

10 bästa plattformarna för betalningsorkestrering 2026
Kortlista över de bästa plattformarna för betalningsorkestrering


En plattform för betalningsorkestrering är programvara som förenar, automatiserar och hanterar betalningsbearbetning över flera leverantörer, betalgateways och betalningsmetoder. Om du utvärderar de bästa plattformarna för betalningsorkestrering står du förmodligen inför ökande transaktionsvolymer, behöver större kontroll över betalningsdirigeringen eller vill förbättra andelen lyckade betalningar utan att bygga på mer operativ komplexitet.
Att välja rätt orkestreringssystem är viktigt för ekonomisk överblick, bedrägerikontroller och en smidig betalningsupplevelse för kunderna. I den här guiden hittar du dagens främsta plattformar, uppdelade efter styrkor och användningsområden, så att du kan avgöra vad som passar dina affärsmål och efterlevnadsbehov.
Why Trust Our Software Reviews
We’ve been testing and reviewing financial software since 2023. As finance specialists ourselves, we know how critical and difficult it is to make the right decision when selecting software.
We invest in deep research to help our audience make better software purchasing decisions. We’ve tested more than 2,000 tools for different finance use cases and written over 1,000 comprehensive software reviews. Learn how we stay transparent & our software review methodology.
Sammanfattning av de bästa plattformarna för betalningsorkestrering
Den här jämförelsetabellen sammanfattar prisuppgifter för de bästa plattformarna för betalningsorkestrering för att hjälpa dig hitta den bästa för din budget och dina affärsbehov.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bäst för enhetlig handelsinfrastruktur | Inte tillgängligt | Från $0.13/transaktion | Website | |
| 2 | Bäst för global integrering av betalningsmetoder | Gratis demo tillgänglig | Från €2500/månad | Website | |
| 3 | Bäst för skalbara API-baserade betalningssystem | Inte tillgängligt | Prisuppgift på begäran | Website | |
| 4 | Bäst för marknadsplatser och konfigurationer med flera inlösare | Kostnadsfri demo tillgänglig | Pris på begäran | Website | |
| 5 | Bäst för automatiserad anpassning av betalningsarbetsflöden | Gratis demo tillgänglig | Pris på begäran | Website | |
| 6 | Bäst för analys av transaktionsprestanda | Gratis demo tillgänglig | Pris på begäran | Website | |
| 7 | Bäst för vitmärkta betalningslösningar | Kostnadsfri demo tillgänglig | Prisuppgift på begäran | Website | |
| 8 | Bäst för optimering av betalningar i flera kanaler | Gratis demo tillgänglig | Pris på begäran | Website | |
| 9 | Bäst för integrerad global skatteefterlevnad | Gratis demo tillgänglig | Från 2.90% + $0.30/genomförd korttransaktion | Website | |
| 10 | Bäst för inbäddade lokala utbetalningsfunktioner | Inte tillgängligt | Prissättning på begäran | Website |


Recensioner av de bästa plattformarna för betalningsorkestrering
Nedan finns mina detaljerade sammanfattningar av de bästa plattformarna för betalningsorkestrering som kom med på min kortlista. Mina recensioner ger en detaljerad överblick över funktionerna, integrationerna och de bästa användningsområdena för varje plattform för att hjälpa dig hitta den som passar dig bäst.
Adyen
Bäst för enhetlig handelsinfrastruktur
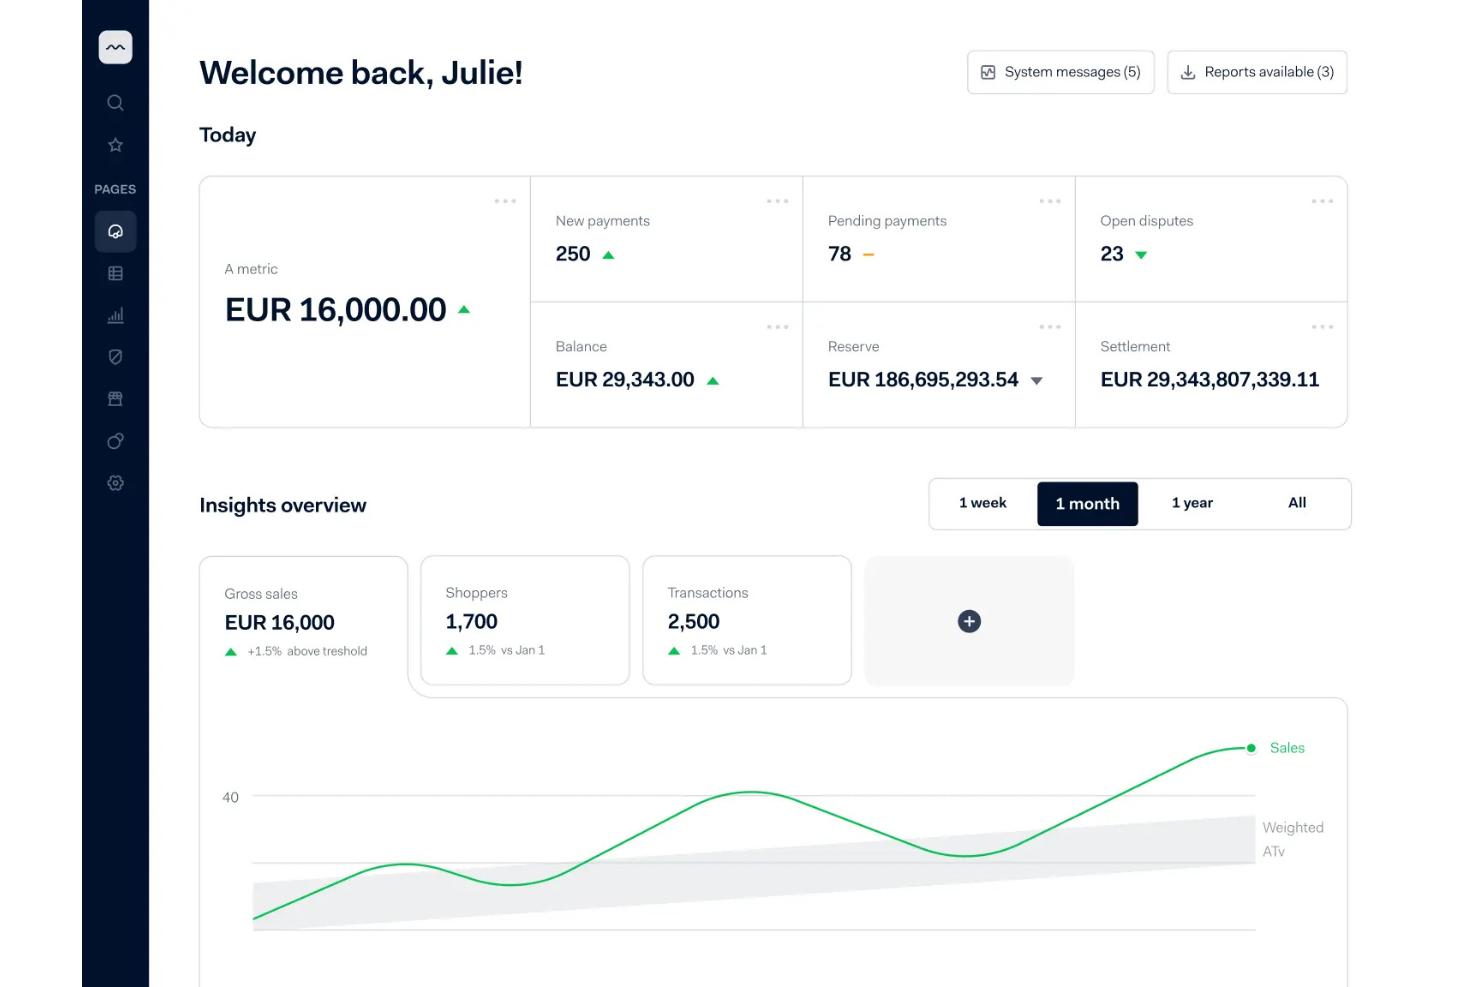
Adyen är en betalplattform som kombinerar betalningsmottagning, intelligent penningöverföring, inbäddad finansiering och dataanalys i en enda API-baserad infrastruktur som omfattar över 150 valutor och mer än 200 lokala betalningsmetoder.
Vem passar Adyen bäst för?
Adyen passar utmärkt för återförsäljare, marknadsplatser och plattformar i företagsstorlek som behöver en enda betalningsinfrastruktur för butiks-, online- och mobilkanaler globalt.
Varför jag valde Adyen
Jag valde Adyen som en av de bästa eftersom deras enhetliga handelsinfrastruktur verkligen är byggd från grunden och inte sammansatt genom uppköp. Adyen äger sitt inlösenbehandlingsnätverk, vilket innebär att transaktionsdata från terminaler i butik, onlinekassor och mobila enheter samlas i en enhetlig datamängd.
Jag uppskattar särskilt funktionen Shopper Recognition, som kopplar samman kundbeteenden över olika kanaler med hjälp av detta gemensamma datalager för att förbättra auktoriseringsgraden vid varje kontaktpunkt.
Adyens viktigaste funktioner
- RevenueProtect: Använder maskininlärningsbaserad riskbedömning för att upptäcka och blockera bedrägliga transaktioner i realtid.
- Nätverkstokenisering: Ersätter rå kortdata med token utfärdade av kortnätverken för att öka auktoriseringsgraden på kortsystemnivå.
- Adyen för plattformar: Gör det möjligt för marknadsplatser och programvaruplattformar att bädda in betalningsmottagning och utbetalningar direkt i sin produkt.
- Balansplattform: Tillhandahåller inbyggda verktyg för att utfärda kort, inneha medel och hantera utbetalningar mellan olika affärsenheter från en enda kontostruktur.
Adyen-integrationer
Adyen erbjuder verifierade integrationer med e-handels- och detaljhandelsplattformar, däribland Salesforce Commerce Cloud, Adobe Commerce, SAP Commerce, Oracle Retail, Microsoft Dynamics 365, VTEX, BigCommerce, commercetools, Recurly och Cegid. Ett API finns tillgängligt för anpassade integrationer, och Adyen har ett partnernätverk med över 1 000 företag inom branscher som detaljhandel, resor och marknadsplatser.
Pros and Cons
Pros:
- Äger hela sin inlösenstack från början till slut
- Rapportering över flera kanaler med insyn i realtid
- Smart dirigering höjer internationella godkännandegrader
Cons:
- Integrationen kräver tillgång till utvecklardokumentation
- Begränsad flexibilitet med externa inlösande banker
Corefy
Bäst för global integrering av betalningsmetoder
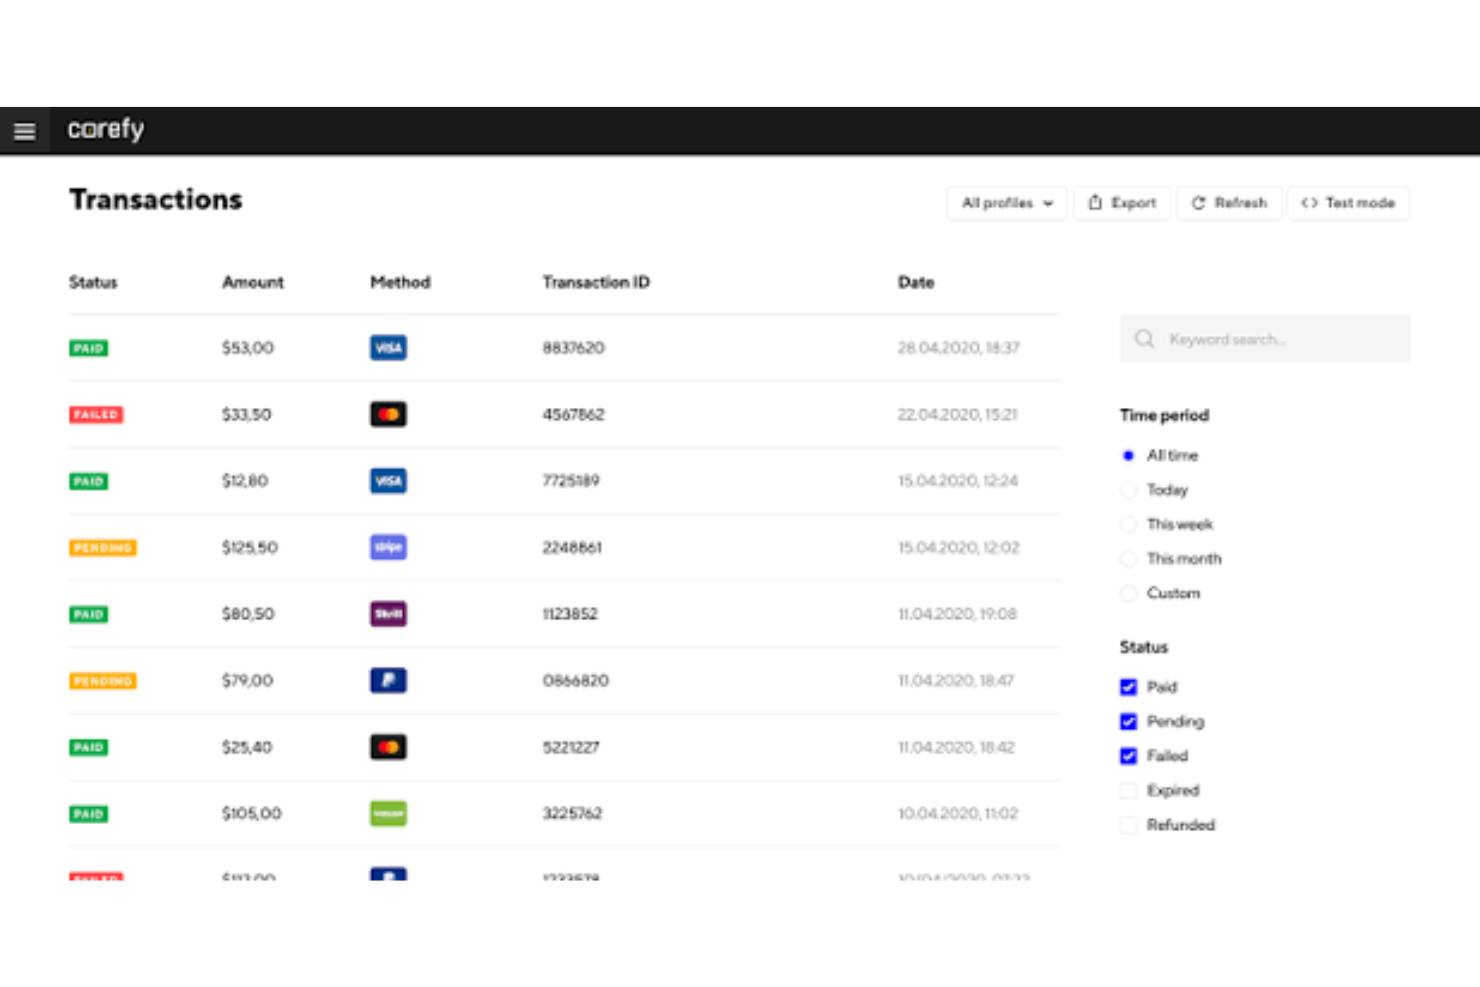
Corefy är en plattform för betalningsorkestrering som via ett enda API ansluter onlineföretag och betalningsinstitut till över 600 betalningsleverantörer världen över och täcker betalningar, utbetalningar, routning, avstämning och hantering av kassaflöden.
Vem passar Corefy bäst för?
Corefy passar naturligt för betaltjänstleverantörer, fintechplattformar och marknadsplatser som behöver hantera betalningsflöden från flera leverantörer i flera geografiska områden via ett enda kontrollager.
Varför valde jag Corefy?
Jag valde Corefy eftersom plattformen ansluter globala betalningsmetoder, utbetalningar och leverantörer via ett enda orkestreringslager. Dess över 600 färdiga anslutningar gör det enklare att hantera betalningsflöden från flera leverantörer i olika regioner utan att bygga separata leverantörskonfigurationer.
Jag uppskattar också att Corefy kombinerar routning, kaskadroutning, hantering av kassaflöden, återkrav och avstämning i en enda plattform, vilket ger teamen en central plats för att hantera och övervaka betalningsverksamheten.
Viktiga funktioner i Corefy
- Hantering av återkrav: En särskild modul för att spåra, bestrida och hantera återkrav hos alla anslutna betalningsleverantörer från ett enda gränssnitt.
- Massutbetalningar: Skicka filer med massutbetalningar till flera mottagare samtidigt via olika betalningsmetoder och leverantörer.
- Kassabyggare: En redigerare utan kod för att utforma och konfigurera varumärkesanpassade kassaflöden, inklusive A/B-testning för konverteringsoptimering.
- Automatiserad avstämning: Matchar transaktionsposter mot leverantörernas kontoutdrag hos flera PSP:er, flaggar avvikelser och loggar korrigeringar automatiskt.
Corefy-integreringar
Corefy erbjuder över 600 inbyggda anslutningar till betalningsleverantörer och inlösare, däribland Stripe, PayPal, Nuvei, dLocal, Klarna, Cashfree, RazorPay, emerchantpay, ACI Worldwide och Amazon Payment Services. Ett API finns tillgängligt för anpassade integreringar, och med alternativet Payment Bridge kan du ansluta via över 7 e-handelsplattformar för snabbare lansering.
Pros and Cons
Pros:
- Stöd för lösningar med eget varumärke och flera klienter
- Flexibel logik för kaskadroutning av betalningar
- Kaskadroutning skickar misslyckade betalningar till nästa alternativ
Cons:
- Avancerade konfigurationer kräver djupa utvecklarkunskaper
- Den inbyggda analysfunktionen kunde vara mer detaljerad
Checkout.com är en API-baserad betalningsplattform som omfattar kortinlösen, dynamisk dirigering, bedrägeridetektering och hantering av utbetalningar i över 150 valutor och med globala betalningsmetoder.
Vem passar Checkout.com bäst för?
Checkout.com passar bra för snabbväxande digitala företag och större företag som behöver utvecklarbyggd och anpassningsbar betalningsinfrastruktur i global skala.
Varför jag valde Checkout.com
Jag har tagit med Checkout.com bland mina främsta val eftersom dess API-arkitektur ger utvecklingsteam direkt och detaljerad kontroll över varje lager i betalningsflödet. Jag gillar särskilt produkten Intelligent godkännande, som använder transaktionsdata för att optimera auktoriseringsgraderna genom emittentspecifik logik för nya försök och hantering av nätverkstoken.
Checkout.coms API för enhetliga betalningar samlar också lokala betalningsmetoder, kortbetalningar och utbetalningar i en enda integration, vilket är viktigt vid expansion till flera marknader.
Viktiga funktioner i Checkout.com
- Avancerad bedrägeridetektering: Använder maskininlärningsmodeller för att bedöma transaktioner i realtid, med anpassningsbara regler för att blockera eller flagga misstänkt aktivitet.
- Valutahandel och valutaomvandling: Stöder dynamisk valutaomvandling och avräkning i över 150 valutor, med växelkurser som tillämpas på transaktionsnivå.
- Hantering av tvister: Samlar spårning av kortreklamationer, inskickning av underlag och arbetsflöden för svar i en enda kontrollpanel.
- Betalningslänkar: Skapar delbara betalningslänkar för engångsbetalningar eller återkommande betalningar utan behov av ytterligare utveckling av gränssnittet.
Checkout.com-integrationer
Checkout.com erbjuder integrationer med e-handelsplattformar och prenumerationsverktyg, däribland Shopify, BigCommerce, WooCommerce, Magento 2, Salesforce Commerce Cloud, SAP Commerce Cloud, Chargebee, Recurly och Zuora. Plattformen kan också anslutas till partners för betalningsorkestrering, såsom Spreedly, Primer och Gr4vy. Ett API finns tillgängligt för anpassade integrationer.
Pros and Cons
Pros:
- Direkt lokal inlösen i flera geografiska områden
- Valvet uppdaterar automatiskt lagrade kortuppgifter
- Avstämnings-API som inte är vanligt bland konkurrenterna
Cons:
- Ingen inbyggd POS- eller fysisk betalningsfunktion
- Enstaka förseningar i rapporteringen av avräkningsutbetalningar


APEXX Global är en plattform för betalningsorkestrering byggd för företagskunder, som erbjuder dirigering mellan flera inlösare, kaskadvis hantering av avvisade betalningar, hantering av uppdelade betalningsvolymer och konsoliderad rapportering via en enda API-anslutning.
Vem passar APEXX Global bäst för?
Jag skulle säga att APEXX Global passar bra för företagskunder inom resor, detaljhandel och e-handel som behöver hantera stora transaktionsvolymer över flera inlösare och marknader.
Varför jag valde APEXX Global
Jag har inkluderat APEXX Global bland mina främsta val tack vare hur plattformen hanterar komplexiteten med flera inlösare. Funktionen Smart Split låter dig fördela transaktionsvolymen mellan flera inlösare eller MID:er baserat på valuta, kortsystem och kortutgivarens land, med interaktiva instrumentpaneler för att jämföra resultat i realtid.
Jag uppskattar också att den intelligenta dirigeringsmotorn (AIRE) kombineras med kaskadvis hantering av avvisade betalningar, så att mjukt avvisade transaktioner automatiskt försöks igen via alternativa inlösare utan att betalningsprocessen störs.
Viktiga funktioner i APEXX Global
- Intäktskydd: Dirigerar omedelbart om transaktioner till alternativa inlösare vid driftstörningar hos en betalningsgateway eller inlösare, med möjlighet att återgå till den ursprungliga konfigurationen med ett enda klick när tjänsten är återställd.
- Konsoliderad rapportering: Hämtar och konsoliderar automatiskt transaktions-, avräknings- och återkravsdata från alla anslutna betalningsförmedlare till ett enda anpassningsbart rapportformat.
- Kostnadsbaserad dirigering: Väljer automatiskt den billigaste betalningsvägen för varje transaktion baserat på valuta, korttyp och inlösaravgifter.
- Testmiljö med sandlåda: Låter dig återskapa din produktionskonfiguration för att testa dirigeringsregler och scenarier med driftstörningar innan ändringarna tas i bruk.
Integrationer med APEXX Global
APEXX Global ansluter handlare till fler än 200 inlösare, fler än 150 alternativa betalningsmetoder och fler än 30 BNPL-leverantörer via ett enda API. Bland de betalningspartner som stöds finns JP Morgan, Worldpay, Elavon, Barclaycard, PayPal, Apple Pay, Google Pay, Alipay och WeChat Pay. Ett API finns tillgängligt för anpassade integrationer.
Pros and Cons
Pros:
- Oberoende av inlösare utan bias i dirigeringen
- Återställning med ett klick vid driftstörningar hos inlösare
- Konsultativ onboarding med betalningsexperter
Cons:
- Främst byggt för företagskunder i stor skala
- Prisuppgifter är inte offentligt tillgängliga


Primer är en plattform för betalningsorkestrering som låter dig bygga, automatisera och hantera heltäckande betalningsflöden genom arbetsflöden utan kod, dynamisk routning, nätverkstokenisering samt inbyggda verktyg för avstämning och observerbarhet.
Vem passar Primer bäst för?
Primer passar bra för e-handelsföretag och digitala verksamheter som behöver anpassa betalningslogik utan att förlita sig på tekniska resurser för varje ändring.
Varför jag valde Primer
Jag valde Primer som ett av de bästa alternativen eftersom deras arbetsflödesbyggare utan kod verkligen särskiljer tjänsten. Mitt team kan dra och släppa betalningsförmedlare, bedrägeriverktyg och 3DS-strategier på en visuell arbetsyta och sedan koppla samman villkorslogik utan att skriva en enda rad kod.
Jag använder också A/B-testningsfunktionen för att jämföra betalningsförmedlare med varandra per region och låta Primer automatiskt dirigera volym till det alternativ som presterar bäst. Den typen av iterativ kontroll över betalningsroutning är ovanlig inom detta område.
Primers viktigaste funktioner
- Reservlösningar: Dirigerar automatiskt om en misslyckad transaktion till en reservbetalningsförmedlare i realtid, utan att någon manuell åtgärd krävs.
- Automatisering av tvister: Utlöser omedelbara återbetalningar och skickar realtidsaviseringar till handlare och bedrägeriteam i Slack när en tvist uppstår.
- Instrumentpanel för observerbarhet: Ger dig en samlad överblick över varje betalningsrutt, varje beslut och varje utfall hos alla anslutna betalningsförmedlare.
- Centraliserat valv: Lagrar betalningsuppgifter oberoende av alla PSP:er, så att du kan dirigera tokeniserade uppgifter mellan betalningsförmedlare utan att låsas in.
Primers integrationer
Primer erbjuder 20 sidor med integrationer för betalningsförmedlare, betalningsmetoder, bedrägeriverktyg och produktivitetsappar, inklusive Stripe, Adyen, Checkout.com, Braintree, PayPal, Airwallex, dLocal, Mollie, Klarna och 2C2P. Ett API är tillgängligt för anpassade integrationer, och stödet för Zapier är inte tydligt dokumenterat.
Pros and Cons
Pros:
- Arbetsflödesbyggare utan kod för betalningsroutning
- Visuell A/B-testning mellan betalningsförmedlare
- En enda integration ansluter alla betalningsleverantörer
Cons:
- Den initiala konfigurationen kan vara tidskrävande
- Kräver manuell inmatning av data från äldre utrustning


ProcessOut är en plattform för betalningsorkestrering som kombinerar dirigering mellan flera leverantörer, AI-styrd smartdirigering, transaktionsövervakning via sitt analyssystem Telescope, ett PCI-kompatibelt valv samt en centraliserad driftssvit för avstämning och rapportering.
Vem passar ProcessOut bäst för?
ProcessOut passar väl för e-handels- och prenumerationsföretag på företagsnivå som behöver djup insyn i betalningsresultat hos flera betalningsförmedlare.
Varför jag valde ProcessOut
ProcessOut finns med på min kortlista tack vare Telescope, dess leverantörsoberoende system för betalningsövervakning som analyserar transaktioner hos alla dina leverantörer och visar användbara insikter om resultatet. Jag uppskattar att Telescope jämför resultat i fler än 190 länder och inom fler än 10 branscher, så att mitt team kan se exakt var konverteringen släpar efter och varför.
Tillsammans med AI-styrd smartdirigering, som lär sig av transaktionshistorik för att automatiskt välja den bästa leverantören, ger det betalningsansvariga ett genuint datadrivet sätt att minska antalet misslyckade transaktioner.
Viktiga funktioner i ProcessOut
- Dynamiskt betalningsflöde: Anpassar betalningsmetoderna som visas för varje kund utifrån transaktionens riskprofil och geografiska område.
- PCI-kompatibelt valv: Lagrar PAN-uppgifter och nätverkstoken i ett leverantörsoberoende valv, vilket möjliggör transaktionskedjor och nya försök hos flera PSP:er.
- Omedelbart nytt transaktionsförsök: Dirigerar automatiskt om misslyckade transaktioner till en alternativ leverantör utan manuella åtgärder.
- Avstämning i driftssviten: Samlar betalningsdata från alla leverantörer på ett ställe för automatiserad avstämning och integrering med externa bokföringssystem.
ProcessOut-integrationer
ProcessOut ansluter till fler än 100 PSP:er och alternativa betalningsmetoder via sitt enda API, inklusive leverantörer som PayPal och Klarna. Plattformen stöder även export till datalager via Amazon S3 för synkronisering av transaktionsdata med externa system och tillhandahåller ett REST API med server-SDK:er i JavaScript, Ruby, Go, PHP och Python för anpassade integrationer. Stöd för Zapier är inte tydligt dokumenterat.
Pros and Cons
Pros:
- Jämförelse av transaktioner mellan leverantörer i fler än 190 länder
- Leverantörsoberoende valv möjliggör flexibla byten av PSP
- AI-dirigering lär sig av aktuella transaktionsmönster
Cons:
- Passar bäst för Europa och Nordamerika
- Avancerad rapportering kräver manuellt arbete med mallar


Akurateco är en vitmärkt plattform för betalningsorkestrering, byggd för betaltjänstleverantörer, banker och inlösare som behöver en helt varumärkesanpassningsbar betalningsinfrastruktur med intelligent routing, kaskadlogik, tokenisering, verktyg mot bedrägerier och anslutning till flera inlösare.
Vem passar Akurateco bäst för?
Akurateco passar bra för betaltjänstleverantörer, banker och fintechföretag som vill lansera sin egen varumärkesanpassade betalningsprodukt utan att bygga egen infrastruktur från grunden.
Varför jag valde Akurateco
Jag har tagit med Akurateco bland mina främsta val eftersom det är en av få plattformar för betalningsorkestrering som är byggda specifikt för att säljas vidare under ett annat varumärke. Betaltjänstleverantörer och banker kan driftsätta hela plattformen under sin egen domän, med egna färger och sin egen varumärkesidentitet, utan att bygga något från grunden.
Det jag tycker är särskilt användbart är den smarta faktureringsmodulen, som låter dig skapa anpassade prismodeller för dina egna handlare och förvandla Akurateco till en intäktsgenererande produkt, inte bara infrastruktur.
Akuratecos viktigaste funktioner
- Intelligent betalningsrouting: Dirigera transaktioner till den optimala betaltjänstleverantören eller inlösaren baserat på konfigurerbara regler som geografi, korttyp, valuta och historiska godkännandegrader.
- PCI DSS-tokenisering: Lagra kortuppgifter i ett heltäckande krypterat, PCI DSS-kompatibelt valv som stöder betalningar med ett klick och återkommande fakturering för hela din handlarbas.
- Inbyggt bedrägeriskydd: Kör transaktioner genom Akuratecos interna modul mot bedrägerier eller anslut verktyg från tredje part, med konfigurerbara regler per handlare eller riskprofil.
- Administratörspanel för flera kanaler: Övervaka och hantera transaktionsflödet över alla anslutna betaltjänstleverantörer och handlare från en enda samlad kontrollpanel.
Akurateco-integrationer
Akurateco erbjuder över 650 färdigbyggda anslutningar som omfattar inlösare, leverantörer av bedrägeriskydd, kortnätverk, mobila plånböcker, BNPL-leverantörer, kryptobetalningsmetoder, konto-till-konto-betalningsmetoder och lokala betalningsmetoder. Nya anslutningar kan integreras inom två veckor. Ett API finns tillgängligt för anpassade integrationer, tillsammans med CMS-tillägg och ett mobilt SDK för iOS och Android.
Pros and Cons
Pros:
- Fullt varumärkesanpassningsbar vitmärkt gateway-driftsättning
- Över 650 färdigbyggda betalningsanslutningar tillgängliga
- Responsiv och proaktiv kundsupport
Cons:
- Prisinformationen är inte offentligt tillgänglig
- Konfigurationen kan kräva betydande teknisk kompetens


CellPoint Digital är byggd specifikt för reseföretag och är en plattform för betalningsorkestrering som hanterar intelligent transaktionsdirigering, behandling av flera valutor, bedrägeriförebyggande och optimering av betalningar i flera kanaler hos fler än 400 betalningsleverantörer via en enda anslutning.
Vem passar CellPoint Digital bäst för?
CellPoint Digital är särskilt utvecklad för flygbolag, företag inom resehantering och reseföretag med stora transaktionsvolymer som hanterar komplexa betalningsmiljöer i flera kanaler.
Varför jag valde CellPoint Digital
CellPoint Digital finns med på min kortlista tack vare hur plattformen hanterar optimering av betalningar i flera kanaler på webben, i mobilen, via callcenter och i offlinebokningskanaler samtidigt. Jag uppskattar särskilt dess Velocity-motor, som använder maskininlärning för att dynamiskt dirigera transaktioner baserat på prestandadata i realtid från fler än 400 betalningsleverantörer.
Stödet för erbjudande, beställning, avräkning och leverans (OOSD) är också en verklig särskiljande faktor, eftersom det gör det möjligt för flygbolag att hantera delade betalningar och komplex paketering i både traditionella och moderna försäljningskanaler från en enda plattform.
Viktiga funktioner i CellPoint Digital
- Optimering för flera valutor: Använder inbyggd valutaintelligens för att behandla och optimera transaktioner i flera valutor i realtid.
- Motor för bedrägeriförebyggande: Genomför kontinuerlig, maskininlärningsbaserad bedrägeridetektering för alla transaktioner utan manuell konfigurering av regler.
- Värdbaserad betalningssida: Tillhandahåller ett färdigbyggt och konfigurerbart gränssnitt för betalning som stöder flera betalningsmetoder på webben, i mobilen och via callcenter.
- Rapportering och analys: Levererar transaktionsinsikter och prestandadata i realtid från alla anslutna betalningsleverantörer i en samlad vy.
CellPoint Digital-integreringar
CellPoint Digital ansluter företag till fler än 410 betalningsleverantörer, inklusive fler än 168 alternativa betalningsmetoder som digitala plånböcker, mobilbetalningar och alternativ för köp nu, betala senare. Dokumenterade partner inkluderar Adyen, Elavon, Worldpay, PayPal, Paysafe, Checkout.com, PayU GPO och Sabre, och ett API finns tillgängligt för anpassade integreringar.
Pros and Cons
Pros:
- Inbyggt OOSD-stöd för flygbolagens detaljhandel
- Maskininlärningsbaserad dirigering hos fler än 410 leverantörer
- Driftsättningar utan driftstopp
Cons:
- Inga verifierade omdömen på större plattformar
- Konfiguration med flera inlösare kräver särskild personal


Rapyd
Bäst för inbäddade lokala utbetalningsfunktioner
Övriga plattformar för betalningsorkestrering
Här är några ytterligare alternativ för plattformar för betalningsorkestrering som inte kom med på min kortlista, men som ändå är värda att titta närmare på:


How I Evaluate Payment Orchestration Platforms
When a declined transaction at checkout means lost revenue, I split my evaluation into baseline criteria every platform must meet and the differentiators that separate the best from the rest.
Core Functionality (Table Stakes For This List)
When I'm selecting tools for my list, I rank each one on a scale from 0 (does not offer the functionality) to 5 (excels in this area) for each core functionality listed below. Then, I calculate the tool's total score as a percentage. Each tool needs to achieve a minimum total score of 65% to be considered for inclusion.
- Multi-PSP integration: I evaluate how many PSPs, acquirers, and gateways connect through a single API, and whether adding a new provider requires engineering work or self-service configuration.
- Smart transaction routing: Each platform should let me define routing rules by parameters like geography, card BIN, currency, or cost, and the strongest options offer ML-driven optimization on top of that.
- Cascading and failover: I look for automated retry logic that reroutes declined transactions to alternate acquirers, especially soft decline recovery where the platform intelligently retries based on issuer response codes.
- Unified reconciliation and reporting: Settlement data from every connected PSP should roll up into one view with fee breakdowns, chargeback tracking, and exports that map to your general ledger or ERP.
- Tokenization and vaulting: A PSP-agnostic vault matters most here. I check whether tokens are portable across providers and whether the platform supports network tokens and automatic card-on-file updates.
- Multi-currency and local payment methods: I look at currency coverage alongside alternative payment method support, from digital wallets and bank transfers to BNPL and real-time payment rails across target markets.
Once I have a list of tools that meet these criteria, I consider what sets each platform apart.
Differentiating Factors (What Sets Vendors Apart)
Here's how I compare and contrast different vendors:
Standout Features
Built-in fraud orchestration is a key differentiator. I look for platforms that route transactions through multiple fraud tools with rules you can configure by region or risk profile, rather than relying on a single provider's scoring. A unified tokenization vault also matters, specifically whether it supports network tokens and lets you move card data between PSPs without re-collecting credentials. Consolidated reporting that handles settlement matching across providers is where reconciliation bottlenecks tend to surface.
Beyond Features
Vendor neutrality is the first thing I evaluate. Some orchestrators are owned by a PSP, which can bias routing decisions away from your best option. I also check whether the platform lets you swap or remove providers without contractual penalties. Compliance and data portability matter just as much—I look for PCI DSS Level 1 certification alongside merchant-owned vault data that travels with you if you leave. Pricing transparency rounds out the picture, especially whether the orchestrator layers fees on top of interchange or offers clear per-transaction pricing.
Så väljer du en plattform för betalningsorkestrering
Det är lätt att fastna i långa funktionslistor och komplexa prisstrukturer. För att hjälpa dig att hålla fokus när du arbetar dig igenom din unika process för programvaruval kommer här en checklista över faktorer att tänka på:
| Faktor | Vad du bör tänka på |
|---|---|
| Skalbarhet | Kan plattformen stödja framtida tillväxt på marknader, ökade volymer och fler betalningsmetoder utan frekventa uppgraderingar? |
| Integrationer | Vilka PSP:er, inlösare och APM:er stöds direkt – och vad krävs för att lägga till nya när behoven förändras? |
| Anpassningsmöjligheter | Hur flexibla är inställningarna för transaktionsdirigering eller avstämning när de ska anpassas till era interna riktlinjer? |
| Användarvänlighet | Kommer både tekniska team och ekonomiteam att kunna hantera och övervaka transaktioner med minimalt besvär? |
| Implementering och införande | Vilka är tidsramarna, behoven av interna resurser och leverantörens stöd under migrerings- och driftsättningsfaserna? |
| Kostnad | Är alla avgifter – för plattformen, transaktioner och eventuella tillägg – transparenta och anpassade till era volymbehov? |
| Säkerhetsskydd | Är leverantören certifierad enligt branschstandarder (som PCI DSS Level 1), med tydliga processer för säkerhetsincidenter? |
| Internationell kapacitet | Erbjuder plattformen lokala metoder, stöd för flera valutor och efterlevnad i alla länder där ni behöver det? |
Vad är plattformar för betalningsorkestrering?
Plattformar för betalningsorkestrering är programvarulösningar som ansluter företag till flera betaltjänstleverantörer, inlösare och lokala betalningsmetoder via ett enhetligt API.
De centraliserar transaktionsdirigering, tokenisering, avstämning och rapportering, vilket gör det möjligt för ekonomiteam att optimera andelen godkända betalningar, minska kostnaderna och hantera betalningar globalt utan att vara beroende av en enda betalningsförmedlare eller behöva bygga komplexa interna integrationer.
Funktioner i betalningsorkestreringsplattformen
När du väljer en betalningsorkestreringsplattform bör du hålla utkik efter följande viktiga funktioner:
- Anslutning till flera PSP:er: Integrerar flera betaltjänstleverantörer och inlösare i ett enda gränssnitt, vilket ger dig flexibilitet och redundans i betalningshanteringen.
- Smart transaktionsdirigering: Dirigerar dynamiskt varje transaktion till den optimala leverantören baserat på fördefinierade regler som geografiskt område, valuta och tidigare godkännandegrad.
- Kaskadering och reservväxling: Försöker automatiskt genomföra nekade transaktioner igen via alternativa leverantörer, vilket hjälper till att återvinna förlorad försäljning och förbättra godkännandegraden.
- Samlad avstämning: Samlar transaktions-, avvecklings- och återkravsdata från alla leverantörer för förbättrad rapportering och enklare processer för ekonomisk periodavslutning.
- Tokenisering och valvlagring: Lagrar kortuppgifter säkert i ett PCI-kompatibelt och leverantörsoberoende valv, vilket gör att du kan behålla kontrollen över och flytta betalningsdata.
- Stöd för alternativa betalningsmetoder: Ger tillgång till ett brett utbud av globala och lokala betalningsalternativ, inklusive digitala plånböcker, banköverföringar och BNPL-metoder.
- Analysöversikt i realtid: Samlar betalningsdata och viktiga resultatmått på ett ställe, vilket gör det enklare att identifiera trender och lösa operativa problem.
- Efterlevnadshantering: Stöder PCI DSS, GDPR, SCA/PSD2 och andra relevanta regulatoriska krav för att säkerställa säker och laglig betalningshantering.
- Integrerad anslutning för bedrägeriförebyggande: Ansluter till flera externa bedrägeriverktyg med regelbaserad transaktionskontroll för riskhantering hos olika leverantörer.
- Utvecklarvänligt API och dokumentation: Erbjuder omfattande API:er och tydliga tekniska guider, vilket påskyndar implementering och framtida uppdateringar.
Fördelar med betalningsorkestreringsplattformen
Implementering av en betalningsorkestreringsplattform ger flera fördelar för ditt team och din verksamhet. Här är några av de fördelar du kan se fram emot:
- Högre godkännandegrad: Smart dirigering och kaskadering hjälper till att maximera antalet genomförda transaktioner genom att välja den bästa PSP:n eller inlösaren för varje betalningsförsök.
- Reducerade betalningskostnader: Dirigera transaktioner baserat på kostnadsparametrar och förhandla med flera leverantörer för att minimera behandlingsavgifter och interchangekostnader.
- Förenklad avstämning: Samlad rapportering och matchning av avvecklingar konsoliderar all PSP-data, vilket gör ekonomiska periodavslut och revisioner snabbare och mindre felbenägna.
- Större global räckvidd: Stöd för flera valutor och alternativa betalningsmetoder gör att du kan betjäna kunder på fler marknader utan separata integrationer.
- Bättre riskhantering: Inbyggd bedrägeriorkestrering och reservväxlingslogik minskar exponeringen för bedrägerier och förhindrar att enskilda felpunkter stör verksamheten.
- Större kontroll över data: Leverantörsoberoende tokeniseringsvalv håller kundernas betalningsdata flyttbar, stöder efterlevnad och gör det enklare att byta leverantör.
- Snabbare lansering av betalningsuppdateringar: Utvecklarvänliga API:er och självbetjäningsintegrationer möjliggör snabbare lanseringar och enklare anpassning till marknadsförändringar.
Kostnader och prissättning för betalningsorkestreringsplattformen
Att välja en betalningsorkestreringsplattform kräver en förståelse för de olika prismodeller och abonnemang som finns tillgängliga. Kostnaderna varierar beroende på funktioner, teamets storlek, tillägg och annat. Tabellen nedan sammanfattar vanliga abonnemang, deras genomsnittliga priser och typiska funktioner som ingår i lösningar för betalningsorkestreringsplattformar:
Jämförelsetabell för abonnemang för betalningsorkestreringsplattformen
| Abonnemangstyp | Genomsnittligt pris | Vanliga funktioner |
|---|---|---|
| Gratisabonnemang | $0 | Begränsade PSP-integrationer, grundläggande transaktionsdirigering, begränsad rapportering och support från communityn. |
| Privatabonnemang | $50–$300/månad | Fler PSP-anslutningar, standardiserad dirigeringslogik, PCI-kompatibelt valv, förbättrad analys och e-postsupport. |
| Företagsabonnemang | $500–$2,000/månad | Avancerad dirigering, samlad avstämning, stöd för flera betalningsmetoder, API-åtkomst och livesupport via chatt. |
| Abonnemang för stora företag | $2,500+/månad | Anpassade integrationer, intelligent bedrägeriorkestrering, dedikerad kundansvarig, SLA-baserad support och verktyg för regelefterlevnad. |
Vanliga frågor om plattformar för betalningsorkestrering
Här är några svar på vanliga frågor om plattformen för betalningsorkestrering:
Hur hjälper betalningsorkestrering till att öka andelen godkända betalningar?
Plattformar för betalningsorkestrering använder smart routning och kaskadlogik för att dirigera varje transaktion till den leverantör som med störst sannolikhet godkänner den, vilket avsevärt förbättrar konverteringsgraden. Det innebär att ditt företag kan återvinna fler försäljningar, uppnå större betalningsframgång och minska antalet avvisade betalningar genom att växla mellan PSP:er baserat på korttyp, plats, nätverksstatus eller historisk prestanda. Genom att förfina denna betalningsstrategi i backend säkerställer du att du hittar rätt balans för ditt företags unika behov.
Kan en plattform för betalningsorkestrering stödja flera valutor och lokala betalningsmetoder?
Ja, de flesta moderna plattformar för betalningsorkestrering stöder ett stort antal valutor och alternativa betalningsalternativ. Det gör att du kan erbjuda dina kunder deras föredragna betalningsmetoder i olika regioner utan att behöva bygga separata integrationer för varje lokal leverantör. Genom att kontinuerligt anpassa dig till nya betalningsmetoder kan du sänka dina transaktionsavgifter och dra nytta av lägre kostnader i det globala betalningsekosystemet.
Är det möjligt att byta betaltjänstleverantör utan att störa kundernas betalningar?
Ja, ett PSP-oberoende tokenvalv låter dig flytta lagrade kortuppgifter mellan leverantörer utan att kunderna behöver ange sina betalningsuppgifter igen. Det skyddar den övergripande kundupplevelsen och gör det mycket enklare att lägga till, ta bort eller byta leverantörer samtidigt som betalningsflödena för användarna förblir smidiga och den övergripande användarupplevelsen bibehåller sin kvalitet.
Vad bör jag titta efter när jag utvärderar säkerheten hos en plattform för betalningsorkestrering?
Leta efter PCI DSS Level 1-certifiering, stöd för kryptering och nätverkstokenisering samt tydlig efterlevnad av dataskyddsbestämmelser. Plattformen bör även erbjuda starka åtkomstkontroller och regelbundna säkerhetsgranskningar för att skydda känsliga betalningsuppgifter.
Hur lång tid tar det vanligtvis att implementera en plattform för betalningsorkestrering?
Tidsplanen för implementeringen kan variera beroende på din befintliga betalningslösning och de integrationer som krävs. Många företag kan komma igång inom några veckor om de använder standardiserade API:er och PSP:er som stöds, men anpassade migreringar, omfattande tester eller introduktion av företagskunder kan ta längre tid.