

10 bästa programvarorna för kreditprövning av lån granskade 2026

Bästa programvaran för kreditprövning av lån – kortlista


Programvara för kreditprövning av lån är en värdefull tillgång för alla företag. Med rätt programvara kan team förbättra precisionen i beslutsfattandet och effektivisera handläggningen. Det kan dock vara svårt att hitta rätt programvara för kreditprövning av lån, särskilt med så många tillgängliga alternativ.
Med hjälp av min erfarenhet av ekonomi- och redovisningsprogram testade och jämförde jag flera av de bästa programvarorna för kreditprövning av lån som finns på marknaden. Därefter sammanställde jag resultaten i detaljerade recensioner för att hjälpa dig hitta den bästa programvaran för dina behov.
Varför du kan lita på våra programvarurekommendationer
Våra recensioner speglar vårt oberoende omdöme — inte ett säljbudskap. Läs mer om hur vi förblir transparenta.
För den här guiden utvärderade vi verktyg genom praktisk testning och oberoende research, och betygsatte verktygen enligt våra urvalskriterier.
Våra recensioner speglar vårt mänskliga redaktionella omdöme, inte ett säljbudskap.
Sammanfattning av den bästa programvaran för kreditprövning av lån
Den här jämförelsetabellen sammanfattar prisuppgifterna för mina bästa val av programvara för kreditprövning av lån och hjälper dig att hitta det bästa alternativet för din budget och dina affärsbehov.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bäst för AI-driven kreditprövning | Gratis demo tillgänglig | Pris på begäran | Website | |
| 2 | Bäst för hantering av bolånedokument | Gratis demonstration tillgänglig | Från $70/månad (faktureras årsvis) | Website | |
| 3 | Bäst för automatiserat beslutsfattande | Gratis demonstration tillgänglig | Pris på begäran | Website | |
| 4 | Bäst för molnbaserad utlåning | Gratis demonstration tillgänglig | Prisuppgift på begäran | Website | |
| 5 | Bäst för konsumentutlåning | Gratis demo tillgänglig | Prisuppgift på begäran | Website | |
| 6 | Bäst för riskhantering | Gratis demo tillgänglig | Pris på begäran | Website | |
| 7 | Bäst för analys av finansiella data | Gratis demo tillgänglig | Pris på begäran | Website | |
| 8 | Bäst för låneservice | Gratis demo tillgänglig | Pris på begäran | Website | |
| 9 | Bäst för komplett uppläggning av hypotekslån från början till slut | Gratis demonstration tillgänglig | Prisuppgift på begäran | Website | |
| 10 | Bäst för behandling från början till slut | Kostnadsfri demo tillgänglig | Pris på begäran | Website |
Recensioner av den bästa programvaran för kreditprövning av lån
Nedan finns mina detaljerade sammanfattningar av den bästa programvaran för kreditprövning av lån som kom med på min kortlista. I mina recensioner får du en detaljerad överblick över varje verktygs viktigaste funktioner, för- och nackdelar, integrationer och ideala användningsområden, så att du kan hitta det bästa alternativet för dig.

Bäst för AI-driven kreditprövning
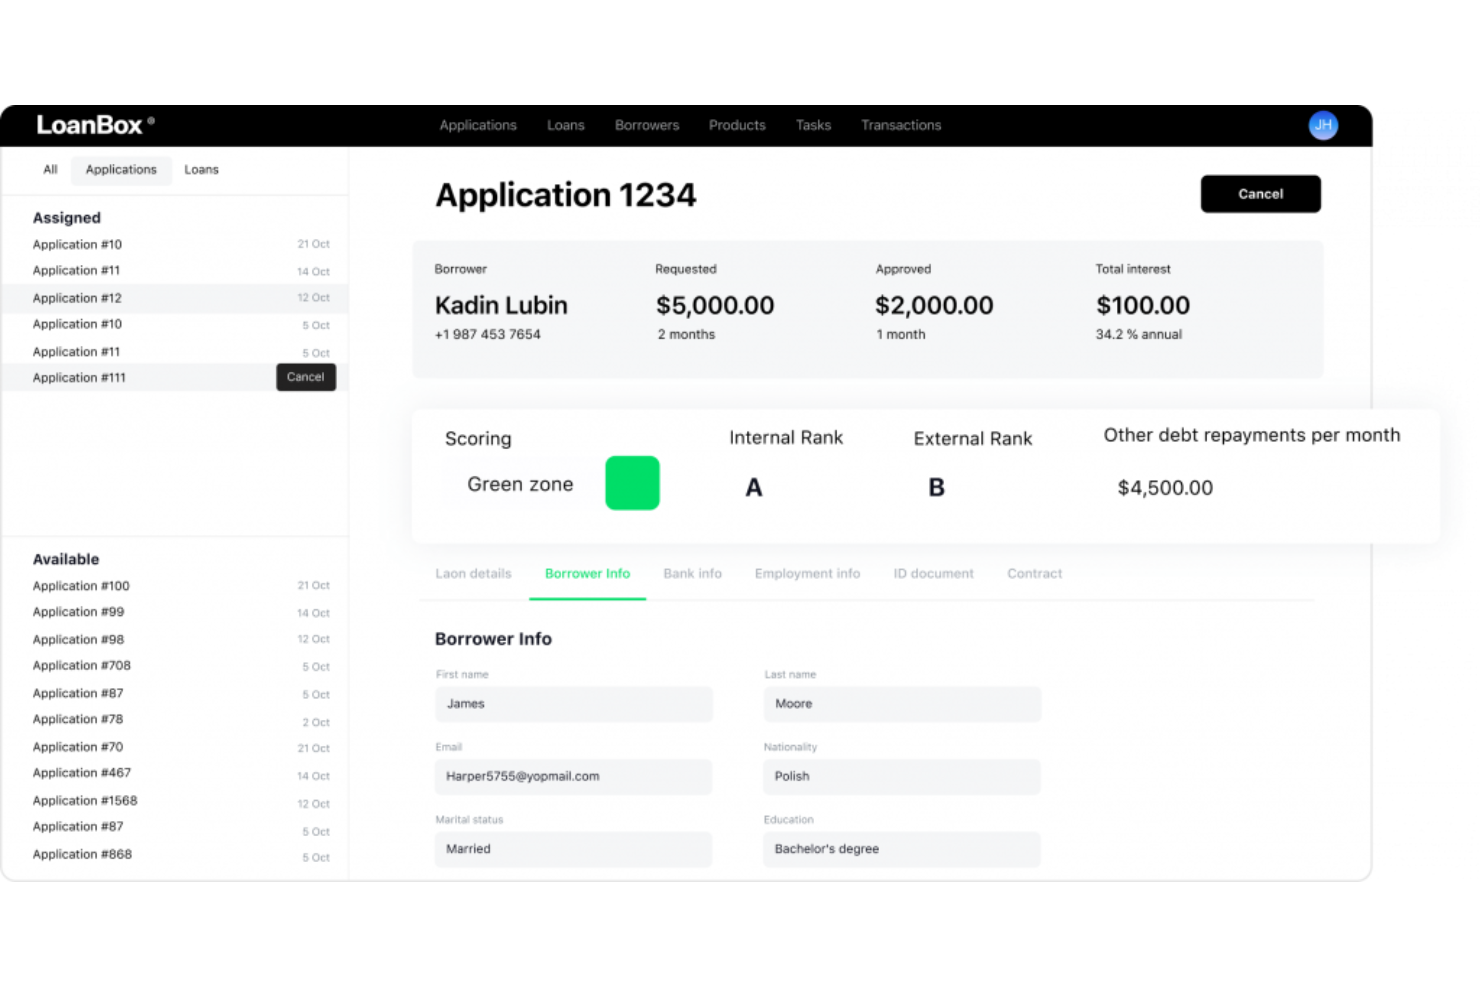
HES LoanBox är en modulär utlåningsplattform utformad för att automatisera låneupplägg, kreditprövning och låneadministration. Den stöder banker, kreditföreningar och privata långivare med AI-drivna beslutsverktyg som förbättrar träffsäkerheten i godkännanden och minskar det manuella arbetet.
Varför jag valde HES LoanBox: Jag valde den här plattformen eftersom dess automatiserade kreditprövning hjälper dig att snabba på godkännanden samtidigt som mänskliga fel minimeras. Den inbyggda modulen för AI-baserad kreditbedömning ger dig en djupare riskanalys och hjälper ditt team att fatta smartare beslut. Jag uppskattar också att du kan konfigurera låneprodukter och arbetsflöden så att de motsvarar din institutions specifika behov, vilket ger dig flexibilitet utan att ni förlorar kontrollen över efterlevnadsskydden. Om du letar efter ett verktyg som kombinerar automatisering med anpassningsförmåga är HES LoanBox ett starkt val.
Framstående funktioner & integrationer:
Funktionerna omfattar AI-drivna automatiserade kreditprövningar, digital introduktion av låntagare med KYC-verifiering samt en konfigurerbar process för låneupplägg som kan anpassas till olika utlåningsmiljöer. Systemet tillhandahåller även automatiserade rapportpaneler, verktyg för skuldindrivning och en låntagarportal som håller sökande informerade under hela processen.
Integrationerna omfattar Metabase, VoPay, Twilio, SendGrid, Camunda, Ondato, Jumio, Plaid, Zum, Nordigen, Stripe, Acquired.com, Creditinfo, Flinks, Squarepay, illion, PandaDoc, KeyCloak och GiniMachine.
Pros and Cons
Pros:
- AI-baserad kreditbedömning
- Flexibel konfiguration av låneprodukter
- Kraftfulla verktyg för låntagarportaler
Cons:
- Begränsad funktionalitet offline
- Konfiguration krävs vid installationen

Floify
Bäst för hantering av bolånedokument
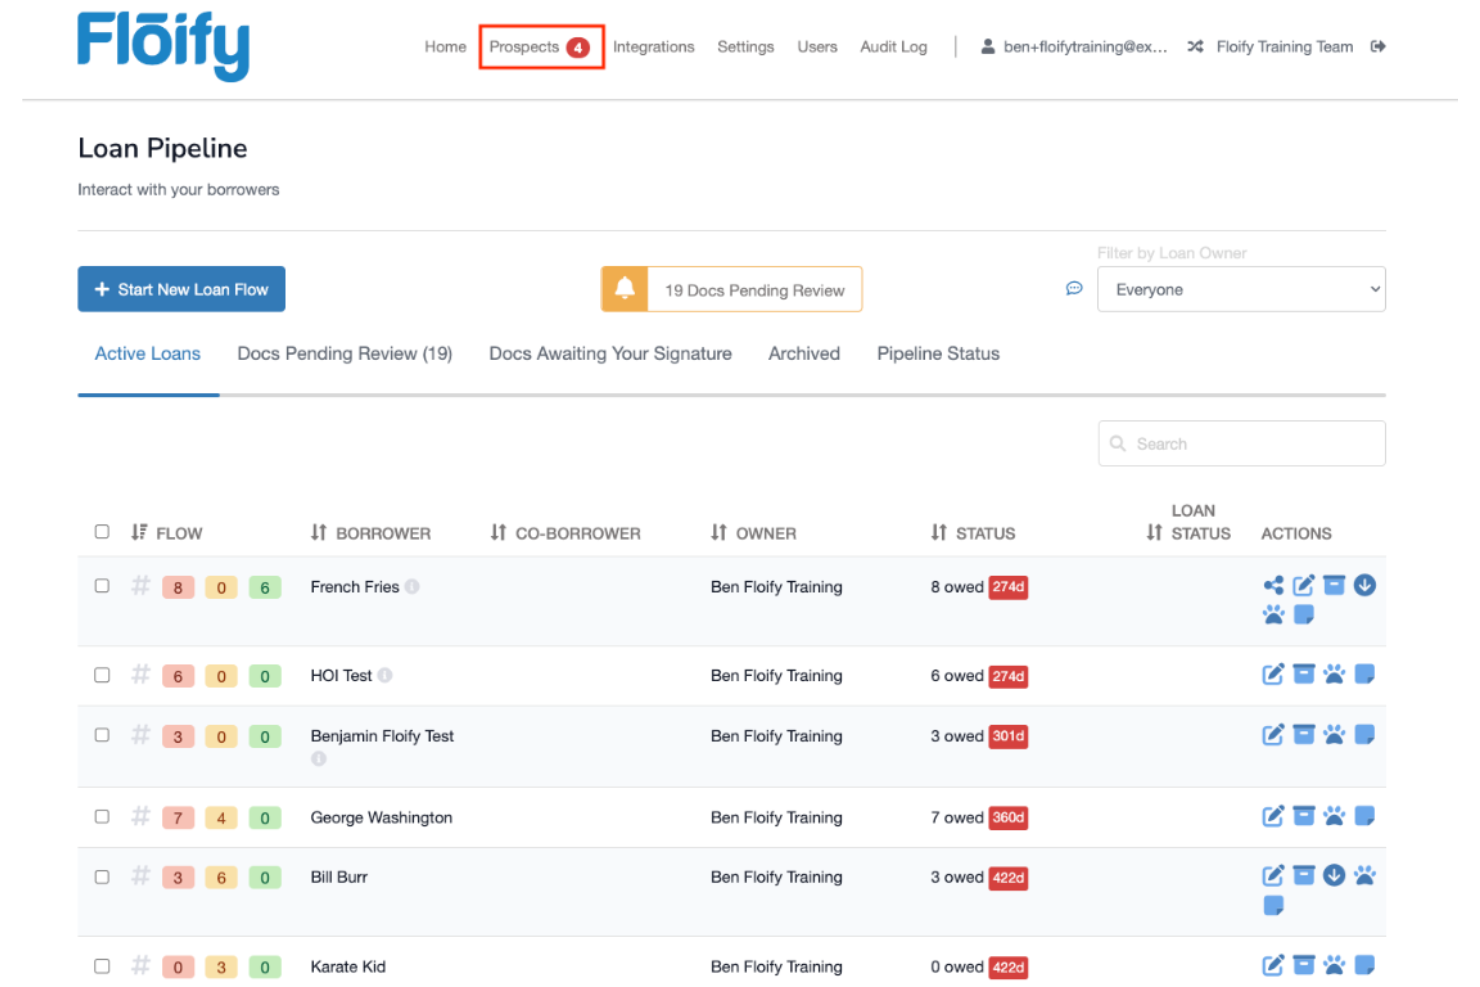
Floify är en plattform för automatisering av bolåneutlåning och låneansökningar som är utformad för att effektivisera insamling och hantering av dokument för bolånespecialister. Den vänder sig främst till långivare och mäklare genom att automatisera insamlingen av låntagares dokumentation och förbättra kommunikationen.
Varför jag valde Floify: Det här verktyget är idealiskt för hantering av bolånedokument tack vare funktionen för automatiserad dokumentsamling. Det gör det möjligt för ditt team att samla in och verifiera dokument effektivt. Floifys låntagarportal ger kunderna ett enkelt sätt att ladda upp och följa sina dokument. Den säkra lagringen ser till att all känslig information skyddas.
Utmärkande funktioner & integrationer:
Funktioner inkluderar en anpassningsbar dokumentchecklista, vilket gör att du kan anpassa kraven för varje låntagare. Plattformen skickar automatiska påminnelser för att hjälpa kunderna att hålla jämna steg med sina inskick. Dessutom erbjuder Floify funktioner för elektronisk signering, vilket gör signeringsprocessen snabbare och mer lättillgänglig för alla inblandade.
Integrationer inkluderar Encompass, Calyx Point, LendingPad, BytePro, Dropbox, Google Drive, Box, Slack och Salesforce.
Pros and Cons
Pros:
- Automatiserad dokumentsamling
- Säker datalagring
- Anpassningsbara checklistor
Cons:
- Komplex initial konfiguration
- Kräver viss teknisk kunskap

Bäst för automatiserat beslutsfattande
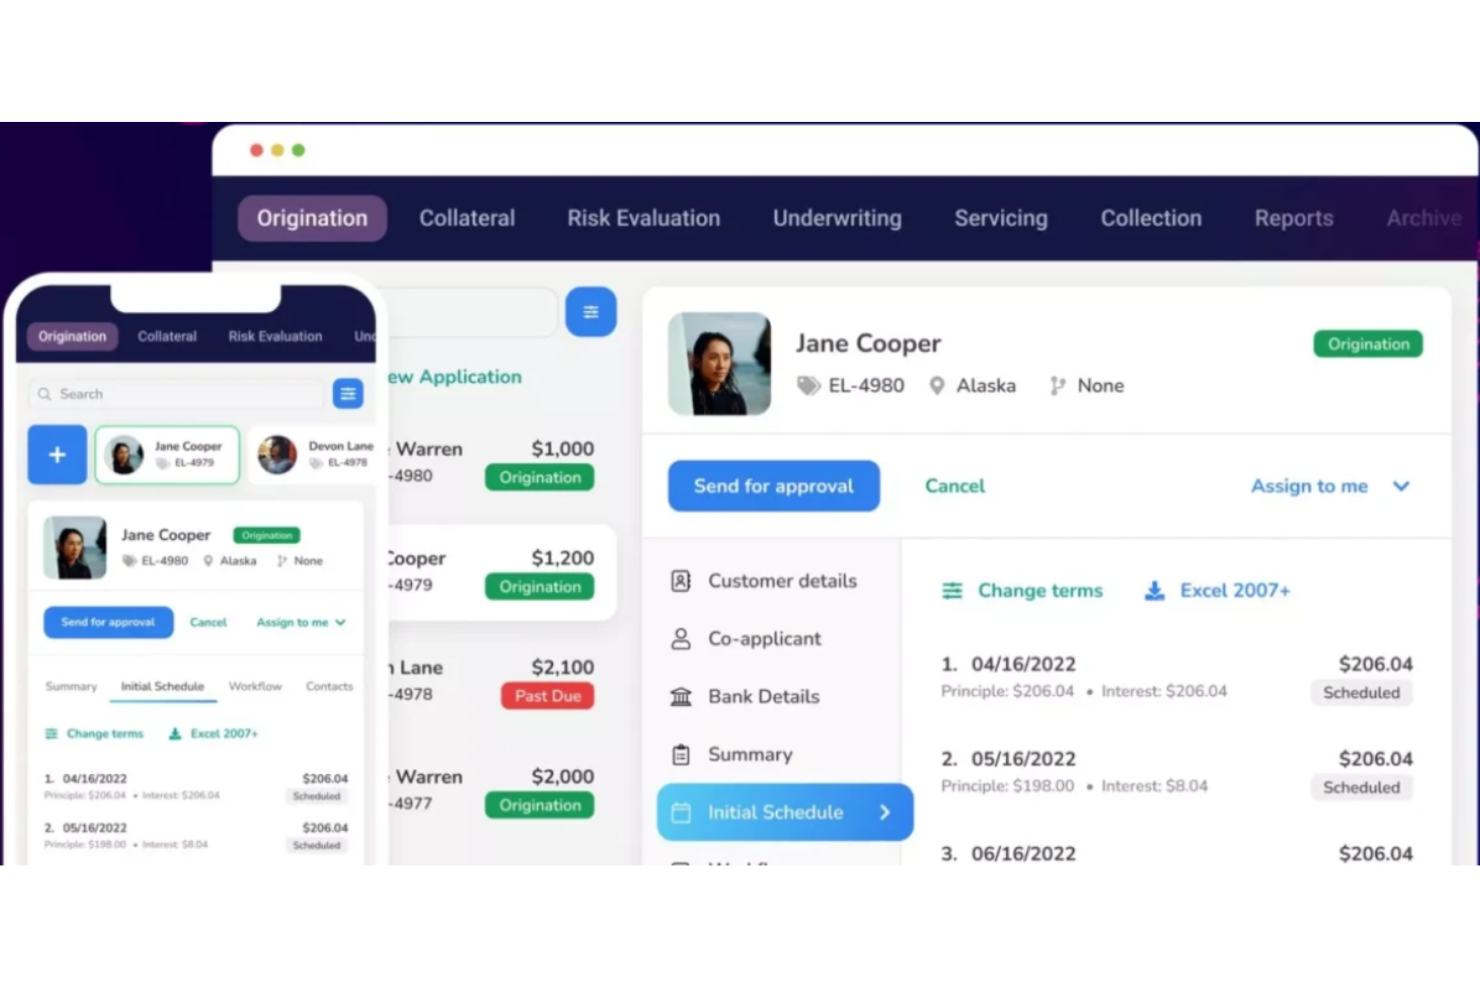
TurnKey Lender är en plattform för automatisering av utlåning för finansinstitut och alternativa långivare. Den tillhandahåller verktyg för att automatisera hela lånets livscykel, inklusive behandlingen av ansökningar, kreditbedömning och lånehantering.
Varför jag valde TurnKey Lender: Plattformen är känd för sina automatiserade beslutsfunktioner som hjälper ditt team att fatta snabba och välgrundade utlåningsbeslut. Den innehåller ett system för kreditvärdering som effektivt bedömer låntagarens risk. Med TurnKey Lenders konfigurerbara arbetsflöden kan du anpassa utlåningsprocessen efter dina krav. Programvaran tillhandahåller också rapportverktyg för att hålla koll på låneprestanda.
Utmärkande funktioner & integrationer:
Funktioner inkluderar ett inbyggt CRM-system som hjälper ditt team att hantera kundrelationer och effektivisera kommunikationen. Plattformen erbjuder en låntagarportal där sökande kan följa statusen för sina lån och skicka in dokument online. Dessutom tillhandahåller TurnKey Lender verktyg för riskhantering som hjälper dig att bedöma och minska potentiella utlåningsrisker.
Integrationer inkluderar QuickBooks, Xero, PayPal, Stripe, Dwolla, Plaid, Salesforce, Experian, Equifax och TransUnion.
Pros and Cons
Pros:
- Automatiserat beslutsfattande
- Konfigurerbara arbetsflöden
- Funktioner för riskhantering
Cons:
- Kan kräva ytterligare utbildning
- Installationen av integrationer kan ta lång tid

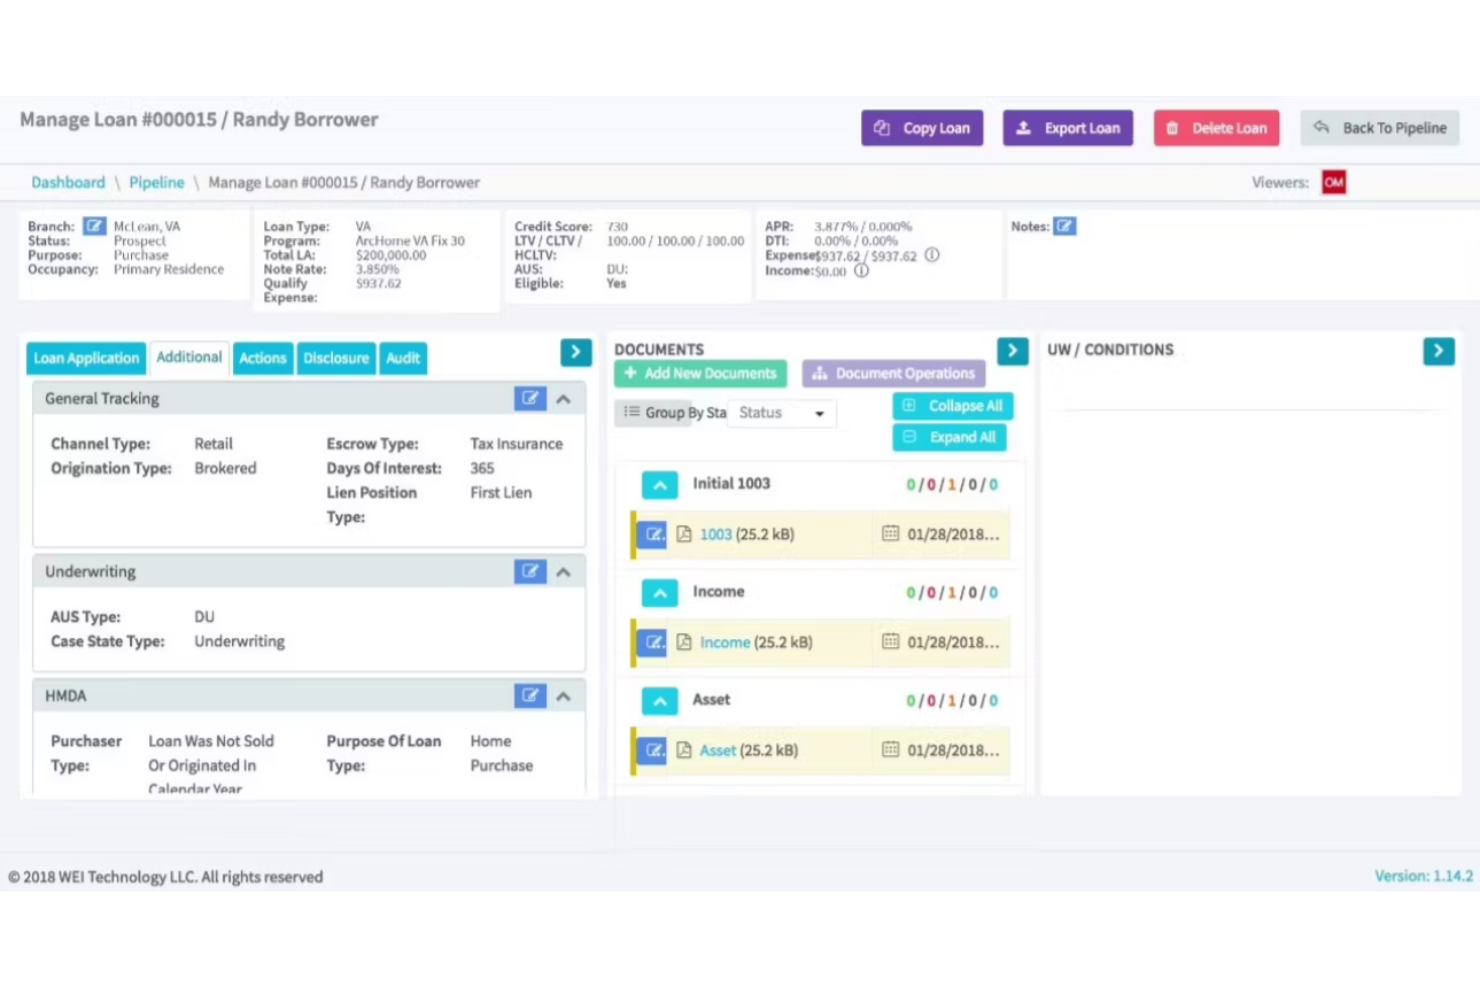
LendingPad är ett molnbaserat system för låneupplägg för bolåneexperter och långivande institutioner. Det hjälper användare att hantera låneansökningar, effektivisera arbetsflöden och säkerställa efterlevnad av branschregler.
Varför jag valde LendingPad: Det här verktyget lämpar sig väl för molnbaserad utlåning tack vare sin lättillgängliga plattform, som möjliggör åtkomst för distansarbetande team. LendingPad erbjuder samarbete i realtid, vilket gör det möjligt för lånehandläggare, handläggare och kreditgivare att arbeta tillsammans. Funktionerna för hantering av regelefterlevnad hjälper dig att följa myndighetskrav. Plattformens anpassningsbara arbetsflödesalternativ låter dig utforma processer som passar företagets behov.
Utmärkande funktioner & integrationer:
Funktioner inkluderar en instrumentpanel för låneupplägg som ger en överblick över din ärendepipeline. Systemets automatiska aviseringar informerar ditt team om viktiga tidsfrister och uppgifter. LendingPad stöder även dokumenthantering, vilket hjälper dig att organisera och snabbt hitta filer.
Integrationer inkluderar Plaid, CoreLogic, Equifax, TransUnion, Google Workspace, Microsoft Outlook, Slack, Dropbox och Ellie Mae.
Pros and Cons
Pros:
- Samarbete i realtid
- Molnbaserad åtkomst
- Anpassningsbara arbetsflöden
Cons:
- Begränsade funktioner utan internetanslutning
- Kan kräva teknisk support

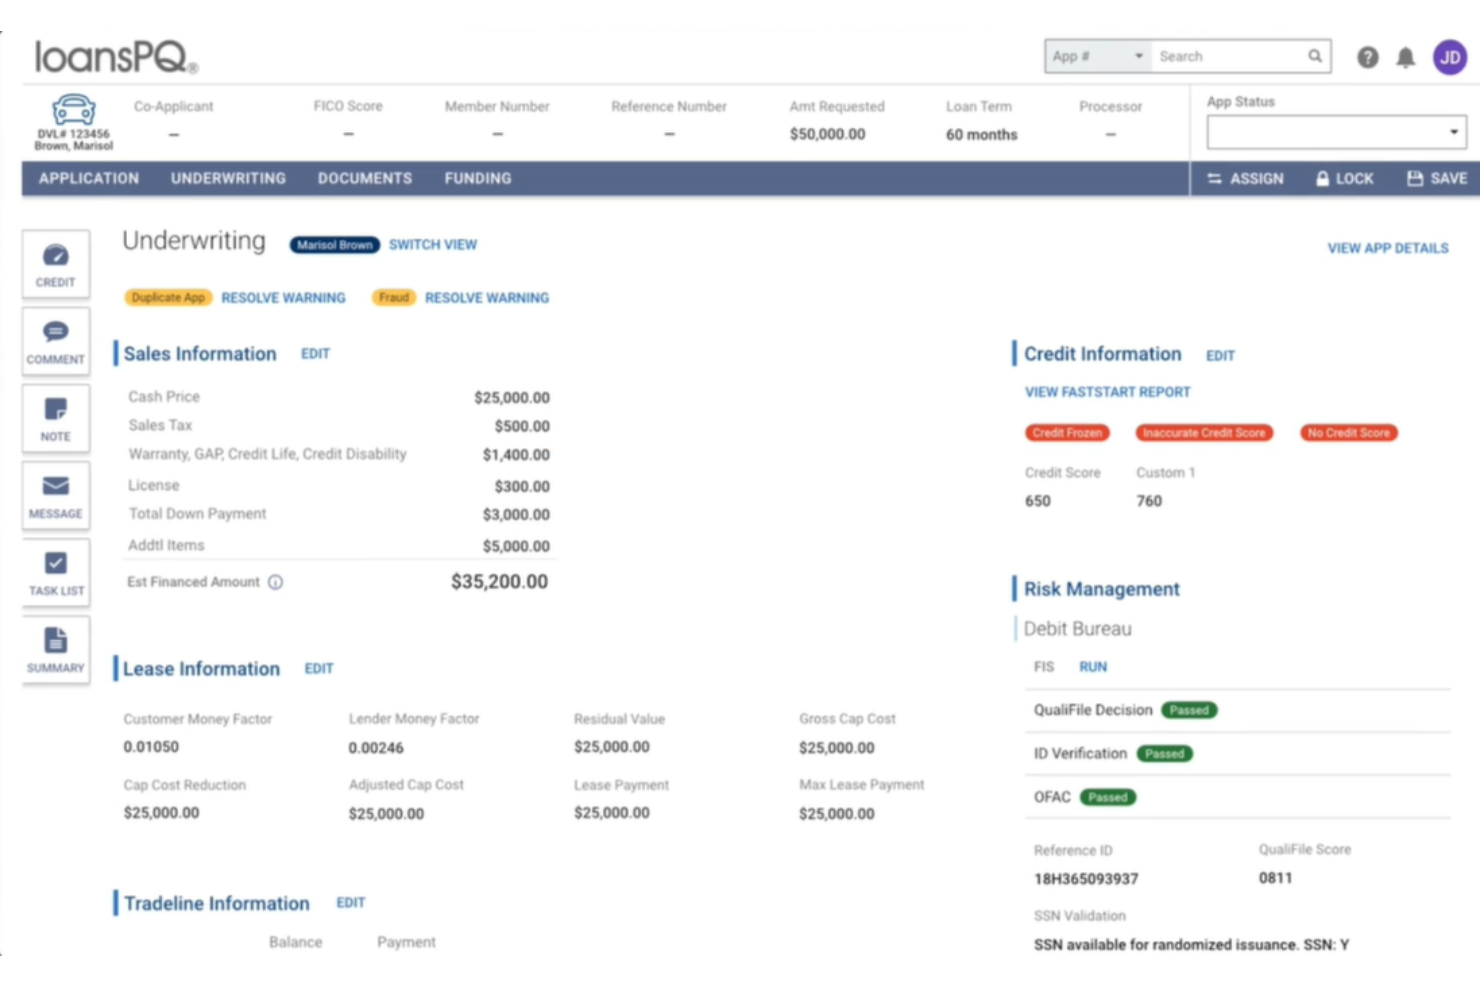
MeridianLink är en programvaruplattform för utlåning för finansinstitut som fokuserar på konsumentutlåning. Den tillhandahåller verktyg för låneupplägg och kontoöppning och tillgodoser behoven hos banker och kreditföreningar.
Varför jag valde MeridianLink: Plattformen är specialiserad på konsumentutlåning och erbjuder en enhetlig lösning som förenklar processen för låneupplägg. MeridianLink tillhandahåller verktyg som hjälper ditt team att fatta snabba och korrekta utlåningsbeslut. Programvarans automatiseringsfunktioner minskar manuella uppgifter och frigör tid för din personal. Skalbarheten gör att du kan utöka din utlåningsverksamhet utan att kompromissa med effektiviteten.
Utmärkande funktioner & integrationer:
Funktioner inkluderar en anpassningsbar portal för låneansökningar som förbättrar låntagarens upplevelse genom att förenkla ansökningsprocessen. Plattformen erbjuder automatiserad kreditprövning, vilket påskyndar lånegodkännanden och förbättrar noggrannheten. MeridianLink tillhandahåller även verktyg för regelefterlevnad som hjälper ditt team att följa branschbestämmelser.
Integrationer inkluderar Fannie Mae, Freddie Mac, Equifax, Experian, TransUnion, Salesforce, Docusign, CoreLogic, Microsoft Dynamics och Fiserv.
Pros and Cons
Pros:
- Specialiserad på konsumentutlåning
- Automatiserad kreditprövning
- Skalbar för tillväxt
Cons:
- Inledande inlärningskurva
- Begränsad offlineåtkomst

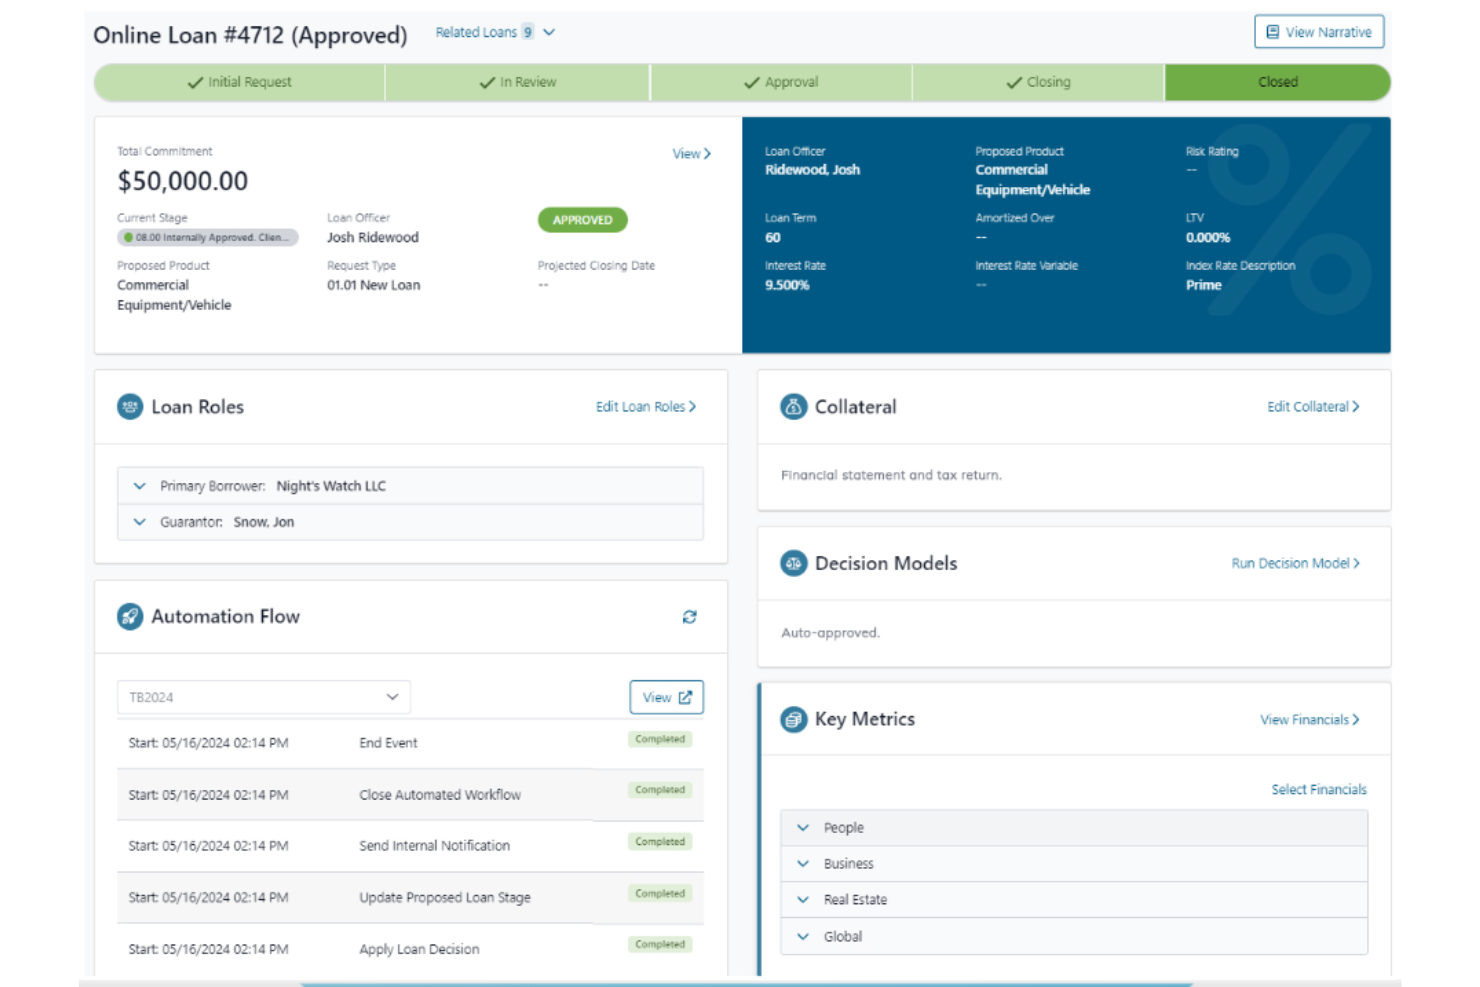
Abrigo är en plattform för utlåning och hantering av kreditrisk för finansiella institutioner som vill förbättra sin kapacitet för riskbedömning. Den hjälper banker och kreditföreningar att hantera låneutgivning och kreditrisk genom sina kraftfulla analys- och efterlevnadsverktyg.
Varför jag valde Abrigo: Den här plattformen utmärker sig inom riskhantering genom att erbjuda avancerad analys som hjälper ditt team att effektivt bedöma kreditrisk. Den innehåller funktioner för stresstestning och scenarioanalys, vilka är avgörande för att förstå potentiella risker i din låneportfölj. Abrigos verktyg för efterlevnadshantering säkerställer att du uppfyller branschreglerna samtidigt som du bibehåller operativ effektivitet. Programvarans omfattande rapporteringsfunktioner ger insikter i din kreditriskprofil och underlättar strategiskt beslutsfattande.
Utmärkande funktioner & integrationer:
Funktionerna omfattar dynamisk låneprissättning, vilket gör att ditt team kan fastställa konkurrenskraftiga räntor baserat på riskbedömning. Plattformen tillhandahåller verktyg för kreditanalys som ger djupgående insikter i låntagarprofiler. Abrigo erbjuder även en centraliserad instrumentpanel som hjälper dig att övervaka viktiga nyckeltal och effektivisera beslutsfattandet.
Integrationerna omfattar Fiserv, CoreLogic, Equifax, Experian, TransUnion, Moody's Analytics, FICO, Wolters Kluwer, Salesforce och Microsoft Dynamics.
Pros and Cons
Pros:
- Avancerad riskanalys
- Omfattande efterlevnadsverktyg
- Funktioner för stresstestning
Cons:
- Begränsad funktionalitet offline
- Kan kräva löpande utbildning

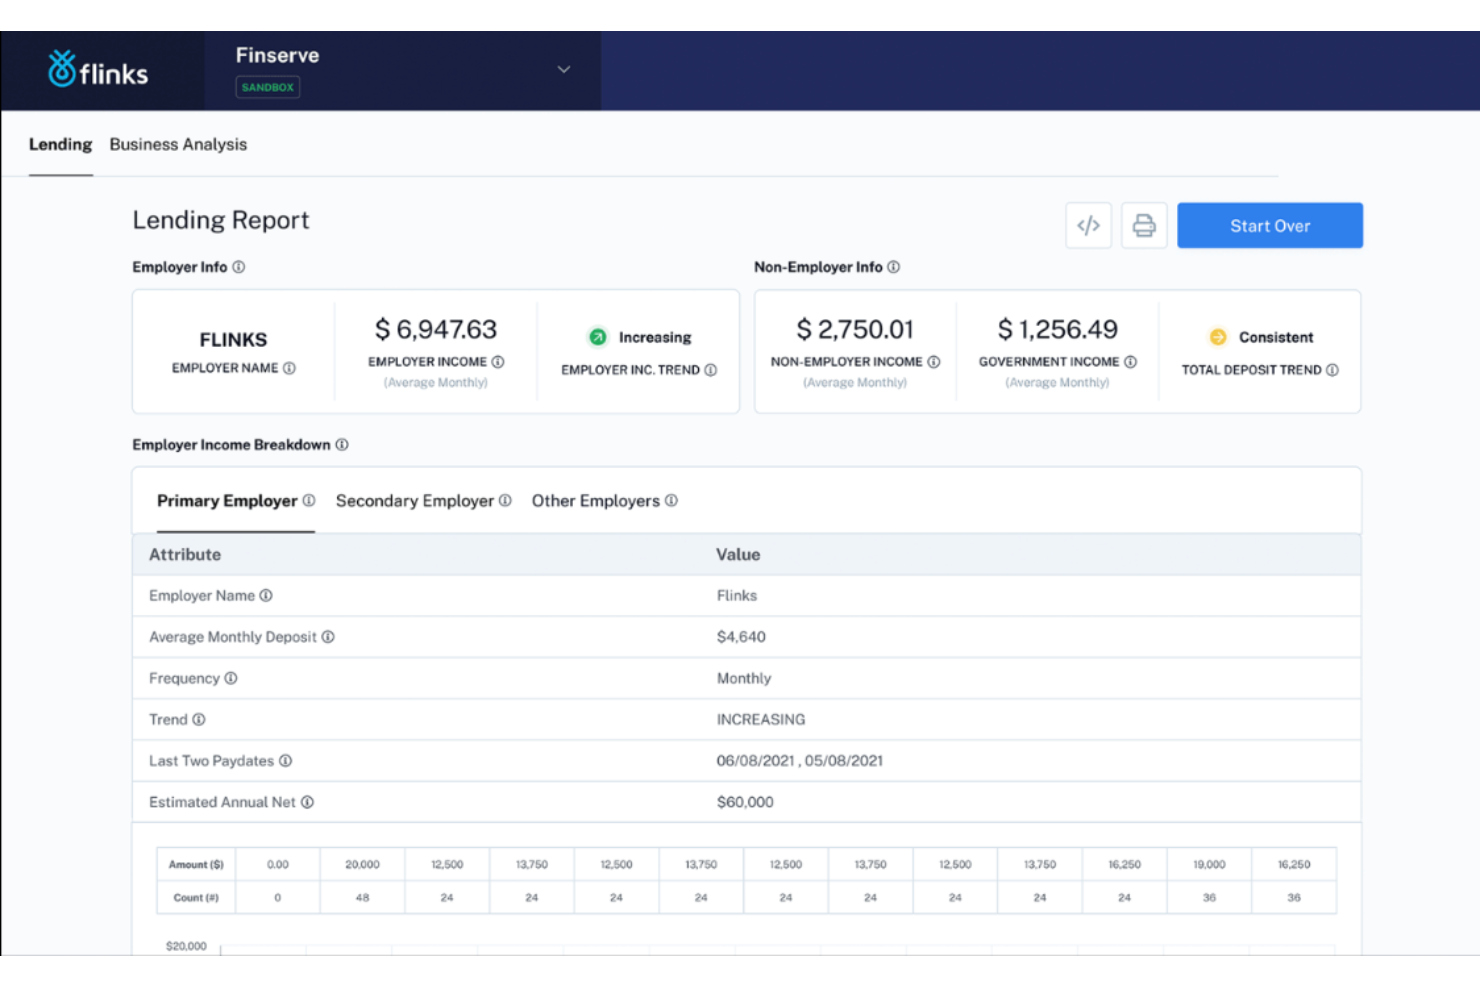
Flinks är en plattform för aggregering av finansiella data som betjänar fintechföretag och finansiella institutioner. Den tillhandahåller verktyg för åtkomst till och analys av finansiella data för att förbättra kreditbedömningar.
Varför jag valde Flinks: Den här plattformen ger tillgång till finansiella data i realtid, vilket är avgörande för välgrundade utlåningsbeslut. Den innehåller funktioner som dataanrikning, vilket hjälper ditt team att få djupare insikter i låntagarprofiler. Flinks erbjuder anpassningsbar dataaggregering för att uppfylla dina specifika krav.
Utmärkande funktioner och integrationer:
Funktioner inkluderar detaljerad transaktionskategorisering, vilket hjälper ditt team att identifiera utgiftsmönster och ekonomiskt beteende. Plattformen erbjuder datanormalisering, vilket gör det enklare att analysera och jämföra finansiella data. Dessutom tillhandahåller Flinks säkerhetsåtgärder för att skydda känslig information.
Integrationer inkluderar QuickBooks, Xero, Plaid, Yodlee, Salesforce, Stripe, PayPal, FreshBooks, Zoho Books och Sage.
Pros and Cons
Pros:
- Åtkomst till data i realtid
- Stark datasäkerhet
- Anpassningsbar dataaggregering
Cons:
- Komplex integrationskonfiguration
- Begränsad funktionalitet offline

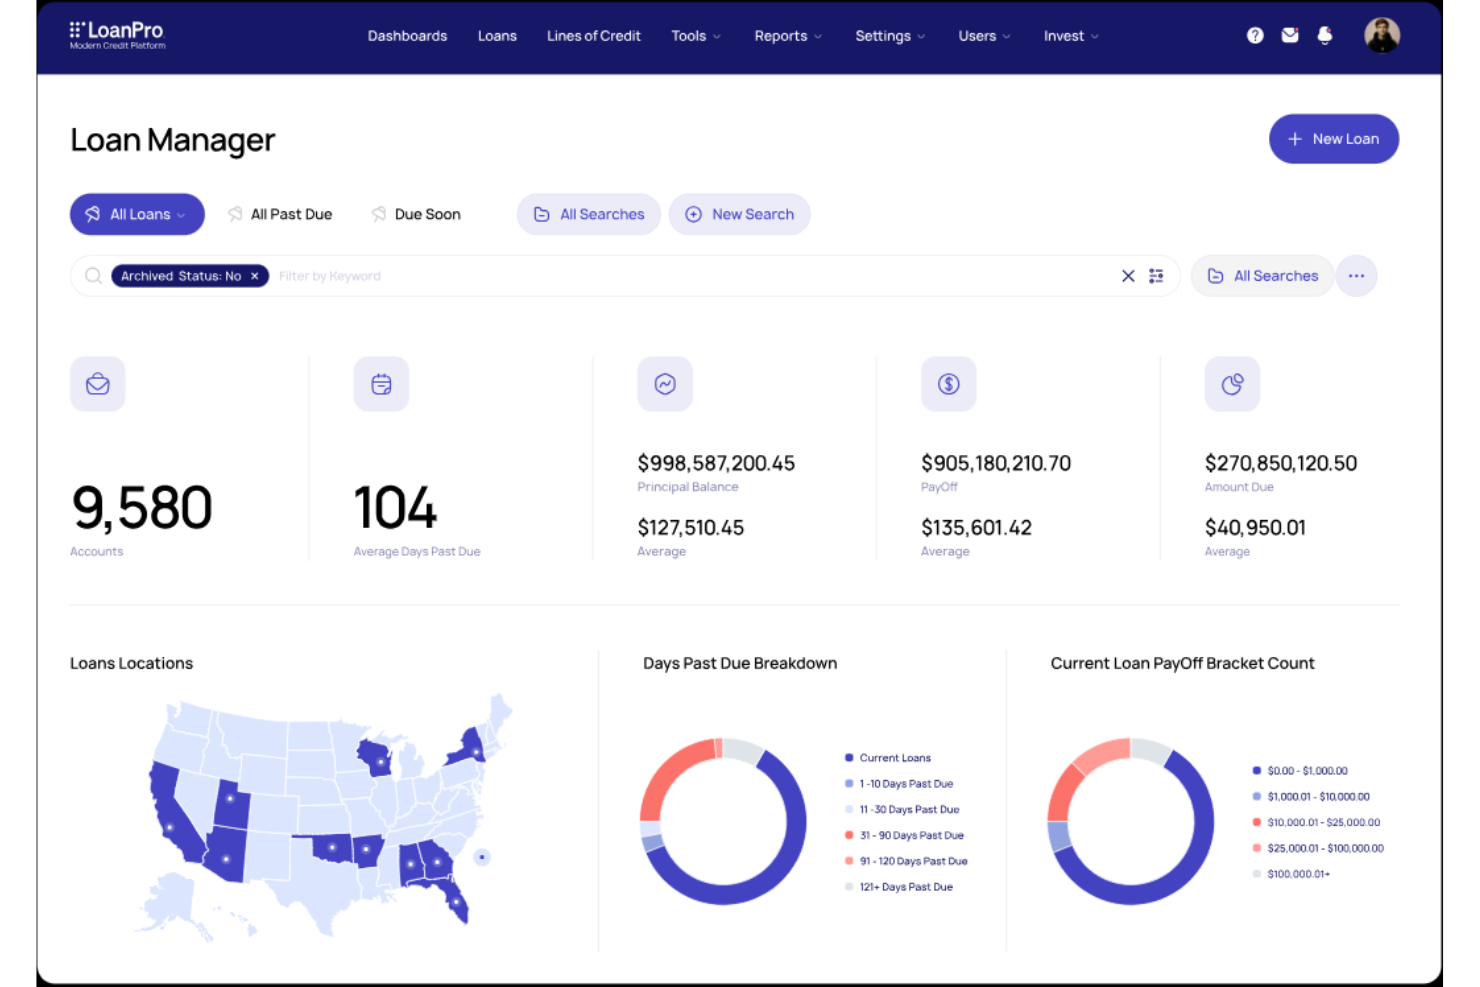
LoanPro är en plattform för lånehantering och låneservice utformad för långivare och serviceleverantörer. Den fokuserar på att automatisera uppgifter inom låneservice och tillhandahålla en uppsättning verktyg för lånehantering.
Varför jag valde LoanPro: Plattformen passar för låneservice och har funktioner som automatiserar fakturering och betalningshantering, vilket minskar teamets manuella arbetsuppgifter. Plattformen erbjuder detaljerade rapporteringsverktyg som hjälper dig att följa låneprestanda och fatta välgrundade beslut. Anpassningsalternativen gör att du kan skräddarsy arbetsflöden för att möta specifika verksamhetsbehov. Med sitt fokus på effektiv låneservice är LoanPro ett bra val för långivare som vill optimera sin verksamhet.
Utmärkande funktioner & integrationer:
Funktioner inkluderar avancerad betalningshantering som stöder flera betalningsmetoder och betalningsscheman, vilket gör det enklare att hantera indrivning. Plattformens verktyg för datavisualisering ger insikter i låneportföljer och hjälper dig att identifiera trender och möjligheter. Dessutom erbjuder LoanPro funktioner för efterlevnadshantering som säkerställer att dina processer följer branschstandarder.
Integrationer inkluderar QuickBooks, Plaid, Salesforce, Authorize.Net, Stripe, Dwolla, LexisNexis, FICO och Twilio.
Pros and Cons
Pros:
- Automatiserar fakturering och betalningar
- Detaljerade rapporteringsverktyg
- Anpassningsbara arbetsflöden
Cons:
- Begränsad funktionalitet offline
- Kan behöva integrationssupport

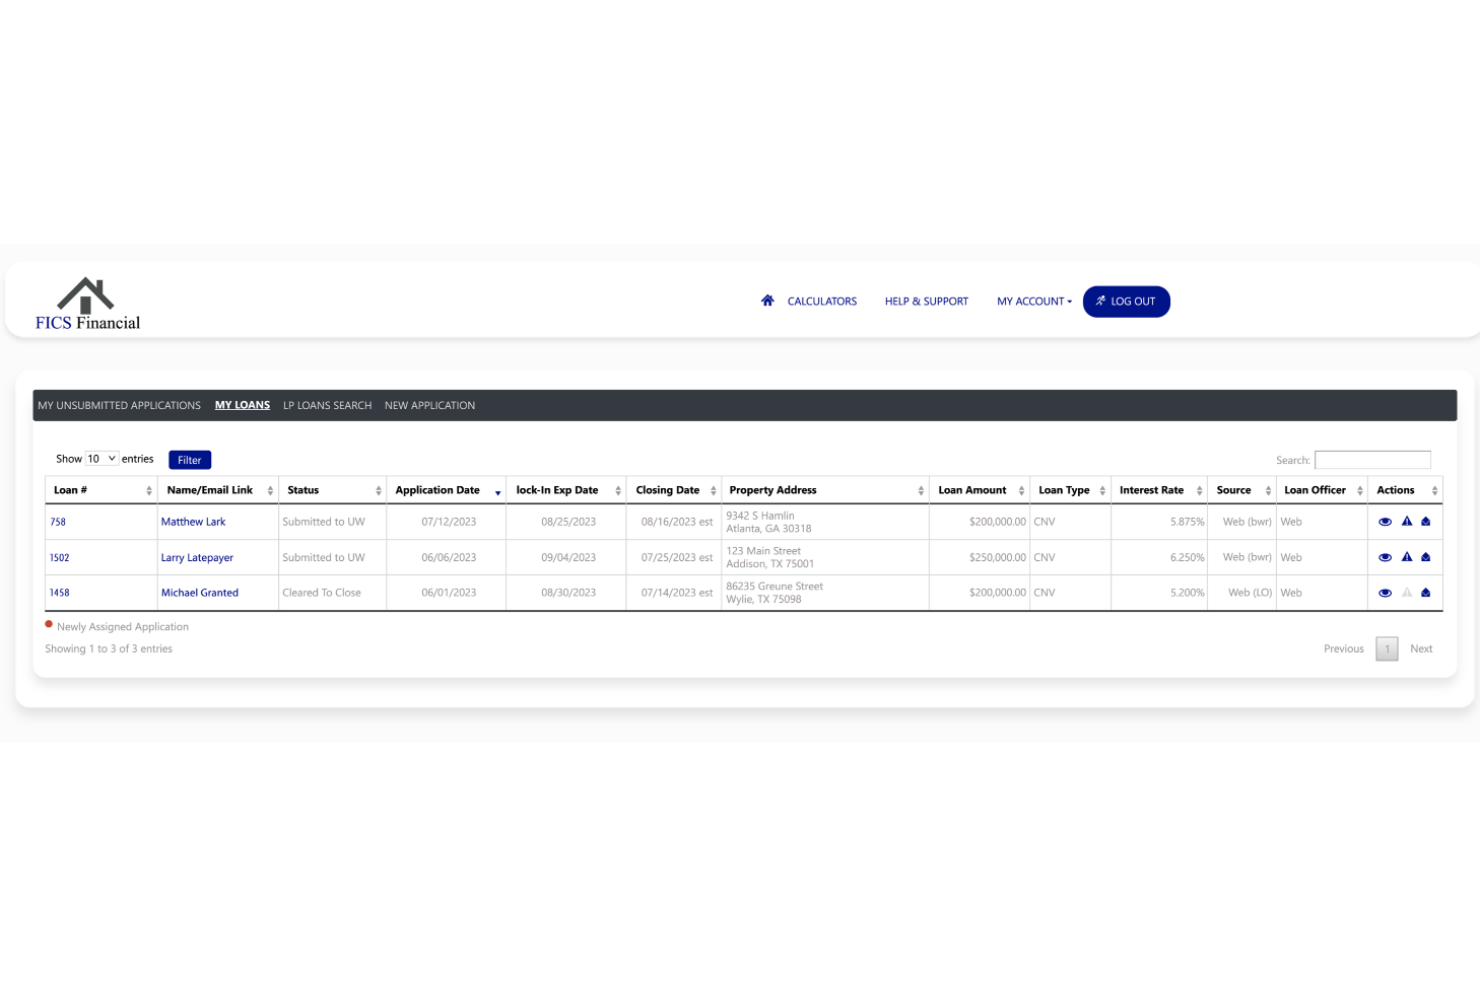
Loan Producer är en programvarulösning för uppläggning av hypotekslån, utformad för långivare och finansiella institutioner. Den underlättar behandling och hantering av hypotekslån från ansökan till avslut.
Varför jag valde Loan Producer: Det här verktyget lämpar sig för uppläggning av hypotekslån och har funktioner som stödjer regelefterlevnad och dokumenthantering. Det erbjuder verktyg för kreditprövning som effektiviserar godkännandeprocessen och gör det enklare för ditt team att hantera låneansökningar. Plattformens fokus på regelefterlevnad bidrar till att säkerställa att dina processer uppfyller branschstandarder. Loan Producers möjlighet att generera rapporter underlättar beslutsfattande och uppföljning av resultat.
Utmärkande funktioner & integrationer:
Funktioner omfattar ett system för digitalisering av dokument, vilket hjälper ditt team att lagra och hämta lånedokument effektivt. Plattformen erbjuder anpassningsbara arbetsflöden, så att du kan utforma processerna efter din affärsmodell. Dessutom tillhandahåller Loan Producer automatiserade kontroller av regelefterlevnad, vilket säkerställer att branschregler följs.
Integrationer omfattar Docusign, CoreLogic, Equifax, TransUnion, Mortgagebot, ComplianceEase, Freddie Mac, Fannie Mae, Calyx Path och Black Knight.
Pros and Cons
Pros:
- Starkt stöd för regelefterlevnad
- Effektiv dokumenthantering
- Anpassningsbara arbetsflöden
Cons:
- Komplex initial konfigurering
- Begränsad funktionalitet offline

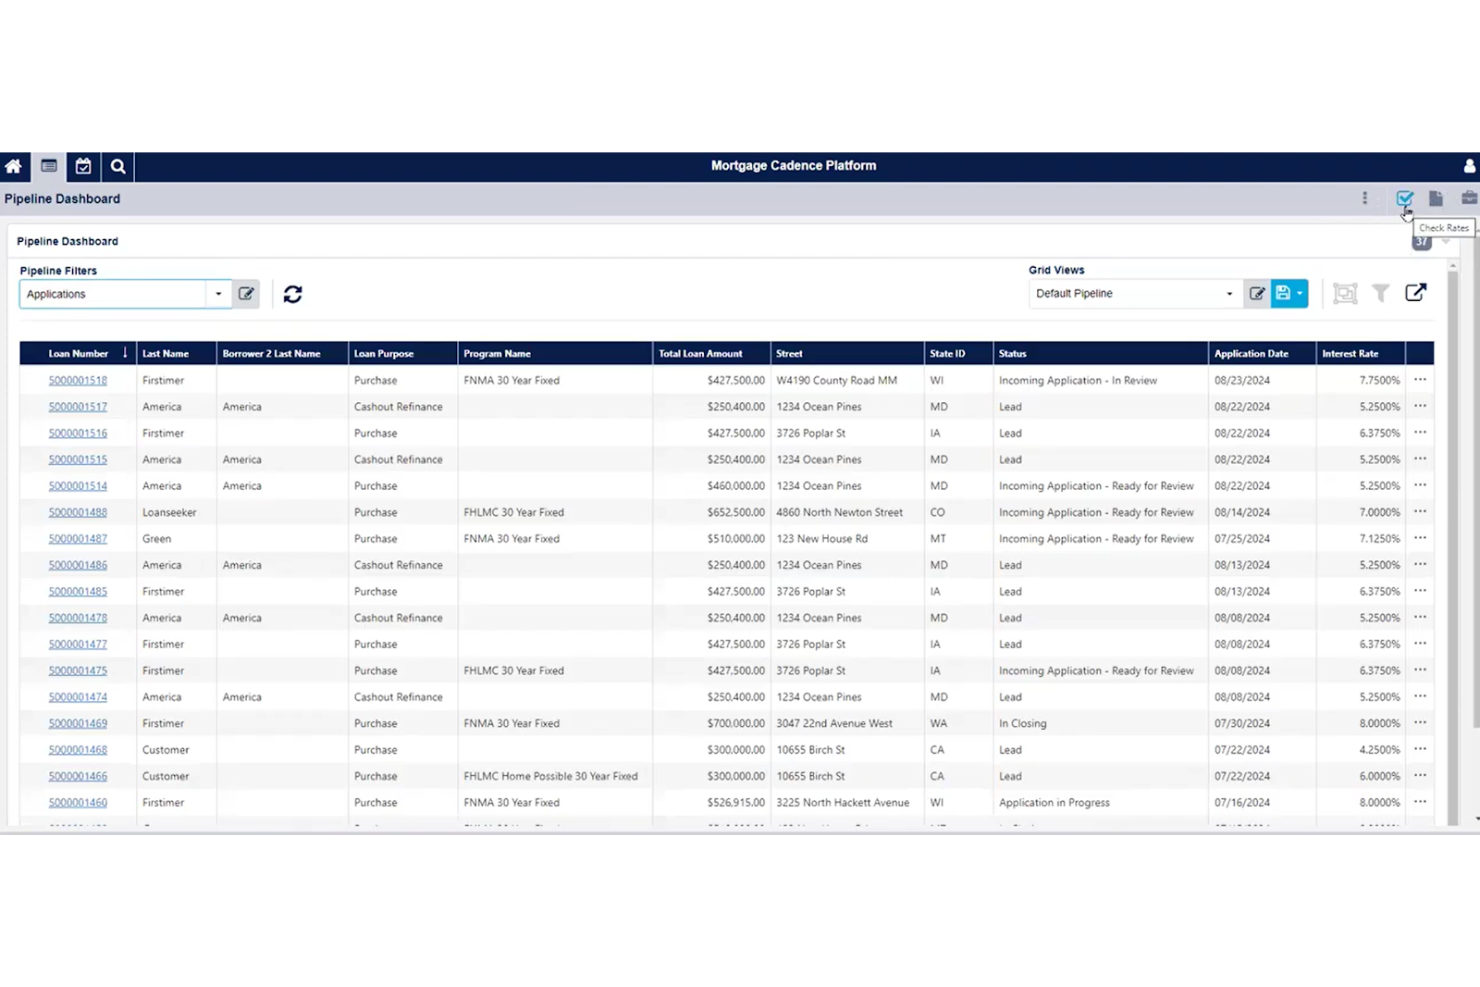
Mortgage Cadence Platform är en heltäckande lösning för bolånehantering, skräddarsydd för långivare som behöver hantera hela lånets livscykel. Den stöder användare från ansökan till avslut och erbjuder en komplett uppsättning verktyg för att hantera bolåneprocesser.
Varför jag valde Mortgage Cadence Platform: Plattformen utmärker sig genom behandling från början till slut och tillhandahåller verktyg som täcker varje steg i bolåneprocessen. Den har en centraliserad instrumentpanel som hjälper ditt team att följa lånets utveckling och hantera uppgifter. Plattformens funktioner för dokumenthantering säkerställer att alla nödvändiga handlingar är organiserade och lättillgängliga. Dessutom hjälper dess verktyg för regelefterlevnad dig att uppfylla myndighetskrav utan besvär.
Utmärkande funktioner & integrationer:
Funktioner inkluderar en intuitiv arbetsflödesmotor som vägleder ditt team genom varje steg i bolåneprocessen, vilket minskar antalet fel och förbättrar effektiviteten. Plattformen tillhandahåller analyser i realtid som ger insikter i låneprestanda och trender. Mortgage Cadence erbjuder även anpassningsbara mallar, så att du kan skräddarsy dokument efter ditt varumärke och dina affärsbehov.
Integrationer inkluderar Fannie Mae, Freddie Mac, Microsoft Word, Excel, CoreLogic, Equifax, Experian, TransUnion och Salesforce.
Pros and Cons
Pros:
- Starkt stöd för regelefterlevnad
- Anpassningsbara dokumentmallar
- Analyser i realtid
Cons:
- Komplex initial konfiguration
- Begränsad offlineåtkomst
Annan programvara för kreditprövning av lån
Här är några ytterligare alternativ för programvara för kreditprövning av lån som inte kom med på min kortlista men som ändå är värda att titta närmare på.
- Mortgage Automator
Bäst för mindre långivare
- Path Software
Bäst för stora företag
- Finflux
Bäst för tillväxtmarknader


Så utvärderar jag programvara för kreditprövning av lån
Jag delar upp min utvärdering i grundläggande kriterier som varje verktyg måste uppfylla – till exempel automatiserat kreditbeslutsfattande och granskningsspår – samt särskiljande faktorer som gör att en plattform utmärker sig för specifika arbetsflöden inom utlåning.
Kärnfunktioner (grundkrav för denna lista)
När jag väljer verktyg till min lista bedömer jag varje verktyg på en skala från 0 (erbjuder inte funktionen) till 5 (utmärker sig inom området) för varje kärnfunktion som anges nedan. Därefter omvandlar jag verktygets totalpoäng till en procentsats. Varje verktyg måste uppnå en totalpoäng på minst 65 % för att komma i fråga för inkludering.
- Automatiserat kreditbeslutsfattande: Jag utvärderar om plattformen kan tillämpa regler, poängkort eller modeller för att generera rekommendationer om godkännande, avslag eller vidare granskning utan manuella ingrepp i varje steg.
- Riskbedömning & analys: Varje verktyg bör gå längre än att visa en kreditupplysningspoäng – jag letar efter riskberäkningar baserade på flera faktorer, som DTI, LTV, DSCR och sannolikhet för fallissemang.
- Inläsning av låntagaruppgifter: Jag granskar hur plattformen hanterar datainsamlingen, från grundläggande dokumentuppladdningar till OCR-baserad extrahering från deklarationer, kontoutdrag och finansiella rapporter.
- Integrationer med tredje part: Anslutning till kreditupplysningsföretag, KYC/AML-leverantörer och tjänster för inkomstverifiering är viktigt – jag tittar både på färdiga anslutningar och API:ernas flexibilitet.
- Konfigurerbara arbetsflöden för kreditprövning: Plattformen bör låta ert team justera godkännandenivåer, dirigering av undantag och granskningssteg för olika låneprodukter utan att vara beroende av leverantörens utvecklingsteam.
- Efterlevnad & granskningsspår: Jag utvärderar hur verktyget hanterar regulatorisk dokumentation, som meddelanden om negativa beslut och beslutsloggning, eftersom tillsynsmyndigheter förväntar sig en tydlig, oföränderlig dokumentation av varje åtgärd i kreditprövningen.
När jag har en lista över verktyg som uppfyller kriterierna tittar jag på vad som särskiljer varje plattform.
Särskiljande faktorer (det som skiljer leverantörerna åt)
Så här jämför jag olika leverantörer:
Utmärkande funktioner
Omvandling och analys av finansiella rapporter är en viktig faktor – jag letar efter verktyg som automatiskt kan extrahera och standardisera låntagares ekonomiska uppgifter för flera perioder, vilket sparar timmar av manuell datainmatning vid granskning av kommersiella kreditärenden. Analys av portföljrisk fångar också min uppmärksamhet, särskilt instrumentpaneler som visar koncentrationsexponering och resultat från stresstester för hela er låneportfölj. Utöver kreditbeviljningen kontrollerar jag om plattformen stöder övervakning av lånevillkor med automatiska varningar vid överträdelser, eftersom det utökar verktygets värde långt bortom det ursprungliga kreditbeslutet.
Bortom funktionerna
Jag utvärderar hur väl en plattform integreras med kärnbankssystem och plattformar för låneuppläggning som FIS, Fiserv eller nCino, eftersom ett frånkopplat verktyg för kreditprövning skapar datasilor som fördröjer godkännanden. Specialisering på lånetyper är också viktigt – ett verktyg som är byggt för CRE och utrustningsfinansiering hanterar helt andra arbetsflöden än ett som är utformat för konsument- eller bostadslån. Jag tar även hänsyn till implementeringstider, särskilt om leverantören erbjuder färdiga mallar för kreditprövning per lånetyp som hjälper ert team att snabbare komma i produktion.
Så väljer du programvara för kreditprövning av lån
Det är lätt att fastna i långa funktionslistor och komplexa prisstrukturer. Här är en checklista över faktorer att tänka på, så att du kan hålla fokus när du arbetar dig igenom din unika process för val av programvara.
| Faktor | Vad du bör överväga |
| Skalbarhet | Kan programvaran växa i takt med företagets behov? |
| Integrationer | Kan den integreras med dina befintliga system? |
| Anpassningsmöjligheter | Kan den anpassas efter teamets arbetsflöde? |
| Användarvänlighet | Är programvaran intuitiv för teamet att använda? |
| Budget | Ryms den inom dina ekonomiska begränsningar? |
| Säkerhetsåtgärder | Hur skyddar den din känsliga information? |
| Support | Finns det tillförlitlig kundsupport? |
| Efterlevnad | Uppfyller den branschens regulatoriska krav? |
Trender inom programvara för kreditprövning av lån
I min undersökning samlade jag in otaliga produktuppdateringar, pressmeddelanden och versionsloggar från olika leverantörer av programvara för kreditprövning av lån. Här är några framväxande trender som jag håller ögonen på.
- AI-drivet beslutsfattande: AI används i allt större utsträckning för att bedöma låntagares risk och behandla ansökningar snabbare. Detta hjälper långivare att fatta mer välgrundade beslut utan manuella ingripanden. Leverantörer som TurnKey Lender har integrerat AI för att förbättra sina system för kreditbedömning.
- Blockkedja för transparens: Blockkedjeteknik undersöks för att skapa säkra och transparenta låneposter. Den säkerställer dataintegritet och minskar bedrägerier, vilket gör den till en lovande funktion för finansiella institutioner. Vissa plattformar testar blockkedja för säker dokumenthantering.
- Förbättrad riskanalys: Avancerade analysverktyg blir avgörande för att korrekt bedöma kreditrisk. Dessa verktyg ger insikter i låntagares beteende och marknadstrender, vilket gör det möjligt för långivare att justera sina strategier. Abrigo fokuserar till exempel på att erbjuda detaljerad analys för riskbedömning.
- Molnbaserade lösningar: Allt fler leverantörer övergår till helt molnbaserade system för att förbättra åtkomst och skalbarhet. Detta gör det möjligt för långivare att hantera verksamheten på distans och skala sina tjänster efter behov. Plattformar som MeridianLink erbjuder molnbaserade lösningar som stödjer växande företag.
- ESG-integration: Miljömässiga, sociala och bolagsstyrningsrelaterade (ESG) faktorer blir en del av kriterierna för kreditprövning. Långivare använder ESG-data för att fatta beslut som överensstämmer med hållbara metoder. Vissa programvaror innehåller nu ESG-bedömning för att attrahera investerare med ett socialt ansvarstagande.
Vad är programvara för kreditprövning av lån?
Programvara för kreditprövning av lån är ett digitalt verktyg som automatiserar och underlättar lånegodkännande genom att bedöma låntagares risk och hantera sökandedata. Ekonomer som lånehandläggare och kreditprövare samt långivande institutioner använder vanligtvis dessa verktyg för att förbättra effektiviteten och noggrannheten i sina arbetsflöden.
Funktioner för automatiserat beslutsfattande, riskanalys och regelefterlevnad stödjer snabbare handläggning, bättre riskbedömning och efterlevnad av regelverk. Sammantaget ger dessa verktyg ett betydande värde genom att minska manuella uppgifter och förbättra kvaliteten på kreditbesluten.
Funktioner i programvara för kreditprövning av lån
Håll utkik efter följande viktiga funktioner när du väljer programvara för kreditprövning av lån.
- Automatiserat beslutsfattande: Denna funktion använder algoritmer för att snabbt bedöma låntagares risk, vilket hjälper långivare att fatta mer välgrundade beslut.
- Riskanalys: Ger djupgående insikter i låntagares beteende och marknadstrender, vilket gör det möjligt för långivare att anpassa sina strategier för lånetjänster därefter.
- Hantering av regelefterlevnad: Säkerställer att alla processer uppfyller branschens regelverk och minskar risken för bristande efterlevnad.
- Dokumenthantering: Organiserar och lagrar nödvändiga dokument effektivt, vilket gör det enkelt att komma åt och hantera lånedokument.
- Kreditbedömning: Utvärderar låntagares kreditvärdighet och inkassoverksamhet med hjälp av olika datapunkter, vilket förbättrar kreditbeslutens noggrannhet.
- Anpassningsbara arbetsflöden: Gör det möjligt för långivare att anpassa programvaran efter sina affärsprocesser, vilket förbättrar den operativa effektiviteten.
- Analys i realtid: Ger aktuella insikter i lånens resultat, vilket bidrar till bättre beslutsfattande och strategijusteringar.
- Låneupplägg: Hanterar låneansökningsprocessen från inskickande till godkännande och säkerställer ett smidigt arbetsflöde.
- ESG-integration: Integrerar miljömässiga, sociala och bolagsstyrningsrelaterade faktorer i utlåningskriterierna och attraherar investerare med ett socialt ansvarstagande.
- Molnbaserad åtkomst: Möjliggör fjärrhantering av låneverksamheten och ger skalbarhet och flexibilitet åt växande företag.
Fördelar med programvara för kreditprövning av lån
Implementering av programvara för kreditprövning av lån ger flera fördelar för ditt team och ditt företag. Här är några av de fördelar du kan se fram emot:
- Snabbare beslut: Automatiserat beslutsfattande påskyndar godkännandeprocessen, vilket gör att ditt team kan hantera fler ansökningar på kortare tid.
- Förbättrad noggrannhet: Riskanalys och funktioner för kreditbedömning ökar precisionen i utlåningsbesluten och minskar sannolikheten för uteblivna betalningar.
- Regulatorisk efterlevnad: Verktyg för efterlevnadshantering hjälper till att säkerställa att dina processer följer branschstandarder och minimerar risken för sanktioner.
- Förbättrad organisation: Dokumenthantering håller alla lånehandlingar organiserade och tillgängliga, vilket gör det enklare för ditt team att hitta nödvändig information.
- Större flexibilitet: Anpassningsbara arbetsflöden låter dig anpassa programvaran efter dina specifika affärsbehov och förbättrar den övergripande effektiviteten.
- Strategiska insikter: Analys i realtid ger värdefulla insikter i låneprestanda och underlättar strategisk planering och justeringar.
- Skalbarhet: Molnbaserad åtkomst stödjer tillväxt och gör det möjligt för dig att utöka verksamheten utan att effektiviteten försämras.
Kostnader och priser för programvara för låneprövning
För att välja programvara för låneprövning behöver du förstå de olika prismodellerna och tillgängliga planerna. Kostnaderna varierar beroende på funktioner, teamets storlek, tillägg och annat. Tabellen nedan sammanfattar standardplaner, genomsnittliga priser och typiska funktioner i programvarulösningar för låneprövning.
Jämförelsetabell för planer för programvara för låneprövning
| Plantyp | Genomsnittligt pris | Vanliga funktioner |
| Gratisplan | $0 | Grundläggande dokumenthantering, begränsad kreditbedömning och minimala funktioner för efterlevnad. |
| Personlig plan | $20-$50/ användare/ månad | Förbättrad kreditbedömning, grundläggande analys och begränsade anpassningsalternativ. |
| Företagsplan | $50-$100/ användare/ månad | Fullständig dokumenthantering, avancerad riskanalys, efterlevnadshantering och integrationer. |
| Storföretagsplan | $100-$200/ användare/ månad | Omfattande analys, fullständig anpassning, dedikerad support och ESG-integration. |
Vanliga frågor om programvara för låneprövning
Här är några svar på vanliga frågor om programvara för låneprövning.
Vad bör du inte göra när du använder programvara för låneprövning?
Under handläggningen av ditt lån bör du undvika att ta på dig nya skulder eller göra större ekonomiska förändringar, som att avsluta kreditkort eller konton. Sådana åtgärder kan förändra din skuldkvot och påverka dina chanser att få lånet godkänt. Det är viktigt att upprätthålla en stabil ekonomisk aktivitet under denna period för att säkerställa en smidig låneprövning.
Vilka är låneprövningens tre C:n när du använder programvara för låneprövning?
Låneprövningens tre C:n är betalningsförmåga, kreditvärdighet och säkerhet. Dessa faktorer hjälper lånehandläggare att bedöma din ekonomiska situation och din förmåga att återbetala lånet. Betalningsförmåga omfattar dina inkomster och befintliga skulder, kreditvärdighet avser din historik av lån och krediter, och säkerhet är den tillgång som är knuten till lånet.
Hur kan programvara för låneprövning förbättra låneprövningsprocessen?
Programvara för låneprövning automatiserar många av de manuella uppgifter som ingår i låneprövningen och förbättrar snabbheten och noggrannheten. Den hjälper ditt team att bedöma låntagarens risk mer effektivt och säkerställer efterlevnad av bestämmelser. Programvarans analysverktyg ger insikter som stödjer bättre beslutsfattande.
Varför är efterlevnad viktigt i programvara för låneprövning?
Efterlevnad är viktigt inom låneprövning för att säkerställa att utlåningsrutinerna uppfyller lagstadgade och regulatoriska krav. Bristande efterlevnad kan leda till sanktioner och skadat anseende. Programvara för låneprövning innehåller funktioner för efterlevnadshantering som hjälper till att upprätthålla dessa krav och minskar risken för din institution.
Vad händer nu?
Redo att bygga vidare på din kompetens som ekonom?
Prenumerera på vårt kostnadsfria nyhetsbrev för expertråd, guider och insikter från ekonomichefer som formar teknikens utveckling.