

Programvara för låneuppläggning av företagslån hanterar företagsutlåning från mottagande av ansökningar till kreditprövning, godkännande, avslut och överlämning till låneadministration. Den bästa programvaran ger långivare strukturerad finansiell analys, kontroller för kreditpolicy, dokumenthantering, godkännandeflöden, säkerhetsspårning och integrationer med kärnsystem.
Den här guiden jämför ledande alternativ utifrån funktioner, prissättning, implementeringsbehov och lämplighet, så att ditt utlåningsteam kan välja programvara som stöder korrekta beslut, revisionsklara register och tydlig överblick över lånepipen.
Varför du kan lita på våra programvarurekommendationer
6,700+
Reviews
20
Industry experts
16+
Evaluation factors
14
Years
Våra recensioner speglar vårt oberoende omdöme — inte ett säljbudskap. Läs mer om hur vi förblir transparenta.
För den här guiden utvärderade vi verktyg genom praktisk testning och oberoende research, och betygsatte verktygen enligt våra urvalskriterier.
Våra recensioner speglar vårt mänskliga redaktionella omdöme, inte ett säljbudskap.
Jämförelsetabell för programvara för låneuppläggning av företagslån
Den här jämförelsetabellen sammanfattar prisuppgifterna för mina främsta val av programvara för låneuppläggning av företagslån:
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bäst för pipelines med flera lånetyper | Gratis demo tillgänglig | Pris på begäran | Website | |
| 2 | Bäst för kreditbeslut för små och medelstora företag | Gratis demo tillgänglig | Pris på begäran | Website | |
| 3 | Bäst för granskningsklara kreditadministrativa arbetsflöden | Gratis demo tillgänglig | Pris på begäran | Website | |
| 4 | Bäst för kreditanalysdriven kreditbedömning | Gratis demonstration tillgänglig | Pris på begäran | Website | |
| 5 | Bäst för portfölj- och lånevillkorsuppföljning i stora banker | Gratis demo tillgänglig | Pris på begäran | Website | |
| 6 | Bäst för utlåning under hela livscykeln | Gratis demo tillgänglig | Pris på begäran | Website | |
| 7 | Bäst för Salesforce-baserad låneinitiering | Gratis demo tillgänglig | Pris på begäran | Website | |
| 8 | Bäst för banker med komplexa kreditanalysbehov | Gratis demo tillgänglig | Pris på begäran | Website | |
| 9 | Bäst för kreditgarantigivning av syndikerade lån på företagsnivå | Gratis demonstration tillgänglig | Pris på begäran | Website | |
| 10 | Bäst för lokala banker med Jack Henry-kärnsystem | Ej tillgängligt | Pris på begäran | Website |


Recensioner av programvara för låneuppläggning av företagslån
Nedan följer mina sammanfattningar av de bästa plattformarna för låneuppläggning av företagslån som kom med på min kortlista. I mina recensioner granskas varje plattforms funktioner, bästa användningsområden och funktionalitet, så att du kan hitta det alternativ som passar bäst.

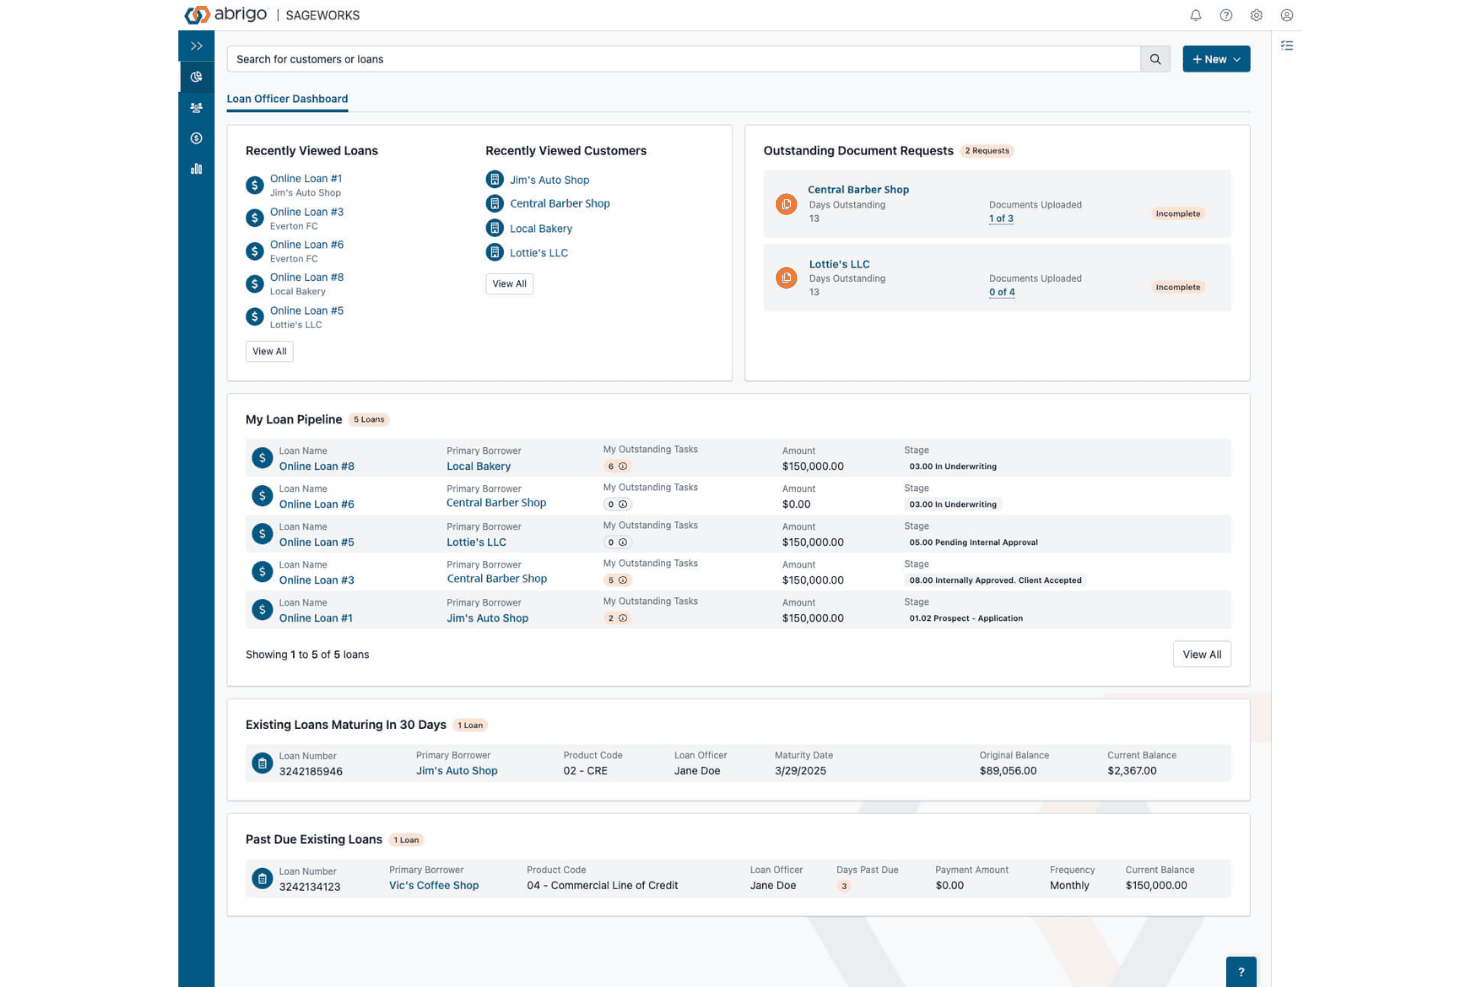
Abrigo följer upp information om lånepipelines, uppgifter och dokumentförfrågningar för utlåningsteam. Abrigo är en plattform för låneorigination som hanterar mottagning av ansökningar, kreditbedömning, pipelineuppföljning och portföljhantering.
Vem passar Abrigo bäst för?
Abrigo passar bra för lokala banker och kreditföreningar som beviljar kommersiella lån, småföretagslån, byggnadslån och jordbrukslån och vill hantera dem i ett och samma system.
Därför valde jag Abrigo
Abrigo hamnade på min lista eftersom plattformen hanterar alla dessa lånetyper, så att teamet arbetar med varje pipeline på samma plats. AI-driven spridning av finansiella uppgifter och global kassaflödesanalys överför data från kreditbedömning till avslut utan att den behöver matas in på nytt.
Abrigos viktigaste funktioner
- Uppföljning av lånevillkor och påminnelsepunkter: Markerar avvikelser från lånevillkor och följer upp påminnelsepunkter efter avslut, så att portföljövervakningen fortsätter efter lånets uppläggning.
- AI-baserad lånepoängsättning för småföretag: Utvärderar branschtrender, finansiella rapporter och banktransaktionsdata för att generera lånebeslut, med möjlighet till granskning av långivaren.
- Stöd för efterlevnad av CFPB 1071: Obligatoriska datafält för småföretag är inbyggda i låntagarinriktade formulär, med rapportexporter och dataskiljeväggar som separerar skyddad demografisk information.
- Abrigo APX-prestandacenter: Följer upp skapad kapacitet, tid till finansiering, AI-agenternas aktivitet och identifierade undantag i hela utlåningspipelinen.
Abrigos integrationer
Abrigo integreras med Adobe, DocuSign, Equifax, Persona, Plaid, Route One och Xactus. Plattformen tillhandahåller även ett API för anpassade integrationer.
Pros and Cons
Pros:
- Omfattar utlåning till jordbruk och byggsektorn
- Ingen återinmatning mellan kreditbedömning och avslut
- Följer upp lånevillkor efter lånets uppläggning
Cons:
- Konfigurationen kan göra implementeringen tidskrävande
- Automatiserad poängsättning är begränsad till småföretagslån
Learn more about Abrigo: Bäst för kreditbeslut för små och medelstora företag
- Gratis demo tillgänglig
- Pris på begäran
Biz2X låter banker övervaka låneportföljens hälsa, betalningar och riskpoäng. Biz2X är en molnbaserad låneorigineringsplattform med eget varumärke som kombinerar digital insamling av ansökningar, kreditbeslut, finansiell analys och övervakning av låneportföljen efter avslut.
Vem passar Biz2X bäst för?
Biz2X passar bra för banker, kreditunioner och fintechföretag som beviljar lån till små och medelstora företag och vill basera besluten på kassaflödesdata.
Varför jag valde Biz2X
Jag valde Biz2X för hur plattformen bygger kreditbeslut utifrån kassaflödesdata. Analysverktyget för kontoutdrag analyserar kassaflödet på transaktionsnivå, flaggar riskmönster och BA-poängen skapar en profil över låntagarens ekonomiska hälsa utifrån detta beteende tillsammans med kreditupplysningsdata. Tillsammans med en kodfri beslutsmotor som automatiskt godkänner eller eskalerar ärenden baserat på er kreditpolicy kan kreditanalytiker gå från ansökan till beslut utan de vanliga manuella flaskhalsarna.
Viktiga funktioner i Biz2X
- Självbetjäningsportal för låntagare: Låter sökande skicka in dokument, följa ansökans status och ta emot information om erbjudanden via en digital portal med eget varumärke.
- Instrumentpanel för portföljövervakning: Delar upp låneportföljen i kategorierna riskutsatta, måttliga, sunda och förnyelse, med regionala värmekartor och detaljerade vyer.
- Övervakning av lånevillkor och regelefterlevnad: Följer automatiskt lånevillkor på lånenivå, utlöser varningar vid överträdelser och genererar rapporter som är klara för revision.
- Automatisering av SBA-låneprocesser: Stöder programmen 7(a), 504, Express, CAPLines och Microloan med automatiserade kontroller av SBA-behörighet och direkt elektronisk inlämning via E-Tran.
Biz2X-integrationer
Biz2X integreras med AWS, CSC, DocuSign, Equifax, Experian, FICO, Plaid och Finicity. Plattformen tillhandahåller även REST API:er för anpassade integrationer.
Pros and Cons
Pros:
- Bedömer kreditvärdighet utifrån kassaflöde utöver kreditupplysningsdata
- Eget varumärke på skärmar riktade till låntagare
- Betjänar banker, kreditunioner och fintechföretag
Cons:
- Begränsat underlag för komplexa strukturer på mellanstora företag
- Utformad kring lånestorlekar för små och medelstora företag
Learn more about Biz2X: Bäst för granskningsklara kreditadministrativa arbetsflöden
- Gratis demo tillgänglig
- Pris på begäran
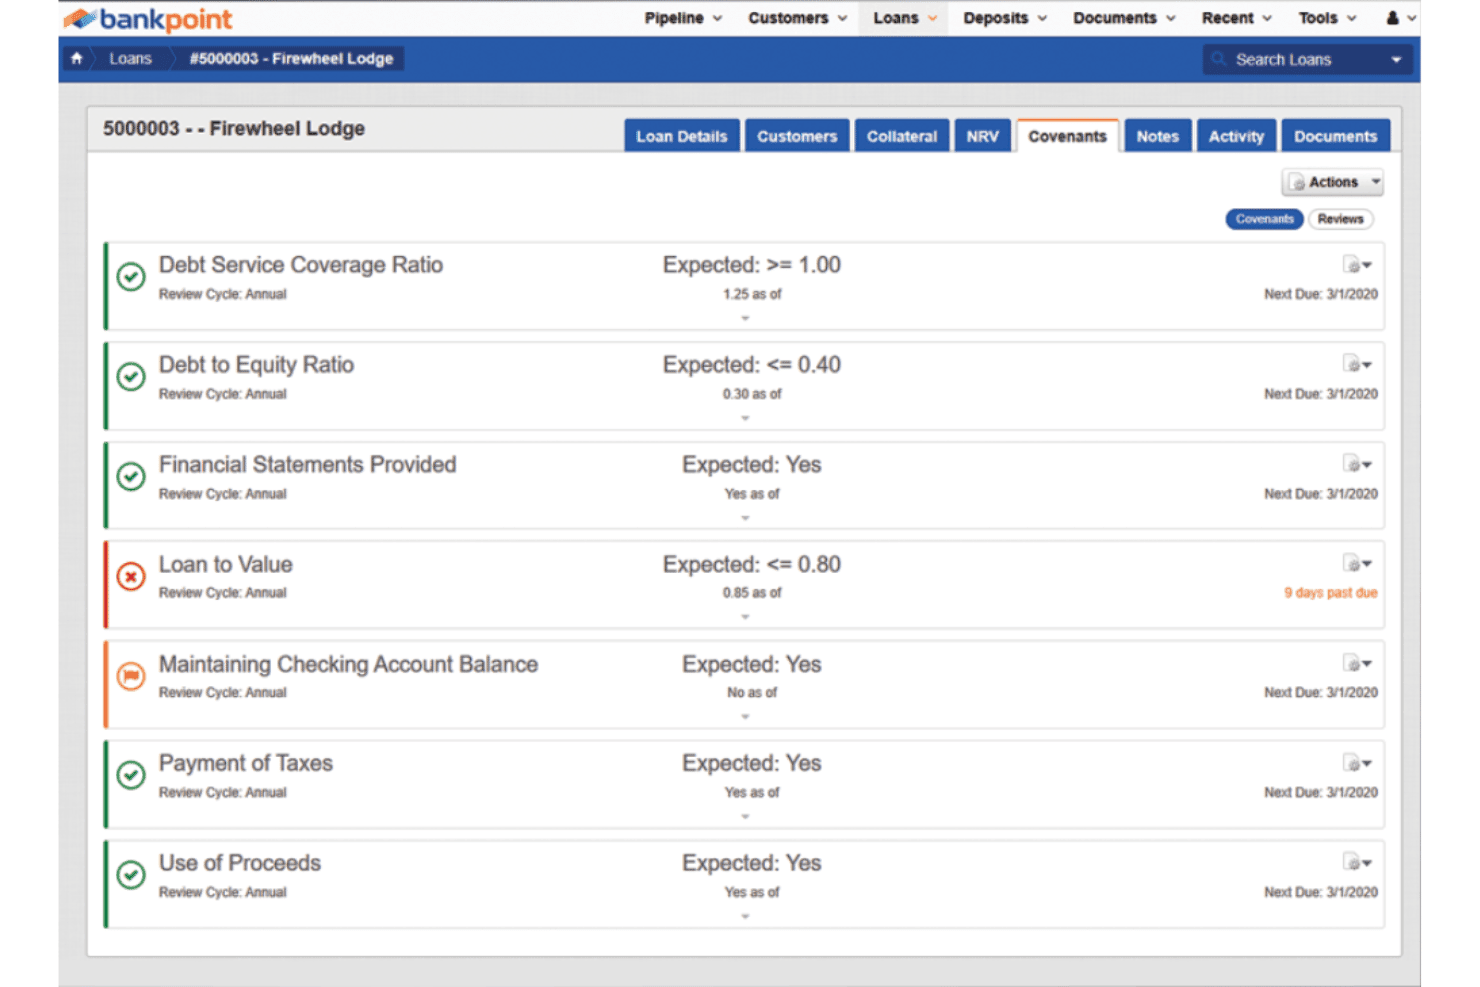
BankPoint följer upp lånevillkor och flaggar automatiskt efterlevnadsproblem. BankPoint är en kommersiell utlåningsplattform som hanterar uppföljning av affärspipeline, kreditadministration, övervakning av lånevillkor och avvikelser, dokumenthantering samt portföljrapportering.
För vem passar BankPoint bäst?
BankPoint passar för lokala och regionala banker där beredskap inför granskningar och uppföljning av lånevillkor är ständigt prioriterade områden.
Varför jag valde BankPoint
Jag valde BankPoint som en av de bästa lösningarna eftersom dess kreditadministrativa lager är särskilt utformat för att säkerställa beredskap inför granskningar, på ett sätt som de flesta kommersiella lånehanteringssystem behandlar som en efterhandsfråga. Varje ändring av riskklassning, avskrivning och lån utan ränteintäktsföring går genom ett automatiserat arbetsflöde för kreditåtgärder som omedelbart skapar ett fullständigt revisionsspår. Jag uppskattar också modulen för avvikelseövervakning, som automatiskt eskalerar försenade lånevillkor, registrerar faktiska jämfört med förväntade värden och loggar varje undantag med ett strukturerat godkännandeunderlag.
Viktiga funktioner i BankPoint
- DocuPoint-portal för låntagare: En säker portal där låntagare och tredje parter laddar upp dokument, med automatisk virusskanning och en granskningskö för beslut om godkännande eller avvisning.
- Relationskartläggning: Kartlägger relationer mellan låntagare och borgensmän och skapar visuella diagram som stöd för analys av lagstadgade utlåningsgränser.
- Hantering av lånepipeline: En centraliserad arbetsyta med statusuppdateringar i realtid, anpassningsbara instrumentpaneler och detaljerad rapportering från portföljnivå till enskilda lån.
- Skapande av bokningsunderlag: Samlar in och validerar lånedata för att skapa bokningsunderlag för registrering i kärnsystemet.
BankPoint-integreringar
BankPoint erbjuder integreringar med Hyland OnBase, Microsoft Office 365, Salesforce, DocuSign, Oracle NetSuite och Finastra. Plattformen erbjuder även ett API för anpassade integreringar.
Pros and Cons
Pros:
- Granskningsklara arbetsflöden för kreditåtgärder
- Detaljerad uppföljning av lånevillkor och avvikelser
- Anpassningsbara arbetsflöden för kommersiell utlåning
Cons:
- Ingen dokumenterad motor för finansiell spridning
- Det tar tid att navigera mellan relaterade poster
Learn more about BankPoint: Bäst för kreditanalysdriven kreditbedömning
- Gratis demonstration tillgänglig
- Pris på begäran
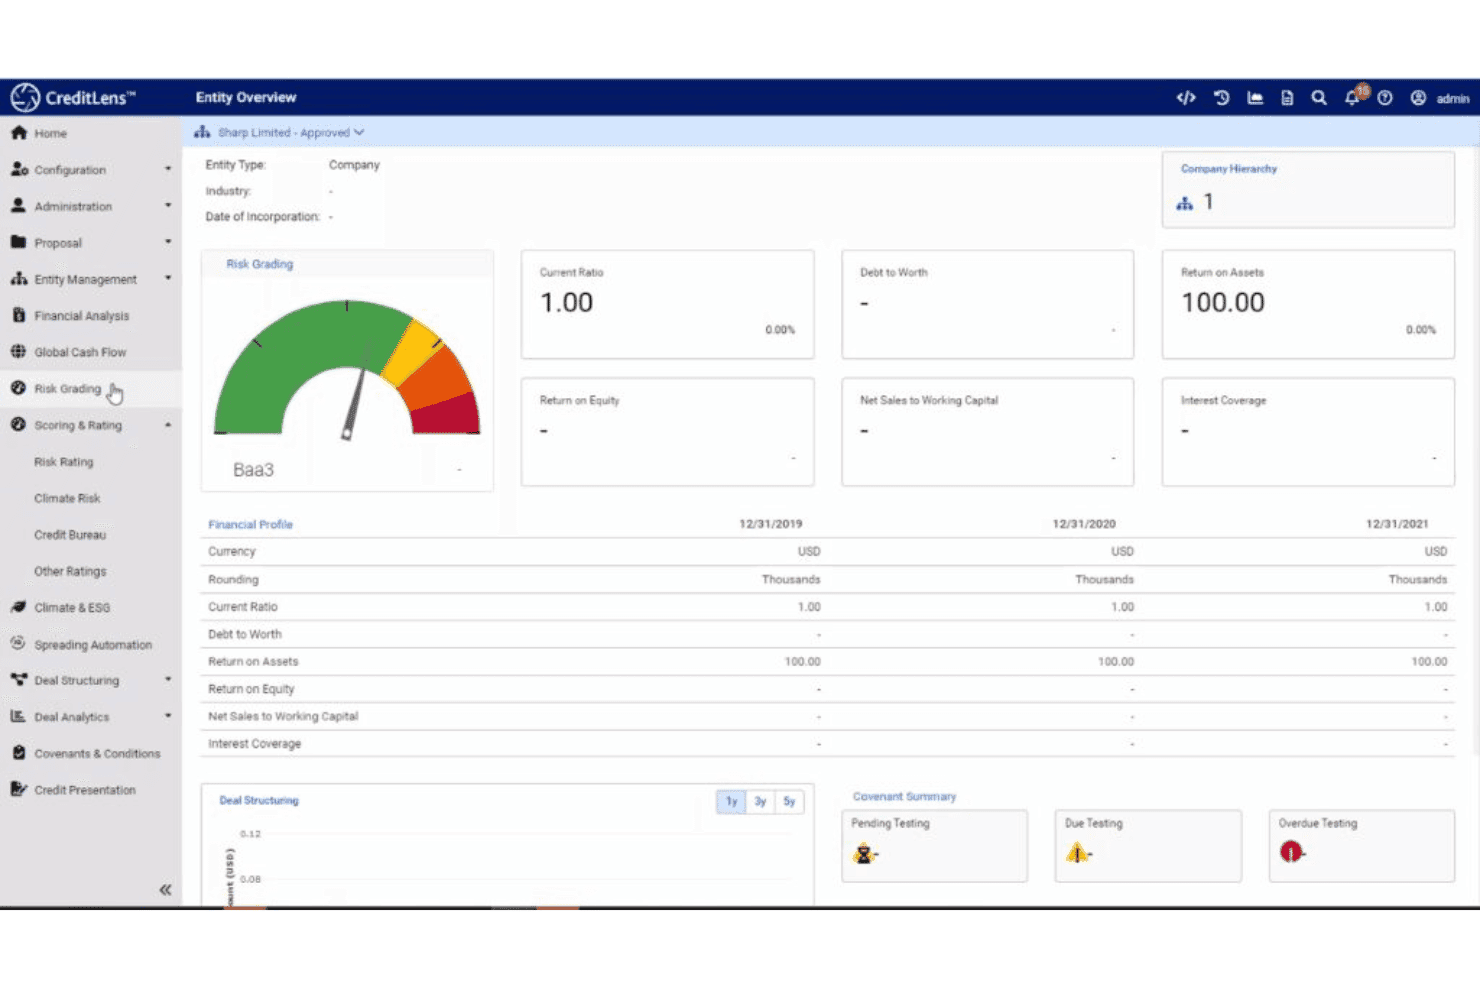
CreditLens kombinerar riskklassificering av företag med finansiella nyckeltal för kreditanalys. Moody's erbjuder en lösningssvit för utlåning som omfattar finansiell spridning, dubbel riskklassificering, scenario- och stresstestning, konfigurerbara arbetsflöden för kreditbedömning samt ett verktyg för kreditmemorandum med generativ AI inom utlåning till kommersiella fastigheter, jordbruk och småföretag.
Vem passar Moody's bäst för?
Moody's är idealiskt för kreditanalytiker och kreditbedömare på regionala banker och företagsbanker som behöver egna riskmodeller i sitt arbetsflöde för kreditbedömning.
Varför jag valde Moody's
Jag valde Moody's eftersom företagets egna PD- och LGD-modeller, RiskCalc-poäng och ekonomiska scenarier visas på skärmen för kreditbedömning. Analytiker får dubbla riskklassificeringar direkt i affärsarbetsflödet, så riskbedömningen sker samtidigt som krediten struktureras.
Moody's viktigaste funktioner
- Scenario- och stresstestning: Kör scenario- och stresstester för en affär inom arbetsflödet för kreditbedömning.
- Kreditmemorandum med generativ AI: Skapar strukturerade kreditbeskrivningar utifrån låntagarens finansiella uppgifter, affärsdetaljer och Moody's innehåll.
- Automatiskt beslutsfattande för småföretagslån: Lån under $250,000 kan beslutas automatiskt med hjälp av konfigurerbara kreditpolicyer, poängmodeller och integration med FICO:s tjänst för poängsättning av småföretag.
- KYC-granskning: Kontrollerar sökande mot Moody's globala riskdatabas innan kreditanalysen påbörjas.
Moody's integrationer
Moody's integreras med FICO:s tjänst för poängsättning av småföretag, men inga andra integrationer har dokumenterats offentligt. Tjänsten erbjuder ett API för anpassade integrationer.
Pros and Cons
Pros:
- Stöd för kommersiella fastigheter, jordbruk och småföretag
- AI-baserad finansiell spridning och kreditmemorandum
- Revisionsspår för kreditbeslut
Cons:
- Implementering på företagsnivå kan ta flera månader
- Administration av verktyget kan ta analytikernas tid i anspråk
Learn more about Moody's: Bäst för portfölj- och lånevillkorsuppföljning i stora banker
- Gratis demo tillgänglig
- Pris på begäran
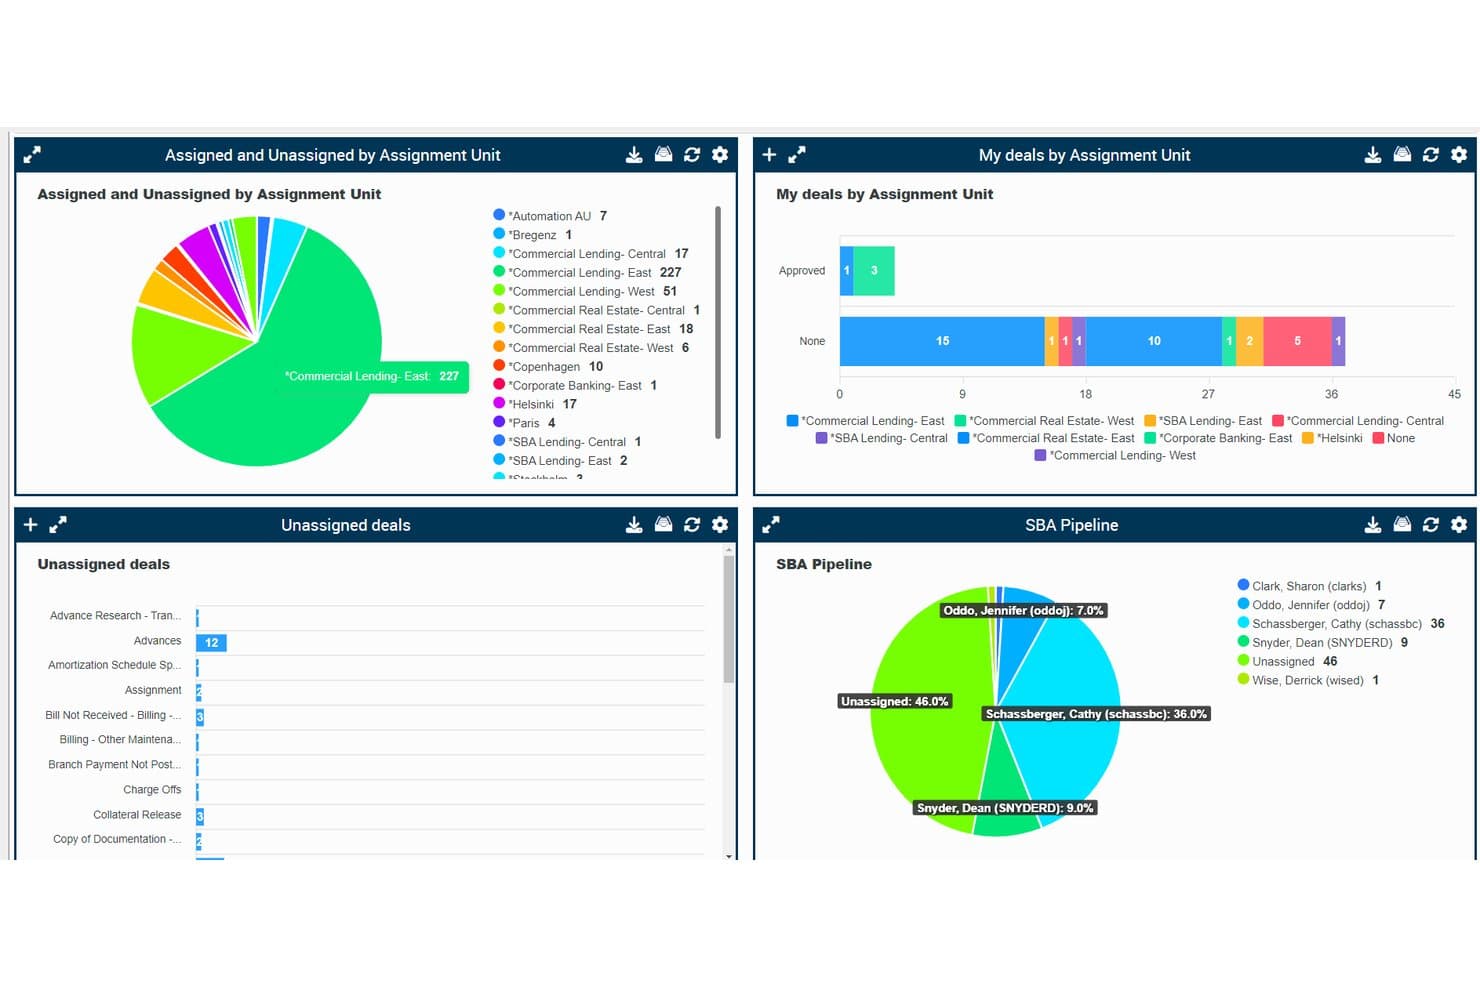
AFSVision spårar data om låneflödet över flera tilldelningsenheter. AFSVision är en plattform för kommersiell utlåning som hanterar initiering, kreditbedömning, avslut, administration och portföljrapportering i ett enda system.
Vem passar AFSVision bäst för?
AFSVision passar bäst för stora regionala och nationella banker som behöver överblick över lånevillkor och undantag för en stor lånevolym.
Varför jag valde AFSVision
Jag har tagit med AFSVision bland mina främsta val tack vare djupet i dess uppföljning av lånevillkor och undantag. Den automatiserade undantagsmodulen övervakar dokument, kreditbeslut, lånevillkor och säkerheter på ett och samma ställe. Kombinera detta med IRIS, som i realtid visar fördelningen av riskklassificeringar, branschkoncentrationer och tidiga varningsflaggor för problemlån, så får du en kapabel lösning för portföljövervakning.
Viktiga funktioner i AFSVision
- Policybaserad arbetsflödesmotor: Konfigurera kreditsteg, befogenhetsgränser och rollbaserad dirigering direkt i utlåningsprocessen.
- Stöd för flera verksamhetsområden: Hantera C&I, CRE, SBA, jordbruk och syndikeringar på en enda plattform utan separata system.
- AI-baserad prissättningsintelligens: Analyserar historiska lånedata för att generera marknadsbaserad prisvägledning i långivarens arbetsflöden.
Integrationer med AFSVision
AFSVision stöder integrationer via REST-baserade API:er och gör-det-själv-API:er, med konverteringserfarenhet för FIS, Fiserv, Loan IQ, ACBS, McCracken och Stucky.
Pros and Cons
Pros:
- Inbyggd uppföljning av lånevillkor och undantag
- Konverteringserfarenhet med stora kärnsystemleverantörer
- Stöder komplexa kommersiella utlåningsområden
Cons:
- Begränsat dokumenterade verktyg för spridning av bokslutsdata och poängsättning
- Ingen beskriven portal för sökande att lämna in ansökningar
Learn more about AFSVision:
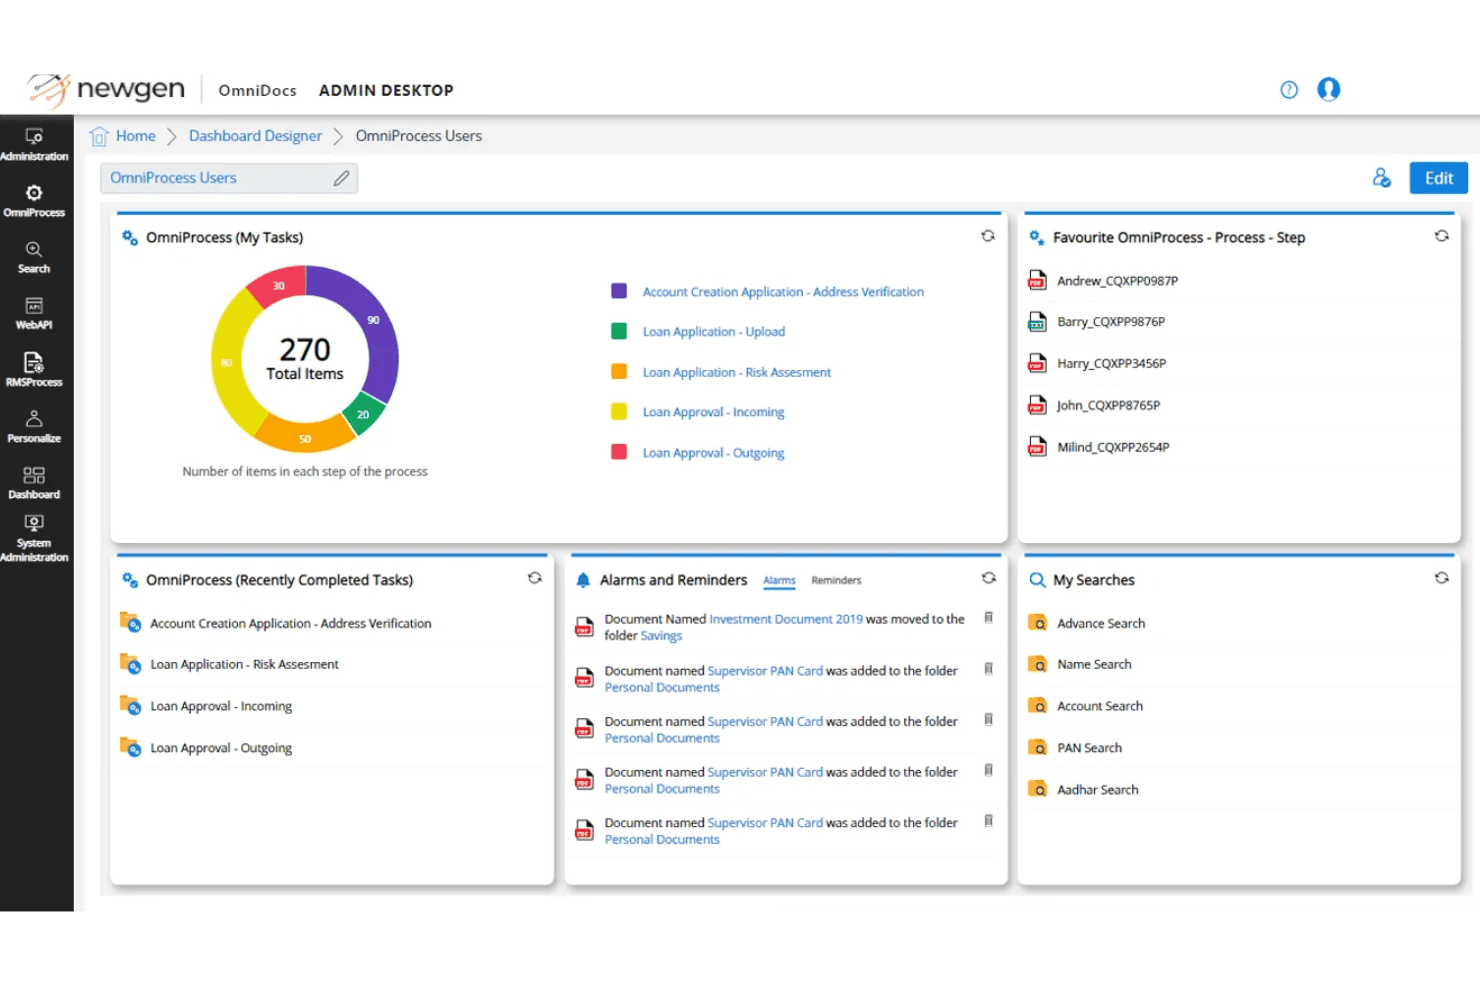
Newgen OmniDocs organiserar uppgifter, aviseringar och sökningar i sin instrumentpanel. Newgen är en plattform för kommersiell låneorigination byggd på NewgenONE-stacken, med moduler för ansökningsmottagning, finansiell spridning, kreditprövning, godkännandeflöden och utbetalning.
Vem passar Newgen bäst för?
Newgen passar bra för medelstora till stora banker och kreditföreningar som vill hantera allt från ansökningsmottagning till övervakning efter utbetalning på en och samma plattform.
Varför jag valde Newgen
Newgen kom med på min lista eftersom plattformen täcker alla steg inom kommersiell utlåning utan separata verktyg. Finansiell spridning, DSCR-analys och stresstestning finns i samma stack som utbetalning och övervakning efter utbetalning. En kreditanalytiker kan ta en C&I- eller CRE-affär från kreditprövning till löpande övervakning utan att lämna plattformen.
Newgens viktigaste funktioner
- Självbetjäningsportal för låntagare: Gör det möjligt för kommersiella sökande att initiera ansökningar, ladda upp dokument och följa status via en varumärkesanpassad onlineportal som är direkt ansluten till LOS.
- AI-baserad dokumentindexering och dataextraktion: Klassificerar och extraherar automatiskt data från finansiella rapporter, deklarationer och säkerhetsdokument när de läggs till i låneakten.
- Uppföljning av lånevillkor och förfall: Följer upp kvotvärden för efterlevnad av lånevillkor, flaggar överträdelser och automatiserar påminnelser om förnyelse.
- Efterlevnad av avsnitt 1071: Samlar in och hanterar CFPB-data om utlåning till småföretag för att stödja skyldigheter inom regulatorisk rapportering.
Newgens integrationer
Newgen integreras med Finastra, Plaid, Experian, Deluxe, Glia och Factual Data. Ett REST API för anpassade anslutningar finns också tillgängligt.
Pros and Cons
Pros:
- Plattform med låg kodnivå möjliggör interna ändringar av arbetsflöden
- Stöder finansiell spridning, DSCR och stresstestning
- Dirigerar godkännanden baserat på belopp och risk
Cons:
- Installationen kan vara komplicerad
- Recensenter rapporterar problem med prestanda och responsivitet
Learn more about Newgen:
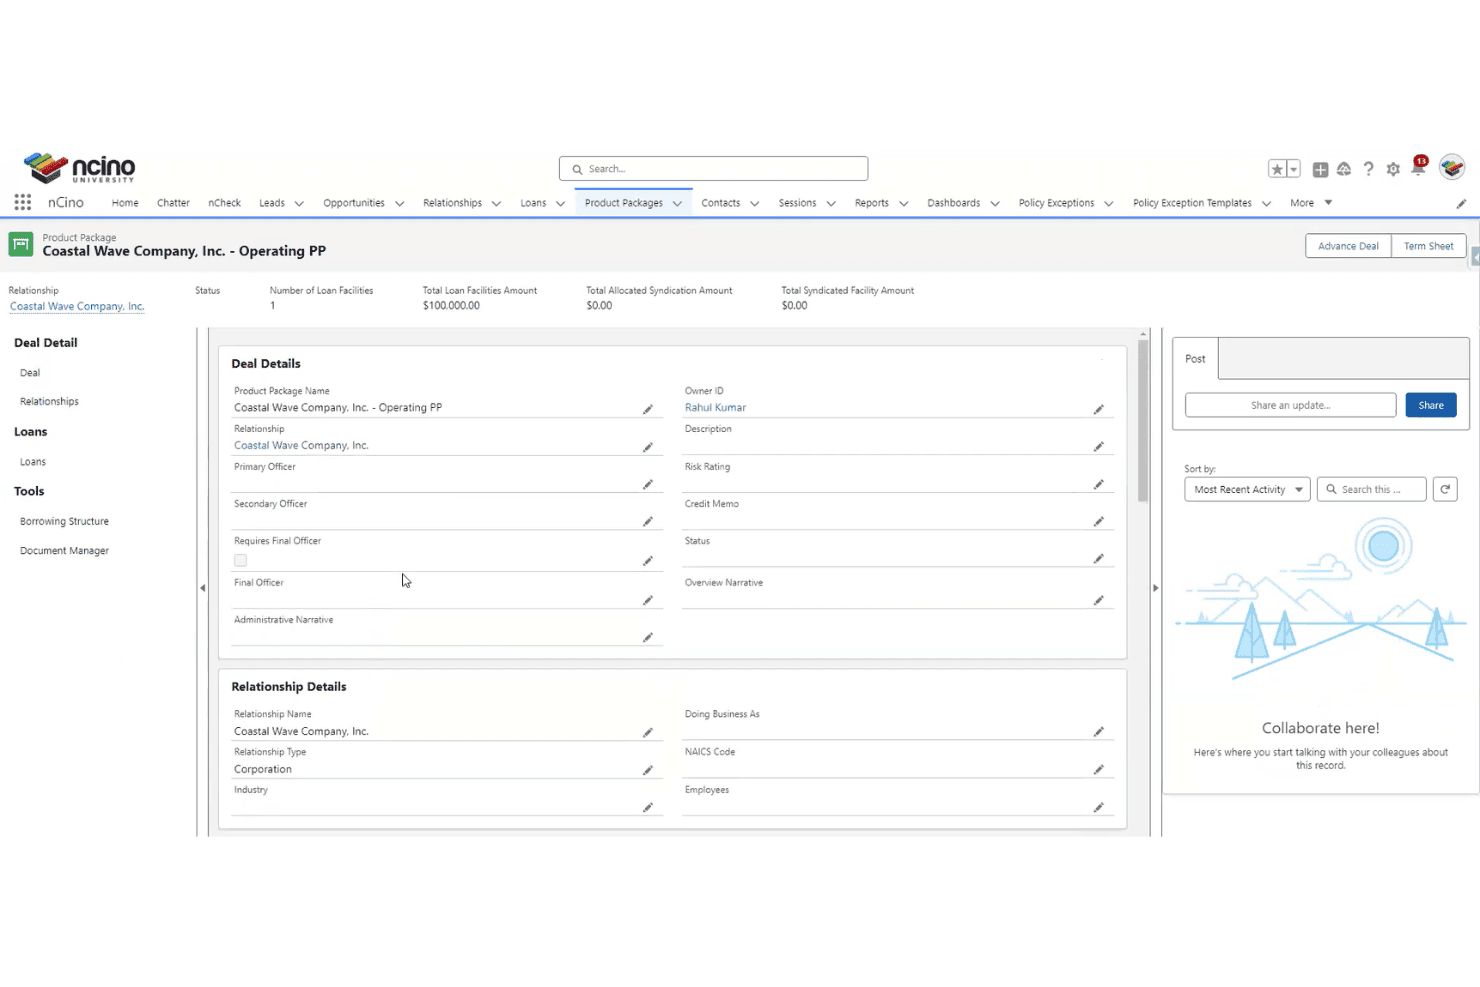
nCino organiserar låne- och affärsinformation i ett produktpaket. nCino är ett system för initiering av kommersiella lån som bygger på Salesforce och hanterar kreditbedömning, kreditanalys, dokumenthantering, prissättning och portföljövervakning.
Vem passar nCino bäst för?
nCino är idealiskt för medelstora till stora banker och kreditföreningar som redan använder Salesforce och vill ha utlåningen baserad på samma kunddata.
Varför jag valde nCino
Jag tog med nCino bland mina toppval eftersom det körs inuti Salesforce, så lånedata, kreditanalys och historik över kundrelationer finns på ett och samma ställe utan extern synkronisering. Verktyget för automatiserad spridning använder AI för att extrahera och kategorisera data från finansiella rapporter, vilket minskar behovet av manuell återinmatning under kreditbedömningen.
Viktiga funktioner i nCino
- Prissättning och lönsamhet för kommersiella lån: Ger banktjänstemän realtidsdata om lönsamheten för lån och kundrelationer på affärsnivå, med en centralt administrerad prissättningspolicy inbyggd i processen för låneinitiering.
- Portföljanalys: Omfattar låne-, insättnings-, ansöknings- och kunddata, inklusive uppföljning av godkännandegrad och modellering av 'tänk om'-scenarier för portföljprognoser.
- Dokumenthanterare: Centralt arkiv för alla lånerelaterade dokument med standardiserad namngivning, tidsstämplade aktivitetsloggar och självbetjäningsuppladdning för låntagare med insyn i statusen.
- Kontinuerlig kreditövervakning: Identifierar tidiga riskindikatorer och ger automatiserade insikter om kreditstatus löpande, i stället för endast vid planerade årliga granskningstillfällen.
nCino-integrationer
nCino integreras med Salesforce, AWS, DocuSign och Snowflake. Dess integrationsgateway ansluter kärnbanksystem, kreditupplysningsföretag, fintechföretag och tredjepartsapplikationer genom realtidssynkronisering eller batchsynkronisering.
Pros and Cons
Pros:
- Låne- och CRM-data delar samma post
- Täcker SBA utöver kommersiella lån
- Stort nätverk av implementeringspartner
Cons:
- Implementeringen kräver specialiserad Salesforce-kompetens
- Problem med låntagarportalen frustrerar sökande
Learn more about nCino: Bäst för banker med komplexa kreditanalysbehov
- Gratis demo tillgänglig
- Pris på begäran
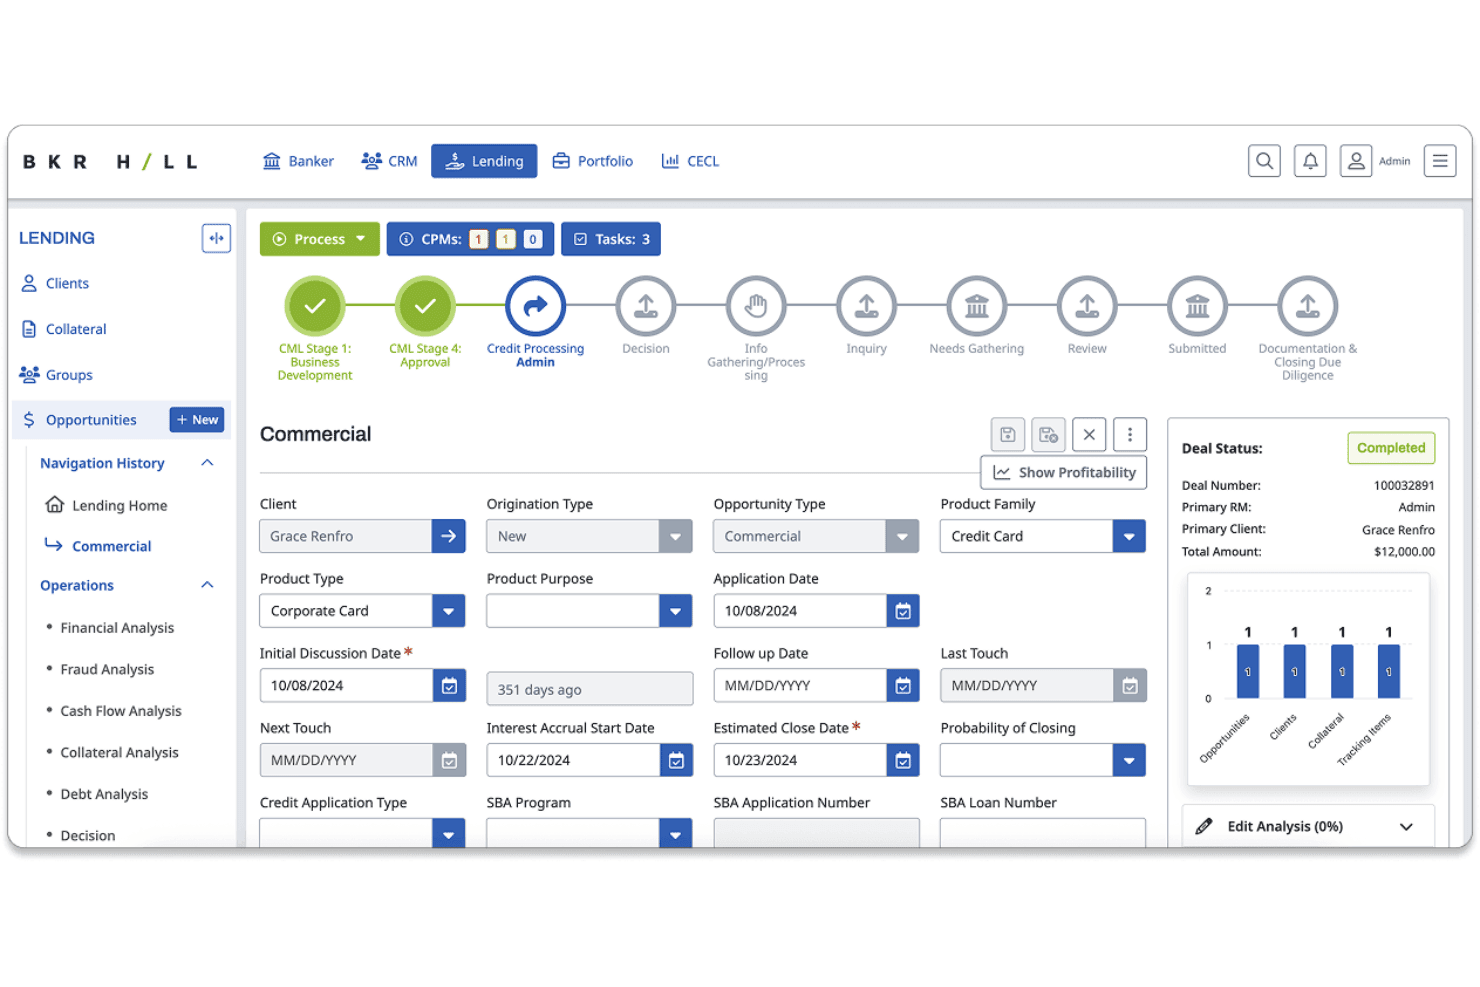
Baker Hill följer uppläggningen av företagslån och affärsaktiviteten. Baker Hill är en plattform för uppläggning av företagslån som hanterar analys av finansiella rapporter, dokumentautomation, arbetsflödeshantering och portföljriskhantering.
Vem passar Baker Hill bäst för?
Baker Hill passar särskilt bra för lokala banker och kreditföreningar vars företagsaffärer kräver detaljerad analys av finansiella rapporter och kassaflöden.
Varför jag valde Baker Hill
Baker Hill valdes för sin djupgående kreditanalys. Modulen för analys av finansiella rapporter stöder beräkningar av global skuldtäckningsgrad och globalt kassaflöde, RMA-jämförelser med liknande företag samt ekonomiska prognoser som låter kreditbedömare testa framtida resultat mot risktrösklar. Även kovenanter kan skapas under analysen, vilket kopplar samman kreditanalysen med portföljövervakningen redan vid den första granskningen.
Viktiga funktioner i Baker Hill
- AI-baserad dokumenthantering: Extraherar ekonomiska uppgifter från företags och privatpersoners skattedeklarationer, inklusive blanketterna 1040, 1065, 1120 och 1120S, och fyller i låneuppläggningssystemet.
- Modul för relationsbaserad prissättning: Beräknar förväntad avkastning per lån och den övergripande lönsamheten för kundrelationen, med vad-händer-om-modellering för olika lånestrukturer.
- Smart arbetsflödeshantering: Dirigerar uppgifter automatiskt, tillämpar kreditpolicy och följer upp påminnelsepunkter under hela lånets livscykel.
- AI-assistenten Ask BKR: Söker igenom och analyserar utlåningsprocessen för att synliggöra trender och flagga risker.
Integrationer med Baker Hill
Baker Hill erbjuder integrationer med Fiserv, COCC, Corelation, Alloy, DocuSign, Validis och TruStage. Ett API för anpassade anslutningar är inte offentligt dokumenterat.
Pros and Cons
Pros:
- Lång erfarenhet av att arbeta med lokala långivare
- Hämtar data från QuickBooks och skatteprogram
- Kombinerar låneuppläggning med portföljriskövervakning
Cons:
- Konfigurationen kräver omfattande implementeringsarbete
- Övergången från NextGen till UN/FY kräver noggrannhet
Learn more about Baker Hill: Bäst för kreditgarantigivning av syndikerade lån på företagsnivå
- Gratis demonstration tillgänglig
- Pris på begäran
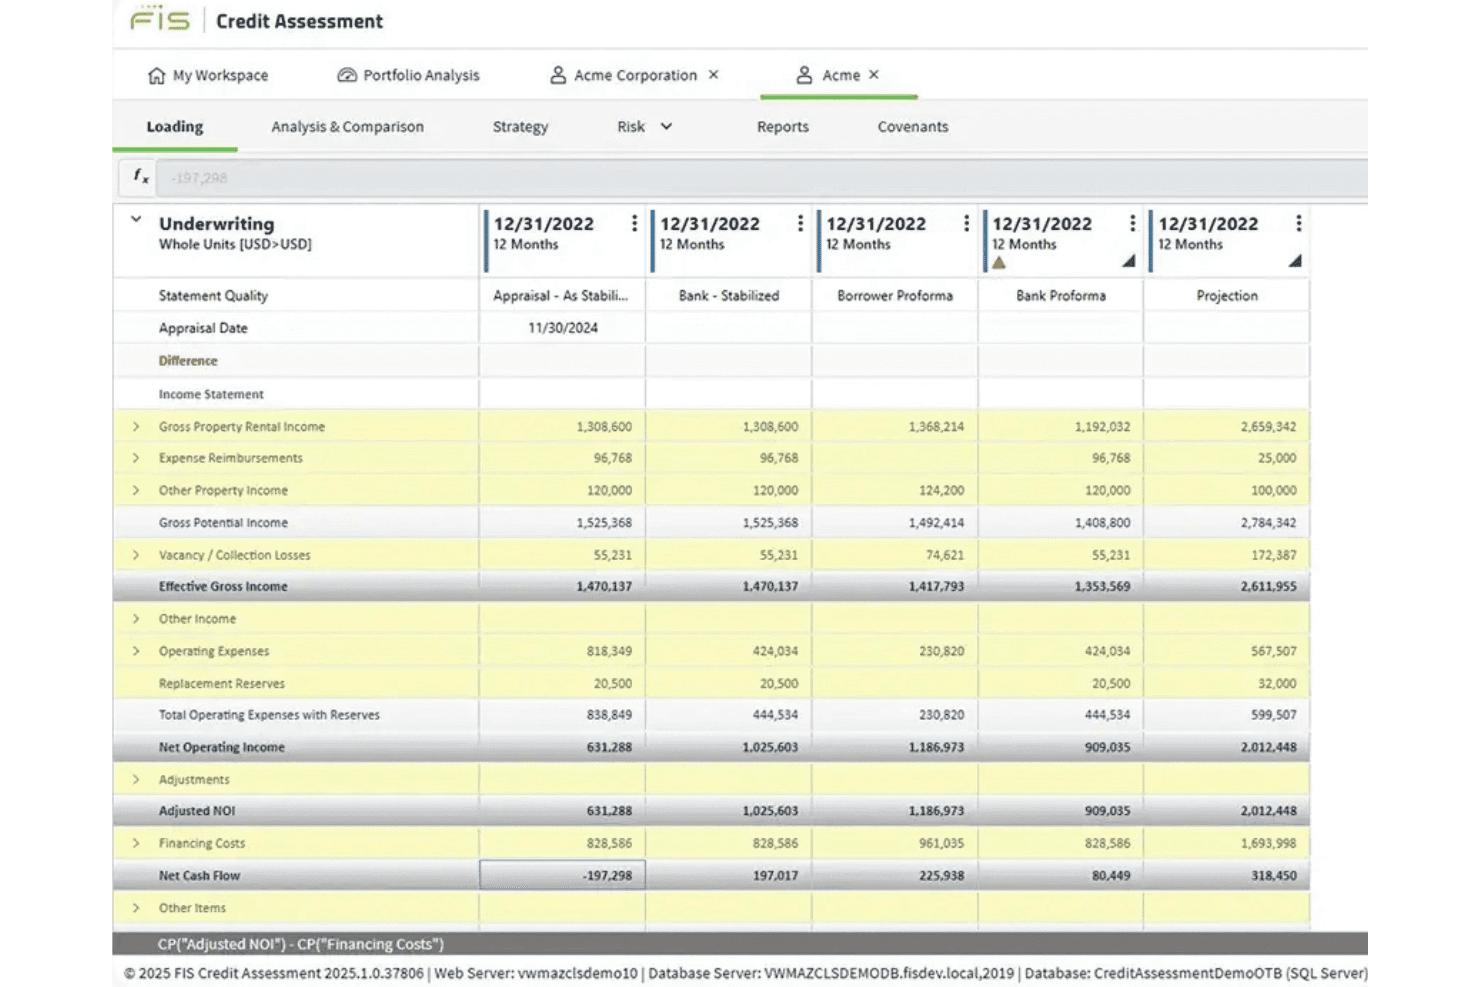
FIS kreditbedömning jämför NOI och kassaflöde mellan flera scenarier för kreditgarantigivning. FIS-sviten för kommersiell utlåning är en modulär plattform för hantering av kommersiella lån som hanterar kreditbedömning, finansiell spridning, kreditgarantigivning, syndikeringshantering och överlämning till låneservice.
Vem passar FIS-sviten för kommersiell utlåning bäst för?
FIS-sviten för kommersiell utlåning riktar sig till banker på mellanmarknaden och företagsbanker samt privata kreditinstitut som hanterar syndikerade lån, agentlån eller lån med flera parter.
Varför jag valde FIS-sviten för kommersiell utlåning
Jag valde FIS-sviten för kommersiell utlåning som en av de bästa lösningarna eftersom den är byggd för komplexiteten hos syndikerade lån och agentlån. Modulen för kreditbedömning integrerar PD- och LGD-betygsmodeller tillsammans med branschspecifik finansiell spridning för kommersiella fastigheter, jordbruksföretag och kommuner. SyndTrak lägger till säkra digitala affärsrum för delning av dokument med låntagare, agenter och syndikeringsinvesterare.
Viktiga funktioner i FIS-sviten för kommersiell utlåning
- Konfigurerbar motor för godkännandearbetsflöden: En lågkodsmotor baserad på BPMN/DMN dirigerar kreditbeslut genom policybaserade, rollstyrda godkännanderegler.
- Dokumentmodellering: Genererar automatiskt lånevillkorsblad, erbjudandebrev och kreditpromemorior från affärsdata.
- Portföljöversikt i 360 grader: Samlar kund- och portföljexponering i flerdimensionella vyer.
- Digitala affärsrum i SyndTrak: Tillhandahåller säkra, strukturerade affärsplatser för delning av dokument och samordning mellan låntagare, agenter och syndikeringsinvesterare.
Integrationer med FIS-sviten för kommersiell utlåning
FIS-sviten för kommersiell utlåning har stöd för öppna API:er för CRM, KYC, regelefterlevnad, finansiell spridning, riskklassificering, kreditupplysningsföretag, poängsättning och centrala låneplattformar.
Pros and Cons
Pros:
- Hanterar syndikerade kreditstrukturer och agentbaserade kreditstrukturer
- Integrerar PD/LGD-modeller med branschspecifik finansiell spridning
- Genererar kreditpromemorior från affärsdata
Cons:
- Konfiguration av arbetsflöden kan kräva specialiststöd
- Tillfälliga problem med datatillförlitligheten
Learn more about FIS Commercial Lending Suite: Bäst för lokala banker med Jack Henry-kärnsystem
- Ej tillgängligt
- Pris på begäran
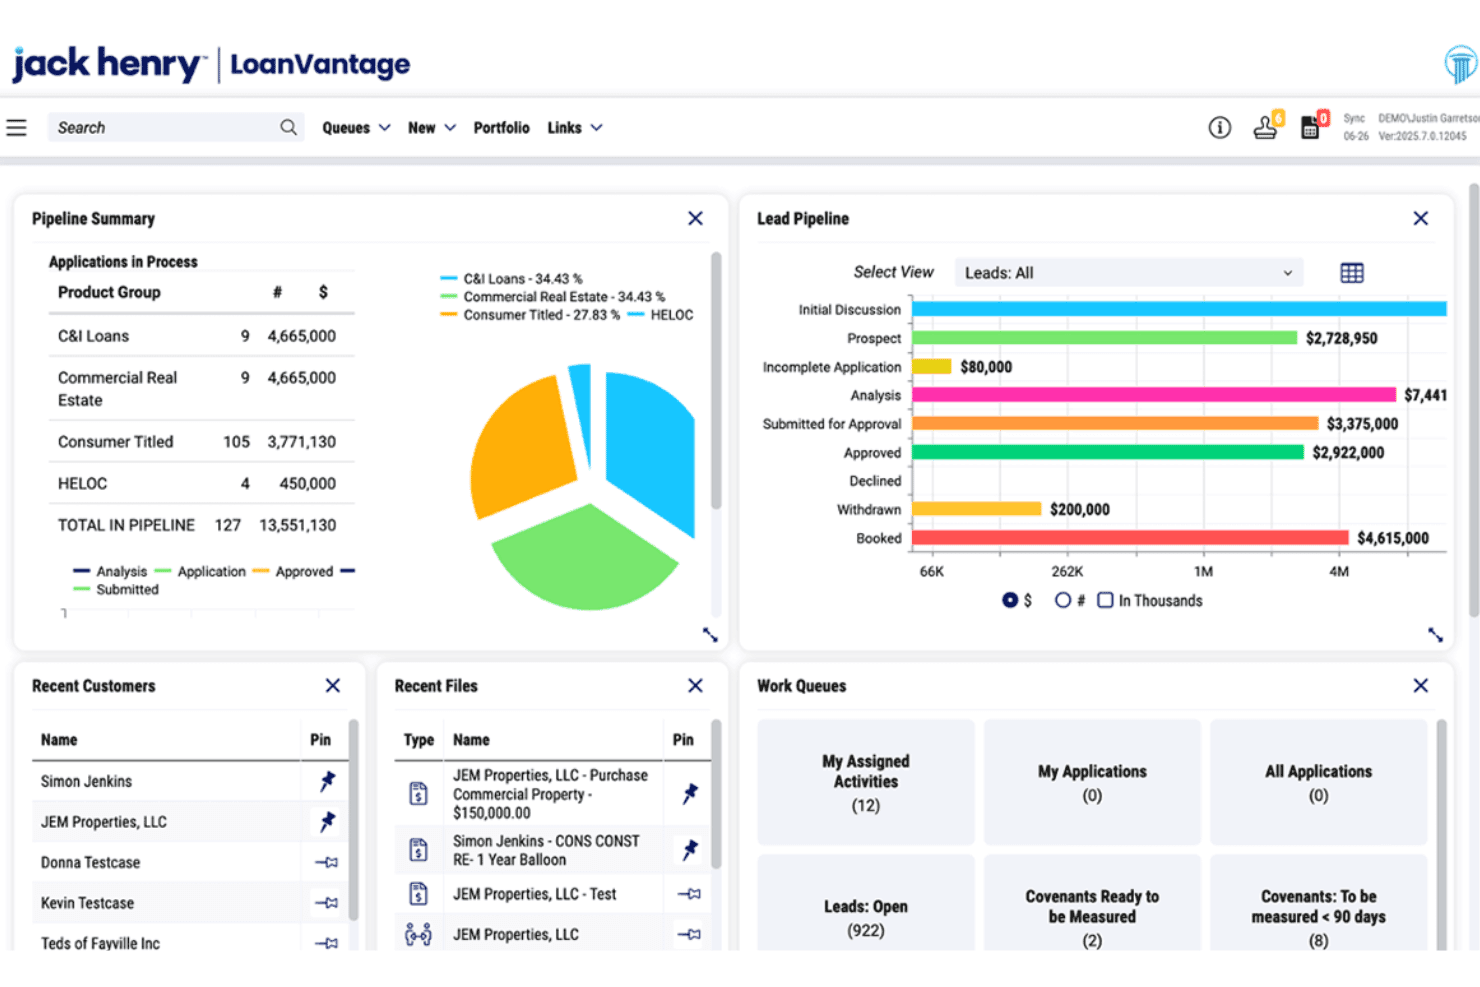
Jack Henry LoanVantage följer kommersiella lånepipelines och arbetsköer. Jack Henry Commercial Lending är ett system för låneupprättande med inbyggd finansiell analys, uppföljning av lånevillkor, säkerhetshantering och efterlevnadsverktyg för kommersiella lån, konsumentlån och jordbrukslån.
Vem passar Jack Henry Commercial Lending bäst för?
Jack Henry Commercial Lending passar bra för lokala och regionala banker samt kreditföreningar som redan använder en Jack Henry-kärna.
Varför jag valde Jack Henry Commercial Lending
Jag har inkluderat Jack Henry Commercial Lending bland mina toppval eftersom Loans Board har inbyggda integrationer med SilverLake, Symitar, CIF 20/20 och Core Director, vilket eliminerar det integrationsarbete som ett låneupprättandesystem från tredje part vanligtvis kräver. Den finansiella analysen omfattar skattedeklarationer på blanketterna 1040, 1120, 1120S och 1065, UCA och globalt kassaflöde, hyresrullor för kommersiella fastigheter samt ABL-basen för upplåning. Uppföljningen av lånevillkor hämtar mätvärden från dessa analyser och genererar återkommande krav automatiskt.
Viktiga funktioner i Jack Henry Commercial Lending
- Byggverktyg för presentationsrapporter: Sätter samman kreditpaket med hjälp av en HTML-redigerare eller ett Microsoft Word-tillägg och hämtar aktuella finansiella data, sammanfattningar av säkerheter, riskklassificeringar och policyundantag till en versionshanterad, utskrivbar rapport.
- Efterlevnadsmodul för avsnitt 1071: Ett fristående datainsamlingsverktyg som skickar ett säkert formulär till sökande via e-post och tillämpar rollbaserad separering av demografiska data.
- Mobilapp för långivare: En app för iOS och Android låter lånehandläggare hantera potentiella kunder, följa upp säljmål, granska godkännanden, logga platsbesök och ta emot aviseringar ute på fältet.
- Dokumenthantering: Ett centraliserat arkiv för dokumentsamling, automatiserad uppföljning, elektroniska signaturer och rensning av dokumentundantag i realtid.
Integrationer med Jack Henry Commercial Lending
Jack Henry Commercial Lending integreras med SilverLake, Symitar, CIF 20/20 och Core Director. Det erbjuder även ett API för dataöverföring från CRM-system från tredje part.
Pros and Cons
Pros:
- Omfattande analys av skattedeklarationer stöder komplex kreditbedömning
- Stöder mer än en leverantör av elektroniska signaturer
- Stresstestning av CRE och ABL stöder specialiserad utlåning
Cons:
- Analytiker rapporterar ojämn automatisering i produktion
- OCR-baserad analys kräver fortfarande manuell granskning
Learn more about Jack Henry Commercial Lending:
Annan programvara för låneuppläggning av företagslån
Här är några ytterligare alternativ som inte kom med på min topplista men som fortfarande är värda att undersöka:
- 11Temenos DigitalBäst för kärnsystemsagnostisk styrning av lån
- 12HES LoanBoxBäst för AI-driven affärsinitiering
- 13TurnKey LenderBäst för global automatisering av lån
- 14SymphonixBäst för långivare utanför banksektorn med kreditfaciliteter
- 15Trade LedgerBäst för initiering av rörelsekapitalfinansiering hos stora banker
- 16UptiqBäst för AI-agenter som läggs ovanpå ett befintligt LOS
- 17Linedata CapitalstreamBäst för inbyggd efterlevnad av avsnitt 1071
- 18Hawthorn RiverBäst för lokala banker som hanterar undantag efter avslut
- 19CASH SuiteBäst för att sprida krediter mellan låntagarenheter
Så utvärderar jag programvara för kommersiell låneberedning
Jag delar upp min utvärdering i tre delar. Kärnfunktionaliteten väger tyngst: verktygen måste kunna hantera strukturerad kommersiell kreditprövning och centraliserad dokumenthantering. Därefter tittar jag på särskiljande funktioner, till exempel AI-driven finansiell spridning. Slutligen beaktar jag implementeringsstöd och total ägandekostnad.
Kärnfunktionalitet (grundkrav för denna lista)
När jag väljer ut verktyg till min lista poängsätter jag varje verktyg på en skala från 0 (erbjuder inte funktionen) till 5 (utmärkt inom området) för varje kärnfunktionalitet som listas nedan. Därefter omvandlar jag totalpoängen till en procentsats för att bedöma varje verktygs övergripande lämplighet, med extra vikt på funktioner som jag har bedömt vara nödvändiga.
- Arbetsflöde för kommersiell kreditprövning (nödvändigt): Jag utvärderar om plattformen stöder strukturerad finansiell spridning, kreditbedömning och riskbaserat beslutsfattande för kommersiella lånetyper utöver grundläggande konsument- eller bolåneutlåning.
- Dokument- och datahantering (nödvändigt): Varje verktyg bör centralisera låntagarens finansiella uppgifter, deklarationer och säkerhetsregister i låneakten, med uppföljning av checklistor, verifieringssteg och arkivering redo för revision.
- Konfigurerbara godkännandeprocesser: Jag letar efter flerstegsbaserad, rollstyrd dirigering som speglar verkliga kreditlimiter, så att ett ärende över en viss gräns automatiskt eskaleras till rätt godkännandekommitté.
- Uppföljning av ärendeflöde och portfölj: Instrumentpaneler som visar ärendeflödesvolym per handläggare, kontor eller låneprodukt hjälper mig att bedöma om en plattform ger ledningen tydlig insyn i flaskhalsar och ärendenas genomloppstakt.
- Stöd för regelefterlevnad: Verktyg som nCino och Abrigo bygger in kontroller av rättvis utlåning och uppföljning av lånevillkor direkt i låneberedningsprocesserna, och jag kontrollerar om rapportering av regelefterlevnad är inbyggd eller påklistrad i efterhand.
- Integration med kärnsystem och data: Plattformen bör synkronisera låntagar- och lånedata med kärnbankssystem, huvudbok och redovisningssystem så att teamen slipper mata in information på nytt i olika plattformar.
När jag har en lista över verktyg som uppfyller kriterierna överväger jag vad som särskiljer varje plattform.
Särskiljande faktorer (det som skiljer leverantörerna åt)
Så här jämför jag olika leverantörer:
Särskiljande funktioner
AI-driven finansiell spridning är det första jag kontrollerar. Verktyg som Abrigo och Moody's använder OCR för att automatiskt extrahera och sprida deklarationer och låntagares finansiella uppgifter, vilket sparar flera timmars analytikertid per ärende. Jag utvärderar också uppföljning av lånevillkor och avvikelser – automatiska varningar om missade lånevillkor eller kommande förfall gör portföljrisken synlig utan att förlita sig på påminnelser i kalkylblad. Scenario- och stresstestning är också viktigt. Jag letar efter inbyggda modeller som låter kreditbedömare simulera förändringar i kassaflöde eller säkerhetsvärden före godkännande, inte efter att en låntagare har missat en betalning.
Utöver funktionerna
Jag utvärderar hur väl en plattform passar en institutions faktiska storlek och utlåningens komplexitet. Ett system som är byggt för stora banker med flera juridiska enheter kan överväldiga en lokal långivare med onödig konfigurationsbörda. Även distributionsmodellen är viktig – SaaS-plattformar som nCino skickar ut uppdateringar automatiskt, medan lokala installationer överför den bördan till den interna IT-avdelningen. Jag kontrollerar också leverantörsekosystemets hälsa, inklusive öppna API:er och partnernätverk, eftersom en sluten plattform begränsar alternativen när du behöver lägga till tredjepartsdata för kreditbedömning eller ansluta en ny kärnbankslösning. Slutligen förtjänar licensstrukturen noggrann uppmärksamhet; prissättning per lån som verkar överkomlig vid dagens volym kan snabbt stiga när din kommersiella låneportfölj växer.
Så väljer du programvara för låneuppläggning av företagslån
Välj en digital utlåningsplattform genom att testa om den kan representera din kreditpolicy, bevara underlag och ansluta till dina befintliga finansinstitut och system.
| Om din prioritet är | Leta efter |
|---|---|
| Om din prioritet ärRevisionsklara kreditakter | Leta efterEtt exempel på en låntagarakt med källdokument, godkännanden, tidsstämplar och ändringshistorik |
| Om din prioritet ärKonsekventa godkännandebeslut | Leta efterEn konfigurerbar befogenhetsmatris som dirigerar ett exempel på ett lån genom två godkännandenivåer |
| Om din prioritet ärSnabbare analytikergranskning | Leta efterEn aktiv provperiod som behandlar en skattedeklaration och skapar ett granskningsbart analysunderlag |
| Om din prioritet ärÖverblick över portföljen | Leta efterEn pipeline-rapport grupperad efter handläggare, steg, förfallodatum och status för avvikelser |
Så utvärderar du din kortlista
- Be om ett dokumenterat arbetsflöde: Be varje leverantör om ett diagram i fem steg som omfattar mottagande av ansökan, kreditprövning, godkännande, dokumentation och överlämning till låneadministration.
- Genomför en definierad testuppgift: Tillhandahåll ett anonymiserat låntagarunderlag och kräv att leverantören visar finansiell analys, kontroller av saknade dokument och dirigering av godkännanden inom 10 arbetsdagar.
- Testa revisionsunderlaget: Begär en exporterad kreditakt som innehåller beslutsregistret, tidsstämplar för godkännanden, användarändringar och dokumentchecklista som en namngiven artefakt.
- Verifiera ansvaret för integrationen: Be om en skriftlig gränssnittsspecifikation som anger ditt kärnsystem, datafält, synkroniseringsriktning och process för felhantering innan avtalet undertecknas.
- Välj driftsmodell: Låt konfigurerbara företagskontroller kontra snabbare och enklare implementering vara det avgörande urvalskriteriet, och välj sedan den avvägning som din utlåningspolicy kan stödja.
Vad är programvara för hantering av kommersiella lån?
Programvara för hantering av kommersiella lån är en plattform som hanterar företagsutlåning från mottagande av ansökningar till kreditbedömning, godkännande, dokumentation och överlämning till låneadministration. Den samlar låntagares ekonomiska uppgifter, deklarationer, säkerhetsregister, kreditanalyser, godkännandeflöden och revisionsunderlag på ett ställe. Banker och utlåningsteam använder den för att tillämpa kreditpolicyer konsekvent, följa aktiviteter i låneportföljen, ansluta till kärnsystem och övervaka avvikelser under lånets hela hanteringscykel.
Funktioner
Här är de viktigaste funktionerna jag letar efter i all bra programvara för hantering av kommersiella lån:
- Kommersiell kreditbedömning: Strukturerar sammanställning av finansiella uppgifter, kreditanalys, riskklassificering och återbetalningsbedömningar för företagslån. Kreditbedömare kan granska låntagarens resultat, skuldkapacitet, säkerheter och prognostiserade kassaflöde i samma låneakt.
- Dokumenthantering: Lagrar ansökningar, deklarationer, finansiella rapporter, värderingar och juridiska dokument i ett centralt arkiv. Checklistor och statusfält för dokument hjälper team att identifiera saknat eller inaktuellt material före godkännande.
- Godkännandeflöden: Styr ansökningar genom fördefinierade granskningssteg baserat på lånebelopp, risknivå, produkttyp eller godkännandebehörighet. Rollbaserade behörigheter hjälper till att säkerställa att rätt granskare undersöker och godkänner varje affär.
- Kreditpolicystyrning: Tillämpar utlåningsregler på fält som skuldtäckningsgrad, belåningsgrader, exponeringsgränser och policyavvikelser. Systemet kan flagga ansökningar som kräver ytterligare granskning eller godkännande av en kommitté.
- Uppföljning av låneportföljen: Visar status, ansvarig handläggare, produkt, värde och nästa åtgärd för varje ansökan. Chefer kan identifiera ärenden som har stannat upp, övervaka arbetsbelastningar och följa utvecklingen från ansökan till avslut.
- Säkerhetshantering: Registrerar pantsatta tillgångar, värderingar, panträttslägen, försäkringsuppgifter och relaterade dokument. Team kan koppla säkerhetsinformation till enskilda kreditfaciliteter och uppdatera värden vid förnyelser eller granskningar.
- Efterlevnadsövervakning: Samlar in obligatoriska upplysningar, godkännandeunderlag, kontroller av rättvis utlåning och avvikelseregistrering. Tidsstämplade aktivitetsloggar stöder interna granskningar, tillsynsundersökningar och revisionsförfrågningar.
- Integrationer med kärnsystem: Överför uppgifter om låntagare, kreditfaciliteter, prissättning och låneadministration mellan ursprungsplattformen och kärnbanks- eller ekonomisystem. Fältmappning och felhantering minskar dubbelregistrering och hjälper till att bevara enhetliga register.
Fördelar
Enligt min erfarenhet erbjuder programvara för kommersiella lån flera fördelar, bland annat:
- Snabbare kreditgranskning: Sammanställning av finansiella uppgifter, OCR och centraliserade låntagarregister ger kreditbedömare strukturerad information för analys.
- Mer konsekventa beslut: Konfigurerbara godkännandeflöden tillämpar behörighetsgränser, kreditpolicyer och eskaleringsregler på alla låneansökningar.
- Revisionsklara register: Dokumentchecklistor, tidsstämplade aktivitetsloggar och arkiverade godkännanden bevarar underlag under hela låneprocessen.
- Tydligare överblick över låneportföljen: Instrumentpaneler organiserar ansökningar efter handläggare, steg, produkt, värde och nästa åtgärd.
- Tidigare insyn i risker: Uppföljning av lånevillkor, avvikelsevarningar, säkerhetsregister och scenariotester hjälper team att övervaka risker för låntagare och kreditfaciliteter.
- Färre registreringsfel: Integrationer med kärnbanks- och ekonomisystem överför information om låntagare, kreditfaciliteter, prissättning och låneadministration mellan systemen.
Kostnader och priser
Kostnaderna varierar beroende på funktioner, teamstorlek, integrationer, implementering och tillägg. Här är de prisintervall du vanligtvis kan förvänta dig av programvara för kommersiell utlåning:
Jämförelsetabell för abonnemang för programvara för hantering av kommersiella lån
| Abonnemangstyp | Genomsnittligt pris | Vanliga funktioner |
|---|---|---|
| AbonnemangstypGratisabonnemang | Genomsnittligt pris$0 | Vanliga funktionerGrundläggande uppföljning av ansökningar, begränsad dokumentlagring och begränsad användaråtkomst. |
| AbonnemangstypPersonligt abonnemang | Genomsnittligt pris$50-$150/användare/månad | Vanliga funktionerMottagande av låntagaruppgifter, dokumenthantering, grundläggande uppföljning av låneportföljen och e-postsupport. |
| AbonnemangstypFöretagsabonnemang | Genomsnittligt pris$500-$2,000/månad | Vanliga funktionerKommersiell kreditbedömning, godkännandeflöden, sammanställning av finansiella uppgifter, rapportering och integrationer med kärnsystem. |
| AbonnemangstypStorföretagsabonnemang | Genomsnittligt pris$2,000-$10,000+/månad | Vanliga funktionerKonfigurerbar kreditpolicystyrning, avancerad portföljuppföljning, revisionsloggar, anpassade integrationer och implementeringssupport. |