

3 sätt att beräkna fritt kassaflöde för SaaS

Att veta hur mycket kontanter du har att röra dig med kan vara skillnaden mellan fattigdom och rikedom. Överspenderar du när du inte har råd kommer du att behöva hantera arga aktieägare och en besviken bank; använder du inte det du har på ett effektivt sätt kan du lika gärna kasta det i den eld vi kallar ”inflation”.
Men hur beräknar man fritt kassaflöde (FCF)? Du kan börja från olika utgångspunkter, till exempel den löpande verksamheten, nettoresultatet och EBIT. Varje metod har sina fördelar och användningsområden, och valet beror på dina behov och vilken information som finns tillgänglig. Jag går igenom vad du ska använda, när du ska använda det och varför det är viktigt.
Vad är fritt kassaflöde?
FCF är ett mått på ett företags ekonomiska resultat och finansiella hälsa. Det representerar de pengar som ett företag kan generera efter att hänsyn har tagits till de medel som krävs för att underhålla eller utöka tillgångsbasen.

Fritt kassaflöde är en viktig indikator på ett företags finansiella flexibilitet och styrka. Det visar hur mycket pengar ett företag har kvar efter att ha betalat sina löpande kostnader och investerat i sin tillväxt. Dessa pengar kan användas för valfria ändamål, till exempel utdelningar, återköp av aktier, minskning av skulder eller för att betala den egna vd:n för användningen av ordet ”We”.
Varför det är viktigt att känna till ditt FCF
Det finns många skäl till att du behöver ha full koll på ditt FCF; vissa är avgörande för verksamheten, medan andra handlar om att skapa ett bättre företag på lång sikt. Här är några av de viktigaste skälen:
Lönsamhet kontra kassagenerering
Även om nettoresultatet är ett mått på lönsamhet innehåller det icke-kassaflödespåverkande poster och kan påverkas av redovisningsprinciper. FCF representerar däremot de faktiska pengar som verksamheten genererar och som är tillgängliga för utdelning till investerare efter alla kostnader och återinvesteringar. Det är ett mer konkret mått på ett företags ekonomiska resultat.
Finansiell flexibilitet
FCF visar ett företags förmåga att generera pengar utöver det som behövs för verksamheten och kapitalutgifterna. Denna flexibilitet kan vara ett tecken på ett starkt och välskött företag.
Investeringskvalitet
Positivt FCF är ofta ett tecken på en investering av hög kvalitet. Det tyder på att företaget genererar mer än tillräckligt med pengar för att stödja sin verksamhet och tillväxt, vilket kan leda till högre utdelningar eller återköp av aktier, som båda kan öka aktieägarvärdet.
Soliditetsindikator
FCF kan också vara en indikator på betalningsförmåga. Det kan vara tillräckligt för vissa affärsänglar som vill göra högriskinvesteringar med mycket stor uppsida, men de flesta rationella människor föredrar att veta att ett företag kan hålla verksamheten igång utan att behöva ta in mer pengar. Företag med konsekvent negativt FCF kan få svårt att uppfylla sina åtaganden utan nya pengar i systemet, vilket kan leda till ekonomiska problem eller konkurs.
Värdering
FCF är en viktig indata i värderingsmodeller. Exempelvis bygger modellen med diskonterat kassaflöde (DCF), en av de vanligaste värderingsmetoderna, på FCF för att uppskatta ett företags inneboende värde.
Så beräknar du fritt kassaflöde
FCF-formeln kan beräknas på flera olika sätt; här är några av dem, uppdelade efter utgångspunkt.
Börja med kassaflödet från den löpande verksamheten
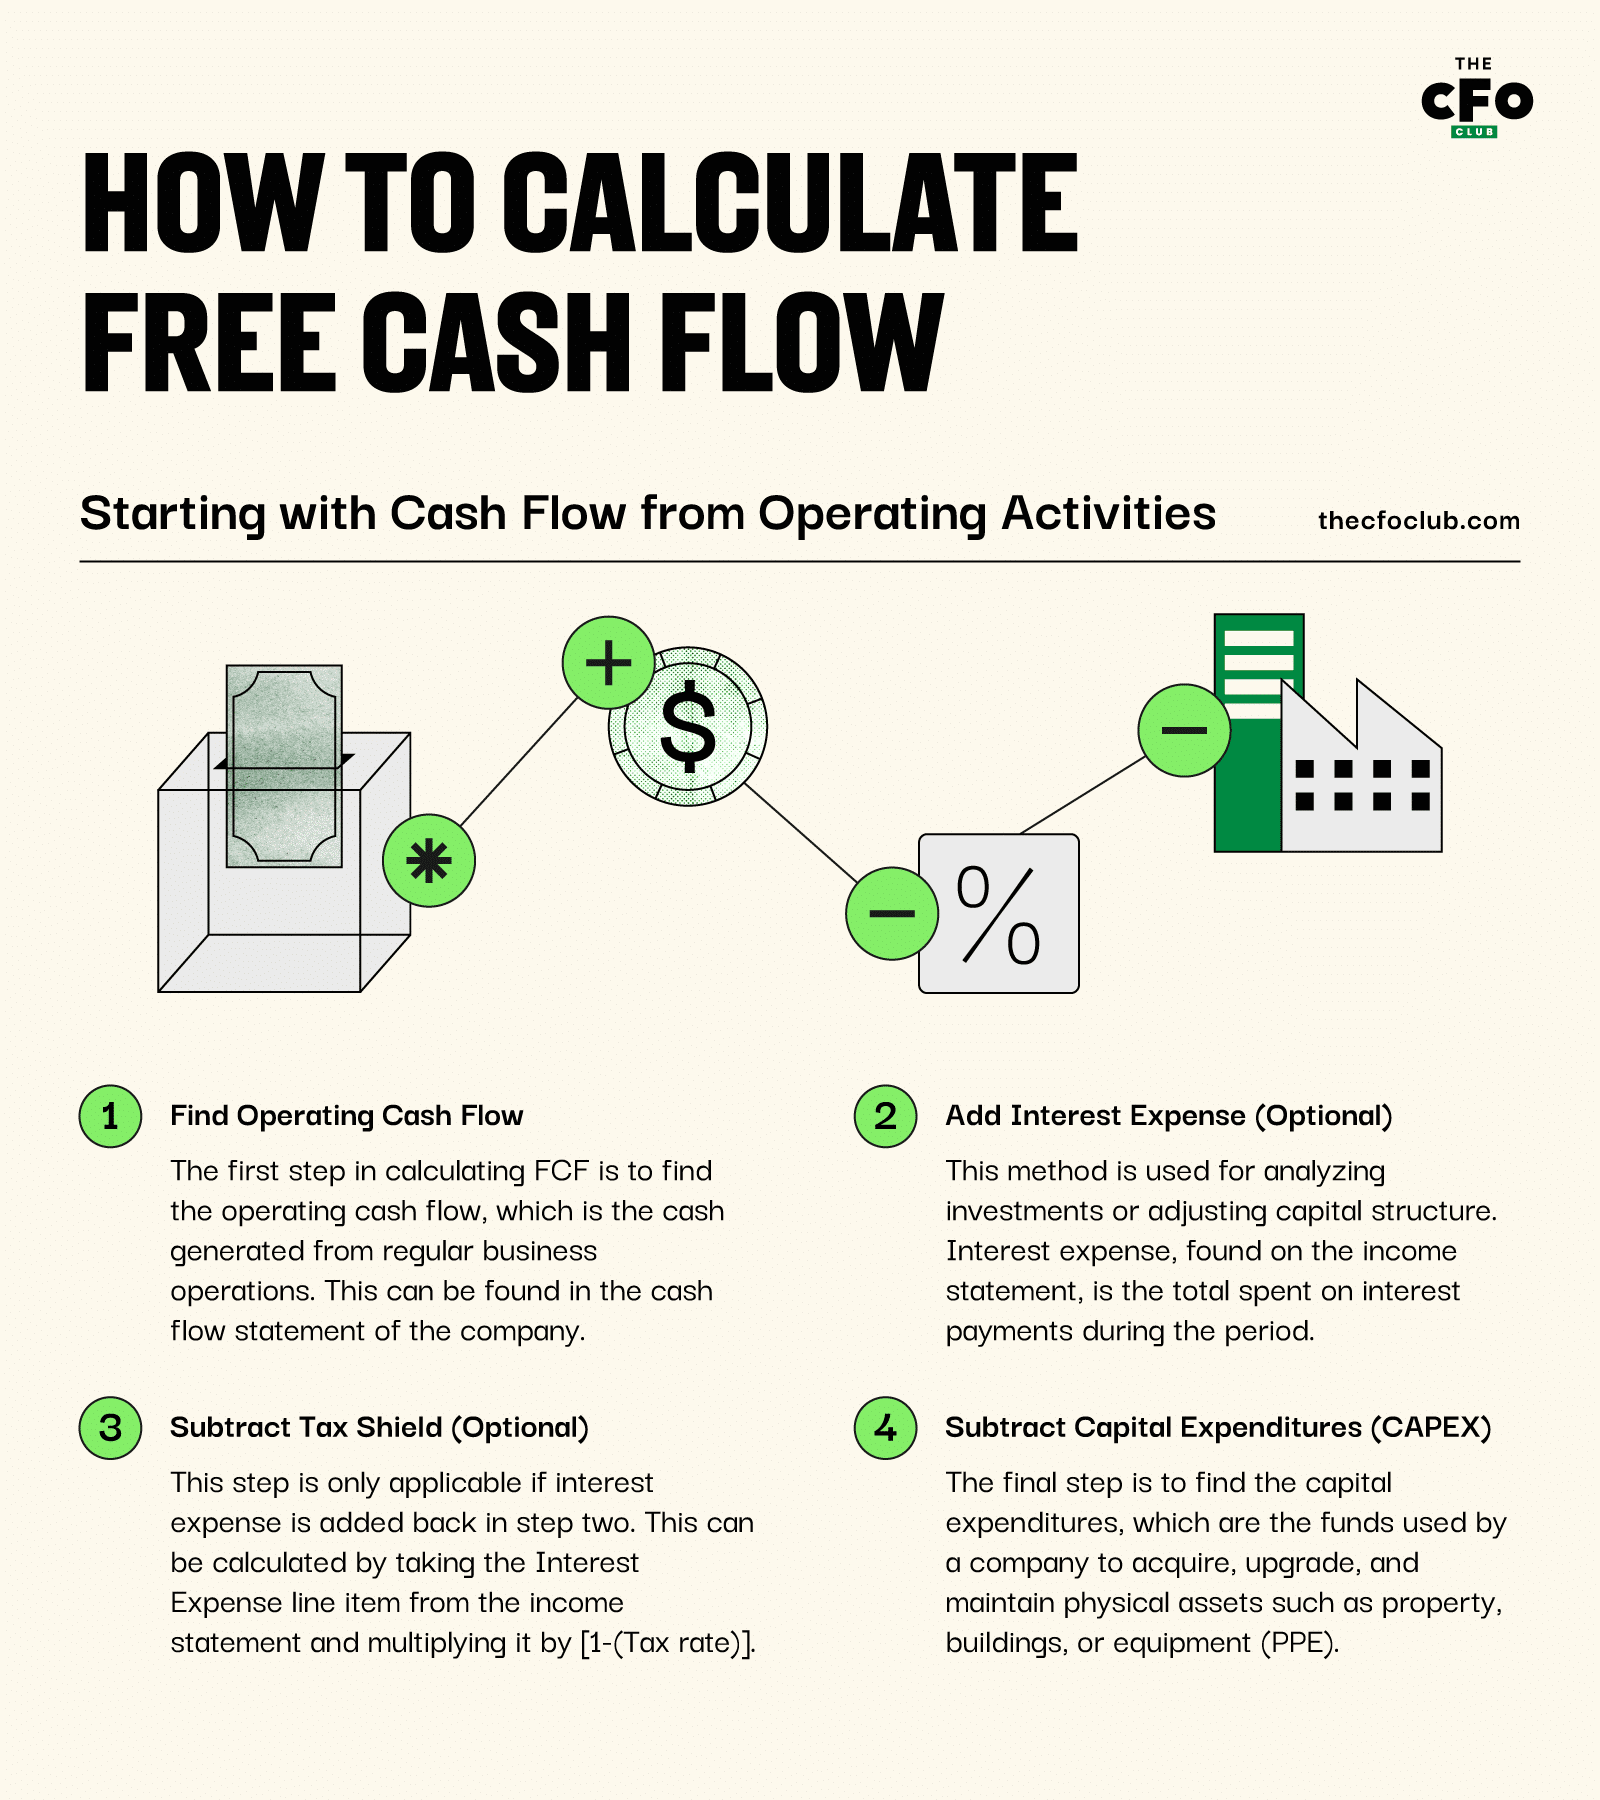
- Hitta kassaflöde från den löpande verksamheten: Det första steget i beräkningen av FCF är att hitta kassaflödet från den löpande verksamheten, vilket är de likvida medel som genereras från den ordinarie affärsverksamheten. Detta finns i företagets kassaflödesanalys.
- Lägg till räntekostnad (valfritt): I vissa situationer är syftet med ett fritt kassaflöde att fastställa hur mycket likvida medel som genereras från verksamheten utan att kapitalstrukturens påverkan på resultatet beaktas (så kallat obelånat fritt kassaflöde). Denna metod används främst vid analys av en potentiell investering eller övervägande av en justering av den nuvarande kapitalstrukturen. Räntekostnaden är det totala belopp som har betalats i ränta under den aktuella perioden och finns vanligtvis i resultaträkningen.
- Dra av skattesköld (valfritt): Detta steg är endast tillämpligt om räntekostnaden läggs tillbaka i steg två. Eftersom räntekostnader är skattemässigt avdragsgilla innebär en återläggning av räntan också att du måste dra av den skatteförmån som är förknippad med räntekostnaden. Detta kan beräknas genom att ta raden för räntekostnad i resultaträkningen och multiplicera den med [1-(skattesats)].
- Dra av kapitalutgifter (CAPEX): Det sista steget är att hitta nettobeloppet för kapitalutgifter, vilket avser de medel som ett företag använder för att förvärva, uppgradera och underhålla fysiska tillgångar såsom mark, byggnader eller utrustning (PPE). Detta finns också vanligtvis i kassaflödesanalysen (närmare bestämt i avsnittet om investeringsverksamheten).
Detta system används bäst när man granskar en enhets finansiella rapporter, eftersom många av beloppen enkelt kan hämtas direkt från rapporterna. Systemet är dock inte idealiskt utan en upprättad kassaflödesanalys och är därför mindre användbart vid redovisning av enskilda projekt.
Börja med nettoresultat
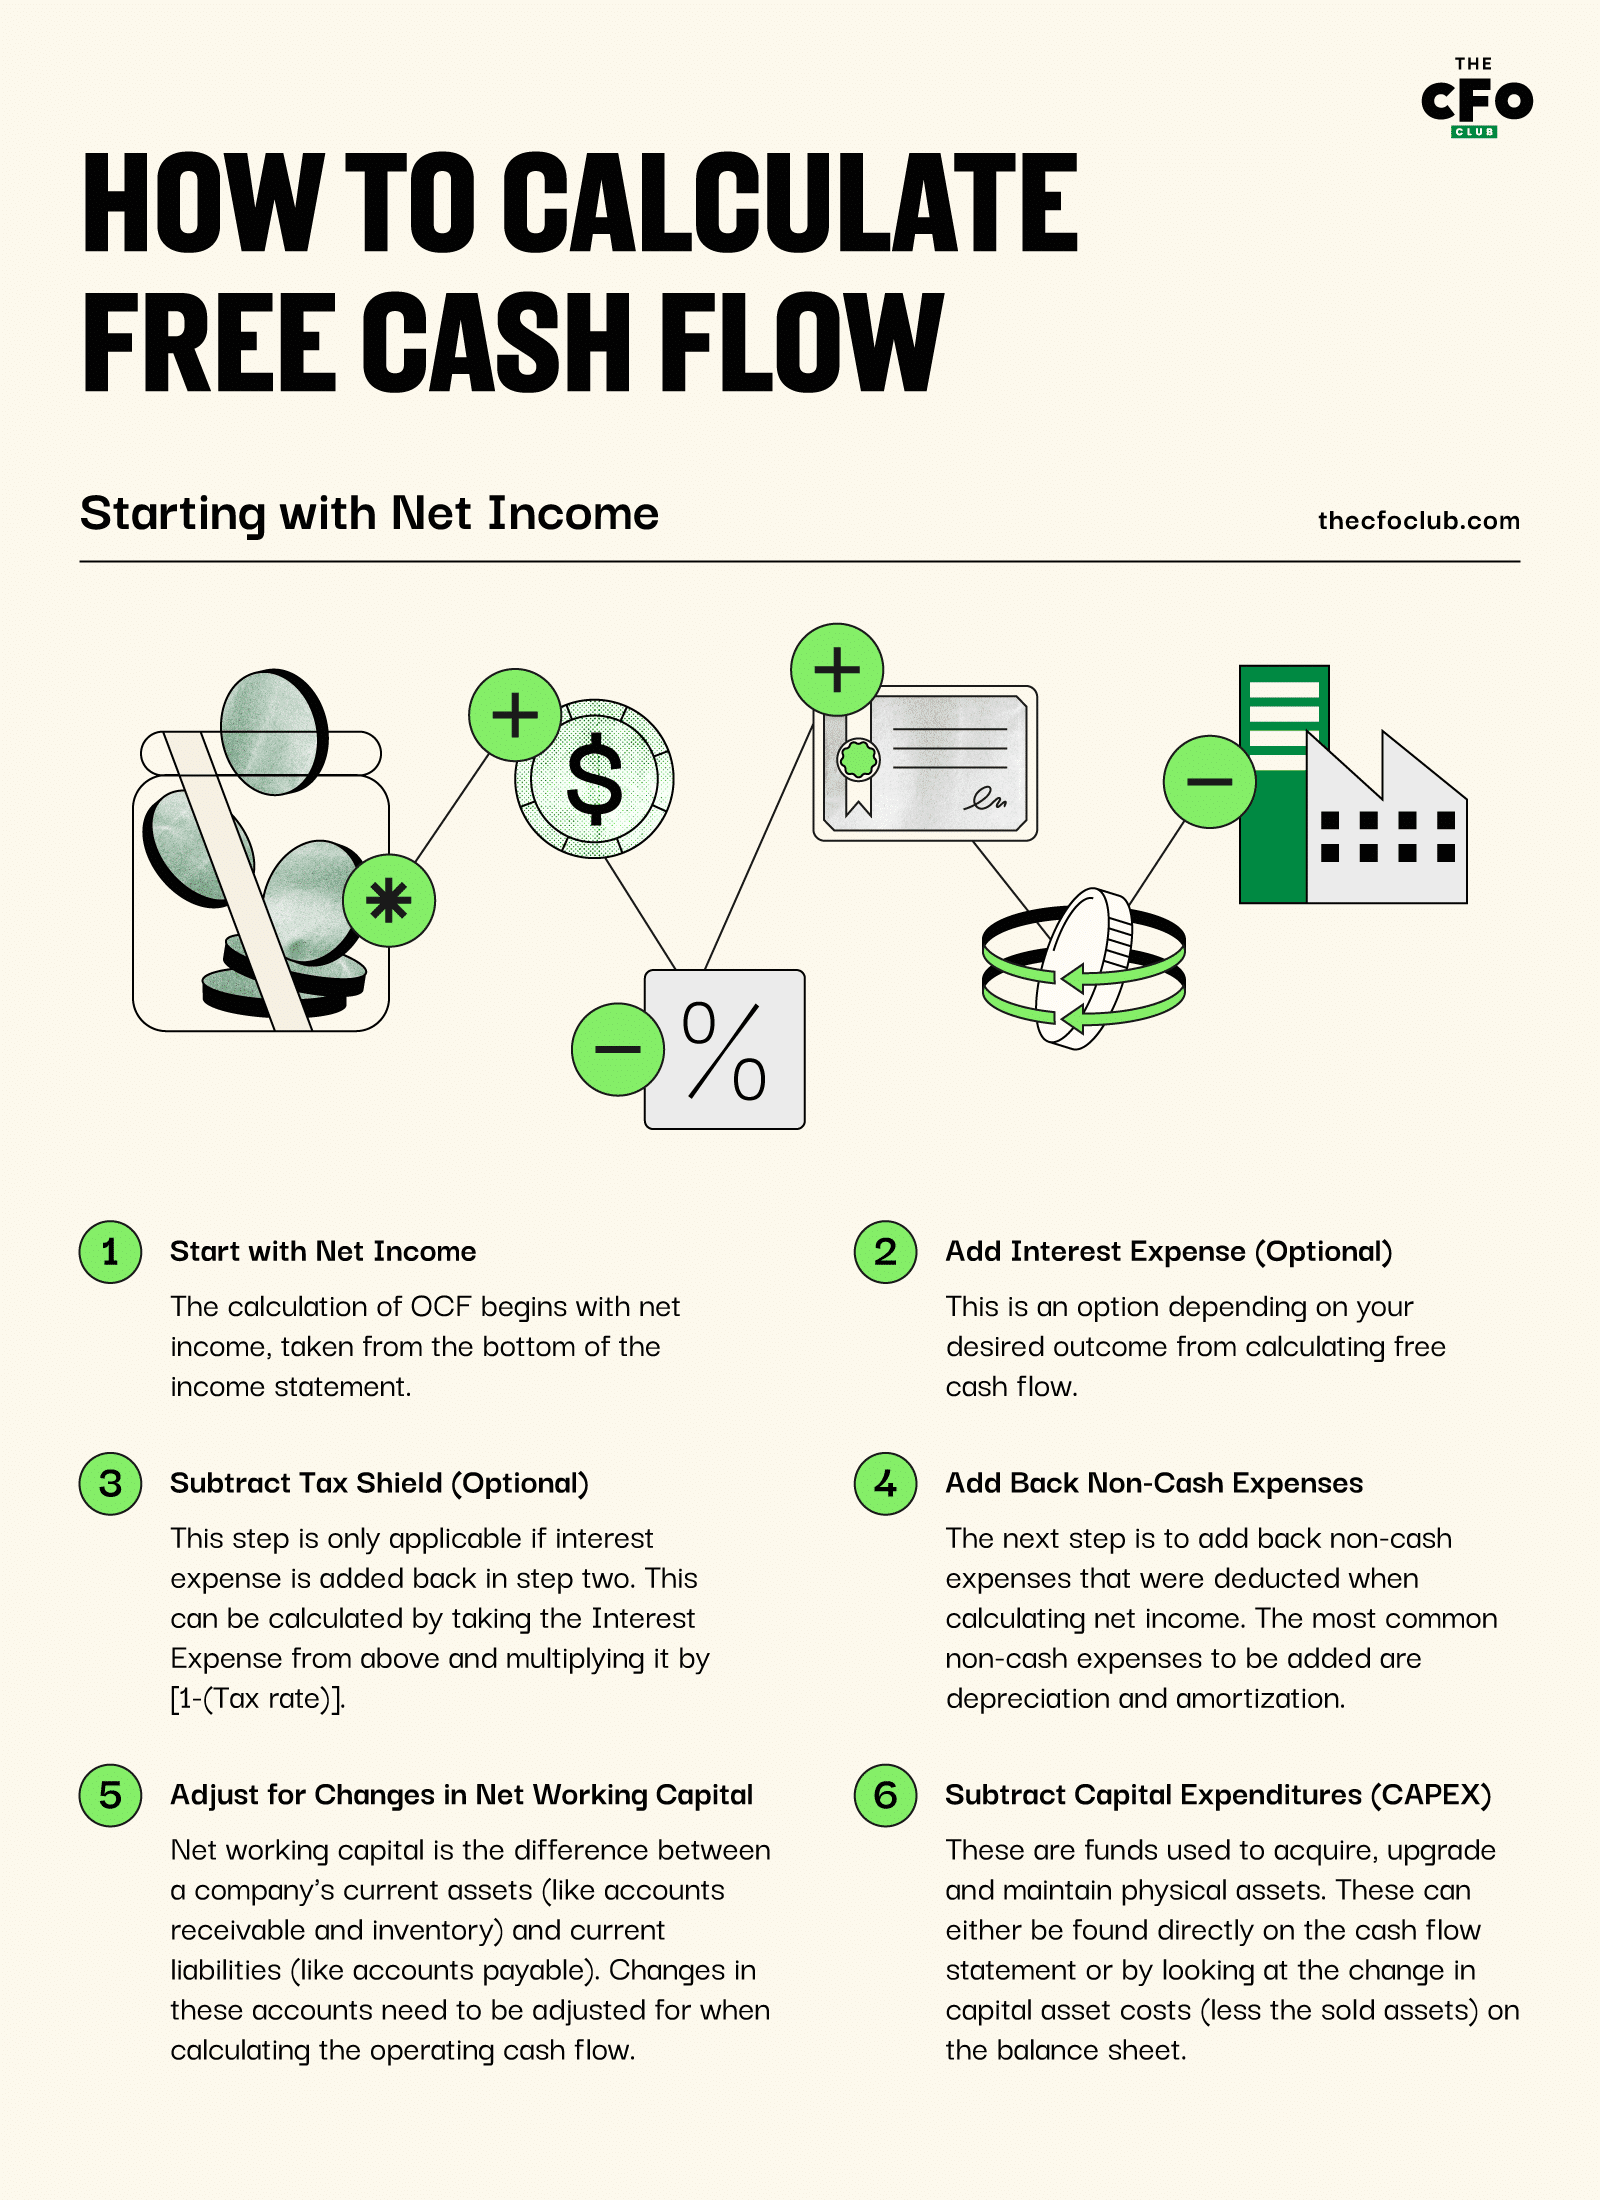
- Börja med nettoresultat: Beräkningen av OCF börjar med nettoresultatet, som hämtas från resultaträkningens sista rad.
- Lägg till räntekostnad (valfritt): Precis som ovan är detta ett alternativ som beror på vilket resultat du vill uppnå genom beräkningen av det fria kassaflödet.
- Dra av skattesköld (valfritt): Återigen gäller samma sak som ovan. Detta steg är endast tillämpligt om räntekostnaden läggs tillbaka i steg två. Detta kan beräknas genom att ta räntekostnaden från ovan och multiplicera den med [1-(skattesats)].
- Lägg tillbaka icke-kassaflödespåverkande kostnader: Nästa steg är att lägga tillbaka icke-kassaflödespåverkande kostnader som drogs av vid beräkningen av nettoresultatet. De vanligaste icke-kassaflödespåverkande kostnaderna som ska läggas tillbaka är avskrivningar. Andra poster utan kassaflödespåverkan som kan behöva läggas tillbaka omfattar uppskjutna skatter och eventuella förluster vid försäljning av tillgångar.
- Justera för förändringar i rörelsekapitalet: Rörelsekapital är skillnaden mellan ett företags omsättningstillgångar (såsom kundfordringar och lager) och kortfristiga skulder (såsom leverantörsskulder). Förändringar i dessa konton måste justeras vid beräkningen av kassaflödet från den löpande verksamheten.
- Om omsättningstillgångarna (exklusive likvida medel) ökar under en period minskar kassaflödet från den löpande verksamheten, och vice versa. Detta beror på att en ökning av omsättningstillgångarna innebär en användning av likvida medel.
- Om kortfristiga skulder ökar under en period ökar kassaflödet från den löpande verksamheten. Detta beror på att en ökning av kortfristiga skulder innebär en källa till likvida medel.
- Dra av kapitalutgifter (CAPEX): Precis som ovan avser detta medel som används för att förvärva, uppgradera och underhålla fysiska tillgångar. Dessa kan antingen hittas direkt i kassaflödesanalysen eller genom att granska förändringen i kostnaderna för kapitaltillgångar (minus de sålda tillgångarna) i balansräkningen.
Detta system kan vara mer komplext än att börja med rörelseresultatet, men det har många fler användningsområden. Eftersom det inte krävs en helt upprättad kassaflödesanalys kan systemet användas för allt från analys av resultatet för en enskild affärsenhet till bedömning av potentiella framtida projekt. Dessutom kan det användas i alla samma situationer som metoden som börjar med kassaflödet från den löpande verksamheten.
Börja med EBIT
Ekvationen för fritt kassaflöde som börjar med EBIT är nästan identisk med formeln som börjar med nettoresultat. Om EBIT används som utgångspunkt ingår dock räntekostnaden och skatteskölden automatiskt i formeln.
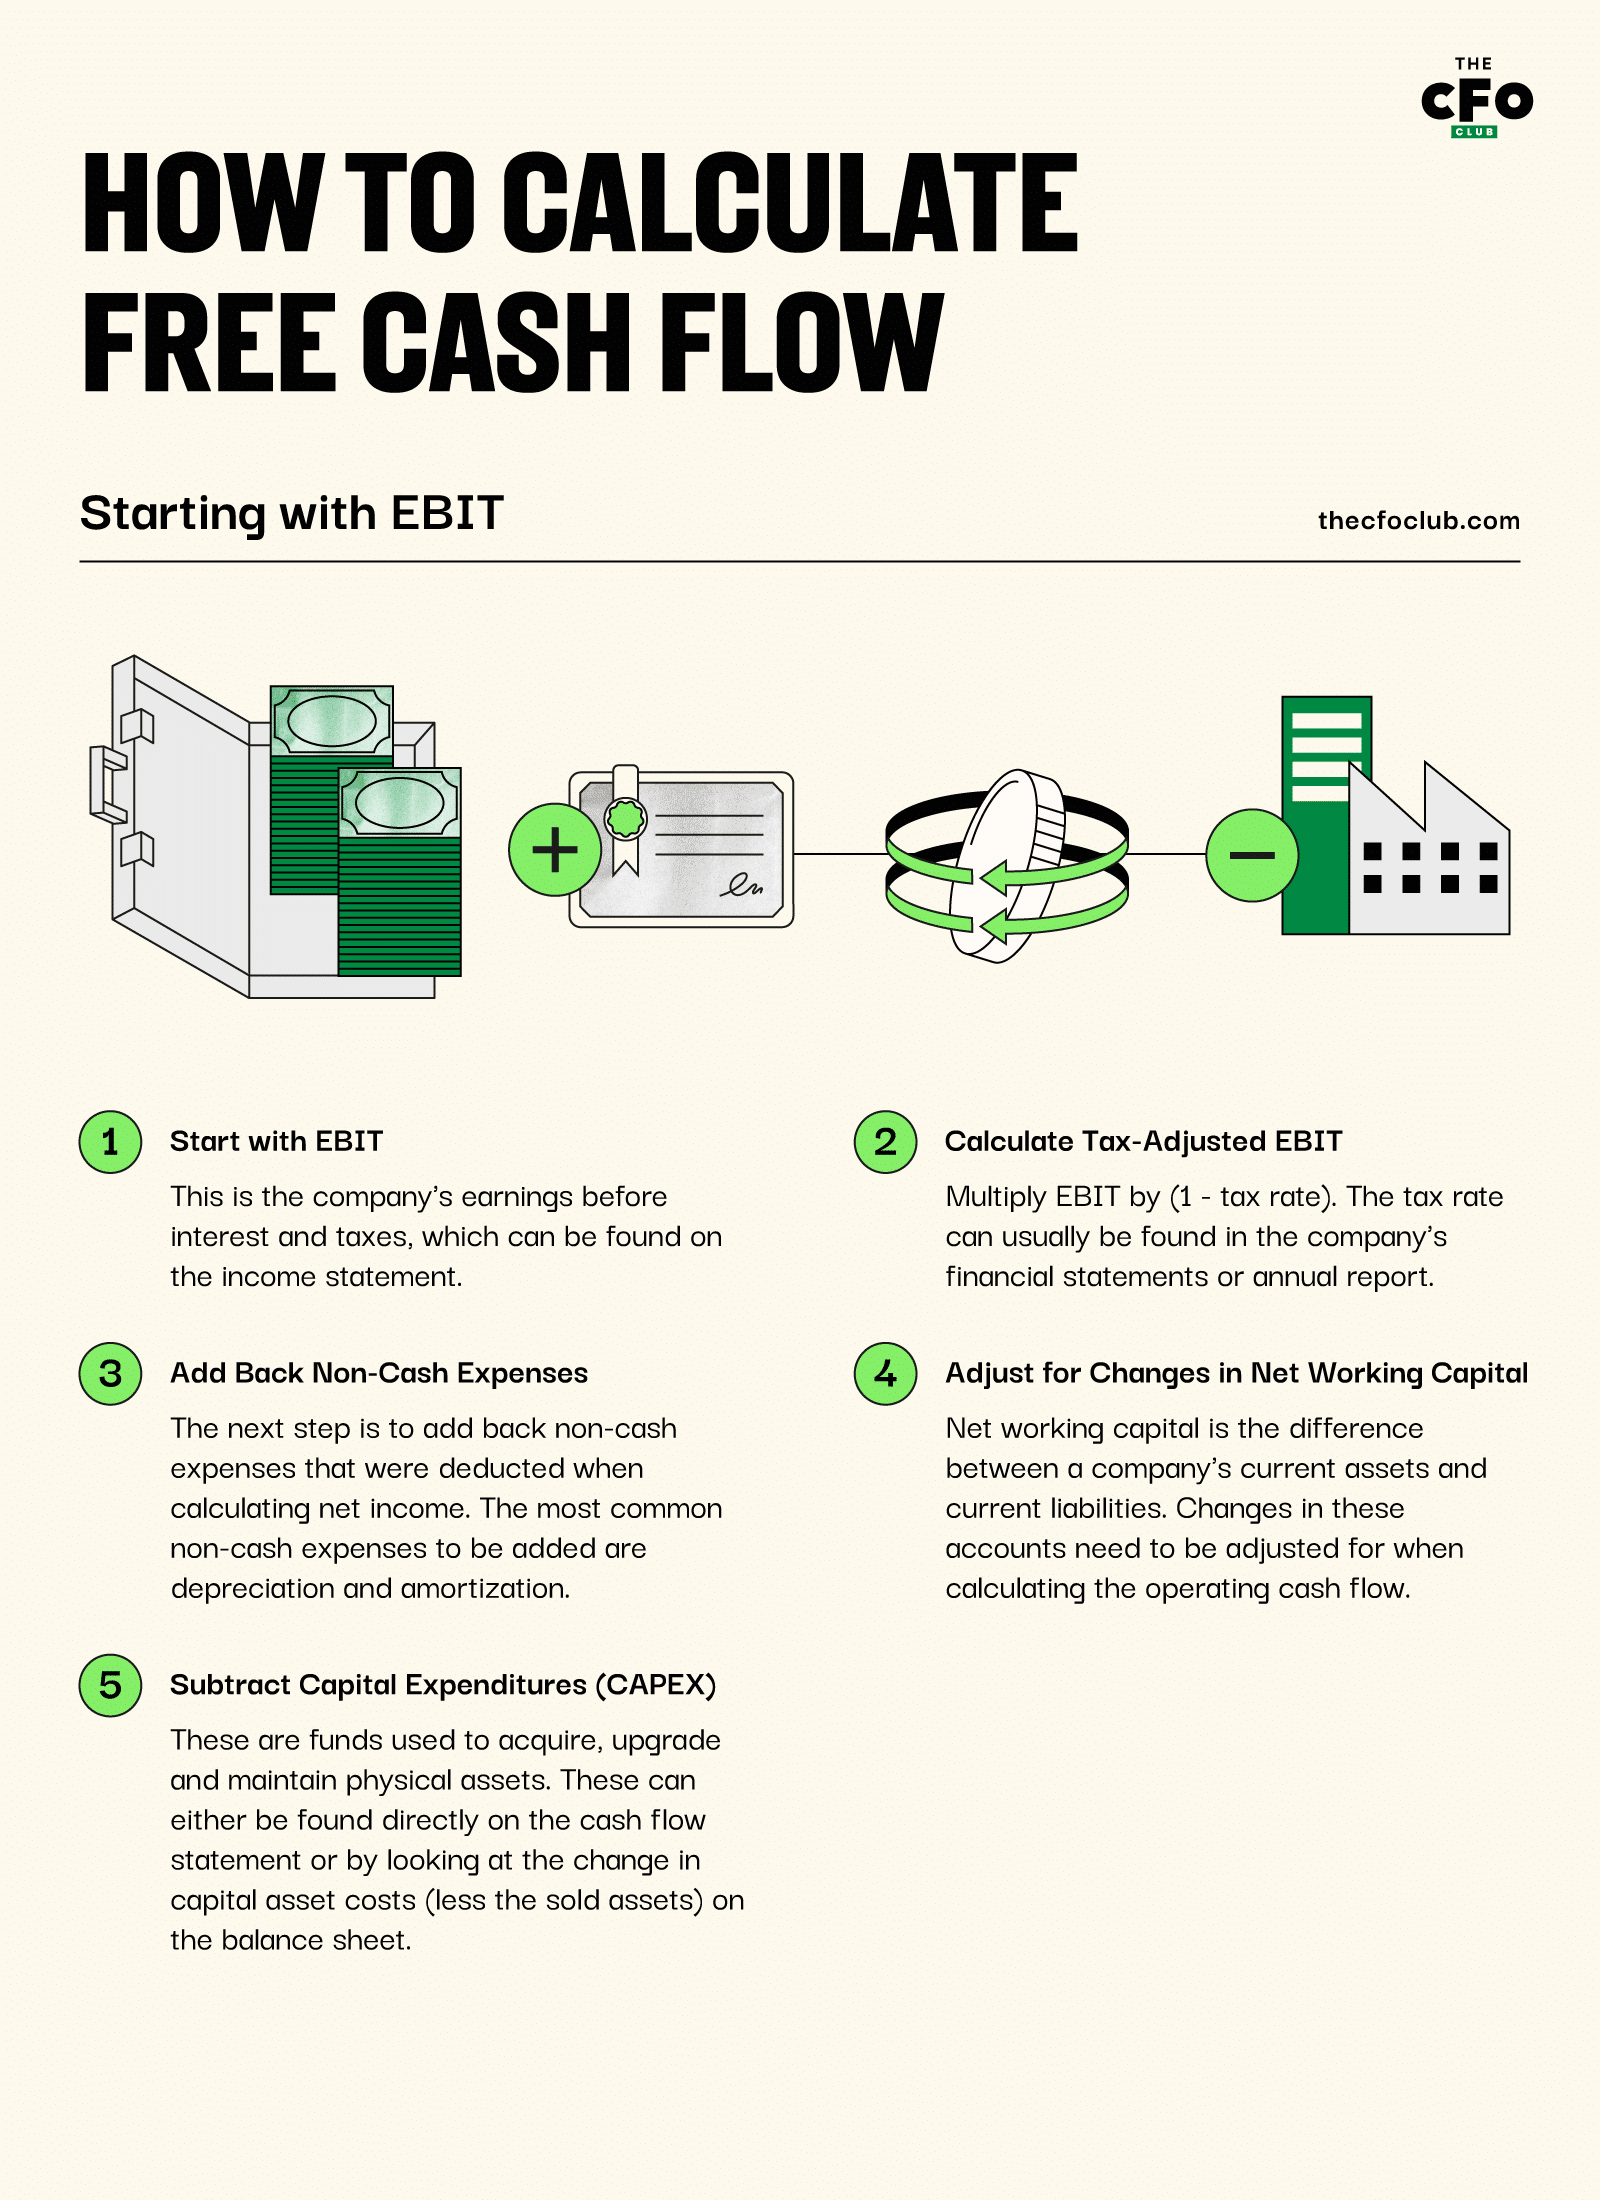
- Börja med EBIT: Detta är företagets resultat före räntor och skatt, vilket kan hittas i resultaträkningen.
- Beräkna skattejusterad EBIT: Eftersom EBIT inte tar hänsyn till skatter behöver du justera det för att återspegla de skatter som skulle ha betalats på dessa intäkter. Detta görs vanligtvis genom att multiplicera EBIT med (1 - skattesats). Skattesatsen finns vanligtvis i företagets finansiella rapporter eller årsredovisning.
- Följ steg 4-6 som beskrivs ovan: Steg 1 & 2 ger samma resultat som steg 1-3 när du börjar med nettoresultat. Därför kan steg 4-6 från den metoden användas även här.
Fördelarna och nackdelarna med att börja med EBIT är i stort sett desamma som när du börjar med nettoresultat. Det är vanligtvis den föredragna metoden när EBIT redan är tillgängligt.
I slutändan är det upp till användaren vilken metod som används för att ta fram formeln för fritt kassaflöde, eftersom det finns många sätt att komma fram till samma svar. Det bästa systemet att använda är det som leder dig till det önskade värdet för fritt kassaflöde (dvs. om du vill lägga tillbaka räntan eller inte) och använder den information som är lättast att få tillgång till inom företaget.
Bästa alternativet för SaaS-företag
Även om ”bäst” är ett subjektivt begrepp är EBIT definitivt det mest populära mätetalet inom SaaS-branschen. Det innebär att branschens yrkesverksamma tittar på finansiella uppgifter som är oberoende av kapitalstrukturen (dvs. denna siffra skulle vara identisk oavsett företagets kapitalstruktur, bortsett från den ränterelaterade skatteskölden).
Om du vill kunna jämföra dig med likvärdiga företag och enklare skaffa kapital kommer en formel för fritt kassaflöde som utgår från EBIT att ge dig ett FCF som är oberoende av kapitalstrukturen, samtidigt som informationen förankras i ett mätetal, till exempel ROIC-formeln, som redan följs upp. Detta underlättar när du kommunicerar med personer i ledningen som är mindre ekonomiskt insatta.
Om du vill ha fler tips, knep och mer information om hur du bäst rapporterar de finansiella uppgifterna i ditt SaaS-företag kan du prenumerera på The CFO Clubs nyhetsbrev idag.


