

Hur en balansräkning kan rädda ditt företag

Du kanske har hört att bara hälften av småföretagen överlever de första 5 åren, men visste du att över 80 % av företagen går omkull på grund av problem med kassaflödet?
Även om förståelse för din balansräkning inte löser alla dina problem hjälper den dig att upptäcka dem i tillräckligt god tid för att kunna göra skillnad.
Grunderna i balansräkningen
Balansräkningen är en standardiserad finansiell rapport som visar ett företags värde. Den kallas ibland också bokfört värde. Balansräkningar används:

- Av företagsägare för att förstå företagets övergripande ekonomiska ställning och fatta strategiska beslut om utgifter, sparande och tillväxt
- Av investerare och långivare för att förstå ett företags ekonomiska hälsa och stabilitet när de utvärderar det för en potentiell investering eller kredit
- Av medarbetare inom ekonomi, ledning och andra avdelningar som underlag för beslut om processer, affärsmål eller utgifter
Även om balansräkningen är ett kraftfullt ekonomiskt verktyg är den inte ett fristående verktyg för alla redovisningsbehov. Den visar till exempel inte ett företags faktiska marknadsvärde och redogör inte heller i detalj för vinster, förluster, kassaflöden och andra viktiga ekonomiska faktorer. Därför vill långivare och investerare vanligtvis se flera finansiella rapporter, inklusive balansräkningar och resultaträkningar, när de överväger att ge ett företag kredit eller investera i det.
Balansräkningar kan skapas manuellt i Excel. Bästa praxis är dock vanligtvis att använda mallar och rapporteringsfunktioner i redovisningsprogram. Dessa verktyg automatiserar skapandet av balansräkningar och minskar risken för fel som är förknippade med manuell överföring av data.
Vad är en redovisningsmässig balansräkning?
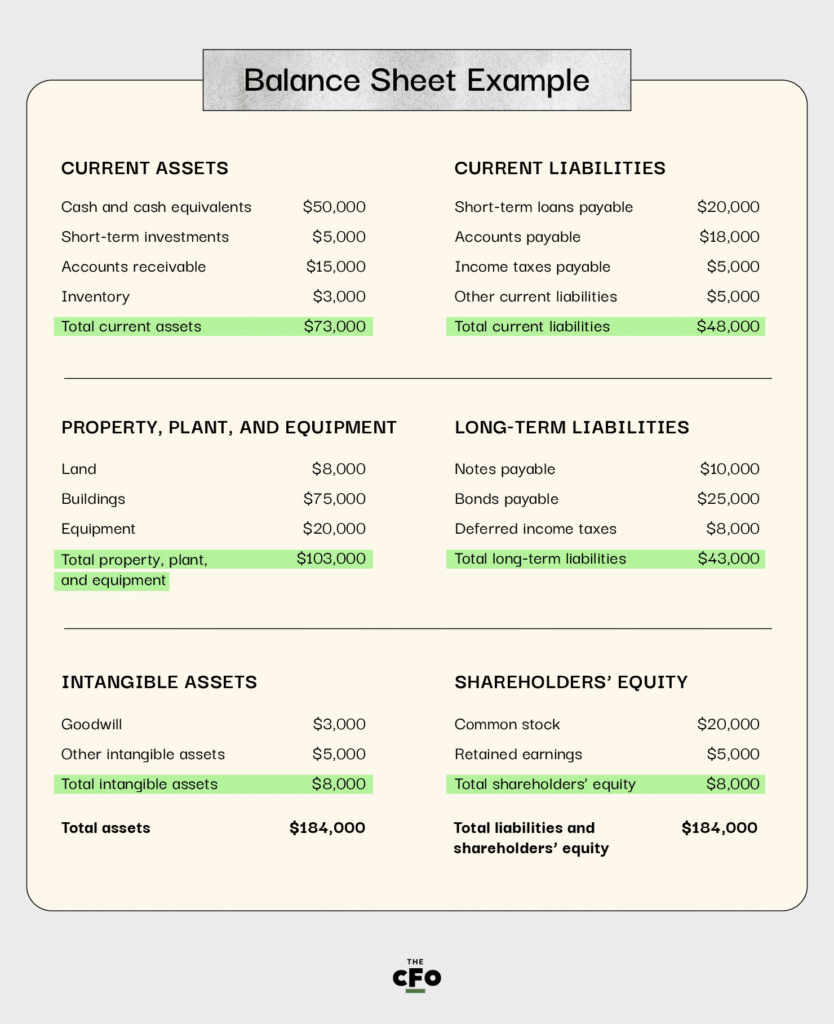
En balansräkning är en redovisningsrapport som ger en ögonblicksbild av företagets tillgångar, skulder och eget kapital.
På ena sidan av balansräkningen hittar du det företaget äger. Detta omfattar:
- Omsättningstillgångar, såsom likvida medel och likvida medelsekvivalenter
- Anläggningstillgångar, såsom mark och utrustning
- Immateriella tillgångar, såsom goodwill och immateriella rättigheter
På den andra sidan av balansräkningen hittar du vad företaget är skyldigt och hur mycket ägarna har investerat. Det företaget är skyldigt – dess skulder – omfattar:
- Kortfristiga skulder, såsom kortfristiga lån, leverantörsskulder och inkomstskatter
- Långfristiga skulder, såsom obligationer att betala och hypotekslån
Under avsnittet om eget kapital hittar du stamaktier, balanserade vinstmedel och annat eget kapital.
Att balansera balansräkningen
Som du kanske har gissat ska företagets balansräkning alltid balansera. Redovisningsekvationen för en balansräkning är:
Tillgångar = Skulder + eget kapital
Det innebär att båda sidorna av ekvationen ska uppgå till samma totalsumma; summera alla tillgångar på ena sidan av balansräkningen och sedan alla skulder plus eget kapital på den andra sidan. Om de inte är lika är det troligt att det finns ett fel i rapporteringen. Kontrollera att alla siffror är korrekta och att inget har utelämnats ur balansräkningsekvationen. Du kan också behöva säkerställa att du rapporterar rätt tillgångar och skulder för den period som balansräkningarna omfattar.
Här är ett mycket enkelt exempel på en balansräkning:
Använda detta verktyg för att förstå din ekonomiska ställning
Du bör använda balansräkningen för att förstå företagets ekonomiska ställning vid en viss tidpunkt. Den är en ögonblicksbild, vilket innebär att den är användbar för just det ögonblicket eller den perioden. Därför upprättas balansräkningar vanligtvis månadsvis eller kvartalsvis.
Även om balansräkningen inte hjälper dig att förstå hur pengar flödar in och ut ur företaget – det skulle kräva en kassaflödesanalys – hjälper den dig att förstå faktorer som likviditet och betalningsförmåga.
Likviditet
Likviditet avser hur många likvida tillgångar du har tillgång till. Likvida tillgångar är kontanter, likvida medelsekvivalenter eller något som snabbt och enkelt kan omvandlas till kontanter.
Formeln för likviditetsgrad kallas likviditetsgrad:
Likviditetsgrad = omsättningstillgångar / kortfristiga skulder
Eftersom båda dessa siffror finns lättillgängliga i en balansräkning kan du snabbt få fram en likviditetsgrad från den rapporten. Faktum är att de flesta balansräkningar vanligtvis inkluderar beräkningen av bekvämlighetsskäl. Jämförelsevärden för likviditetsgrad skiljer sig åt mellan branscher, men ett bra värde anses ofta vara 1,5 till 3.
Soliditet
Soliditet avser företagets förmåga att uppfylla sina skulder, både kortfristiga och långfristiga. Formeln för soliditetsgraden är:
Soliditetsgrad = (nettoresultat + avskrivningar) / totala skulder
Detaljerade balansräkningar innehåller vanligtvis all information som krävs för denna formel. I allmänhet bör soliditetsgrader vara 1,5 eller högre för att visa att ett företag kan uppfylla sina åtaganden och fortfarande ha lite marginal.
Tillgångar och din balansräkning
Tillgångar avser det som ett företag äger. De har ett monetärt värde, och detta värde kan användas för att stödja affärsprocesser eller uppfylla skuldåtaganden. Tillgångsdelen av balansräkningen måste redovisa totala tillgångar, inklusive immateriella tillgångar, såsom goodwill.
Omsättningstillgångar
Omsättningstillgångar är sådana som företaget sannolikt kommer att använda inom de kommande 12 månaderna. De omfattar likvida medel och likvida medelsekvivalenter (som används för att finansiera verksamheten och betala kortfristiga skulder), samt kundfordringar.
Långfristiga tillgångar
Ett företags tillgångar omfattar även sådant som kan användas i flera år, till exempel fastigheter, anläggningar och utrustning. Detta kan omfatta mark, utrustning som skrivs av samt immateriella rättigheter, såsom patent eller upphovsrätt för programvaror.
Skulder och din balansräkning
Skulder avser de finansiella åtaganden som ett företag har. Skulddelen av balansräkningen måste redovisa totala skulder som företaget är skyldigt, inklusive både kortfristiga och långfristiga skulder.
Kortfristiga skulder
Kortfristiga skulder är sådana som förfaller inom 12 månader från det datum som anges i balansräkningen. Exempel är leverantörsskulder, såsom en månadsfaktura för molnlagring, samt kreditkortsskulder, rörelsekostnader och vissa skatter.
Långfristiga skulder
Långfristiga skulder är sådana som förfaller mer än 12 månader efter det datum som anges i balansräkningen. De kan omfatta långfristiga skuldebrev och bankskulder.
I många fall måste en skuld delas upp i båda kategorierna. Anta till exempel att ett företag som utvecklar appar köper en kontorsbyggnad för sin verksamhet. Företaget måste göra 12 månatliga betalningar på ett bolån under det kommande året; dessa betalningar kan redovisas under kortfristiga skulder. Den återstående delen av bolånet skulle redovisas som en långfristig skuld.
Eget kapital och din balansräkning
Avsnittet för eget kapital i balansräkningen visar hur mycket ägarna har investerat i företaget. Detta är en viktig del av balansräkningen eftersom det återspeglar det värde som företaget är skyldigt aktieägare och andra kapitalinvesterare.
Ägarkapital
Ägarkapital avser hur mycket värde företagets ägare har investerat i det. Aktieägarkapital avser hur mycket värde aktieägarna har investerat. Den huvudsakliga skillnaden mellan de två är hur företaget ägs eller innehas.
För att förstå skillnaden kan du tänka på ett exempel. En person kommer på en affärsidé inom SaaS och beslutar sig för att självfinansiera startupföretaget. Det innebär att personen till en början finansierar företaget med egna medel. Om ägaren investerar $100,000 under det första året och tar ut $50,000 i lön, är ägarkapitalet $50,000 under det första året.
Föreställ dig nu att programvarutjänsten blir framgångsrik och att ägaren vill utveckla företaget. Ägaren söker riskkapital från investerare. Nu finns det aktieägare. Anta att investerarna satsar $200,000 och ännu inte har tagit ut någon utdelning. Aktieägarkapitalet är $200,000.
More Articles
Balanserade vinstmedel
Balanserade vinstmedel avser den del av vinsten som företaget behåller för att återinvestera i tillväxt eller stärka likvida medel. För att beräkna detta belopp tar du nettoresultatet minus utdelningarna för en viss period.
Anta till exempel att ett företag har ett nettoresultat på $100,000 för månaden. Det kan dela ut $50,000 av vinsten till ägare och aktieägare och behålla $50,000 för att investera tillbaka i företaget.
När ett företag har balanserade vinstmedel har det finansiella möjligheter att växa, öka aktievärdet eller göra kapitalinvesteringar. Balanserade vinstmedel redovisas ofta som en kvot mellan balanserade vinstmedel och tillgångar. Även om förhållandet 1:1 är idealiskt är det vanligtvis inte möjligt inom många branscher. Målet är därför att komma så nära ett förhållande på 1:1 som möjligt eller helt enkelt ha en kvot för balanserade vinstmedel som är högre än genomsnittet för din bransch.
Underskott
Om företaget inte har tillräckliga intäkter under en period för att uppfylla sina skuldförpliktelser och täcka skulder till aktieägare har det negativa balanserade vinstmedel. Det kallas ett underskott. Det är viktigt att övervaka eventuella underskott i balansräkningen, eftersom ett underskott ofta innebär att företaget använder sina kassareserver eller lånar pengar för att täcka skulder. Även om detta är möjligt under en kortare period är ett underskott under längre perioder ett tecken på svag ekonomisk hälsa för ett företag.
Så använder du en balansräkning på effektivast möjliga sätt
Börja med en mall för att göra det enkelt att skapa en balansräkning. Använd om möjligt bokföringsprogram för att skapa balansräkningar automatiskt, eftersom det minskar risken för fel. Företagare bör regelbundet granska balansräkningar och relaterade finansiella nyckeltal för att förstå företagets övergripande ekonomiska hälsa. Om du exempelvis granskar balansräkningen varje månad säkerställer du att det inte uppstår några överraskningar om du beslutar dig för att sälja företaget, ansöka om ett företagslån eller söka riskkapitalfinansiering.
Är du klar med balansräkningen och redo att gå vidare till andra viktiga redovisningsfrågor för företaget? Läs våra andra artiklar om redovisning för att lära dig mer.


