

GAAP jämfört med icke-GAAP-kostnad för sålda varor: viktiga skillnader att känna till för SaaS

Ledande SaaS-företag har en bruttomarginal på 80 % till 90 %. Om din bruttomarginal är lägre bör du granska dina kostnader för sålda varor (COGS) närmare och jämföra dem med konkurrenternas. Men se till att du tittar på både GAAP- och non-GAAP-COGS.
COGS i resultaträkningen är GAAP-COGS. Non-GAAP-COGS visas utanför resultaträkningen, vanligtvis som en justering av GAAP-COGS.
Genom att lära sig skillnaden mellan GAAP- och non-GAAP-COGS blir det lättare att förstå logiken bakom avstämningen mellan dessa två belopp. I den här guiden hjälper jag dig att skilja mellan GAAP- och non-GAAP-COGS och förstå relevansen hos båda typerna.

Vad är GAAP?
GAAP (allmänt accepterade redovisningsprinciper) är en uppsättning principer som alla börsnoterade företag i USA måste följa.
GAAP standardiserar finansiell rapportering genom enhetliga regler och format, vilket gör finansiella rapporter lättare att analysera och jämföra.
Det finns dock situationer där GAAP-rapportering inte ger en korrekt bild av företagets operativa resultat.
Anta till exempel att du nyligen har anställt mer supportpersonal eftersom du förväntar dig en kraftig efterfrågeökning under årets andra hälft. Dina COGS ökar betydligt på grund av detta beslut, vilket gör att bruttomarginalen minskar.
Den minskande bruttomarginalen kan vara en varningssignal för investerare. Men det är här non-GAAP-COGS kan vara till hjälp.
Vad är non-GAAP?
Non-GAAP-mått beräknas genom att justera siffrorna i resultaträkningen, kassaflödesanalysen och balansräkningen för att visa ett korrekt finansiellt resultat.
Dessa siffror exkluderar vanligtvis engångskostnader eller icke-kontanta kostnader, såsom kostnader relaterade till förvärv och omstruktureringar, nedskrivning av immateriella tillgångar och avskrivningar av anläggningstillgångar.
Non-GAAP-rapportering är inget lagstadgat krav. Många stora företag gör dock non-GAAP-justeringar av GAAP-siffrorna.
Exempel på non-GAAP-poster är fritt kassaflöde, nettoskuld och non-GAAP-resultatmått som EBITDA (resultat före räntor, skatt samt av- och nedskrivningar) och justerad vinst per aktie (EPS).
Så beräknar du GAAP-COGS för SaaS
GAAP föreskriver ingen specifik metod för att beräkna COGS för SaaS-företag. Standardpraxis för tjänsteföretag är dock att beräkna COS (kostnad för sålda tjänster).
COS är begreppsmässigt samma sak som COGS. För att avgöra om du bör inkludera en kostnad i COS kan du fråga dig själv: Skulle tjänsten upphöra eller försämras snabbt utan denna kostnad?
Här är vad ett SaaS-företags COGS vanligtvis omfattar:
- Personalkostnader som direkt kan hänföras till driften av produktionsmiljön (detta kan vara kostnaden för DevOps- eller infrastrukturteamet)
- Personalkostnader för kundsupport och kundlojalitetsinriktade kundframgångsfunktioner (inte kontoansvar)
- Alla andra personalkostnader som är direkt relaterade till att leverera tjänsten
- Hosting (till exempel AWS eller Azure)
- Tredjepartsprogramvara eller data som du använder för att leverera tjänsten
- Kostnader för professionella tjänster enligt relevanta redovisningsstandarder
Kostnaderna läggs till i COGS med hjälp av periodiserad redovisning.
Den här listan är dessutom inkluderande. Du kan behöva lägga till fler kostnader beroende på hur ditt företag är uppbyggt.
Om du till exempel äger servrarna som du använder för att leverera din SaaS bör COS inkludera avskrivningarna på dessa tillgångar.
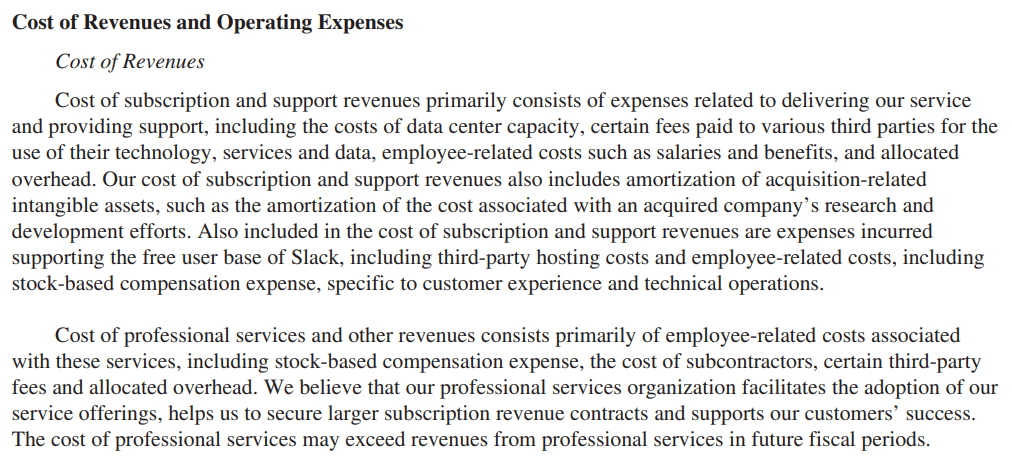
Här är ett utdrag ur Salesforces årsrapport som förklarar vad som ingår i deras GAAP-COGS (benämnt kostnad för intäkter):
Varför det finns en skillnad
FASB (Styrelsen för finansiella redovisningsstandarder) och SEC (Värdepappers- och börskommissionen) ansvarar för att utfärda, ändra och upprätthålla GAAP.
Det främsta syftet med GAAP är att säkerställa noggrannhet och konsekvens i finansiell rapportering.
GAAP:s principer och regler är ett utmärkt sätt att kommunicera finansiell information till intressenter.
Du behöver dock större flexibilitet för analys eller för att visa intressenter företagets faktiska resultat. Du kan till exempel inkludera försäljningsprovisioner i COGS för att bättre förstå hur mycket varje försäljning bidrar till att täcka dina fasta kostnader.
Non-GAAP-mått är ett värdefullt analysverktyg. Intressenter bör dock vara försiktiga när de bedömer giltigheten i non-GAAP-resultat från fall till fall.
Anledningen? Non-GAAP-siffror kan ibland vara missvisande, särskilt vid analys av företag som använder andra redovisningsstandarder, såsom IFRS (Internationella standarder för finansiell rapportering).
Varför det är viktigt
Genom att förstå skillnaderna i hur GAAP- och non-GAAP-COGS beräknas kan du stämma av dessa skillnader.
Förmågan att bryta ned kostnaderna som ingår i GAAP-COGS för att beräkna non-COGS för analys är en värdefull färdighet för alla SaaS-CFO:er.
Även om börsnoterade företag måste använda GAAP i sin finansiella rapportering kan de välja att använda non-GAAP-COGS för att visa mer korrekta resultat.
Non-GAAP-COGS inkluderar kostnader som är direkt förknippade med att leverera tjänsten (såsom försäljningsprovisioner) och som inte ingår i GAAP-COGS.
Detta gör det möjligt för intressenter och investerare att få en mer korrekt bild av företagets lönsamhet och kostnadsstruktur.
Företag använder ofta non-GAAP-mått för att öka optimismen bland investerare.
Faktum är att 77 % av företagen i Dow Jones Industrial Average rapporterade non-GAAP-EPS (vinst per aktie). Även Amazon använder non-GAAP-mått i sina finansiella rapporter:
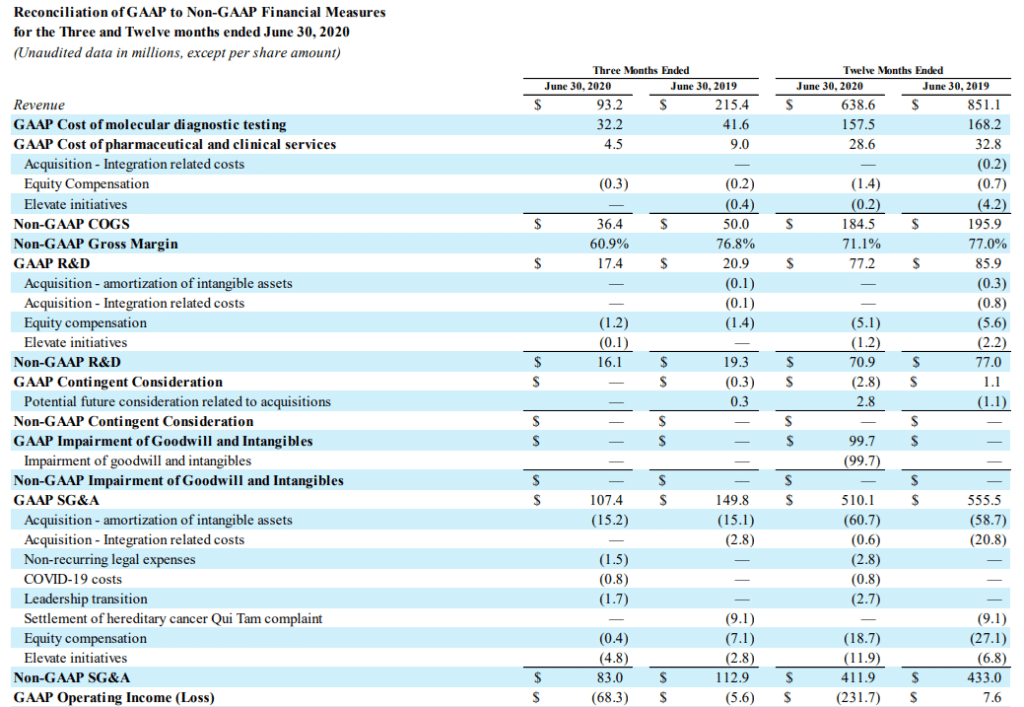
Om du är CFO på ett SaaS-företag och analyserar en konkurrents 10K kan förståelse för non-GAAP-mått alltså bidra till att förbättra din analys.
Viktiga skillnader
Nedan följer de viktigaste skillnaderna mellan GAAP och non-GAAP-COGS.
Vad som ska inkluderas
GAAP kräver att COGS inkluderar kostnader som direkt är relaterade till produktionen av varor eller tillhandahållandet av tjänster.
Beräkningen av SaaS-COGS skiljer sig något. Kostnader som löner till kundsupportteamet, vilka vanligtvis exkluderas från COGS, inkluderas i SaaS-COGS.
Non-GAAP SaaS-COGS är mer flexibla. Du kan inkludera alla kostnader som du anser vara direkt relaterade till tillhandahållandet av tjänsten eller exkludera engångskostnader och icke-kontanta kostnader.
Exempel är försäljningsprovisioner eller produktutvecklingskostnader. Om du till exempel inkluderar försäljningsprovisionen i COGS får du en tydligare bild av ditt SaaS-företags bruttomarginal efter att du tagit hänsyn till direkta rörliga kostnader som försäljningsprovision.
Non-GAAP-COGS är också ett utmärkt sätt att visa intressenter en uppdelning av kostnadsstrukturen och bruttovinsten. Det gör det möjligt för intressenter att bedöma produktens livskraft och identifiera kostnadsdrivare som kan bidra till att förbättra bruttomarginalen.
Syfte
FASB och SEC kräver att börsnoterade företag använder GAAP i sin finansiella rapportering. GAAP säkerställer att COGS beräknas enhetligt och är lätt att förstå för investerare och andra intressenter.
Små företag behöver inte följa GAAP, även om det fortfarande rekommenderas att du följer GAAP eftersom dina långivare och kreditgivare kan vilja se finansiella rapporter som följer GAAP.
Långivare kan lägga till ett lånevillkor när de beviljar ett lån, vilket kräver att du följer GAAP. Därför följer de flesta amerikanska företag GAAP.
Du kan lägga till icke-GAAP COGS i de finansiella rapporterna för att ge investerare mer information eller fler insikter. De är också ett utmärkt verktyg för att analysera din kostnadsstruktur och identifiera sätt att förbättra din bruttomarginal.
Flexibilitet
Eftersom finansiella mått som inte följer GAAP inte är standardiserade erbjuder de större flexibilitet. Du kan välja att inkludera de kostnader som mest exakt återspeglar dina COGS.
GAAP-mått är däremot standardiserade. Du kan inte inkludera en kostnad i COGS som enligt GAAP måste behandlas som en rörelsekostnad.
Visst, mått som inte följer GAAP ger större utrymme för resultatputsning. Men SEC tycker inte om när företag är alltför aggressiva med sina siffror som inte följer GAAP.
”När personalen bedömer vad som är en normal rörelsekostnad tar den hänsyn till karaktären hos och effekten av justeringen som inte följer GAAP samt hur den förhåller sig till företagets verksamhet, intäktsgenererande aktiviteter, affärsstrategi, bransch, och regulatoriska miljö.”
-SEC
Alltför aggressiva siffror som inte följer GAAP eller brist på upplysningar om mått som inte följer GAAP kan bli ett kostsamt misstag. SEC bötfällde DXC Technology Company (DXC) med 8 miljoner dollar för vilseledande upplysningar och bristande kontroller av upplysningar om mått som inte följer GAAP.
Syftet är att använda mått som inte följer GAAP för att ge en tydligare bild av företagets faktiska finansiella ställning, inte att vilseleda investerare med alltför optimistiska siffror.
More Articles
Jämförbarhet
Eftersom GAAP-siffror beräknas enligt en standardiserad metod är de jämförbara över tid och mellan företag.
Alla SaaS-företag inkluderar till exempel kostnaden för hosting i COGS, men exkluderar försäljningsprovisioner.
Denna enhetlighet gör GAAP COGS jämförbara. Därför kommer långivare och investerare aldrig att endast förlita sig på siffror som inte följer GAAP.
Icke-GAAP COGS kan inkludera en rad andra kostnader, däribland försäljningsprovisioner, reklamkostnader och lönerna för kundansvarsteamet.
Företag har frihet att välja vad de vill inkludera i sina icke-GAAP COGS. Denna brist på enhetlighet gör mått som inte följer GAAP ojämförbara.
Tillsammans ger de en helhetsbild
GAAP och icke-GAAP COGS är lika viktiga siffror. Det viktiga är att känna till skillnaderna mellan dem och när man ska fokusera på vilket mått. GAAP COGS ger enhetlighet och gör COGS för olika företag jämförbara. Icke-GAAP COGS hjälper till att förklara skillnaderna mellan den operativa verkligheten och GAAP COGS.
Vill du läsa fler artiklar om redovisning och ekonomi för SaaS-ekonomichefer? Prenumerera på The CFO Clubs nyhetsbrev och få veckovisa artiklar om redovisning och ekonomi.

