

Din ultimata guide till nedskrivning av goodwill

På den tiden när jag var revisor var det få ämnen som skapade mer förvirring – eller oro – än nedskrivning av goodwill. Det är ett av de där begreppen som dyker upp i resultaträkningen och får även erfarna yrkespersoner att stanna upp. Men bakom jargongen finns ett koncept som berättar en mycket mänsklig historia: en affär som inte riktigt gick som planerat.
Nedskrivning av goodwill är ett regulatoriskt krav och en signal till intressenter om att värdet på ett förvärv har minskat. I den här guiden går jag igenom goodwill och nedskrivning av goodwill med hjälp av insikter från mina år i branschen. Du får lära dig vad det är, hur det redovisas och hur man beräknar en nedskrivningsförlust.
Vad är nedskrivning av goodwill i redovisningen?
Nedskrivning av goodwill inträffar när det bokförda värdet av goodwill (en immateriell tillgång med obestämbar nyttjandeperiod) i din balansräkning överstiger dess verkliga värde och måste skrivas ned.

Goodwill redovisas endast när ett företag förvärvas för mer än sitt verkliga marknadsvärde. Den kan aldrig vara egengenererad. Däremot redovisas en eventuell nedskrivningskostnad när det verkliga värdet på den förvärvade rapporterande enheten sjunker under det bokförda värdet.
Ta AT&T:s förvärv av DirecTV som exempel. AT&T förvärvade DirecTV för $48.5 billion i 2015. Därefter redovisade AT&T dock en nedskrivningskostnad för goodwill på $15.5 billion för förvärvet, eftersom DirecTV:s verkliga värde sjönk under det bokförda värdet.
Vikten av nedskrivning av goodwill
Det finns tre perspektiv ur vilka vikten av nedskrivning av goodwill kan betraktas:
- Finansiell transparens: Investerare ser goodwill som en premie du har betalat för att förvärva ett företag som kan generera god avkastning och motivera premien. En nedskrivning är en tydlig signal om att förvärvet, i sitt nuvarande skick, inte utvecklas som planerat.
- Värdering: Fria kassaflöden från den rapporterande enheten räknas in i företagets värde. En nedskrivning förändrar investerarens uppskattning av tillväxten och framtida kassaflöden från den rapporterande enheten, vilket potentiellt kan leda till en minskning av företagets värde.
- Disciplin vid företagsförvärv och fusioner: Både GAAP och IFRS kräver att företag testar goodwill för nedskrivning minst en gång per år. Om du förvärvar ett företag och överväger att betala en premie kan tanken på att senare behöva motivera nedskrivningen för investerare få dig att tänka om. Därför är nedskrivningsbestämmelser ett bra sätt att uppmärksamma investerare på överprissatta affärer.
En kort historik: nedskrivning av goodwill
Bestämmelserna om nedskrivning av goodwill har utvecklats avsevärt över tid. Före 2001 kunde företag skriva av goodwill. Problemet? När goodwillen hade skrivits av helt fanns det inget sätt att uppmärksamma överprissatta förvärv.
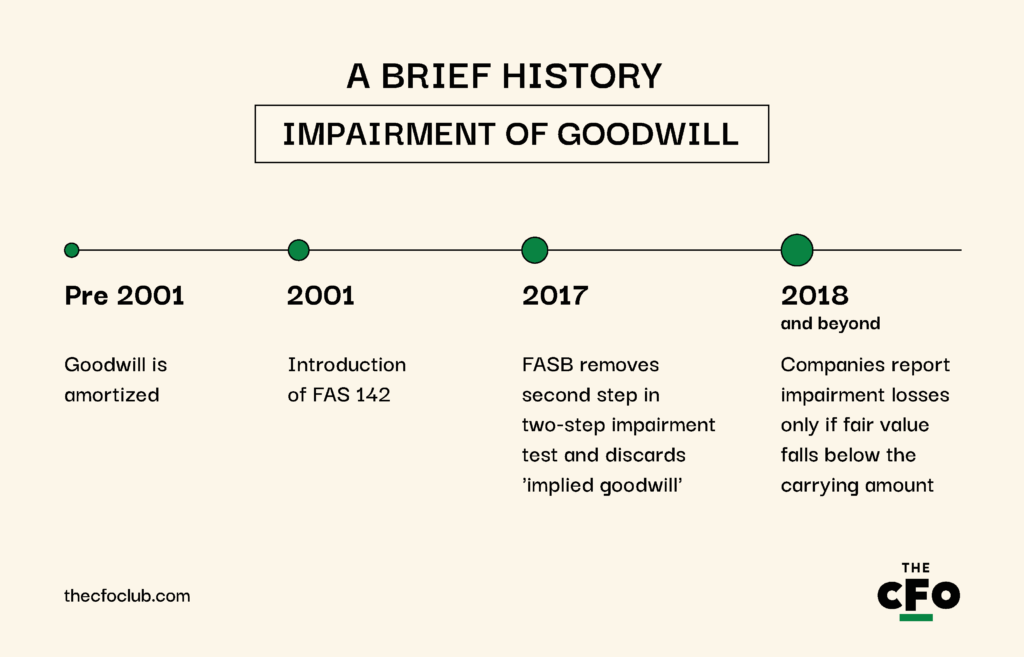
Allt detta förändrades i juni 2001 när FASB införde FAS 142, som avskaffade avskrivning av goodwill och införde årliga nedskrivningstester.
Sedan dess har testet av nedskrivning av goodwill förenklats avsevärt. År 2017 avskaffade FASB det andra steget i testet av nedskrivning i två steg och tog bort konceptet ”underförstådd goodwill” genom ASC 350-20.
Testet i två steg omfattade följande steg:
- Steg 1: Jämför den rapporterande enhetens verkliga värde med det bokförda värdet. Om det verkliga värdet överstiger det bokförda värdet redovisas ingen förlust. Om det verkliga värdet är lägre än det bokförda värdet går man vidare till steg två.
- Steg 2: Jämför det verkliga värdet med den underförstådda goodwillen. Företag måste genomföra en hypotetisk fördelning av köpeskillingen (PPA) för att uppskatta den underförstådda goodwillen, som om den rapporterande enheten hade förvärvats till sitt aktuella verkliga värde. Om den underförstådda goodwillen var lägre än den redovisade goodwillen redovisades en nedskrivningsförlust motsvarande skillnaden.
Enligt det nya förenklade förfarandet måste företag endast redovisa nedskrivningsförluster om en rapporterande enhets verkliga värde sjunker under det bokförda värdet.
Ett undantag lades senare till genom uppdateringen av redovisningsstandarder (ASU) 2014-02, som tillät privata företag och ideella organisationer att skriva av goodwill linjärt över 10 räkenskapsår (eller en kortare period om de kan motivera det).
-

Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website


Så vet du när nedskrivning av goodwill är nödvändig
Det finns två möjliga tillfällen under en rapporteringsperiod när du kan komma fram till att en nedskrivning av goodwill är nödvändig: när en utlösande händelse inträffar eller när du testar om det finns ett nedskrivningsbehov (med hjälp av processen som förklaras i föregående avsnitt).
Låt oss titta på dem var för sig. Här är exempel på händelser som kan tyda på en nedskrivning av goodwill:
- Försämrad finansiell utveckling: Sjunkande intäkter, kassaflöde eller lönsamhet i den förvärvade enheten tyder på att goodwill kan vara nedskriven.
- Makroekonomiska förändringar eller förändringar i branschen: Recessioner, regeländringar eller ogynnsamma marknadsförhållanden kan leda till nedskrivning av goodwill.
- Betydande omstrukturering av verksamheten: Om ett företag avyttrar, omorganiserar eller stänger en affärsenhet är goodwill som allokerats till enheten kanske inte längre motiverad.
Inkomstmetoden kontra marknadsmetoden
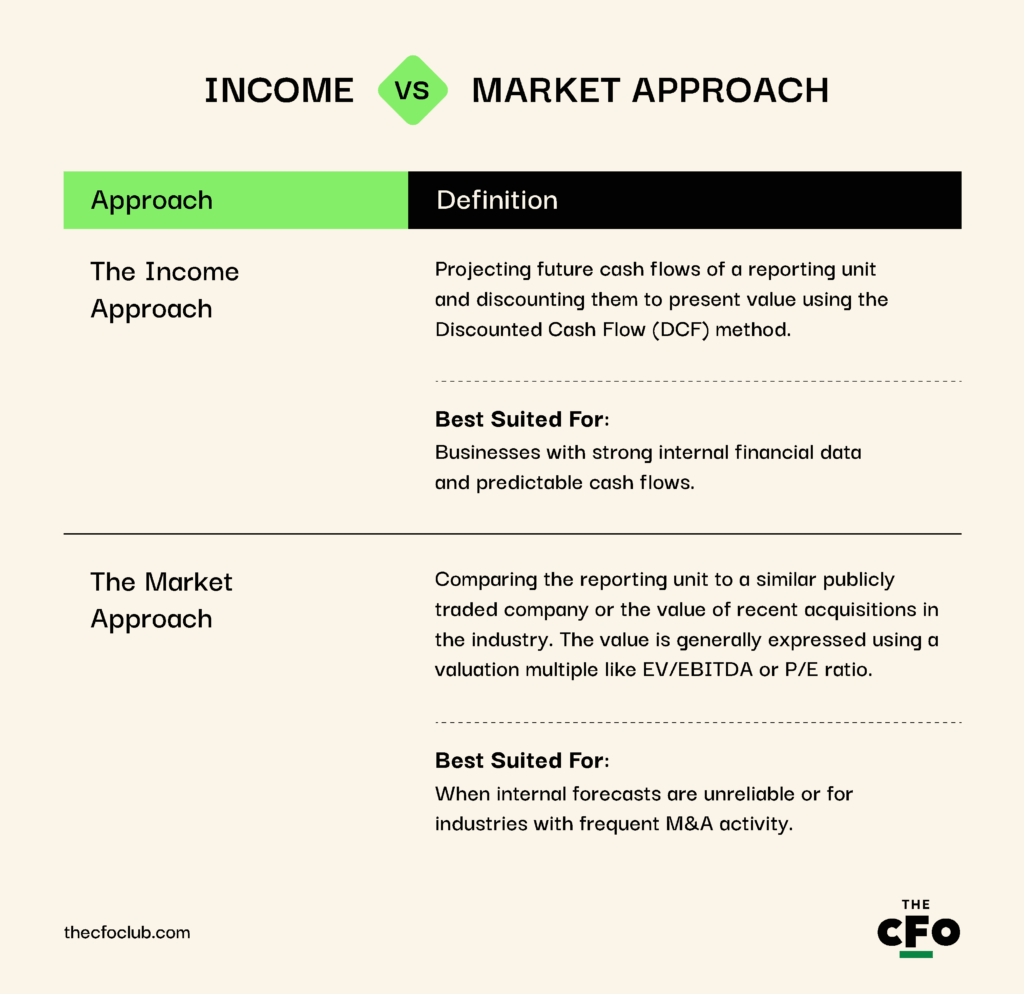
Inkomstmetoden och marknadsmetoden är metoder som används för att fastställa en rapporterande enhets verkliga värde vid testning av nedskrivning av goodwill.
GAAP föreskriver inte en enda värderingsmetod, men kräver att företag fastställer ett verkligt värde baserat på bästa tillgängliga bevis, vilket vanligtvis kommer från antingen:
Redovisning av nedskrivning av goodwill som en förlust
När du har beräknat den rapporterande enhetens verkliga värde och det är lägre än det redovisade värdet måste du redovisa en nedskrivningskostnad som en icke-kassaflödespåverkande förlust i resultaträkningen.
Bokföringsposten för att redovisa den icke-kassaflödespåverkande förlusten är:
| Konto | Debet ($) | Kredit ($) |
| Kostnad för nedskrivning av goodwill | $10,000 | - |
| Goodwillkonto | - | $10,000 |
Kostnaden för nedskrivning av goodwill stängs mot resultatkontot, vilket innebär att nedskrivningen minskar ditt nettoresultat. Din kassaflödesanalys förblir dock opåverkad eftersom nedskrivning av goodwill är en icke-kassaflödespåverkande kostnad.
Nedskrivning av goodwill i små företag
Nedskrivning av goodwill är inte ett vanligt problem för små företag på grund av:
- Mindre förvärvsaktivitet: De flesta små företag växer organiskt. Utan förvärv finns ingen goodwill i balansräkningen och ingen nedskrivningskostnad i resultaträkningen.
- Undantag: Privata företag kan skriva av goodwill över 10 år (eller kortare tid om de kan motivera det), vilket minskar behovet av årliga nedskrivningstester. De är också undantagna från årliga nedskrivningstester.
Om du däremot driver ett litet företag med betydande goodwill från förvärv i balansräkningen behöver du fortfarande bevaka händelser som utlöser en nedskrivning. Problemet? Goodwillanalys innebär ofta ytterligare komplexitet för små företag.
När jag frågade Robert Belsky, vd för Bob’s Bookkeepers, om vad han skulle ändra i de nuvarande bestämmelserna om nedskrivning av goodwill höll han med om att testning av nedskrivning av goodwill ofta är svårt för små företag.
För små företag tar det tid att genomföra en goodwillanalys, och det blir mer betungande ju mer företaget växer och ju mer komplexa förvärven blir.

Enligt honom är denna komplexitet onödig för små företag eftersom de har små eller inga incitament att skönmåla sina finansiella rapporter. Även om nedskrivningstestet av goodwill är avgörande för börsnoterade företags rapportering är det mindre viktigt för mindre företag, vars förvärv vanligtvis är mindre.
I stället föreslog Robert att reglerna för dessa företag borde motsvara reglerna för andra avskrivningsbara eller periodiserade nettotillgångar: skriv ned och aktivera goodwillen, och skriv sedan av den.
Ett varnande exempel på nedskrivning av goodwill
Innan jag går in på processen för nedskrivning av goodwill ville jag ge ett varnande exempel på hur nedskrivning av goodwill, när den inte genomförs korrekt, kan leda till stora problem. Låt oss titta på vad som hände med General Electric (GE) 2018.
År 2015 förvärvade GE Alstoms kraftverksamhet för $10.6 miljarder för att stärka sin kraftdivision. År 2018 hade dock den globala kraftindustrin minskat kraftigt, med lägre efterfrågan på energilösningar baserade på fossila bränslen.
GE:s kraftdivision hade svårigheter, vilket tvingade företaget att omvärdera det verkliga värdet av goodwillen för hela kraftsegmentet (som omfattade Alstom och enheter från andra affärer).
Resultatet? GE redovisade en nedskrivning på $22.1 miljarder, enligt vad som rapporterades i företagets 10-K—en av de största i historien. Denna nedskrivning raderade i praktiken all goodwill som var kopplad till Alstomförvärvet.
Detta var en viktig händelse som inledde GE:s nedgång och ledde till att vd:n John Flannery avsattes några månader senare.
Process och tips för att beräkna och testa nedskrivning av goodwill
Vi gick igenom processen för att testa nedskrivning tidigare i den här guiden, men låt oss gå djupare och titta på en detaljerad genomgång av hur nedskrivningstest genomförs samt några tips som gör testet enklare.
Steg 1: Identifiera den rapporterande enheten
Goodwill testas alltid för en specifik rapporterande enhet och aldrig på företagsnivå. En rapporterande enhet är ett rörelsesegment eller en del av ett rörelsesegment som:
- Har separat finansiell redovisningsinformation tillgänglig, och
- Styrs separat för prestationsutvärdering
I ett företag med flera rapporterande enheter—till exempel kraft-, flyg- och hälsovårdsdivisionerna i GE:s fall—måste varje enhet med allokerad goodwill testas separat.

Om du till exempel förvärvar ett företag som erbjuder molntjänster och lokalt installerad programvara bör du dela upp de båda divisionerna i olika rapporterande enheter för att minimera potentiella skador från framtida nedskrivningar.
Uppdelningen måste naturligtvis följa GAAP. Du får inte dela upp rapporterande enheter enbart för att minimera nedskrivningsförlusten eller ständigt ändra strukturen för rapporterande enheter för att manipulera nedskrivningsresultaten. När du överväger en uppdelning ska du se till att varje rapporterande enhet uppfyller följande kriterier:
- Den genererar intäkter och har kostnader
- Den styrs separat och granskas av den högsta operativa beslutsfattaren
- Den är tillräckligt separat för att generera egna kassaflöden
Steg 2: Fastställ om en kvalitativ bedömning (”steg noll”) behövs
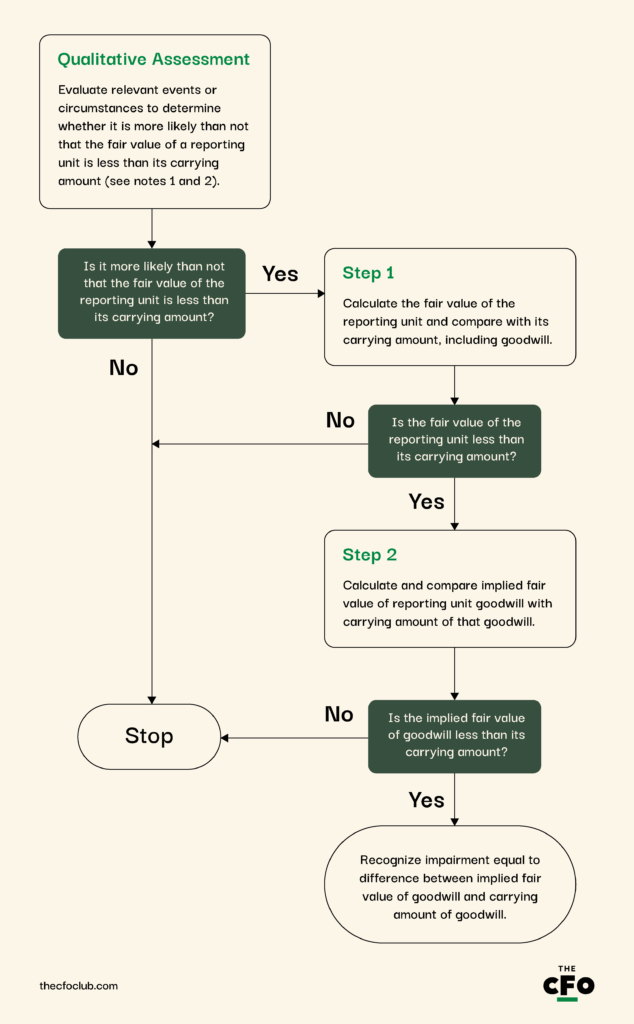
När du har identifierat en rapporterande enhet som ska testas kan du välja den enklare vägen och genomföra en kvalitativ bedömning i stället för den mer omfattande kvantitativa bedömningen.
ASU 2011-08 ger dig möjligheten till ett ”steg noll”, om man så vill, som gör att du kan kringgå komplicerade beräkningar av verkligt värde i fall där det inte finns någon betydande risk för nedskrivning. Uppdateringen innehåller också ett flödesschema som beskriver resten av processen:
Ett kvalitativt test innebär att man utvärderar makroekonomiska, branschspecifika och företagsspecifika faktorer, till exempel:
- Försämrade allmänna ekonomiska förhållanden
- Nedgångar inom den specifika branschen
- Sjunkande aktiekurs
- Förändringar bland nyckelpersoner
- Regulatoriska eller juridiska utmaningar
- Negativa kassaflödestrender
Om den kvalitativa bedömningen visar att det är ”mer sannolikt än inte” (mer än 50 procents sannolikhet) att goodwill är nedskriven måste företaget genomföra ett kvantitativt test enligt beskrivningen i steg 3. Om inte behövs inga ytterligare tester.
Steg 3: Genomför det kvantitativa nedskrivningstestet
Ett kvantitativt test innebär att man mäter rapporteringsenhetens verkliga värde med hjälp av inkomstansatsen, marknadsansatsen eller en kombination av de två och jämför det med det redovisade värdet.
Anta att ditt företag förvärvade ett mindre företag kallat Company A för fem år sedan för 100 miljoner dollar. Du genomför ditt årliga nedskrivningstest, och DCF-modellen visar att rapporteringsenhetens verkliga värde är 75 miljoner dollar.
Enligt ditt test är goodwill nedskriven och behöver skrivas ned med 25 miljoner dollar.
-
Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website
Steg 4: Redovisa nedskrivningsförlusten för goodwill
Det är enkelt att redovisa en nedskrivning. Skapa ett nytt kostnadskonto för nedskrivning av goodwill, debitera kontot och kreditera goodwillkontot för att minska dess värde i balansräkningen.
Kom alltid ihåg...
Även om nedskrivningen redovisas som en kostnad i resultaträkningen är den inte avdragsgill. IRS tillåter endast ett fast linjärt avdrag för goodwill över 15 år, oavsett om en nedskrivning sker. Det innebär också att nedskrivningen kan påverka saldot för din uppskjutna skattefordran eller uppskjutna skatteskuld.
Fördelar med nedskrivning av goodwill
Goodwill och nedskrivning av goodwill kan verka abstrakta, men de är viktiga av flera olika skäl. Här är några fördelar med nedskrivning av goodwill för intressenter:
- Förbättrar finansiell transparens: Nedskrivningstester tvingar företag att anpassa värdena till det faktiska ekonomiska värdet. Regelbundna tester säkerställer att övervärderade tillgångar inte vilseleder investerare eller analytiker och minskar risken för redovisningsmässiga snedvridningar som artificiellt kan blåsa upp den finansiella hälsan.
- Skyddar intressenter: Nedskrivningar visar att ledningen är medveten om försämrade affärsförhållanden och vidtar korrigerande åtgärder. Därför ger nedskrivningar värdefulla insikter i ett företags strategiska utmaningar och får investerare att omvärdera risken.
- Uppmuntrar disciplin vid företagsförvärv och fusioner: Tanken på att behöva motivera en nedskrivning minskar incitamentet till aggressiva affärer. Det tvingar företag att ompröva sina förvärvsstrategier, särskilt i branscher med stora goodwillbalanser.
Nackdelar med nedskrivning av goodwill
Det finns även flera nackdelar med nedskrivning av goodwill, till exempel:
- Ingen direkt skattefördel: En nedskrivning av goodwill minskar inte din beskattningsbara inkomst. Den skapar endast en tillfällig skillnad mellan redovisat resultat och skattemässigt resultat (kallad uppskjuten skatt).
- Negativ marknadsuppfattning: Stora nedskrivningar av goodwill kan ibland utlösa panik bland investerare och få aktiekursen att sjunka. Det kan skada företagets anseende, särskilt om nedskrivningen signalerar misslyckade förvärv eller svaga affärsresultat.
Nedskrivning av goodwill: ytterligare resurser
Vi har gått igenom en hel del i den här guiden, men om du letar efter fler resurser kan du prova följande:
| Resurs | Varför du behöver den |
| ASC 350 | ASC 350 är den huvudsakliga amerikanska GAAP-standarden som reglerar nedskrivningstest av goodwill. Den omfattar krav på årliga tester, privata företags möjlighet att välja goodwillavskrivning samt uppdateringen av nedskrivningstestet i ett steg från 2017. |
| SEC:s redovisningsbulletin (SAB), ämne 5 | SAB erbjuder SEC-personalens tolkningar av redovisning och upplysningar om nedskrivningar. |
| IAS 36 | IAS 36 är den globala motsvarigheten till ASC 350 och är relevant för multinationella företag som följer IFRS. |
| ASC 820 | Här hittar du riktlinjer för att beräkna ett giltigt verkligt värde (som används i steg ett av nedskrivningsprocessen). |
| AICPA:s guide om nedskrivning av goodwill | AICPA erbjuder praktisk vägledning om värderingsmetoder, viktiga antaganden och branschspecifika överväganden vid nedskrivningstest. |
| Redovisningsprogram | Ger dig tillgång till realtidsdata. De bästa redovisningssystemen på marknaden kan även bygga DCF-modeller baserade på dina antaganden. Detta minskar dramatiskt den tid som behövs för analys och hjälper dig att fokusera på att fatta bättre beslut. |
Nedskrivningar påverkar alla finansiella rapporter
Med undantag för kassaflödet påverkar nedskrivning av goodwill alla finansiella rapporter:
- Nedskrivningen minskar nettoresultatet i resultaträkningen. Kom ihåg att nedskrivning av goodwill vanligtvis klassificeras som ”nedskrivningsförlust” bland rörelsekostnaderna.
- Det lägre nettoresultatet leder till lägre balanserade vinstmedel i rapporten över balanserade vinstmedel
- Nedskrivningen minskar saldot på goodwillkontot som visas i balansräkningen
Enkelt uttryckt är en nedskrivning inte goda nyheter för någon del av din finansiella rapportering. Det är precis vad tillsynsmyndigheterna vill.
Behovet av att upplysa om ett förvärvs svaga resultat ligger till grund för införandet av begreppet nedskrivning, och därför behöver du ta hänsyn till nedskrivning när du slutför ett företagsförvärv.
Redo att utveckla dina förmågor som ekonom? Prenumerera på vårt kostnadsfria nyhetsbrev för expertråd, guider och insikter från ekonomiledare som formar teknikbranschen.

