

Redovisningsprinciper: En komplett guide till efterlevnad

Redovisningsprinciper är de regler företag följer för att registrera och rapportera ekonomi, vilket säkerställer noggrannhet, konsekvens och efterlevnad. Men det finns olika typer – och hur fungerar de egentligen?
Den här guiden går igenom redovisningsprinciper på ett praktiskt sätt och använder insikter från mina mer än 17 års erfarenhet inom redovisning samt bästa praxis för att hjälpa dig att förfina eller införa arbetet med att skapa redovisningsprinciper. Nu sätter vi igång.
Vad är redovisningsprinciper?
Redovisningsprinciper är de principer, konventioner och metoder som styr hur ditt ekonomiteam upprättar och presenterar företagets finansiella rapporter.

Dessa principer ger en ram för konsekvens, transparens, finansiell rapportering och upprätthållande av redovisningens noggrannhet, vilket är viktigt för intressenter som investerare, kreditgivare och tillsynsmyndigheter.
Olika typer av redovisningsprinciper
Det finns fem huvudtyper av redovisningsprinciper, bland annat:
- Principer för intäktsredovisning: Dessa principer beskriver när och hur intäkter redovisas i de finansiella rapporterna, vilket är nödvändigt för att förstå ett företags försäljningsresultat. Detta kan inkludera
- Metoder för lagervärdering: Detta är en viktig del av redovisningsprinciperna, där företaget kan välja mellan flera metoder (först in, först ut (FIFO), sist in, först ut (LIFO) eller metoden med vägd genomsnittlig kostnad). Varje metod påverkar kostnaden för sålda varor och därmed företagets lönsamhet och skatteåtaganden.
- Principer för tillgångsvärdering: Principer för tillgångsvärdering är de riktlinjer företaget använder för att fastställa hur mycket tillgångarna är värda i bokföringen. De hjälper dig att avgöra hur saker som utrustning, fastigheter eller lager ska registreras initialt – och hur deras värde ska justeras över tid.
- Principer för kostnadsredovisning: Principer för kostnadsredovisning är de regler ett företag följer för att avgöra när och hur kostnader registreras i bokföringen. De säkerställer att kostnader hänförs till rätt redovisningsperiod – vanligtvis när kostnaden bidrar till att generera intäkter, inte bara när betalningen görs.
- Avskrivningsprinciper: Dessa principer avgör hur företaget fördelar kostnaden för materiella tillgångar över deras nyttjandeperioder. Vanliga metoder är linjär avskrivning, degressiv avskrivning och produktionsenhetsmetoden.
Redovisningsprinciper är aldrig fasta, men de måste alla följa de standarder som anges i IFRS- eller GAAP-regelverken.
Redovisningsprinciper enligt IFRS och GAAP
IFRS (Internationella standarder för finansiell rapportering) och GAAP (allmänt accepterade redovisningsprinciper) är två viktiga regelverk som vägleder företag i hur de upprättar sina finansiella rapporter.
IFRS är mer principbaserat och används globalt, medan GAAP är mer regelbaserat och främst används i USA. Här är ett exempel på hur IFRS- och GAAP-regelverken kan skilja sig åt för några av de redovisningsprinciper jag beskrev ovan:
| Typ av princip | IFRS | GAAP |
| Lagervärdering | Måste värderas till det lägsta av anskaffningsvärdet och nettoförsäljningsvärdet. Tillåter inte LIFO, men tillåter omvärdering av vissa tillgångar. | Måste värderas till det lägsta av anskaffningsvärdet och marknadsvärdet. Tillåter både FIFO och LIFO, men tillåter inte omvärdering. |
| Avskrivningsprinciper | Kräver komponentavskrivning. Modellen måste återspegla mönstret för de ekonomiska fördelarna. | Rekommenderar endast komponentavskrivning, men det är inte nödvändigt. Ger större konsekvens vid användning av en vald metod. |
| Intäktsredovisning | Intäkter kan redovisas baserat på överföringen av kontrollen över varor eller tjänster till kunder. | Intäkter måste redovisas först när de är realiserade eller realiserbara och intjänade. |
Försiktiga och offensiva redovisningsprinciper
Företagets ledningsfilosofi och branschstandarder påverkar också valet mellan dessa redovisningsprinciper. Upplysningar om redovisningsprinciper och konsekvens i den finansiella rapporteringen bör också beaktas.
Försiktiga principer
Försiktiga principer betonar ofta försiktighet och återhållsamhet, vilket vanligtvis leder till lägre rapporterade intäkter och högre kostnader.
Detta tillvägagångssätt är utformat för att undvika att företagets finansiella ställning överskattas och för att förbereda sig inför potentiella förluster. De kan skapa långsiktig stabilitet och förtroende bland intressenter, medan offensiva principer kan locka investerare som söker högre avkastning.
Exempelvis kan ett företag enligt försiktiga riktlinjer välja att redovisa intäkter först när det är oundvikligt att de kommer att erhållas, till exempel genom att vänta tills kontant betalning har samlats in i stället för att redovisa intäkten vid försäljningstillfället.
Aggressiva riktlinjer
Aggressiva redovisningsriktlinjer fokuserar på att maximera den rapporterade inkomsten och det finansiella resultatet.
Företag som använder aggressiva riktlinjer kan periodisera intäkter för tidigt eller skjuta upp kostnader för att förbättra sina resultat. Dessa redovisningsriktlinjer kan skapa ett intryck av tillväxt, även om de medför risk för framtida korrigeringar som kan påverka företagets anseende och trovärdighet.
Ett exempel på aggressiv redovisning är att redovisa försäljningsintäkter innan produkten eller tjänsten har levererats, vilket kan vilseleda intressenter om företagets faktiska resultat.
Exempel på redovisningsriktlinjer
Låt oss bryta ner all den informationen ytterligare. Nedan använder jag två exempel på intäktsredovisning med de försiktiga och aggressiva alternativen för två stora, men mycket olika, fall:
- Inom programvarubranschen: I ett programvaruföretag kan intäkter exempelvis redovisas när programvaran har levererats och kunden har tillgång till den, snarare än när betalningen tas emot. Detta överensstämmer med allmänt accepterade redovisningsprinciper (GAAP) och internationella standarder för finansiell rapportering (IFRS).
- Inom tillverkningsindustrin: Riktlinjerna för intäktsredovisning kan vara mer komplexa i ett tillverkningsföretag på grund av produktionscykeln. Intäkter skulle redovisas när de tillverkade varorna har skickats till kunden och riskerna och fördelarna med ägandet har överförts. Dessa riktlinjer bör innehålla specifika kriterier för att fastställa när produktionen och leveransen är slutförda, så att konsekvens säkerställs mellan olika redovisningsperioder.
Det är viktigt att dokumentera alla redovisningsriktlinjer, exempelvis riktlinjerna för intäktsredovisning, och dokumentationen bör innehålla motiveringen bakom varje riktlinje, relevanta hänvisningar till regelverk och exempel på transaktioner.
Genom att föra noggranna register visar du att företaget följer reglerna vid revisioner och tydliggör riktlinjerna för dina medarbetare.
Så bygger och använder du redovisningsriktlinjer
Okej, nu vet du hur redovisningsriktlinjer fungerar. Men hur använder du dem? Om du är ny inom redovisning kan du följa dessa steg som jag använder för att upprätta och använda redovisningsriktlinjer:
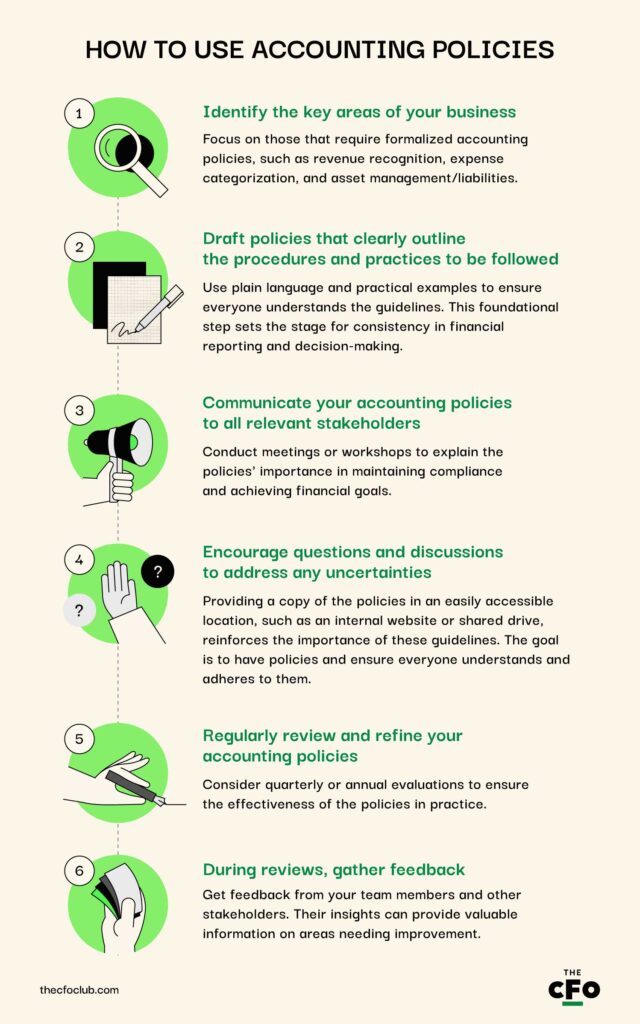
5 fördelar med redovisningsriktlinjer
Redovisningsriktlinjer är inte bara trevliga att ha. De är nödvändiga för att säkerställa att företaget har ett etablerat ramverk och standarder för finansiella processer. Men det är inte allt. Redovisningsriktlinjer ger också följande ytterligare fördelar:
- Transparens kring företagets kassaflöde och finansiella transaktioner, vilket ökar förtroendet bland interna och externa intressenter
- Korrekta data för trygga och välgrundade beslut
- Förbättrad effektivitet inom verksamheten och i finansiell rapportering
- Förbättrad efterlevnad av lagar och regelverk
Genom att fastställa transparenta riktlinjer för finansiell rapportering och beslutsfattande kan företaget minska sannolikheten för fel och bedrägerier. Detta proaktiva förhållningssätt till riskhantering skyddar företagets tillgångar och säkerställer integriteten i den finansiella informationen.
Viktiga egenskaper hos redovisningsriktlinjer
Varje typ av redovisningsriktlinje har sina egna viktiga egenskaper. Här är en närmare titt på vad du kan förvänta dig av var och en av de centrala redovisningsriktlinjerna:

Intäktsredovisning
Denna redovisningsprincip anger när och hur intäkter redovisas i resultaträkningen, vilket kan påverka företagets finansiella resultat avsevärt.
Anta till exempel att företaget redovisar intäkter vid försäljningstillfället. I så fall kan det visa högre intäkter på kort sikt jämfört med ett företag som använder en långsiktig avtalsmetod, till exempel färdigställandegrad.
Värdering av tillgångar
Företaget måste besluta hur dess tillgångar ska klassificeras och värderas, antingen till historiskt anskaffningsvärde, verkligt värde eller en kombination av båda. Detta val påverkar balansräkningen och företagets övergripande finansiella ställning.
Om företaget exempelvis använder verkligt värde för sina investeringar kan det ge en mer korrekt bild av dess finansiella situation. Historiskt anskaffningsvärde kan däremot ge större stabilitet i den finansiella rapporteringen.
Det är viktigt att välja rätt typ av redovisningsprogram som är anpassad till företagets, branschens och redovisningsprincipernas behov.
Klassificering av kostnader
Hur du klassificerar kostnader är avgörande för en korrekt finansiell rapportering. Principer för klassificering av kostnader – driftskostnader kontra investeringar – kan påverka företagets lönsamhet och skatteförpliktelser. Genom att skilja korrekt mellan dessa kostnader säkerställer du att de finansiella rapporterna återspeglar företagets faktiska resultat.
Att aktivera en kostnad kan exempelvis leda till högre vinster på kort sikt, medan en omedelbar kostnadsföring skulle minska vinsten men ge en mer försiktig bild av den löpande verksamheten.
-

Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website


Nackdelar med redovisningsprinciper
Även om redovisningsprinciper spelar en avgörande roll i den finansiella rapporteringen kan de medföra följande nackdelar och utmaningar.
Komplexitet och förvirring
Komplexitet i redovisningsstandarder kan hindra företag från att fatta effektiva beslut. Detta gäller särskilt små företag, som kan ha svårt att navigera bland redovisningsprincipernas detaljer och därför riskerar feltolkningar eller felaktig tillämpning.
Stelhet i den finansiella rapporteringen
När redovisningsprinciper väl har fastställts kan de bli djupt rotade, vilket gör det svårt att anpassa dem till förändrade affärsmiljöer eller regulatoriska krav. Detta kan leda till föråldrade metoder som kanske inte korrekt återspeglar företagets nuvarande verksamhet eller finansiella ställning.
Regelbundna granskningar och uppdateringar av redovisningsprinciperna är avgörande för att säkerställa att de förblir relevanta och praktiskt användbara.
Manipulation av redovisningsprinciper
Under årens lopp har rubrikerna fyllts av berättelser om företag som saknat välgrundade redovisningsprinciper eller haft principer som kan manipuleras, vilket har lett till lurade intressenter och förlorat förtroende. Kollapsen av välkända företag till följd av redovisningsskandaler är en tydlig påminnelse om de potentiella konsekvenserna av oetiska redovisningsmetoder.
Bästa praxis för redovisningsprinciper
Att upprätta ett realistiskt, konceptuellt ramverk för redovisningsprinciper är nödvändigt för alla organisationer som vill maximera effektiviteten och säkerställa efterlevnad.
Bibehåll tydlighet och enkelhet
Komplexa och invecklade principer kan leda till missförstånd och fel i den finansiella rapporteringen. Se till att du utformar tydliga och lättförståeliga principer som är lättillgängliga för alla relevanta intressenter, och granska och uppdatera dem regelbundet så att de återspeglar aktuella redovisningsregler, bestämmelser och bästa praxis.
Involvera andra intressenter
Samarbete mellan ekonomiteam, operativa avdelningar och juridiska rådgivare leder till mer heltäckande och praktiskt användbara principer. Varje avdelning bidrar med sitt unika perspektiv och sin expertis, vilket kan hjälpa dig att identifiera potentiella utmaningar och lösningar som kanske inte är uppenbara för en enskild avdelning. Genom att vara inkluderande kan du skapa efterlevnadssäkra och praktiskt användbara principer som överensstämmer med företagets övergripande strategiska mål.
Var flexibel
Aktualitet och flexibilitet är avgörande. Behåll ett agilt förhållningssätt till dina redovisningsprinciper och välj rätt redovisningslösning för att stödja ditt ekonomiteam och hjälpa det att anpassa sig till förändrade regler och marknadsförhållanden.
Genomför kontinuerlig utbildning och kompetensutveckling
Redovisningsteam bör vara väl insatta i alla ändringar eller förändringar av redovisningsprinciperna för att säkerställa att de förstår sina roller och ansvarsområden. Regelbundna utbildningstillfällen, workshops eller seminarier kan informera dem om de senaste reglerna, verktygen och redovisningsmetoderna för att förbättra efterlevnaden.
More Articles
Verktyg för att effektivisera dina redovisningsprinciper
Automatiserade redovisningsprogram erbjuder stora fördelar, såsom avancerade funktioner och mallar för redovisningsprinciper som hjälper ditt företag att snabbt effektivisera och hantera sina redovisningsprocesser.
Automatisering minskar risken för mänskliga fel och säkerställer att transaktioner registreras korrekt och i realtid, vilket är avgörande för efterlevnaden. Osäker på var du ska leta efter redovisningsverktyg? Här är några av de bästa vi har hittat.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
- 8. Reckon One
Fördjupad kunskap om redovisningsprocesser
Dina redovisningsprinciper utgör grunden för den dagliga redovisningen, den finansiella rapporteringen och beslutsfattandet. Genom att implementera bästa praxis, utnyttja teknik och satsa på kontinuerligt lärande kan ditt företag skapa ett stabilt ramverk som stödjer efterlevnad och operativ effektivitet.
Men stanna inte där. Leta efter verktyg, certifieringar, böcker och nyhetsbrev som dessa för att hålla dina redovisningskunskaper på topp.
- Verktyg: Vi har valt ut de populäraste redovisningsprogrammen för att hjälpa dig hantera din ekonomi effektivt och minska kostnaderna.
- Certifieringar: Vill du stärka din trovärdighet och finansiella expertis? Här är en genomgång av fördelarna och kraven som hjälper dig att välja de bästa certifieringarna utifrån dina mål.
- Böcker: Okej, redovisning är kanske inte världens mest fängslande ämne, men att veta vad man ska göra — och vad man INTE ska göra — kan göra enorm skillnad för ditt företag. Ta en titt på några av de bästa redovisningsböckerna som hjälper dig att skapa förutsättningar för framgång.
- Nyhetsbrev: Har du inte tid att läsa en hel bok? Här är de bästa redovisningsnyhetsbreven för att få insikter, uppdateringar och strategier inom ekonomistyrning.
Prenumerera för fler insikter om redovisningsprinciper
Redo att utveckla din kompetens som redovisningsexpert? Prenumerera på vårt kostnadsfria nyhetsbrev.


