

5 typer av SaaS-lån: Guide till icke-utspädande finansiering

Oavsett om det handlar om att klara löneutbetalningarna eller få in tillväxtkapital är det nervöst att söka finansiering som grundare, vd eller ekonomichef – och det kan kännas ännu mer skrämmande när det handlar om SaaS-lån.
Vad är SaaS-lån?
Att låna pengar som ett programvara-som-tjänst-företag (SaaS) skiljer sig något från traditionella företag. Traditionellt använder företag sitt lager, sin utrustning och sina fastigheter som säkerhet för lån, så att långivaren vid en betalningsinställelse kan få tillbaka en del pengar genom att sälja säkerheterna. Därför tenderar fysiska företag att vara mer attraktiva för långivare än SaaS-företag.
De flesta växande SaaS-företag kan bara stoltsera med immateriella tillgångar och kundfordringar – sådant som långivare vanligtvis inte vill ha. I stället bedöms SaaS-företaget utifrån sin potential och historik vad gäller intäkter (med möjligheten att långivaren tar säkerhet i form av teckningsoptioner som omvandlas till eget kapital vid en betalningsinställelse).

SaaS-företag, oavsett om de är nystartade eller i expansionsfas, kan ändå få tillgång till lån från ett antal källor. Dessa låneleverantörer förlitar sig på SaaS-företagets mätvärden, affärsmodell och beräknade intäkter för att avgöra företagets kreditvärdighet.
Här är de typer av SaaS-lån du kan använda för att bygga ut ditt team, förlänga företagets ekonomiska räckvidd eller vad du nu behöver en kapitalinjektion till.
Hur fungerar SaaS-lån?
De flesta SaaS-lån är icke-utspädande kapital, vilket innebär att du inte behöver avstå från ägandet i ditt företag, som du skulle behöva göra vid en ägarfinansiering.
För att få SaaS-lån förlitar du dig på grunderna i din verksamhet (såsom CAC, CLV/LTV, MRR, ARR och kundretention) när du kontaktar låneleverantörer för ett lån som motsvarar dina beräknade intäkter.
Så kvalificerar du dig för ett SaaS-lån
Att få ett lån är som att skaffa en romantisk partner: du måste vara dig själv … men du måste också se till att du ser bra ut.
Innan du går in på detaljerna med en potentiell långivare bör du granska dessa faktorer för att se om ditt SaaS-företag ser ut som en pålitlig låntagare:
1. Tillväxtstrategi
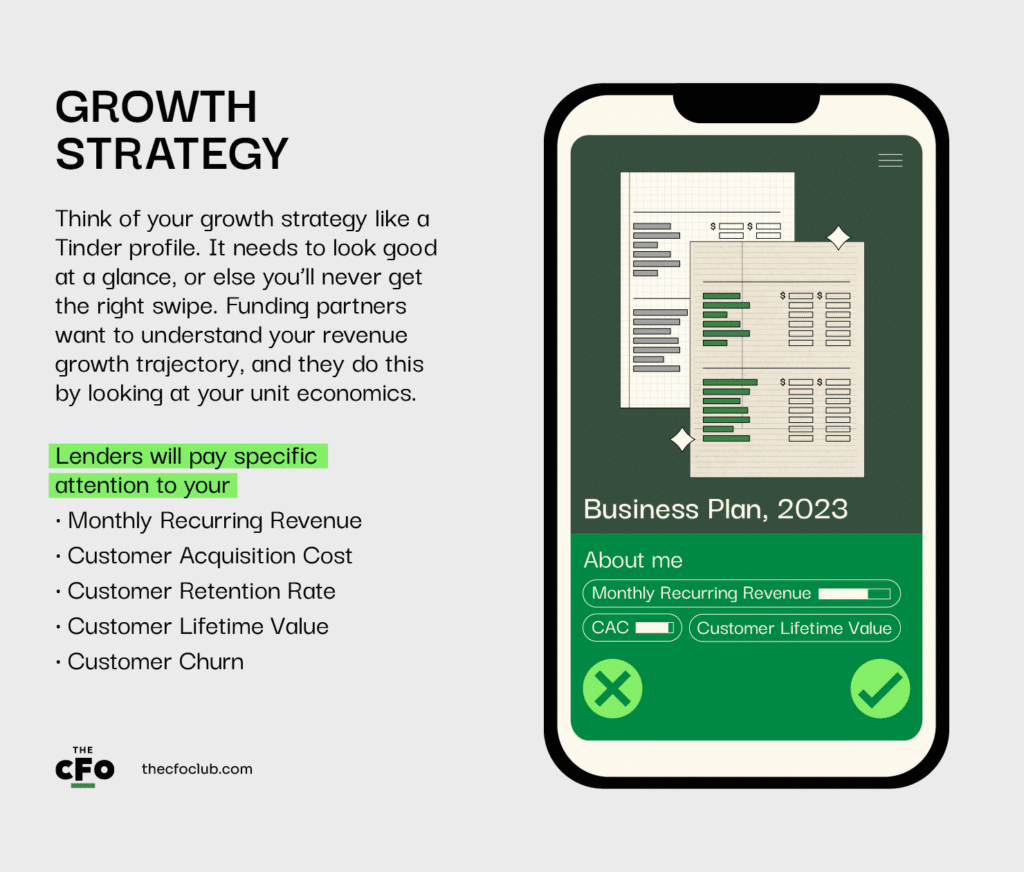
Tänk på din tillväxtstrategi som en Tinderprofil. Den måste se bra ut vid första anblicken, annars får du aldrig rätt svep. Finansieringspartner vill förstå hur dina intäkter utvecklas, och de gör det genom att granska din enhetsekonomi.
Långivare kommer att vara särskilt uppmärksamma på din:
- Återkommande månadsintäkt för att förstå dina månadsintäkter.
- Kundanskaffningskostnad för att veta hur mycket du spenderar på att skaffa kunder. En hög CAC kan vara ett tecken på att dina kostnader för kundanskaffning är för höga för att verksamheten ska vara lönsam.
- Kundretention för att bedöma din förmåga att behålla kunder.
- Kundens livstidsvärde för att se hur stora intäkter du får från din genomsnittliga kund under hela relationen med företaget.
- Kundbortfall för att förstå hur snabbt dina kunder avslutar sin prenumeration efter att de har börjat använda din produkt.
Dina mätvärden ser bra ut – du fick svepet. Vad händer nu?
Efter att ha granskat de inledande mätvärdena och lönsamheten på en så övergripande nivå kommer långivare vilja gräva djupare för att förstå dig lite bättre.
2. Affärsplan
De tycker att du ser bra ut, så du har gått vidare till meddelanden. Nu måste du charma dem genom att lägga fram din berättelse på ett sätt som får dem att tro på din framtid.
Din affärsplan bör visa ditt värdeerbjudande, din strategi för kundanskaffning, framtida prognoser och all annan information som hjälper långivare att se din tillväxtpotential – och din förmåga att betala tillbaka.
Du bör också vara tydlig med vad du behöver lånet till. Långivare måste vara säkra på att deras lån kommer att hjälpa dem att tjäna pengar, så de behöver veta vad du planerar att använda pengarna till. Du har till exempel bättre chans att få in pengar till expansion än till att betala av dina skulder.
Nu har du charmat dem med en eller två bra repliker och gått vidare till en dejt. Den här delen tar mer tid och ansträngning från deras sida, så du måste se till att det är värt besväret för dem.
3. Granskningsprocess
Medan ni är på dejten kommer de att ställa frågor om din historik och, om du vill att det här ska hålla, måste du se till att du kan lägga fram bevis som styrker det du säger.
Långivare genomför granskningsprocesser för att utvärdera ditt företag, din bransch och din låneansökan. Förutse långivarens process och mest angelägna frågor, och var redo med tillfredsställande svar.
Det kan du säkerställa genom att:
- Organisera dina nyckeltal och affärsdata för granskning.
- Visa processen du har skapat för att generera potentiella kunder och vinna nya kunder.
- Och egentligen allt annat som förändrar uppfattningen om ditt företag från en belastning till en vinstdrivande verksamhet.
Om du spelar dina kort rätt, hittar någon som tror på dig och tar med den evidens du behöver, kommer du att ha en partner innan du vet ordet av.
Typer av lånefinansiering
Jag är säker på att vilket SaaS-lån som helst kan ge dig de medel du behöver, men kraven, räntan och återbetalningsplanen för varje alternativ kommer att göra hela skillnaden längre fram.
Konvertibla lån
Konvertibla lån gör det möjligt för dig att ta ett lån som du kan återbetala vid förfallodagen, men med villkoret att långivaren kan konvertera skulden till aktier till en rabatterad kurs om du genomför en aktiefinansieringsrunda före förfallodagen (kallad konverteringsrätt).
Rabatten vid en aktiefinansiering ligger vanligtvis på omkring 15–25 %. Lånets villkorsdokument anger villkoren för återbetalning och konvertering: pris per aktie, lånets löptid och räntan före förfallodagen eller konverteringen.
Konvertibla lån är vanligare bland teknikföretag i tidiga skeden med hög tillväxt, som inte vill ge bort en del av sin verksamhet i dess nuvarande skede men behöver kapital för att växa verksamheten till en värdering som faktiskt gör det meningsfullt att sälja.
Du kan få tillgång till konvertibla skuldebrev från affärsänglar, riskkapitalister och nischade långivare. Några exempel är Gust, Andreessen Horowitz och Lighter Capital.
Så här förbereder du dig för konvertibla lån
- Uppdatera din affärsplan.
- Förbered en ägarförteckning som visar företagets nuvarande aktieägare.
- Granska lånets villkorsdokument för att säkerställa att lånebeloppet, förfallodagen, räntan och konverteringsvillkoren passar dina planer.
- Se till att dina siffror (CAC, LTV, kundbortfall) återspeglar verkligheten i din verksamhet.
- Överväg sannolikheten för att ta in aktiefinansiering innan lånen förfaller och huruvida du skulle vilja ge bort framtida ägarandelar för att bevara det fria kassaflödet.
Rörelsekapitallån
Ett lån för rörelsekapital passar bra för SaaS-företag i branscher med säsongsbaserade intäkter och konstanta utgifter, till exempel företag som erbjuder reseassistans. Under perioder med låg aktivitet kan detta rörelsekapitallån hjälpa dig att finansiera dina dagliga utgifter (såsom löner, hyra med mera).
Till skillnad från det konvertibla skuldebrevet är detta lån relativt lättare att få. Det är vanligtvis kopplat till företagarens kreditvärdighet, så du behöver en god kreditpoäng för att lyckas med det. Annars kommer vissa långivare att kräva att du ställer säkerhet.
Det vanligaste alternativet för rörelsekapitallån för SaaS-företag är Fundbox.
Du kan öka dina chanser att få ett rörelsekapitallån genom att:
- Förstå och tydligt formulera vad du behöver rörelsekapitallånet till.
- Definiera lånets syfte.
- Organisera dina ekonomiska dokument så att långivarna kan granska dem.
- Granska din personliga kredithistorik för att förstå om du är berättigad till ett rörelsekapitallån.
Intäktsbaserad finansiering
Intäktsbaserad finansiering ger SaaS-företag möjlighet att ta ett lån baserat på sina framtida intäkter, vilket ger SaaS-företag snabb tillgång till kapital. De förväntas betala tillbaka lånet med de intäkter de räknar med att få. De månatliga återbetalningarna är vanligtvis en fast procentandel av dina månatliga intäkter, snarare än ett fast belopp.
Intäktsbaserad finansiering är vanligast bland SaaS-företag som kan visa att de har regelbundna intäkter.
Lighter Capital tillhandahåller kapital till företag i tidiga skeden för att växa verksamheten i utbyte mot en andel av de intäkter de genererar under en månad.
Så här förbereder du dig för ett lån med intäktsbaserad finansiering.
- Organisera dina ekonomiska rapporter så att långivaren kan bedöma din kreditvärdighet.
- Förbered historiska intäktsdata för att visa hur ditt företag har presterat under de senaste 2–3 åren.
- Presentera en prognos över dina framtida intäkter så att långivaren kan bedöma din återbetalningsförmåga.
Fakturabelåning av kundfordringar
Factoring av kundfordringar hjälper SaaS-företag att få tillgång till omedelbara medel baserat på sina kundfordringar. Även om många SaaS-kunder betalar abonnemang innan tjänsterna har levererats, hjälper nuvarande kundabonnemang till att förstå intäktsförväntningarna från framtida abonnemang.
Det är lättare att få detta lån när era avtal anger när kundfordringarna kommer att vara fullt reglerade och därmed när ni kommer att få betalt.
Långivare granskar era fakturor, företagets grundläggande förutsättningar (kundbortfall, LTV osv.) och kundernas kreditvärdighet för att fastställa er factoringränta. Om era siffror ser bra ut ger de er det belopp ni behöver i utbyte mot era kundfordringar. På så sätt behöver ni inte vänta på kundens betalning för att hitta de pengar ni behöver för att finansiera företagets utgifter. Storleken på era kundfordringar avgör hur stort lån ni kan få.
Factoring av kundfordringar passar bäst för SaaS-företag som får betalt efter 30, 60 eller 90 dagars tjänsteleverans. Dessa företag behöver kortfristig finansiering för att hålla verksamheten igång.
AltLines factoringlån för kundfordringar är ett bra finansieringsalternativ för SaaS-företag som inte kan få kreditramar.
Här är det ni behöver förbereda för att locka till er finansiering från en långivare baserad på kundfordringar:
- En sammanställning av era kundfordringar
- Kundernas namn.
- Fakturadatum.
- Utestående belopp.
- Kopior av fakturor.
- All annan nödvändig dokumentation som bekräftar att försäljningen är legitim.
Kreditram baserad på MRR
Med en kreditram baserad på MRR kan ert SaaS-företag få så mycket som 3–5X av era månatliga återkommande intäkter för att finansiera företagets behov. Som en av de billigaste finansieringskällorna för tillväxt i SaaS-företag kräver kreditramen baserad på MRR dock en personlig borgen, vilket innebär att ni blir betalningsansvariga om företaget inte kan återbetala lånet.
Denna lånetyp är avsedd för SaaS-företag med betydande och stabila månatliga eller årliga återkommande intäkter (ARR).
Exempel på långivare som erbjuder kreditramar baserade på MRR är Silicon Valley Bank (som nu ägs av First Citizens och, ja, fortfarande finns kvar) och novel capital.
För att få tillgång till en kreditram baserad på MRR måste ert företag
- Ha en kundbortfallsnivå på 15 % eller lägre.
- Uppvisa positiv historisk och prognostiserad tillväxt.
- Vara självfinansierat, ha finansierats med riskkapital eller ha stöd från affärsänglar.
Strukturer för återbetalning av lån
Om ni betalar ett fast månadsbelopp, betalar tillbaka ett lägre belopp under de första månaderna för att hantera kassaflödet bättre eller börjar amortera på lånet redan från den första betalningen avgörs av lånets återbetalningsstruktur. Därför måste ni vara särskilt uppmärksamma på återbetalningsstrukturen, som kan vara en:
Lån med standardiserad amortering
Med standardiserad amortering måste ni betala fasta månadsbetalningar. Amorteringen täcker en del av kapitalbeloppet och räntan.
Lån med standardiserad amortering har vanligtvis en tydlig betalningsplan, så det är lätt att se när lånet kommer att vara återbetalat. Långivaren fastställer amorteringsplanen och bestämmer hur mycket ni betalar vid varje betalningstillfälle.
Löptiden kan vara så kort som 12 månader och så lång som 7 år, med minst två betalningar före förfallodagen.
Lån med standardiserad amortering är den populäraste strukturen på den här listan. Den enkla återbetalningen och budgetvänligheten gör det lättare för SaaS-företag med stabila intäkter och kassaflöden att återbetala lånet. Långivare föredrar också denna struktur eftersom den ger dem regelbundna kassaflödesfördelar.
More Articles
Enbart ränta
Om ni återbetalar lånet enligt alternativet med enbart ränta delas återbetalningen upp i två perioder: en period då ni endast betalar ränta och en annan period då ni kan börja återbetala kapitalbeloppet. Under den andra fasen ökar månadsbetalningen för att täcka båda delarna av lånet.
Eftersom ni inte amorterar på kapitalbeloppet under den första perioden kommer det totala skuldbeloppet att förbli detsamma över tid. Men ni kan använda det ni annars skulle ha betalat av på kapitalbeloppet som en investering i företaget, antingen för att främja tillväxten eller öka kassaflödet.
För de flesta företagsledare är denna struktur inte att föredra om det inte finns en tydlig plan för skuldsättning och hävstångsfinansiering.
Struktur med stegvis ökande betalningar
I en trappstegsstruktur betalar du ett relativt lägre belopp under de första månaderna, med en gradvis ökning av betalningsbeloppen i takt med att dina intäkter ökar över tid. Det gör det möjligt för låntagare att anpassa sina betalningar efter verksamheten, så att allt är rätt dimensionerat.
Allt du behöver veta om återbetalningsvillkoren, inklusive hur ofta och med hur mycket räntan ökar, anges i villkorsbladet.
Beroende på ditt avtal med långivaren kan trappstegslånet ha ett enda trappsteg (en ökning) eller flera trappsteg (flera ökningar) under lånets löptid.
Ditt SaaS-företag är bara ett bra lån från att växa på dina villkor
Var och en av dessa lånetyper erbjuder en unik möjlighet att utveckla din verksamhet utan att förlora kontrollen över den.
Granska dem noggrant för att se vilken som uppfyller flest – om inte alla – av dina krav. Jag hoppas att detta hjälper dig att närma dig skuldfinansiering på ett bättre sätt.
CFO Club delar insiktsfullt innehåll som hjälper CFO:er, grundare och vd:ar att driva förändringar i sina organisationer. Prenumerera på vårt nyhetsbrev för att ta din kompetens till nästa nivå.


