

Du kanske har hört att bara hälften av alla småföretag överlever de första 5 åren, men visste du att över 80 % av företagen går i konkurs på grund av problem med kassaflödet?
Även om det inte löser alla dina problem att förstå din balansräkning, hjälper den dig att upptäcka dem i tillräckligt god tid för att göra skillnad.
Grunderna i balansräkningen
Balansräkningen är en mallbaserad finansiell rapport som visar ett företags värde. Den kallas ibland också bokfört värde. Balansräkningar används:
- Av företagsägare för att förstå företagets övergripande ekonomiska ställning och fatta strategiska beslut om utgifter, sparande och tillväxt
- Av investerare och långivare för att förstå ett företags ekonomiska hälsa och stabilitet när de utvärderar det för en potentiell investering eller kredit
- Av teammedlemmar inom ekonomi, företagsledning och andra avdelningar för att fatta beslut om processer, företagsmål eller utgifter
Även om balansräkningen är ett kraftfullt ekonomiskt verktyg är den inte ett fristående verktyg för alla redovisningsbehov. Den visar till exempel inte ett företags faktiska marknadsvärde och redogör inte heller i detalj för vinster, förluster, kassaflöden och andra kritiska ekonomiska faktorer. Därför vill långivare och investerare vanligtvis se flera finansiella rapporter, inklusive balansräkningar och resultaträkningar, när de överväger att bevilja ett företag kredit eller investera i det.
Balansräkningar kan skapas manuellt i Excel. God praxis är dock vanligtvis att använda mallar och rapporteringsfunktioner i redovisningsprogram. Dessa verktyg automatiserar skapandet av balansräkningar och minskar risken för fel som är förknippade med manuell överföring av data.
Vad är en redovisningsmässig balansräkning?
En balansräkning är en redovisningsrapport som visar en ögonblicksbild av företagets tillgångar, skulder och eget kapital.
På ena sidan av balansräkningen hittar du det företaget äger. Detta omfattar:
- Omsättningstillgångar, såsom likvida medel och likvida ekvivalenter
- Anläggningstillgångar, såsom mark och utrustning
- Immateriella tillgångar, såsom goodwill och immateriella rättigheter
På den andra sidan av balansräkningen hittar du det företaget är skyldigt och hur mycket ägarna har investerat. Det företaget är skyldigt – dess skulder – omfattar:
- Kortfristiga skulder, såsom kortfristiga lån, leverantörsskulder och inkomstskatter
- Långfristiga skulder, såsom obligationer och inteckningar
Under avsnittet om eget kapital hittar du stamaktier, balanserade vinstmedel och annat eget kapital.
Balansera din balansräkning
Som du kanske har gissat ska företagets balansräkning alltid gå jämnt upp. Redovisningsekvationen för en balansräkning är:
Tillgångar = Skulder + Aktieägarnas eget kapital
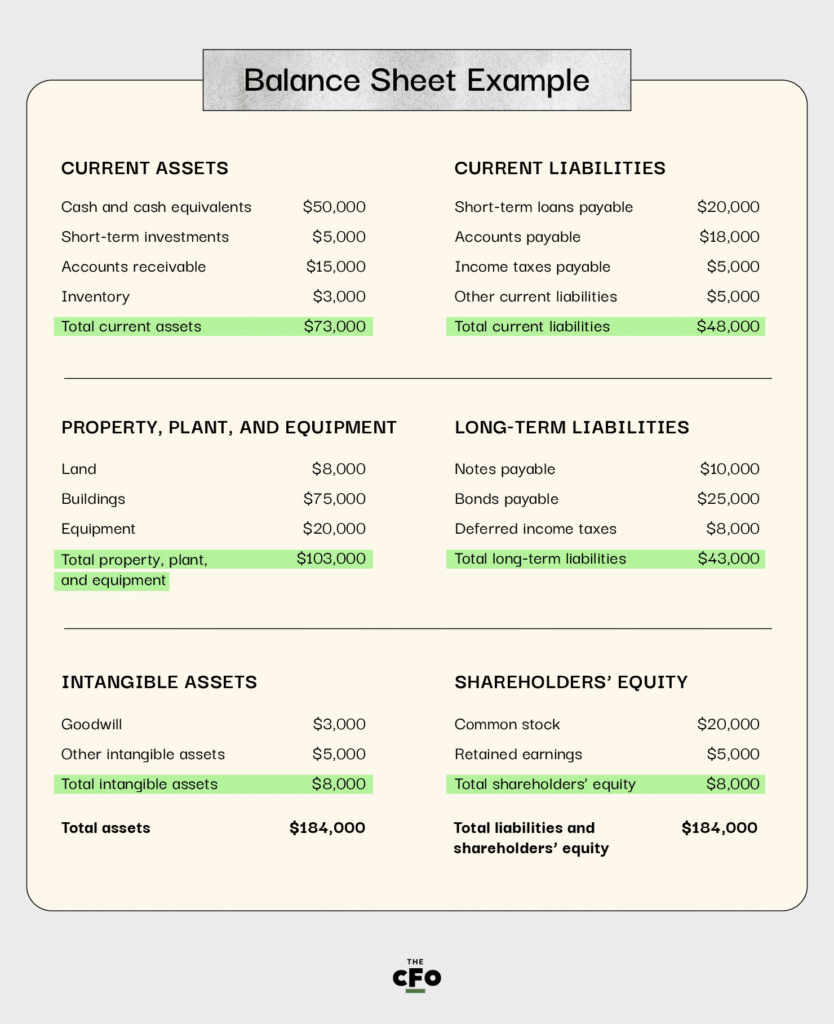
Det innebär att båda sidorna av ekvationen ska vara lika med samma totalsumma; summera alla tillgångar på ena sidan av balansräkningen och sedan alla skulder plus aktieägarnas eget kapital på den andra sidan. Om de inte är lika är det troligt att det finns ett fel i rapporteringen. Kontrollera att alla siffror är korrekta och att inget har utelämnats från balansräkningsekvationen. Du kan också behöva säkerställa att du redovisar rätt tillgångar och skulder för den period som balansräkningarna omfattar.
Här är ett mycket enkelt exempel på en balansräkning:
Använda detta verktyg för att förstå din ekonomiska ställning
Du bör använda balansräkningen för att förstå företagets ekonomiska ställning vid en viss tidpunkt. Den är en ögonblicksbild, vilket innebär att den är relevant för just det ögonblicket eller den perioden. Därför upprättas balansräkningar vanligtvis månadsvis eller kvartalsvis.
Även om balansräkningen inte hjälper dig att förstå hur pengar flödar in och ut ur företaget – det skulle kräva en kassaflödesanalys – hjälper den dig att förstå faktorer som likviditet och betalningsförmåga.
Have an account? Log In
Likviditet
Likviditet avser hur många likvida tillgångar du har tillgång till. Likvida tillgångar är kontanter, likvida medel eller något som snabbt och enkelt kan omvandlas till kontanter.
Formeln för likviditet kallas likviditetsgrad:
Likviditetsgrad = omsättningstillgångar / kortfristiga skulder
Eftersom båda dessa siffror finns lättillgängliga i en balansräkning kan du snabbt beräkna likviditetsgraden utifrån den redovisningen. Faktum är att de flesta balansräkningar vanligtvis innehåller beräkningen av bekvämlighetsskäl. Referensvärden för likviditetsgrad varierar mellan branscher, men ett bra värde anses ofta vara 1,5 till 3.
Solvens
Solvens avser företagets förmåga att betala sina skulder, både kortfristiga och långfristiga. Formeln för solvensgraden är:
Solvensgrad = (nettoresultat + avskrivningar) / Alla skulder
Detaljerade balansräkningar innehåller vanligtvis all information som krävs för denna formel. Generellt bör solvensgrader vara 1,5 eller högre för att visa att ett företag kan uppfylla sina skyldigheter och fortfarande ha lite ekonomiskt utrymme.
Tillgångar och din balansräkning
Tillgångar avser det som ett företag äger. De har ett ekonomiskt värde, och detta värde kan användas för att stödja affärsprocesser eller uppfylla skuldåtaganden. Tillgångsdelen av balansräkningen måste redovisa de totala tillgångarna, inklusive immateriella tillgångar som goodwill.
Omsättningstillgångar
Omsättningstillgångar är sådana som företaget sannolikt kommer att använda inom de närmaste 12 månaderna. De omfattar kontanter och likvida medel (som används för att finansiera verksamheten och betala kortfristiga skulder), samt kundfordringar.
Långfristiga tillgångar
Ett företags tillgångar omfattar även sådant som kan användas i flera år, till exempel fastigheter, anläggningar och utrustning. Det kan omfatta mark, utrustning som skrivs av samt immateriella rättigheter, såsom patent eller upphovsrätt för programvaror.
Skulder och din balansräkning
Skulder avser de ekonomiska skyldigheter som ett företag har. Skulddelen av balansräkningen måste redovisa totala skulder som företaget är skyldigt, inklusive både kortfristiga och långfristiga skulder.
Kortfristiga skulder
Kortfristiga skulder är sådana som förfaller inom 12 månader från det datum som anges i balansräkningen. Exempel är leverantörsskulder, såsom en månatlig faktura för molnlagring, samt kreditkortsskulder, rörelsekostnader och vissa skatter.
Långfristiga skulder
Långfristiga skulder är sådana som förfaller mer än 12 månader efter det datum som anges i balansräkningen. De kan omfatta långfristiga skuldebrev och bankskulder.
I många fall måste en skuld delas upp i båda kategorierna. Anta till exempel att ett apputvecklingsföretag köper en kontorsbyggnad för sin verksamhet. Företaget måste göra 12 månatliga amorteringar på ett lån med säkerhet i fastigheten under det kommande året; dessa betalningar kan redovisas under kortfristiga skulder. Den återstående delen av lånet skulle redovisas som en långfristig skuld.
Aktieägarnas eget kapital och din balansräkning
Avsnittet om eget kapital i balansräkningen visar hur mycket ägarna har investerat i verksamheten. Detta är en viktig del av balansräkningen eftersom det återspeglar det värde som företaget är skyldigt aktieägare och andra kapitalinvesterare.
Ägarens eget kapital
Ägarens eget kapital avser hur mycket värde företagets ägare har investerat i det. Aktieägarnas eget kapital avser hur mycket värde aktieägarna har investerat. Den huvudsakliga skillnaden mellan de två är hur företaget ägs eller innehas.
För att förstå skillnaden kan vi titta på ett exempel. En person kommer på en affärsidé inom SaaS och beslutar sig för att finansiera startupen själv. Det innebär att personen till en början finansierar verksamheten med egna pengar. Om ägaren investerar $100,000 under det första året och tar ut $50,000 i lön, är ägarens eget kapital $50,000 under det första året.
Föreställ dig nu att programvarutjänsten tar fart och att ägaren vill växa verksamheten. Ägaren söker riskkapital från investerare. Nu finns det aktieägare. Anta att investerarna satsar $200,000 och ännu inte har tagit ut någon utdelning från detta. Aktieägarnas eget kapital är $200,000.
Balanserade vinstmedel
Behållna vinstmedel avser den del av vinsten som företaget behåller för att återinvestera i tillväxt eller stärka sina likvida medel. För att beräkna detta belopp drar du av utdelningarna från nettoresultatet för en viss period.
Anta till exempel att ett företag har ett nettoresultat på $100,000 under månaden. Det kan dela ut $50,000 av denna vinst till ägare och aktieägare och behålla $50,000 för att investera tillbaka i företaget.
När ett företag har behållna vinstmedel har det finansiella möjligheter att växa, öka aktievärdet eller göra kapitalinvesteringar. Behållna vinstmedel redovisas ofta som en kvot mellan behållna vinstmedel och tillgångar. Även om en kvot på 1:1 är idealisk är den vanligtvis inte möjlig inom många branscher. Målet är därför att komma så nära en kvot på 1:1 som möjligt eller helt enkelt ha en kvot för behållna vinstmedel som är högre än genomsnittet i din bransch.
Underskott
Om företaget inte har tillräckliga intäkter under en period för att uppfylla sina skuldförpliktelser och täcka skulder till aktieägare, har det negativa behållna vinstmedel. Detta kallas ett underskott. Det är viktigt att övervaka eventuella underskott i balansräkningen eftersom ett underskott ofta innebär att företaget använder sina likvida reserver eller lånar pengar för att täcka skulder. Även om detta kan fungera under en kortare period är ett underskott under längre perioder ett tecken på dålig ekonomisk hälsa för ett företag.
Så använder du en balansräkning på bästa möjliga sätt
Börja med en mall för att förenkla skapandet av en balansräkning. Använd bokföringsprogram för att skapa balansräkningar automatiskt när det är möjligt, eftersom detta minskar risken för fel. Företagare bör regelbundet granska balansräkningar och relaterade finansiella nyckeltal för att förstå företagets övergripande ekonomiska hälsa. Om du till exempel granskar balansräkningen varje månad säkerställer du att det inte uppstår några överraskningar om du beslutar dig för att sälja företaget, ansöka om ett företagslån eller söka riskkapital.
Är balansräkningen klar och redo att gå vidare till andra viktiga redovisningsfrågor för företaget? Läs våra andra artiklar om redovisning för att lära dig mer.