Mere end 80 % af små virksomheder går konkurs på grund af problemer med pengestrømmen. Det første skridt mod at håndtere dem er en konkret forståelse af pengestrøm og pengestrømsopgørelser.
Her kan du se, hvordan du forstår det grundlæggende i og udarbejder din egen pengestrømsopgørelse, samt nogle måder at udlede værdifuld indsigt fra din opgørelse på.
Hvad er en pengestrømsopgørelse?
En pengestrømsopgørelse er et finansielt dokument, der beskriver virksomhedens kilder til likviditet (såsom omsætning, salg af aktiver eller kapitaltilførsel) og anvendelse af likviditet (såsom driftsomkostninger, køb af aktiver eller tilbagebetaling af kapital).
Det er en af de tre finansielle opgørelser, som virksomheder udarbejder i overensstemmelse med GAAP (generelt accepterede regnskabsprincipper).
Komponenter
Pengestrømsopgørelser er opdelt i tre dele:
- Pengestrøm fra driftsaktiviteter: Pengestrømme fra virksomhedens drift, såsom salg af lagerbeholdning, opkrævning af tilgodehavender og betaling til kreditorer.
- Pengestrøm fra investeringsaktiviteter: Pengestrømme fra salg eller køb af aktiver såsom jord og omsættelige værdipapirer.
- Pengestrøm fra finansieringsaktiviteter: Pengestrømme fra finansieringsaktiviteter, såsom udstedelse af aktier eller tilbagebetaling af gæld.
Metoder til udarbejdelse
Der er to metoder til at udarbejde en pengestrømsopgørelse. Den eneste forskel mellem de to metoder er den måde, transaktioner præsenteres på under pengestrøm fra driftsaktiviteter:
- Direkte metode: Den direkte metode indebærer, at pengestrømmene fra driftsaktiviteter oplistes for at finde den nettopengestrøm, der er genereret eller anvendt fra driftsaktiviteter.
- Indirekte metode: Den indirekte metode indebærer, at nettoresultatet afstemmes med nettopengestrømmen fra driftsaktiviteter.
I henhold til ASC 230-10-45-29 skal virksomheder foretage en afstemning fra nettoresultat til nettopengestrøm fra driftsaktiviteter, uanset om de anvender den direkte eller indirekte metode. Derfor anvender de fleste virksomheder den indirekte metode til at udarbejde en pengestrømsopgørelse, og det er den metode, vi bruger i vores eksempler.
Formålet med en pengestrømsopgørelse
Selvom likviditet er vigtig for alle virksomheder, er den særligt afgørende for en virksomhed i kraftig vækst. Hvis du befinder dig i en fase med høj vækst, har din virksomhed brug for mange ressourcer—flere medarbejdere, bedre infrastruktur, kontorlokaler—og alt dette kræver likviditet.
Overvågning af virksomhedens pengestrøm hjælper dig med at forberede dig på en potentiel likviditetskrise. Du kan træffe foranstaltninger for at opretholde likviditeten, så du ikke behøver at sætte væksten på pause, hvis dine kunder betaler for sent.
En pengestrømsopgørelse sætter din rentabilitet i perspektiv. Antag, at din aktuelle omsætning er $1 million med en nettomargin på 90 %.
Du smiler, mens du ser på din resultatopgørelse… Så vender du siden til din pengestrømsopgørelse, som fortæller dig, at 50 % af din omsætning ($500,000) ikke er modtaget kontant. Denne andel på 50 % skulle komme fra din største kunde, og hvis kunden går konkurs, mangler du $500,000. Pludselig er du bekymret.
Årsagen til, at din resultatopgørelse og pengestrømsopgørelse kan fortælle forskellige historier, er periodiseringsprincippet i regnskabsaflæggelsen—altså standardpraksis i moderne regnskabsføring. På grund af denne praksis er pengestrømsopgørelser meget vigtige.
Have an account? Log In
Sådan udarbejder du en pengestrømsopgørelse
De fleste regnskabsprogrammer kan generere en pengestrømsopgørelse for dig, men hvis du selv udarbejder den, får du en klarere forståelse af mekanismerne—hvilket igen hjælper dig med at udlede mere indsigt fra din opgørelse.
Før du begynder
Det første, du har brug for, før du læser en pengestrømsopgørelse, er en grundlæggende forståelse af finansielle opgørelser, regnskabsregler for bogføring med dobbelt bogholderi og grundlæggende regnskabskoncepter.
Dernæst skal du bruge dit nettoresultat (findes i resultatopgørelsen) og den indledende likviditetssaldo (findes i din balance). Endelig skal du forstå formatet for en pengestrømsopgørelse, der er udarbejdet ved hjælp af den indirekte metode.
Som nævnt tidligere falder alle poster i opgørelsen under tre overskrifter: driftsaktiviteter, investeringsaktiviteter og finansieringsaktiviteter.
Her er Metas pengestrømsopgørelse som eksempel:
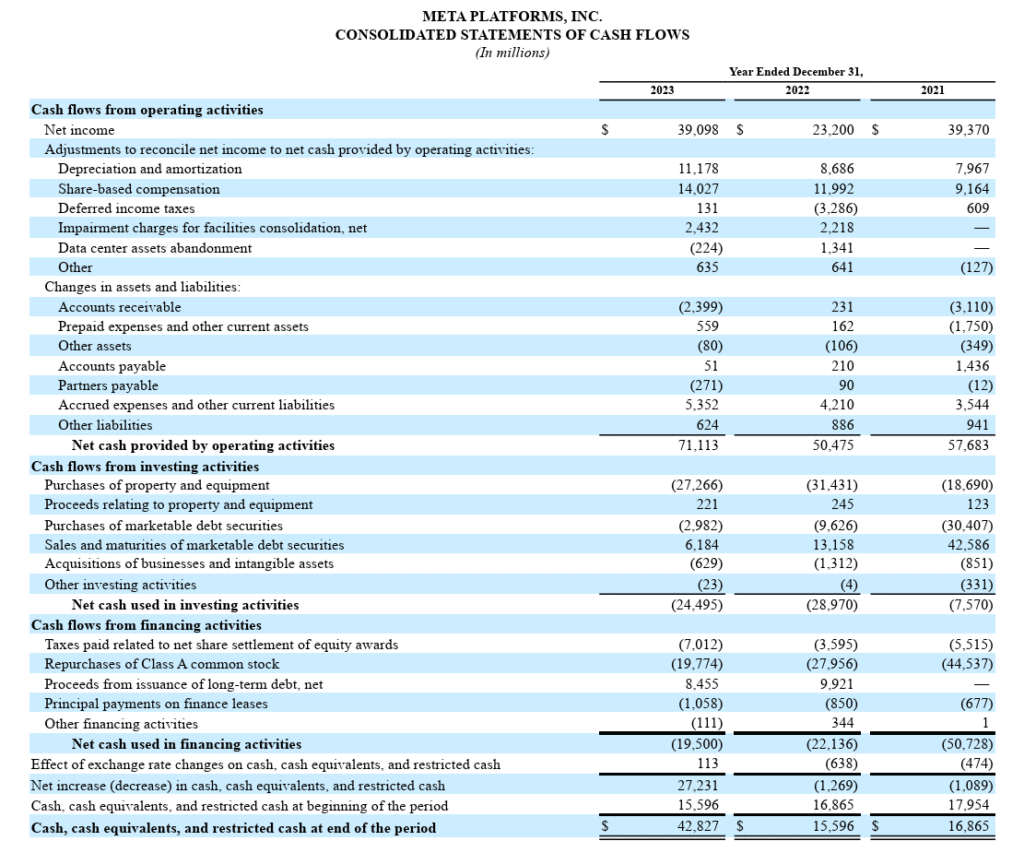
Alle disse tal findes i resultatopgørelsen (hvis det er en indtægt, gevinst, udgift eller et tab) eller balancen (hvis det er en post under aktiver, forpligtelser eller egenkapital).
Tilføj blot tre overskrifter i din pengestrømsopgørelse (pengestrømme fra drifts-, investerings- og finansieringsaktiviteter), og angiv kontanttransaktionerne som forklaret i næste afsnit. Husk, at hvis du ejer flere virksomheder, skal du først konsolidere din økonomi.
1. Beregn pengestrømme fra driftsaktiviteter
Den første kategori, du skal tilføje til en pengestrømsopgørelse, er pengestrømme fra driftsaktiviteter. Da vi bruger den indirekte metode, er den første post, du skal tilføje under denne kategori, nettoresultatet.
Forfatterens tip
PS: Du skal medtage justeringer for at afstemme nettoresultatet med nettokontantbeholdningen fra driftsaktiviteter.
Sådan kan du beregne pengestrømme fra driftsaktiviteter:
Trin 1: Justeringer for ikke-kontante transaktioner
Ikke-kontante udgifter (udgifter, der ikke indebærer en kontant udstrømning) såsom afskrivninger skal lægges tilbage til nettoresultatet.
Ikke-kontante gevinster såsom fortjeneste ved salg af et anlægsaktiv skal trækkes fra nettoresultatet, fordi det fulde kontantbeløb, der modtages fra salget (inklusive gevinsten), medtages under pengestrømme fra investeringsaktiviteter. Gennemgå resultatopgørelsen for at finde alle ikke-kontante poster.
Udgifter, der er indregnet, men ikke betalt, såsom udgifter til udskudt skat, skal lægges tilbage til nettoresultatet. Udskudte udgifter findes på aktivsiden af din balance.
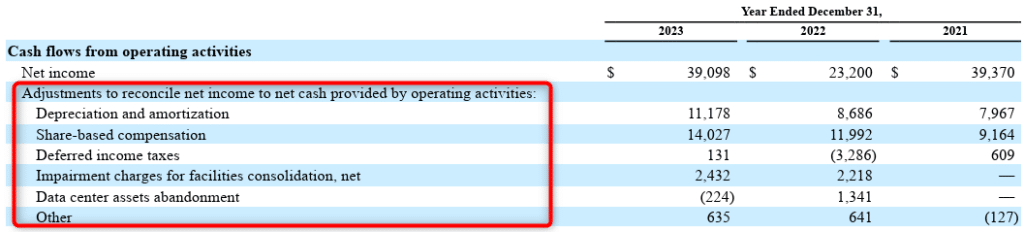
Trin 2: Justeringer for ændringer i arbejdskapitalen
Derefter skal du foretage justeringer for transaktioner såsom opkrævning hos debitorer, betaling til kreditorer og forudbetalte udgifter.
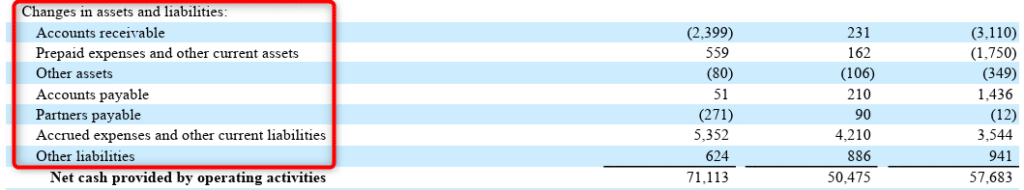
Du skal muligvis gøre en indsats for at afgøre, om en post under arbejdskapital skal lægges til eller trækkes fra, men det bliver en naturlig del af arbejdet med tiden. Indtil da kan du følge denne regel:
- Justering for ændringer i omsætningsaktiver: Hvis saldoen for et omsætningsaktiv (bortset fra likvider) stiger, skal du trække det øgede beløb fra ved beregning af pengestrømme fra driftsaktiviteter og omvendt.
- Justering for ændringer i samlede forpligtelser: Hvis saldoen for en kortfristet forpligtelse stiger, skal du lægge stigningen til ved beregning af pengestrømme fra driftsaktiviteter og omvendt.
Hvis saldoen for eksempel på tilgodehavender stiger med $5,000 ved udgangen af en regnskabsperiode, skal du trække $5,000 fra under pengestrømme fra driftsaktiviteter. Hvis saldoen på leverandørgæld på samme måde stiger med $5,000, skal du lægge beløbet til pengestrømmene fra driftsaktiviteter.
Når du har tilføjet alle posterne, skal du summere tallene for at beregne den samlede pengestrøm fra driftsafsnittet.
Hvis dette tal er negativt, har du et alvorligt problem, fordi det viser, at din virksomheds drift i øjeblikket ikke skaber positiv likviditet. Hvis det ikke var tilsigtet (eller forventet), bør din prioritet være at få dette tilbage i plus.
2. Beregn pengestrømme fra investeringsaktiviteter
Dernæst beregner du pengestrømmen fra dine investeringsaktiviteter ved hjælp af dine beløb for nettokapitaludgifter. Eksempler på investeringsaktiviteter omfatter:
- Salg eller køb af jord og bygninger
- Salg eller køb af omsættelige værdipapirer
- Salg eller køb af immaterielle aktiver
- Frasalg eller opkøb af virksomheder
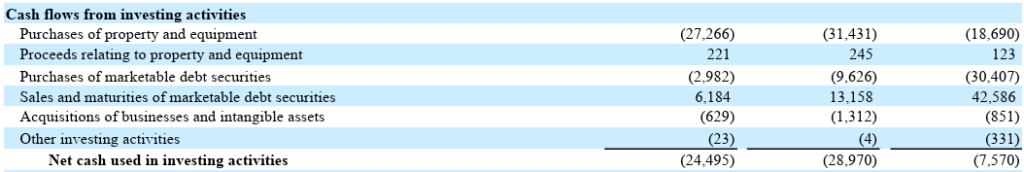
Det er ret nemt at afgøre, om pengene strømmer ind eller ud. Kapitaludgifter kræver for eksempel en kontant betaling, hvilket betyder, at pengene strømmer ud. Når du sælger et aktiv, strømmer pengene ind.
Husk de gevinster, vi trak fra ved salget af aktiver under pengestrøm fra driftsaktiviteter. De lægges til igen her, fordi salgsprovenuet fra et aktiv omfatter både kostprisen og gevinsten ved salget af aktivet.
3. Beregn pengestrøm fra finansieringsaktiviteter
Eksempler på poster under denne overskrift omfatter:
- Udstedelse af egenkapital eller gældskapital (eller indskud af kapital, hvis du er enkeltmandsvirksomhedsejer)
- Tilbagebetaling af egenkapital eller gældskapital
- Forpligtelser i forbindelse med kapitaleasing
- Udbetaling af udbytte
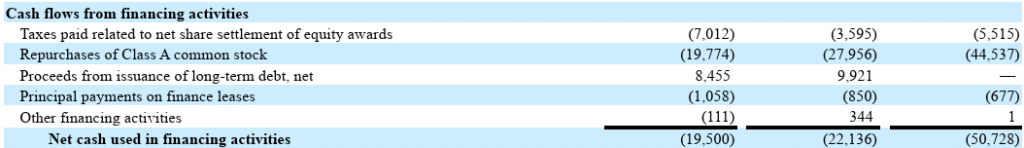
Det er også forholdsvis nemt at forstå, hvordan pengene bevæger sig i denne kategori. Hvis du skaffer kapital, uanset om det er egenkapital eller gæld, strømmer pengene ind. Pengene strømmer ud, når du betaler leasingydelser på kapitallejemål eller udbetaler udbytte.
Bemærk, at rentebetalinger på gæld ikke vises under dette afsnit. Faktisk vises de ingen steder i pengestrømsopgørelsen, når den indirekte metode anvendes, fordi de allerede er indregnet i din nettoindkomst.
Hvis du imidlertid ikke har betalt renterne, vises de som en kortfristet forpligtelse i din balance. Det ubetalte rentebeløb tilføjes under reguleringer i arbejdskapitalen i afsnittet om driftsaktiviteter i pengestrømsopgørelsen.
4. Beregn slutbalancen
For at beregne slutbalancen skal du summere den netto pengestrøm for alle kategorier og lægge den indledende likviditet til.
Du kan være nødt til at justere for udsving i valutakurser, hvis du har likvide beholdninger eller likvide ækvivalenter i en udenlandsk valuta, sådan som Meta har.

Hvad du skal se efter i en pengestrømsopgørelse
Her er eksempler på, hvordan du kan bruge oplysningerne i pengestrømmen til at styre likviditet og økonomisk sundhed:
Undersøg negativ pengestrøm
Unge virksomheder og virksomheder i perioder med høj vækst har ofte negative pengestrømme. Det meste af pengestrømmen kommer ind gennem finansieringsaktiviteter og bruges på køb af aktiver, ansættelse af medarbejdere og udvikling af produktet.
Hvis din pengestrøm er negativ, skal du undersøge årsagen. Hvis du investerer i aktiver og er ved at løbe tør for likviditet, kan du overveje at skaffe mere kapital eller udskyde kapitaludgifter. Hvis du mister likviditet i driften, kan mulige årsager være en ugunstig omkostningsstruktur eller store rentebetalinger.
Uanset hvad bør du sigte mod at bevæge dig i retning af en positiv nettopengestrøm over tid, hvis du vil forblive i drift.
Gå mere i dybden med positiv pengestrøm
Positiv nettopengestrøm kan nogle gange være misvisende. Virksomheder kan opnå positiv pengestrøm ved at sælge aktiver eller påtage sig urimelig finansiel gearing, selv når de mister likviditet gennem deres drift.
Hvis du ikke er en ung virksomhed, og du ser en negativ pengestrøm fra driften, har du grund til bekymring, selv om den kumulative nettopengestrøm er positiv.
Flere indsigter med fri pengestrøm (FCF)
Der findes to typer fri pengestrøm: fri pengestrøm til virksomheden (FCFF) og fri pengestrøm til egenkapitalen (FCFE).
More Articles
FCFF
FCFF fortæller dig, hvor mange kontanter din virksomhed genererer fra driften efter at have taget højde for kapitaludgifter. Formlen er:
FCFF = Pengestrøm fra driftsaktiviteter - Kapitaludgifter
Der er flere måder at beregne FCFF på, men dette er den enkleste metode ved hjælp af din pengestrømsopgørelse.
Idéen er at forstå virksomhedens evne til at generere kontanter efter udgifter til drift og kapitalaktiver – to afgørende ting for at holde virksomheden kørende.
FCFE
FCFE fortæller dig, hvor mange kontanter der er til rådighed for virksomhedens aktionærer efter at alle udgifter, kapitaludgifter og gæld er medregnet. Formlen for FCFE er:
FCFE = Pengestrøm fra driftsaktiviteter - Kapitaludgifter + Udstedt nettogæld
Nettogæld måler en virksomheds evne til at betale gæld tilbage under antagelse af, at den forfalder med det samme. Formlen er:
Nettogæld = Kortfristet gæld + Langfristet gæld - Kontanter og likvide midler
Virksomheder bruger FCFE til at betale udbytte, tilbagekøbe aktier eller skabe vækst.
Det er afgørende at forstå likviditet
Kontanter holder virksomheden kørende. Blot at se på nettoresultatet og gå glad hjem kan udvikle sig til en katastrofe – og historien viser, at det som regel gør det.
Er du klar til at udbygge dine evner som finansleder? Tilmeld dig vores nyhedsbrev for ekspertrådgivning, vejledninger og indsigter fra finansledere, der former teknologiindustrien.