Afvigelsesrapporter viser forskellen mellem budgetterede resultater og faktiske nøgletal, så du kan planlægge bedre næste gang. I denne guide lærer du, hvordan du strukturerer dine afvigelsesrapporter, så de er tydelige, tilpasser dem til interessenternes prioriteter og udleder den type indsigt, der faktisk ændrer strategien.
Uanset om du gennemgår en forældet rapporteringsproces eller starter helt fra bunden, guider jeg dig gennem de rammer, eksempler og ændringer i tankegangen, der kan forvandle en rutinemæssig rapport til et fremadskuende økonomisk værktøj.
Hvad er en afvigelsesrapport?
En afvigelsesrapport, eller en ‘afvigelsesanalyseopgørelse’, er et økonomisk dokument, der sammenligner forventede tal, såsom omsætning eller udgifter, med faktiske tal over en bestemt periode. Den registrerer afvigelser eller forskelle mellem forventede tal og faktiske resultater.
Du vil ofte høre erfarne finansanalytikere kalde disse forskelle “budgetafvigelse” eller blot “afvigelse” – det afhænger af, hvad der sammenlignes. Budgetafvigelse bruges typisk, når økonomiske resultater sammenlignes med et på forhånd fastlagt budget, mens “afvigelse” er et mere generelt udtryk for forskelle mellem to sæt økonomiske data.

Author's Tip
Afvigelsesanalyse viser årsagerne bag forskelle i forventet omsætning og virksomhedens resultater. Ved at afdække disse forskelle kan organisationer træffe datadrevne beslutninger, der kontrollerer fremtidige omkostninger og maksimerer overskuddet.
Som alle økonomiske nøgletal kan afvigelser være enten gunstige eller ugunstige afhængigt af deres indvirkning på bundlinjen. Hvis du for eksempel opnår 20 % højere omsætning end forventet i 1. kvartal, er det en positiv afvigelse, mens en overskridelse af budgettet for kvartalets udgifter er en negativ afvigelse.
Hvorfor er afvigelsesrapporter vigtige?
Som jeg er sikker på, at du allerede er klar over, kan afvigelsesrapporter give kritisk indsigt i din virksomheds økonomiske resultater og hjælpe dig med at forbedre driftseffektivitet, omkostningsstyring og ressourceallokering for at opnå en bedre økonomisk sundhed.
Men ved du, hvor effektive de faktisk er? Her er de vigtigste grunde til, at de fleste CFO’er anser afvigelsesrapporter for at være en grundlæggende del af deres virksomhed:
1. Identificer forskelle
Det er standard at sammenligne faktiske tal med prognoser, men det, der ofte overses, er, hvordan afvigelsesrapporter hjælper med at forklare, hvorfor tallene afviger. De gør mere end at påpege overskridelser eller underskud – de afslører underliggende mønstre, som måske ikke er tydelige i en almindelig resultatopgørelse.
2. Forbedr de økonomiske resultater
Ugunstige afvigelser peger ofte på utilstrækkelige resultater inden for vigtige områder, men det, du måske ikke ser ved første øjekast, er, hvordan de også blotlægger bredere mønstre i, hvor godt dine antagelser holder stik i forhold til virkeligheden. Hvis du opdager disse forskelle tidligt, kan du ikke blot korrigere kursen; du får også en feedbacksløjfe, der gør det muligt at skærpe din økonomiske modellering og stressteste din strategi.
3. Styrk fremtidig planlægning og prognosticering
Med konsekvent afvigelsesrapportering får du mere end et øjebliksbillede af, hvad der gik galt eller rigtigt: Du får et klarere blik for, hvad der kommer bagefter. Med tiden opstår der mønstre, som du måske ikke umiddelbart kan se i dine månedsafslutninger.
På dette tidspunkt bliver dine afvigelser input til mere præcise prognoser, så du kan stressteste antagelser og justere strategiske håndtag på tværs af afdelinger.
Have an account? Log In
4. Skab bedre beslutningstagning
Afvigelsesrapporter gør mere end at følge den økonomiske udvikling: De skærper din beslutningstagning. Ud over at identificere uoverensstemmelser viser de, hvor antagelserne ikke holder, hvor ressourcerne ikke udnyttes effektivt, og hvor strategiske ændringer måske burde være gennemført for længst.
Alt, hvad afvigelsesrapporter indeholder
Du kender allerede kerneelementerne i en afvigelsesrapport, men måden, du strukturerer og præsenterer dem på, kan være forskellen mellem en rutinemæssig opdatering og et beslutningsværktøj. Før vi gennemgår, hvordan du opbygger en effektiv afvigelsesrapport, er det vigtigt at genbesøge det grundlæggende, f.eks. hvad der typisk indgår:
- Budgetterede tal og faktiske resultater: Budgetterede tal er fremskrivninger for en bestemt periode, f.eks. forventede udgifter eller indtægter. De fungerer som målestokke, som de faktiske resultater måles op imod.
- Afvigelsesberegninger: Dette er forskellen mellem de budgetterede tal og de faktiske resultater, som danner grundlag for resten af analysen.
- Forklaringer og analyse af afvigelser: Forklaringer på afvigelser identificerer årsagerne til afvigelserne og kategoriserer dem som gunstige eller ugunstige, samtidig med at de fremhæver områder og mulige årsager til manglende resultater.
- Handlingsorienteret indsigt: Baseret på analysen bør en afvigelsesrapport indeholde korrigerende tiltag, der adresserer uoverensstemmelserne, samt strategier til at fastholde gunstige resultater.
Typer af afvigelser i rapporter
I de fleste rapporter knytter den afvigelse, du beregner, sig til velkendte drivkræfter: omkostninger, indtægter eller tidsplaner. Disse kategorier er ikke nye for dig, men den reelle værdi ligger i det, der ændrer sig under dem.
Så selvom du sikkert kender de sædvanlige afvigelser, gennemgår vi de centrale afvigelsestyper og ser nærmere på, hvad hver af dem faktisk kan være et tegn på:
- Omkostningsafvigelse: Dette afspejler forskellen mellem det, du planlagde at bruge, og det, du faktisk brugte. Lad os sige, at du leder økonomifunktionen i en produktionsvirksomhed og havde budgetteret med $75,000 til råmaterialer i juli 2025. Men på grund af ændrede leverandørpriser stiger omkostningen til $85,000. Denne overskridelse på $10,000 er mere end blot en ugunstig afvigelse – den er et signal om, at du bør gennemgå leverandørkontrakterne igen eller revurdere antagelserne om inputomkostninger.
- Indtægtsafvigelse: Her er fokus på forskellen mellem de forventede og de faktiske indtægter. Forestil dig, at dit team forventer $7 millioner i indtægter i Q3 baseret på resultaterne fra Q2. Men du ender med at indtjene $7.4 millioner takket være et sæsonbetinget løft i forbrugernes efterspørgsel. Denne stigning på $400,000 er en gunstig afvigelse, og den kan være tegn på en ændring i købernes adfærd eller en kanalstrategi, der klarer sig bedre end forventet.
- Tidsplansafvigelse: Dette viser, hvordan dine tidsplaner udvikler sig, og om tingene følger planen, er foran tidsplanen eller er forsinkede. Lad os sige, at du fører tilsyn med et byggeprojekt, der skal være færdigt senest den 30. juni 2025, og at alt bliver afsluttet til tiden. Det er en tidsplansafvigelse på nul. Men hvis projektet var blevet forsinket, selv med blot en uge, ville du skulle se på potentielle følgevirkninger for ressourceplanlægning og faktureringscyklusser.
Sådan opretter du en afvigelsesrapport
Okay, lad os nu omsætte det hele til praksis. Uanset om du finpudser en proces, du har brugt i årevis, eller starter fra bunden, hjælper denne trin-for-trin-guide dig med at opbygge en afvigelsesrapport, der gør mere end blot at sætte flueben i en boks.
1. Indsaml og organisér data
Før du foretager en analyse, skal du være klar over, hvilke målepunkter der er vigtige. Start med at identificere de vigtigste kategorier, der driver din virksomheds resultater, uanset om det er efter afdeling, omkostningssted eller indtægtsstrøm.
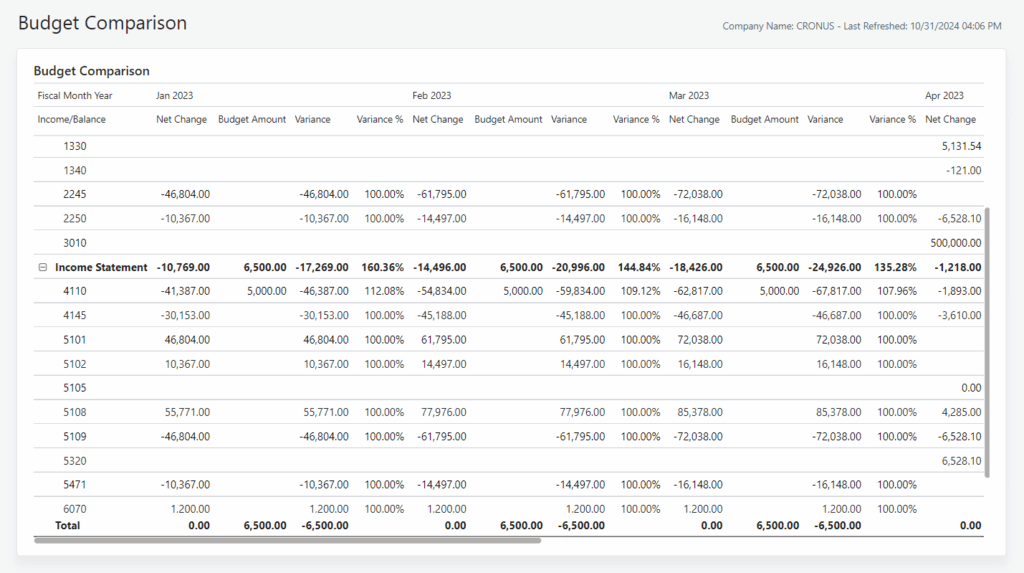
En enkel, velstruktureret datatabel fungerer bedst her. Den giver dig mulighed for at opstille de forventede tal ved siden af de faktiske tal. Én kolonne til de budgetterede tal i rapporteringsperioden og en anden til de faktiske tal.
Tag for eksempel denne opstilling af budgetafvigelser, som er oprettet af Microsofts Business Central i Power BI for en fiktiv virksomhed, CRONUS:
Author's Tip
Dette trin kan virke grundlæggende, men det er her, klarheden begynder—og det er ofte her, de største blinde vinkler i rapporteringen viser sig, hvis det udføres forhastet. Dobbelttjek altid dine tal for nøjagtighed og relevans, før du trykker på Enter.”
2. Vælg en metode til beregning af afvigelser
Nu kommer den sjove del. Der er to metoder til beregning af afvigelser, som du kan anvende i din analyse: procentvis afvigelse eller absolut værdi.
Den procentvise formel ser nogenlunde sådan ud:
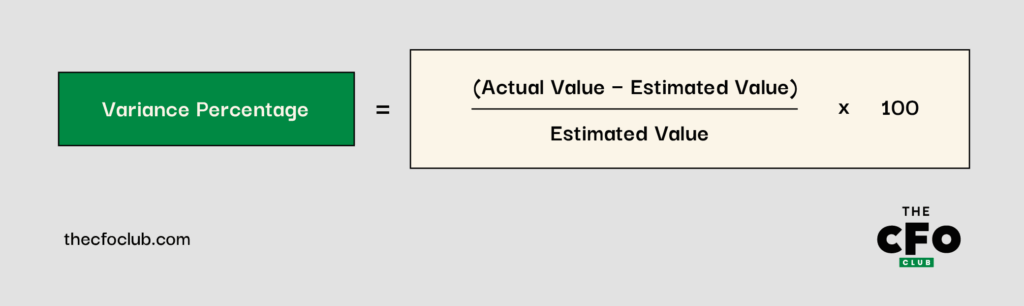
Lad os sige, at din produktionsvirksomhed gennemgik sin budgetrapport for Q3 og bemærkede, at det estimerede beløb på $900,000 blev til et faktisk beløb på $600,000. Ved hjælp af den procentvise formel ville du opdage, at du tjente 33.3% mere end oprindeligt forventet:
($600,000 - $900,000) x 100 = -$30,000,000 ÷ $900,000 = -33.3%
En anden metode til beregning af afvigelser er dollarværdien. Den ser sådan ud:
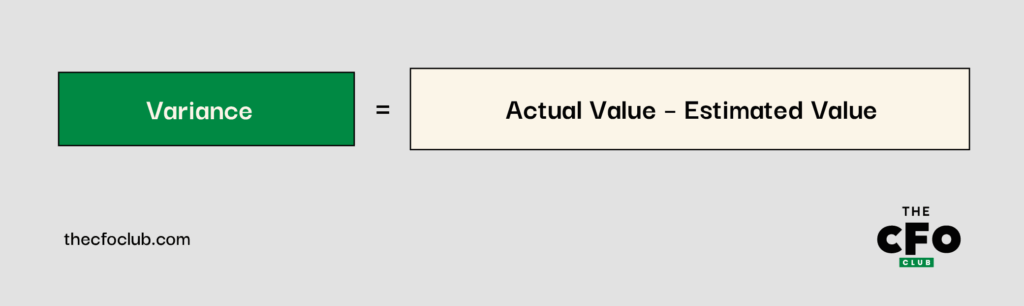
Ved hjælp af metoden med dollarværdi kan du finde ud af, hvad de 33.3% faktisk svarer til:
($600,000 - $900,000) = -$300,000
3. Opstil rapporten, og sammenlign resultaterne
Nu hvor du har indsamlet de faktiske tal og prognoserne, er det tid til at stille dem op mod hinanden og beregne afvigelserne.
Markér hver afvigelse som gunstig eller ugunstig—ikke blot for at sætte flueben, men for tydeligt at vise, hvor resultaterne overgår forventningerne, og hvor de ikke lever op til dem. Dette er ikke blot en taløvelse; det handler om at rette opmærksomheden mod de områder, der fortjener et nærmere eftersyn og i sidste ende et strategisk svar.
Sådan kunne en rapport om budgetafvigelser se ud for en produktionsvirksomhed, der dækker indtægter og omkostninger for Q1 2025:
| Målepunkt | Estimeret værdi ($M) | Faktisk værdi ($M) | Afvigelse ($) | Afvigelse (%) | Afvigelsestype |
| Indtægter | 700 | 750 | 50 | 7.1% | Positiv |
| Arbejdsomkostninger | 315 | 350 | 35 | 11.1% | Negativ |
| Materialeomkostninger | 20 | 20 | 0 | 0% | Positiv |
Hvad får du ud af dette eksempel?: Når du opstiller tallene tydeligt, kommer historien til syne. I dette tilfælde overgik produktionsvirksomheden sin indtægtsprognose for Q1 med 7.1%—en solid positiv overraskelse på toplinjen.
Men den positive udvikling havde en pris: Arbejdsomkostningerne lå 11.1% over budgettet, hvilket kan pege på overarbejde, ineffektiv bemanding eller uventet efterspørgsel.
På den positive side ramte udgifterne til produktionsmaterialer præcis målet, hvilket resulterede i en afvigelse på nul. Det er altid et godt tegn på, at indkøb og planlægning var afstemt.
4. Forklar afvigelsen
Når du har identificeret en afvigelse, kommer den reelle værdi fra at forklare hvorfor den opstod, og hvad der skal ske nu. Som CFO handler det ikke kun om gennemsigtighed; det handler om at vise, at du forstår drivkræfterne og har en plan for at reagere.
Prognoser afspejler organisationens syn på fremtiden. Hvor tæt de ender med at være på virkeligheden, er et mål for effektiviteten og nøjagtigheden af dens analyse.
Forestil dig, at dit økonomiteam i en produktionsvirksomhed rapporterer en negativ afvigelse i arbejdsomkostningerne. I stedet for at stoppe ved tallet undersøger du sagen nærmere og opdager øget overarbejde, uventet personaleudskiftning og stigende lønpres. Denne forklaring omformulerer afvigelsen som en del af en bredere arbejdsstyrkeudfordring med strategiske konsekvenser.
Klare og sikre forklaringer som denne beroliger ikke bare interessenterne. De hjælper også med at styre smartere beslutninger fremover.
Eksempler på afvigelsesrapporter fra den virkelige verden
Hvis der er én ting, de fleste CFO'er er enige om, er det denne: Et godt eksempel siger mere end et dusin teoretiske rammeværk. Så lad os se på, hvordan strategisk afvigelsesrapportering udspiller sig i den virkelige verden:
Indiana University
Controllerkontoret på Indiana University offentliggjorde en skabelon til afvigelsesanalyse, som fastlægger en standard for finansiel rapportering på tværs af alle universitetets enheder.
For det akademiske år 2023 angiver rapporten den samlede realiserede omsætning til $14.04M i stedet for de budgetterede $17.2M, hvilket skaber en negativ afvigelse på 18.42%.
Hvis man ser nærmere på en specifik post som undervisningsrelaterede studentergebyrer for forårssemesteret (INSS), forventede de en omsætning på $6.2M, men havde en faktisk omsætning på $0, hvilket svarer til en procentvis forskel på 100%.
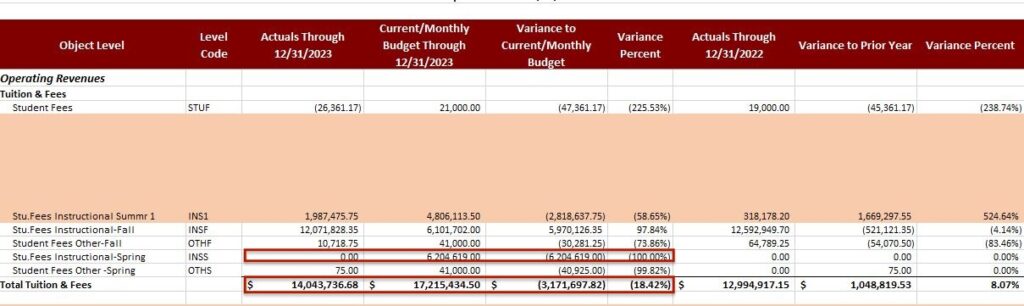
Selvom skabelonen er akademisk i sin kontekst, kan den anvendes i enhver branche—du skal blot tilpasse målingerne og angive rapporteringsperioden.
Gode kontra dårlige afvigelsesrapporter
Afvigelser kan være positive eller negative afhængigt af, hvordan de påvirker virksomhedens økonomiske sundhed. Sådan kan du afgøre, hvilken kategori de hører til:
Positiv afvigelse
En positiv afvigelse er en afvigelse, der opstår, når de faktiske tal er bedre end forventet. Tænk på den situation, hvor de operationelle omkostninger faldt til under det foreslåede budget, eller hvor den månedlige omsætning oversteg dine oprindelige forventninger. Sådanne afvigelser indikerer effektiv omkostningsstyring, forbedret salg og højere avancer.
Negativ afvigelse
Denne uoverensstemmelse opstår, når centrale nøgletal ikke lever op til forventningerne, f.eks. når omsætningen er lavere eller omkostningerne højere end forventet. Negative afvigelser signalerer en tilbagegang eller et underskud på afgørende områder. Hvis de ikke håndteres, kan det føre til lammende gæld og mangel på likviditet.
Ufordelagtige afvigelser vises typisk som negative værdier (f.eks. -20,760.00 eller -5 %), men det gælder ikke altid for omkostnings- eller prisafvigelser. Når de faktiske omkostninger er højere end de budgetterede omkostninger, afspejles det som en positiv værdi, hvilket ikke nødvendigvis fører til gode forretningsresultater.
More Articles
Tips til at forbedre dine budgetafvigelser
Selv erfarne økonomiledere støder på udfordringer. Måske har markedsforholdene ændret sig, en afdeling er kommet på afveje, eller antagelserne holdt ikke stik. Hvis dine afvigelser ikke er, hvor du gerne vil have dem, får du her nogle praktiske måder at stramme processen op og komme tilbage på rette spor:
- Se på aktuelle resultatdata: Nu hvor du ved, hvor vigtigt det er at rapportere om afvigelser i den økonomiske planlægning, bør du gå i dybden med rapporten. Identificér underpræsterende nøgletal blandt både de negative og positive resultater, og læg en strategi for løsningerne ét skridt ad gangen.
- Brug data i realtid og historiske data til at informere prognoserne: Indsigter fra tidligere afvigelsesrapporter gør det muligt for dig at udarbejde realistiske budgetter i fremtiden. Men det stopper ikke der. Fremtidige budgetter bør også afspejle ændrede markedsforhold, så du sikrer nøjagtige prognoser og flere positive afvigelser.
- Undersøg alle hvad-nu-hvis-scenarier: Din prognosemodel bør forudse alle mulige resultater (herunder dem, der påvirkes af interne kontra eksterne faktorer) og justere efterfølgende budgetter, så de tager højde for dem. Denne proaktive tilgang gør virksomheden mere modstandsdygtig over for stød som stigende omkostninger eller svingende efterspørgsel uden nødvendigvis at medføre en negativ budgetafvigelse.
- Stil de rigtige spørgsmål: Det hjælper dig med at afdække de indsigter, du har brug for, så du kan optimere dine budgetafvigelser. Nogle almindelige spørgsmål er: Hvad sker der i budgettet? Hvor opstår afvigelsen? Er de tilgængelige data nøjagtige? Skal jeg tage højde for ændringer i markedsforholdene?
Hvornår er afvigelsesrapportering nødvendig?
Afvigelsesrapporter er altid nyttige, men på vigtige tidspunkter bliver de afgørende. Når indsatsen er høj, eller omgivelserne ændrer sig, giver en rapport på det rette tidspunkt dig den klarhed og sikkerhed, du har brug for til at handle hurtigt og træffe de rigtige beslutninger.
Her er nogle af de tidspunkter, hvor afvigelsesrapportering virkelig viser sit værd:
- Kvartalsvist. Afvigelsesanalyse er relevant for en kvartalsrapport, fordi den viser interessenterne, hvordan virksomhedens resultater står i forhold til deres forventninger. Det skaber derfor rum for dialog og strategisk samarbejde.
- Gennem hele et projekts livscyklus. Projektledere er afhængige af afvigelsesrapporter til at følge projektomkostninger, overvåge overskridelser og sikre ressourceforvaltningen. Rapporten hjælper også med at forbedre budgetprognoserne for lignende fremtidige projekter.
- Under budgetgennemgange. De fleste virksomheder gennemgår budgetterne med jævne mellemrum for at sikre en effektiv fordeling af ressourcerne. Disse gennemgange er typisk baseret på tidligere budgetafvigelser for hele virksomheden eller individuelle afdelinger.
Overordnet set er det virksomhedens operationelle skala og ressourcer, der afgør tidspunktet for og hyppigheden af afvigelsesrapporterne.
Venlig påmindelse
Små og mellemstore virksomheder har typisk færre afdelinger og ressourcer. Det mindsker behovet for hyppige budgetgennemgange. Større virksomheder er derimod komplekse og kan have behov for konstant overvågning af budgetter og afvigelser.
Gør afvigelsesrapporter nemme med software
Afvigelsesanalyse kan være tidskrævende, især hvis du skal rapportere om flere nøgletal over en længere periode. Hvis man dertil lægger risikoen for menneskelige fejl og det at skulle gøre det alene, er man godt på vej mod at føle sig overvældet.
Undgå alle disse udfordringer ved at benytte software til analyse og økonomisk rapportering, sådan som mange CFO'er gør. Her er vores bedste anbefalinger til at gøre det samme.
Tilmeld dig for at udbygge din viden om økonomi
Vil du være på forkant? Bliv medlem af The CFO Club for at få adgang til ekspertrådgivning og brugbar indsigt fra førende økonomiledere verden over.