Formlen for egenkapital måler, hvor stor en del af din virksomhed der tilhører aktionærerne, efter at forpligtelserne er trukket fra. Dette nøgletal er afgørende for en nøjagtig præsentation af ejerskabets værdi—særligt i strategiske drøftelser om kapitalstruktur, investorrelationer og rapportering til bestyrelsen.
Denne vejledning viser dig, hvordan du beregner egenkapital med præcision og anvender den i virkelige scenarier inden for finansiel ledelse. Så når du skal afstemme med interessenter, forberede en revision eller besvare spørgsmål fra investorer, kan du tydeligt demonstrere værdien af det, de ejer, og hvorfor det er vigtigt.
Hvad er egenkapital?
Egenkapital er den del af din virksomhed, der tilhører dens ordinære aktionærer. Det er det, der er tilbage, efter at du har betalt al gæld og taget højde for præferenceaktionærerne.
Egenkapital er mere end en post i regnskabet; den er et signal. Investorer betragter den som et udtryk for virksomhedens underliggende værdi og finansielle modstandsdygtighed.
Egenkapital fortæller ikke hele historien alene, men når den kombineres med nøgletal som ROE, EPS og din gæld-til-egenkapital-ratio, tegner den et stærkt billede. Disse tal former tilsammen investorernes opfattelse af risiko, afkast og langsigtet stabilitet og påvirker i sidste ende værdiansættelsen og tilliden til din ledelse.
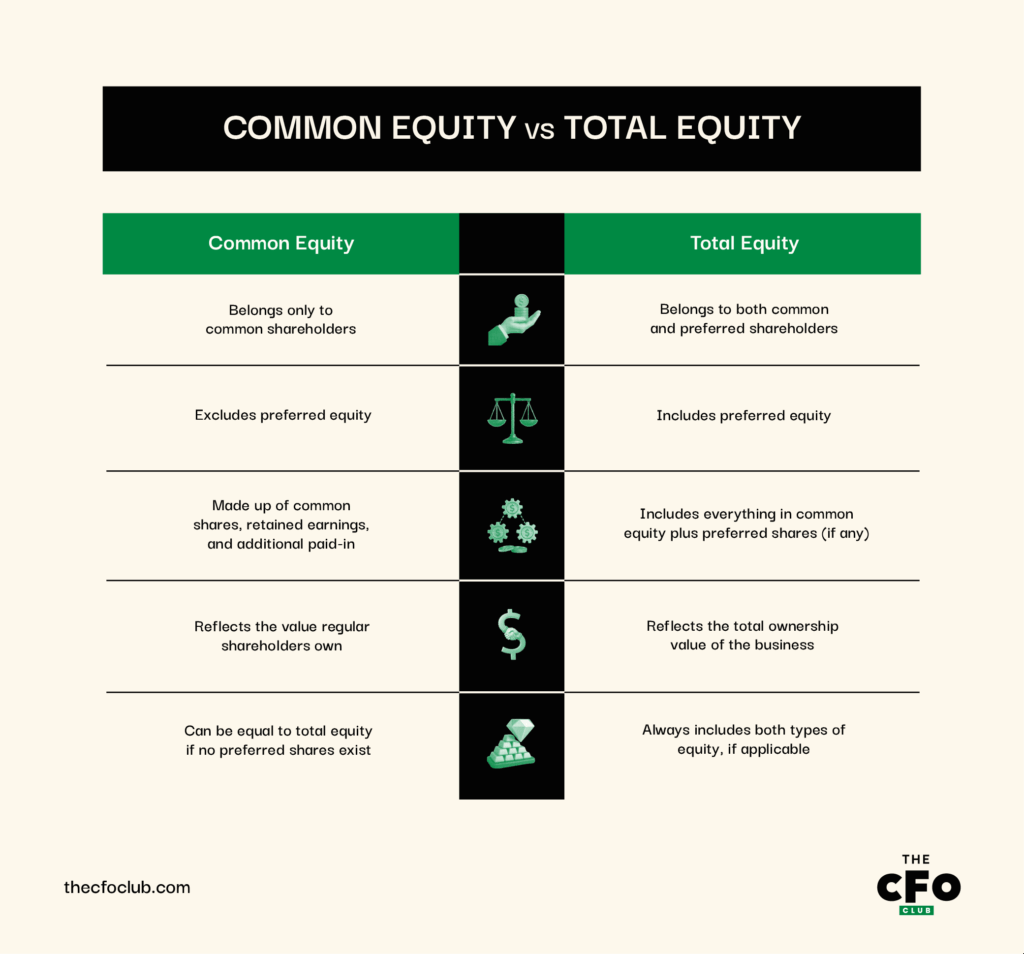
Egenkapital vs. samlet egenkapital
Egenkapital er den del af den samlede egenkapital, der tilhører ordinære aktionærer. Den omfatter ikke præferencekapital, som tilhører indehavere af en privilegeret aktieklasse med særlige rettigheder.
Samlet egenkapital er hele den værdi, som en virksomhed skylder både sine præferenceaktionærer og ordinære aktionærer.
Denne forskel betyder, at egenkapital er en del af den samlede egenkapital. Men hvis en virksomhed ikke har præferenceaktionærer, vil dens egenkapital og samlede egenkapital være den samme. Her er en visuel fremstilling af de vigtigste forskelle mellem de to:
Formlen for egenkapital
For at få et klart billede af, hvad dine ordinære aktionærer faktisk ejer, skal du lægge ordinær aktiekapital, yderligere indskudt kapital og overført resultat sammen. Sådan gør du:
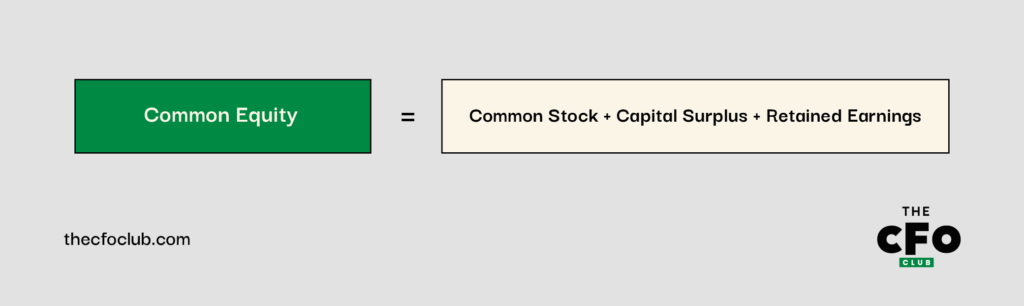
Når vi taler om egenkapital, arbejder vi normalt med tre hovedkomponenter: ordinær aktiekapital, kapitaloverskud og overført resultat.
- Ordinær aktiekapital, eller ordinære aktier, er grundlæggende aktier, der ejes af ordinære ejere. De giver stemmeret og kan udløse udbytte. Hvis en virksomhed for eksempel har 1 million aktier med en pålydende værdi på $1, er den ordinære aktiekapital $1 million.
- Kapitaloverskud er de ekstra penge, som investorer betaler for aktier ud over deres pålydende værdi. Det kaldes også yderligere indskudt kapital. Hvis en akties grundværdi er $1, men nogen betalte $5, medregnes de ekstra $4 her.
- Overført resultat henviser til nettoindkomst, som en virksomhed vælger at geninvestere hvert år i stedet for at udbetale den til aktionærerne. Hvis en virksomhed opnår et overskud på $500,000 og beholder $200,000 i virksomheden, er sidstnævnte virksomhedens overførte resultat.
Have an account? Log In
Sådan bruger du formlen for egenkapital
1. Find beløbet for den ordinære aktiekapital
Du finder beløbet for den ordinære aktiekapital på balancen under afsnittet Egenkapital. Det er ganske enkelt det samlede antal aktier, der er solgt til investorer, ganget med prisen pr. enhed:
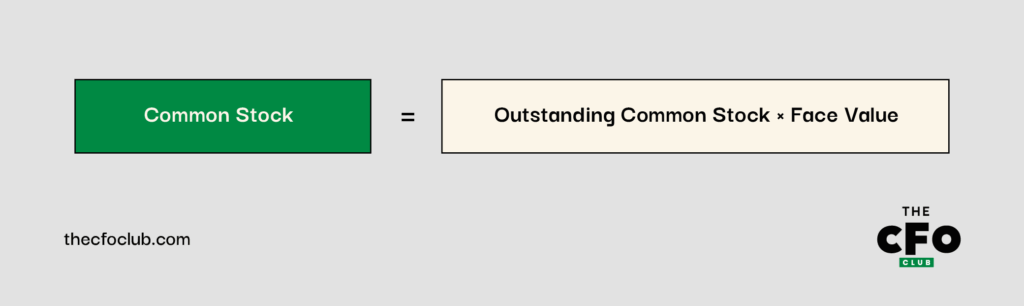
Formlen for stamaktier er ikke blot en matematisk øvelse – den er et øjebliksbillede af, hvor meget der er blevet rejst fra egenkapitalindehavere, hvilket direkte påvirker, hvor stor fleksibilitet du har til geninvestering, kapitalstrukturering eller endda aktietilbagekøb.
- Udestående stamaktier er antallet af almindelige aktier, som investorerne i øjeblikket ejer. Det er aktier, der er blevet udstedt og stadig er aktive på markedet.
- Pålydende værdi, eller pari, er den oprindelige værdi af hver aktie, da din virksomhed første gang udstedte den. Det er normalt et lille fast beløb som f.eks. $1 eller $0.01 pr. aktie.
Antag, at du har ansvaret for økonomien i en softwareudviklingsstartup ved navn Moontech, og at den har 2 millioner udestående stamaktier. Hvis hver aktie har en pålydende værdi på $1, vil beløbet for stamaktier på balancen være $2 millioner:
2,000,000 × $1 = $2,000,000
2. Fastslå kapitaloverskuddet
Dernæst skal du bekræfte kapitaloverskuddet. Ligesom stamaktier finder du det i afsnittet Egenkapital på balancen.
Kan du huske Moontech? Vi ved allerede, at virksomheden solgte 2 millioner aktier til en pålydende værdi på $1. Men hvis investorerne i stedet betalte $6 pr. aktie, betyder det, at hver aktie indbragte yderligere $5 ud over den pålydende værdi.
For at finde Moontechs samlede kapitaloverskud skal du gange det ekstra beløb, der er betalt pr. aktie, med det samlede antal aktier, der er købt over den pålydende værdi:
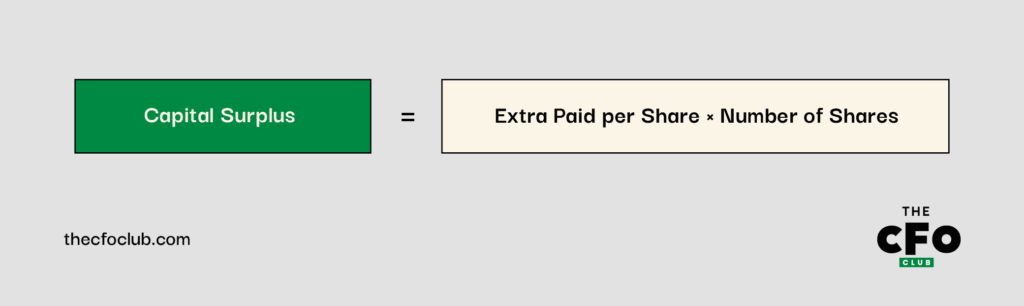
I dette tilfælde ville Moontechs kapitaloverskud være $10 millioner:
$5 × 2,000,000 = $10,000,000
3. Se på overført resultat
Dit overførte resultat står normalt angivet ved navn eller samlet under en overskrift som “overført overskud” i afsnittet Egenkapital.
Hvis Moontechs overførte resultat f.eks. viser $3 millioner, er det ikke blot en regnskabspost – det er et strategisk signal. De $3 millioner repræsenterer kapital, som virksomheden bevidst har geninvesteret i stedet for at udlodde.
Med andre ord er det kapital til rådighed for vækst, M&A eller R&D samt et udtryk for ledelsens langsigtede tillid.
4. Udfør beregningen
Når du har alle delene (stamaktier, kapitaloverskud og overført resultat), indsætter du dem i formlen for egenkapital for at beregne den. Med ovenstående formel ville Moontechs egenkapital være $15 millioner:
$2,000,000 + $10,000,000 + $3,000,000 = $15,000,000
Det er et enkelt tal, men det danner grundlag for kritiske beslutninger: hvor stor gearing du kan påtage dig, hvordan investorer vurderer din solvens, og om du strukturelt er positioneret til tiltag som tilbagekøb, ekspansion eller endda en virksomhedsovertagelse.
Hvornår skal du bruge formlen for egenkapital
Formlen for egenkapital er ikke en, du behøver at bruge hver dag eller måned, men den er vigtig på bestemte tidspunkter som:
- Når du udarbejder økonomiske rapporter, især når du rapporterer til bestyrelsen eller investorer
- Når du gennemgår din virksomheds værdi eller nettoformue
- Når du sammenligner din virksomhed med andre i din branche
- Når du foretager nøgletalsanalyse, f.eks. af egenkapitalforrentning (ROE)
- Når du rejser penge fra investorer, der ønsker at vide, hvor stor en del af virksomheden de ville eje

Author's Tip
Du kan stadig bruge den almindelige egenkapitalformel for en privat virksomhed – du skal blot hente oplysninger fra interne registre som kapitaliseringstabellen eller regnskaberne. Da der ikke findes en markedspris, kan du bruge bogført værdi eller en formel værdiansættelse til at estimere egenkapitalen pr. aktie. Vær blot opmærksom på præferenceaktier eller konvertible instrumenter, som kan udvande det, der faktisk kan henføres til ordinære aktionærer.
Andre almindelige formler for egenkapital
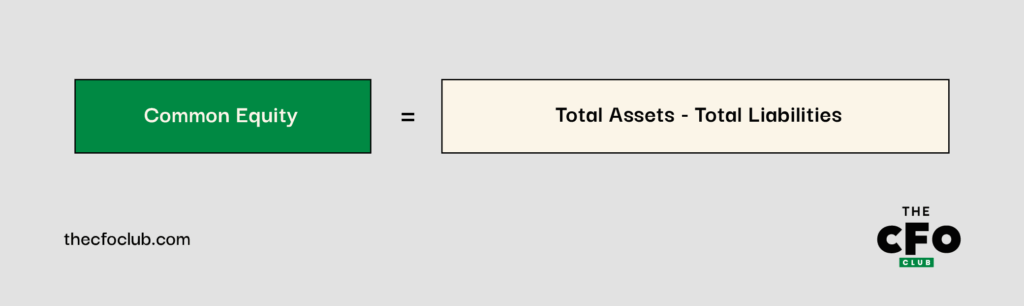
Ud over formlen ovenfor findes der en sekundær, enklere beregning af den almindelige egenkapital. Ideelt set bør du bruge denne, når du ikke har adgang til detaljerede oplysninger om aktier eller indtjening, og din virksomhed ikke har præferenceaktionærer:
Hvis din virksomhed derimod har præferenceaktionærer og præferenceegenkapital, skal du bruge varianten nedenfor:
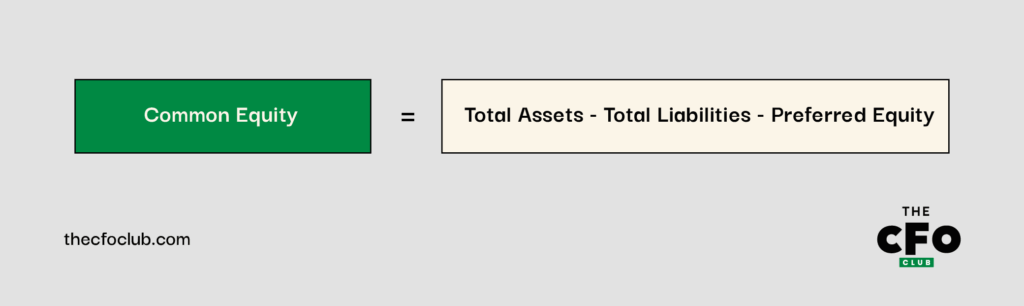
Betragt disse formler som hurtige tilnærmelser til egenkapitalen, når du ikke har eller ikke har brug for en detaljeret opdeling. De erstatter ikke en fuld analyse af balancen, men de er utroligt nyttige, når du ønsker et overordnet billede af, hvad virksomheden er værd efter forpligtelser.
I praksis er de gode til at fremskynde strategiske beslutninger: De hjælper dig med at vurdere finansiel styrke, likviditetsfleksibilitet og afkastpotentiale uden at sænke arbejdsgangen.
Enhver finansiel beslutning er kun så stærk som de data, den bygger på. Forældede finansielle data er ikke blot en ulempe – de er en stille, men dødelig trussel mod rentabiliteten.
Fejl, du bør undgå med formlen for almindelig egenkapital
Gennem min karriere har jeg talt med flere CFO'er. På tværs af disse samtaler dukker der altid en fælles tråd op, når vi taler om almindelig egenkapital: de små, men kostbare antagelser.
Disse erfarne ledere læser ikke selve formlen forkert; de fejlbedømmer, hvad den afslører (eller ikke afslører) om virksomhedens reelle finansielle situation. Her er de tilbagevendende faldgruber, de har peget på, og hvordan du kan undgå dem, når du bruger almindelig egenkapital som et strategisk værktøj.
1. Brug af de forkerte aktietal
Det er overraskende almindeligt at tage det samlede antal godkendte aktier, når man beregner den almindelige egenkapital, men dette tal hører ikke hjemme i ligningen. Det, der faktisk betyder noget, er de udestående aktier, da de afspejler det reelle ejerskab hos interessenterne.
Brug af det forkerte tal skævvrider ikke blot interne rapporter – det kan også fordreje markedets opfattelse af din virksomheds værdi. Hvis dine strategiske beslutninger omfatter værdiansættelse, modellering af investorafkast eller risiko for udvanding, fortjener denne inputværdi et ekstra tjek.
2. Manglende opdateret overført resultat
Som du ved, ændrer det overførte resultat sig over tid. Hvis du derfor henviser til en gammel balance, kan du basere din beregning af egenkapitalen på forældede antagelser. Det kan ubemærket fordreje din værdiansættelse eller kapitalplanlægning.
More Articles
3. At springe den nominelle værdi over i ordinære aktier
Den nominelle værdi er typisk meget lav (f.eks. $0.01 pr. aktie), så det er let at glemme at medtage den, når du beregner din ordinære egenkapital. Men uanset hvor lille den er, er den stadig en afgørende del af formlen. Lad den ikke ude.
Fordelene ved at bruge software til ordinær egenkapital
Det kan fungere at være afhængig af regneark til beregninger af egenkapital, men det sker ofte på bekostning af tid og klarhed. Regnskabssoftware effektiviserer processen ved at integrere direkte med dine regnskaber, hvilket reducerer manuelle trin og risikoen for fejl.
Når det gælder beregning af ordinær egenkapital, kan software give flere tydelige fordele:
- Færre fejl: Eftersom dataene flyder direkte fra din balance og dine pengestrømsopgørelser, er der mindre plads til fejl ved manuel indtastning eller oversete tal. Det forbedrer pålideligheden af dine rapporter – især når hastighed og præcision er vigtigt.
- Aktuelle data: Mange platforme opdaterer finansielle data i realtid, så dine egenkapitaltal afspejler de seneste transaktioner. Det reducerer risikoen for at basere beslutninger på forældede tal.
- Forenklet rapportering: De fleste regnskabsværktøjer til større virksomheder genererer overskuelige rapporter, der er klar til eksport. Uanset om du opdaterer interessenter eller forbereder dig til en revision, reducerer det den tid, der bruges på at indsamle og formatere data.
Her er nogle af mine bedste anbefalinger, som kan hjælpe dig med at komme i gang:
Bliv medlem for at få flere indsigter i økonomistyring
At mestre formlen for ordinær egenkapital er kun én del af at opbygge et stærkt finansielt fundament for din virksomhed.
Hvis du gerne vil have flere praktiske tips til at forbedre rapporteringen, træffe bedre økonomiske beslutninger og kommunikere værdi til din bestyrelse og dine investorer, så bliv en del af vores fællesskab.
Tilmeld dig vores nyhedsbrev her for at få eksklusive indsigter, vejledninger og ressourcer, der hjælper dig med at være på forkant.