

Uanset om det er for at kunne udbetale løn eller skaffe vækstkapital, er det nervepirrende at søge finansiering som stifter, administrerende direktør eller økonomidirektør – og det kan virke endnu mere skræmmende, når der er tale om SaaS-lån.
Hvad er SaaS-lån?
Det er lidt anderledes at låne penge som en software-som-en-tjeneste-virksomhed (SaaS) end som en traditionel virksomhed. Traditionelt stiller virksomheder deres lagerbeholdning, udstyr og ejendomme som sikkerhed for deres lån, så långiveren i tilfælde af misligholdelse kan få nogle penge ved at realisere sikkerheden. Af denne grund er fysiske virksomheder typisk mere attraktive for långivere end SaaS-virksomheder.
De fleste SaaS-virksomheder i vækst kan kun fremvise intellektuel ejendom og tilgodehavender; aktiver, som en långiver typisk ikke ønsker. I stedet vurderes SaaS-virksomheden ud fra dens potentiale og indtjeninghistorik (med mulighed for, at långiveren tager sikkerhed i form af warrants, der konverteres til egenkapital i tilfælde af misligholdelse).
Ikke desto mindre kan SaaS-virksomheder, uanset om de er nystartede virksomheder eller vækstvirksomheder, stadig få adgang til lån fra en række kilder. Disse långivere baserer deres vurdering af kreditværdigheden på SaaS-virksomhedens nøgletal, forretningsmodel og forventede indtægter.
Her er de typer SaaS-lån, du kan benytte til at udvide dit team, forlænge din virksomheds økonomiske råderum eller hvad du ellers har brug for en kapitaltilførsel til.
Hvordan fungerer SaaS-lån?
De fleste SaaS-lån er ikke-udvandende kapital, hvilket betyder, at de ikke kræver, at du afgiver ejerskab i din virksomhed, som du ville gøre ved egenkapitalfinansiering.
For at få SaaS-lån baserer du dig på din virksomheds grundlæggende nøgletal (såsom CAC, CLV/LTV, MRR, ARR og kundeloyalitet) for at henvende dig til långivere med henblik på et lån, der står i forhold til dine forventede indtægter.
Sådan kvalificerer du dig til et SaaS-lån
At få et lån er som at få en romantisk partner: Du skal være dig selv … men du skal sørge for, at du ser godt ud.
Før du går i detaljer med en potentiel långiver, bør du gennemgå disse faktorer for at se, om din SaaS-virksomhed ligner en sund låntager:
1. Vækststrategi
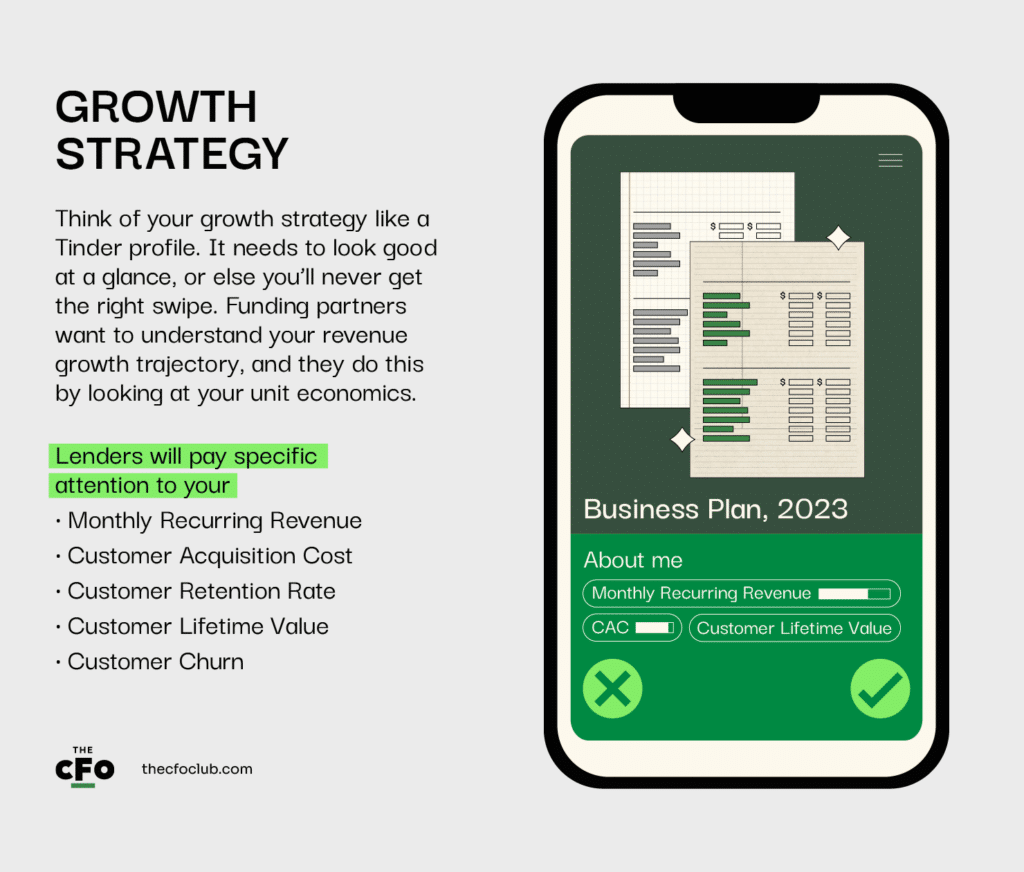
Tænk på din vækststrategi som en Tinder-profil. Den skal se godt ud ved første øjekast, ellers får du aldrig det rigtige swipe. Finansieringspartnere vil gerne forstå din udvikling i omsætningsvæksten, og det gør de ved at se på din enhedsøkonomi.
Långivere vil være særligt opmærksomme på din:
- Månedlige tilbagevendende omsætning for at forstå din månedlige omsætning.
- Kundeanskaffelsesomkostning for at vide, hvor meget du bruger på at skaffe kunder. En høj CAC kan være et tegn på, at dine kundeanskaffelsesomkostninger er for høje til, at det er rentabelt.
- Kundefastholdelsesrate for at vurdere din evne til at fastholde kunder.
- Kundens livstidsværdi for at se, hvor meget omsætning du får fra din gennemsnitlige kunde gennem hele deres forhold til din virksomhed.
- Kundefrafald for at forstå, hvor hurtigt dine kunder opsiger deres abonnement efter at have tilmeldt sig dit produkt.
Dine nøgletal ser gode ud – du fik et swipe. Hvad nu?
Efter at have gennemgået de indledende nøgletal og rentabiliteten på så højt et niveau vil långiverne gerne gå mere i dybden for at forstå dig lidt bedre.
Har du en konto? Log ind
2. Forretningsplan
De synes, du ser godt ud, så du er gået videre til beskederne. Nu skal du charmere dem ved at fortælle din historie på en måde, der får dem til at tro på din fremtid.
Din forretningsplan bør vise dit værditilbud, din kundeanskaffelsesstrategi, fremtidige prognoser og alle andre oplysninger, der hjælper långiverne med at se dit vækstpotentiale – og din evne til at betale lånet tilbage.
Du bør også være tydelig omkring, hvad du skal bruge lånet til. Långiverne skal være sikre på, at deres lån vil hjælpe dem med at tjene penge, så de har brug for at vide, hvad du planlægger at bruge pengene til. Du har for eksempel bedre chancer for at skaffe penge til ekspansion end til at betale din gæld af.
Nu har du charmeret dem med en god replik eller to og er gået videre til et stævnemøde. Denne del kræver mere tid og indsats fra deres side, så du skal sørge for, at det er deres tid værd.
3. Undersøgelsesproces
Mens I er på jeres stævnemøde, vil de stille dig spørgsmål om din historik, og hvis du ønsker, at det skal blive til noget, skal du sørge for at kunne fremlægge dokumentation.
Långivere gennemfører undersøgelser for at vurdere din virksomhed, branche og låneansøgning. Foregrib din långivers proces og brændende spørgsmål, og vær klar med tilfredsstillende svar.
Det kan du sikre ved at:
- Organisering af dine nøgletal og virksomhedsdata til gennemgang.
- Fremvisning af den proces, du har skabt for at generere kundeemner og vinde nye kunder.
- Og egentlig alt andet, der ændrer opfattelsen af din virksomhed fra en belastning til et profitcenter.
Hvis du spiller dine kort rigtigt, finder nogen, der tror på dig, og fremlægger den dokumentation, du har brug for, har du en partner, før du ved af det.
Typer af lånefinansiering
Jeg er sikker på, at ethvert SaaS-lån kan give dig de midler, du har brug for, men kravene, renten og tilbagebetalingsplanen for hver mulighed vil gøre hele forskellen på længere sigt.
Konvertibel gæld
Konvertibel gæld giver dig mulighed for at optage et lån, som du kan tilbagebetale ved udløb, men med den betingelse, at hvis du rejser en egenkapitalrunde før udløb, kan långiveren konvertere gælden til aktier til en nedsat kurs (kaldet konverteringsret).
Rabat ved en egenkapitalfinansiering ligger normalt omkring 15-25 %. Lånets lånevilkårsdokument angiver vilkårene for tilbagebetaling og konvertering: pris pr. aktie, lånets løbetid og renten før udløb eller konvertering.
Konvertibel gæld er mere udbredt blandt teknologivirksomheder i den tidlige fase med høj vækst, som ikke ønsker at afgive en del af virksomheden på det nuværende stadie, men har brug for kapital til at udvikle virksomheden til en værdiansættelse, der giver mening at sælge til.
Du kan få konvertible gældsbreve fra engleinvestorer, venturekapitalister og specialiserede långivere. Eksempler er Gust, Andreessen Horowitz og Lighter Capital.
Sådan forbereder du dig på konvertibel gæld
- Opdater din forretningsplan.
- Udarbejd en kapitaliseringstabel, der viser de nuværende aktionærer i din virksomhed.
- Gennemgå lånets lånevilkårsdokument for at sikre, at lånebeløb, udløbsdato, rente og konverteringsvilkår passer til dine planer.
- Sørg for, at dine nøgletal (CAC, LTV, kundeafgang) afspejler virkeligheden i din virksomhed.
- Overvej sandsynligheden for at rejse egenkapitalfinansiering, før lånene udløber, og om du ønsker at afgive fremtidig egenkapital for at bevare den frie likviditet.
Lån til driftskapital
Et lån til driftskapital passer godt til SaaS-virksomheder i brancher med sæsonbetonede indtægter og konstante udgifter, f.eks. virksomheder, der tilbyder rejseassistance. I perioder med lav aktivitet kan dette lån til driftskapital hjælpe dig med at finansiere dine daglige udgifter (såsom løn, husleje osv.).
I modsætning til et konvertibelt gældsbrev er dette lån forholdsvis lettere at få. Det er typisk knyttet til virksomhedsejerens kreditværdighed, så du skal have en god kreditvurdering for at få succes med det. Ellers vil nogle långivere kræve, at du stiller sikkerhed.
Den mest almindelige mulighed for lån til driftskapital for SaaS-virksomheder er Fundbox.
Du kan øge dine chancer for at få et lån til driftskapital ved at:
- Forstå og tydeligt forklare, hvad du har brug for lånet til.
- Definere lånets formål.
- Organisere dine økonomiske dokumenter, så långiverne kan gennemgå dem.
- Gennemgå din personlige kredithistorik for at forstå, om du er berettiget til et lån til driftskapital.
Omsætningsbaseret finansiering
Omsætningsbaseret finansiering giver SaaS-virksomheder mulighed for at optage et lån baseret på deres fremtidige omsætning, hvilket giver SaaS-virksomheder hurtig adgang til midler. Det forventes, at de tilbagebetaler lånet med den omsætning, de forventer at generere. De månedlige afdrag udgør normalt en fast procentdel af din månedlige omsætning i stedet for et fast beløb.
Omsætningsbaseret finansiering er mest udbredt blandt SaaS-virksomheder med dokumentation for en regelmæssig indkomst.
Lighter Capital giver virksomheder i den tidlige fase midler til at udvikle deres virksomhed til gengæld for en andel af den omsætning, de genererer på en måned.
Sådan forbereder du dig på et lån med omsætningsbaseret finansiering.
- Organiser dine regnskaber, så långiveren kan vurdere din kreditværdighed.
- Forbered dine historiske omsætningsdata for at vise, hvordan din virksomhed har klaret sig de seneste 2-3 år.
- Fremlæg en prognose for din fremtidige omsætning, så långiveren kan vurdere dit tilbagebetalingspotentiale.
Debitorfactoring
Factoring af debitorer hjælper SaaS-virksomheder med at få adgang til øjeblikkelige midler baseret på deres debitorer. Selvom mange SaaS-kunder betaler abonnementer, før tjenesterne leveres, hjælper nuværende kundeabonnementer med at forstå forventningerne til indtægter fra fremtidige abonnementer.
Det er nemmere at få dette lån, når dine kontrakter angiver, hvornår dine tilgodehavender vil være fuldt ud betalt, og dermed hvornår du vil modtage betalingen.
Långivere vil gennemgå dine fakturaer, virksomhedens grundlæggende forhold (kundeafgang, LTV osv.) og dine kunders kreditkvalitet for at fastsætte din factoringrente. Hvis dine tal ser fornuftige ud, giver de dig det beløb, du har brug for, mod at få dine debitorer. På den måde behøver du ikke vente på din kundes betaling for at finde de penge, du har brug for til at finansiere virksomhedens udgifter. Størrelsen på dine debitorer afgør størrelsen på det lån, du kan få.
Factoring af debitorer er bedst egnet til SaaS-virksomheder, der modtager betalinger efter 30, 60 eller 90 dages levering af tjenester. Disse virksomheder har brug for kortfristet finansiering for at holde virksomhedens aktiviteter kørende.
AltLines factoringlån baseret på debitorer er en god finansieringsmulighed for SaaS-virksomheder, der ikke kan få kreditlinjer.
Her er de ting, du skal forberede for at tiltrække debitorbaseret finansiering fra en långiver:
- En oversigt over dine debitorer
- Navnene på kontiene.
- Faktureringsdatoer.
- Skyldige beløb.
- Kopier af fakturaer.
- Al anden nødvendig dokumentation, der bekræfter, at salgene er legitime.
Kreditlinje baseret på MRR
Med en kreditlinje baseret på MRR kan din SaaS-virksomhed få finansiering på op til 3–5 gange din månedlige tilbagevendende omsætning til at dække virksomhedens behov. Som en af de billigste kilder til vækst for SaaS-virksomheder kræver kreditlinjen baseret på MRR dog en personlig garanti, hvilket betyder, at du selv hæfter, hvis din virksomhed ikke tilbagebetaler lånet.
Denne lånetype er beregnet til SaaS-virksomheder med en betydelig og stabil månedlig eller årlig tilbagevendende omsætning (ARR).
Bemærkelsesværdige långivere, der tilbyder kreditlinjer baseret på MRR, omfatter Silicon Valley Bank (nu ejet af First Citizens og ja, stadig eksisterende) og novel capital.
For at få adgang til en kreditlinje baseret på MRR skal din virksomhed
- Have en kundeafgang på 15 % eller mindre.
- Dokumentere positiv historisk og forventet vækst.
- Være selvfinansieret, venturekapitalfinansieret eller støttet af businessengle.
Strukturer for tilbagebetaling af gæld
Om du betaler et fast månedligt beløb, tilbagebetaler et lavere beløb i de første måneder for bedre at styre din pengestrøm, eller begynder at afdrage på lånet fra den første betaling, afgøres af lånets tilbagebetalingsstruktur. Derfor skal du være særligt opmærksom på gældsbetalingsstrukturen, som kan være en:
Standardafdragslån
Med standardafdrag skal du tilbagebetale faste månedlige afdrag. Afdraget dækker en del af hovedstolen og renterne.
Standardafdragslån har typisk en tydelig plan, så det er nemt at se, hvornår du har betalt lånet tilbage. Långiveren fastlægger afdragsplanen og bestemmer det beløb, du betaler ved hvert afdrag.
Løbetiden kan være så kort som 12 måneder og så lang som 7 år med mindst to betalinger før udløb.
Standardafdragslånet er den mest populære struktur på denne liste. Den nemme tilbagebetaling og budgetvenligheden gør det lettere for SaaS-virksomheder med stabil omsætning og pengestrøm at tilbagebetale lånet. Långivere foretrækker det også, fordi det giver dem fordelene ved en regelmæssig pengestrøm.
More Articles
Kun renter
Når du tilbagebetaler dit lån med løsningen med kun renter, opdeles lånets tilbagebetaling i to perioder: én periode, hvor du kun betaler renter, og en anden periode, hvor du kan begynde at tilbagebetale hovedstolen. I anden fase stiger din månedlige betaling for at dække begge dele af lånet.
Da du ikke nedbringer hovedstolen i den første periode, vil det samlede skyldige beløb forblive det samme over tid. Men du kan bruge det, du ellers ville have betalt af hovedstolen, som en investering i din virksomhed, enten for at fremme væksten eller øge pengestrømmen.
For de fleste virksomhedsejere foretrækkes denne struktur ikke, medmindre der foreligger en klar plan for gældsudnyttelse.
Trinvis struktur
I Step-up-strukturen betaler du et relativt lavere beløb i de første måneder, mens betalingsbeløbene gradvist stiger, i takt med at din omsætning øges over tid. Det giver låntagere mulighed for at skalere deres betalinger i takt med virksomheden, så alt er tilpasset den rette størrelse.
Alt, hvad du har brug for at vide om tilbagebetalingsvilkårene, herunder hyppigheden og størrelsen af rentestigningen, fremgår af term sheetet.
Afhængigt af din aftale med långiveren kan step-up-lånet have én enkelt step-up (én stigning) eller flere step-ups (flere stigninger) i løbet af lånets løbetid.
Et godt lån er alt, hvad der står mellem dig og væksten i din SaaS-virksomhed på dine vilkår
Alle disse lånetyper giver en unik mulighed for at udvikle din virksomhed uden at miste kontrollen over den.
Undersøg dem grundigt for at se, hvilken der opfylder flest – hvis ikke alle – af dine kriterier. Jeg håber, at dette hjælper dig med at gå bedre til din gældsfinansiering.
The CFO Club deler indsigtsfuldt indhold, der hjælper CFO'er, stiftere og CEO'er med at skabe forandringer i deres organisationer. Tilmeld dig vores nyhedsbrev for at tage dine kompetencer til næste niveau.