Regnskabsprincipper er de regler, virksomheder følger for at registrere og rapportere økonomiske forhold og dermed sikre nøjagtighed, ensartethed og overholdelse af regler. Men der findes forskellige typer, og hvordan fungerer de præcist?
Denne guide gennemgår regnskabsprincipper på en praktisk måde ved hjælp af indsigter fra mine mere end 17 års erfaring inden for regnskab samt bedste praksis for at hjælpe dig med at forbedre eller implementere din udarbejdelse af regnskabsprincipper. Lad os komme i gang.
Hvad er regnskabsprincipper?
Regnskabsprincipper er de principper, konventioner og praksisser, der regulerer, hvordan dit økonomiteam udarbejder og præsenterer virksomhedens årsregnskab.
Disse principper danner en ramme for ensartethed, gennemsigtighed, økonomisk rapportering og opretholdelse af regnskabsmæssig nøjagtighed, hvilket er vigtigt for interessenter såsom investorer, kreditorer og tilsynsmyndigheder.
Forskellige typer regnskabsprincipper
Der findes 5 hovedtyper af regnskabsprincipper, herunder:
- Principper for indtægtsføring: Disse principper beskriver, hvornår og hvordan indtægter indregnes i årsregnskabet, hvilket er nødvendigt for at forstå virksomhedens salgsresultater. Dette kan omfatte
- Metoder til værdiansættelse af lager: Dette er et vigtigt aspekt af regnskabsprincipper, hvor din virksomhed kan vælge mellem flere metoder (først ind, først ud (FIFO), sidst ind, først ud (LIFO) eller metoden med vægtet gennemsnitlig kostpris). Hver metode påvirker kostprisen for solgte varer og dermed virksomhedens rentabilitet og skatteforpligtelser.
- Principper for værdiansættelse af aktiver: Principper for værdiansættelse af aktiver er de retningslinjer, din virksomhed bruger til at fastslå, hvor meget aktiverne er værd i regnskabet. De hjælper dig med at beslutte, hvordan ting som udstyr, ejendom eller lager oprindeligt skal registreres – og hvordan deres værdi skal justeres over tid.
- Principper for omkostningsføring: Principper for omkostningsføring er de regler, en virksomhed følger for at beslutte, hvornår og hvordan omkostninger registreres i regnskabet. De sikrer, at omkostninger henføres til den rigtige regnskabsperiode – typisk når omkostningen bidrager til at skabe indtægter, og ikke blot når kontantbetalingen finder sted.
- Afskrivningsprincipper: Disse principper afgør, hvordan din virksomhed fordeler kostprisen for materielle aktiver over deres brugstid. Standardmetoder omfatter lineære afskrivninger, degressiv afskrivning og afskrivning efter produktionsenheder.
Regnskabsprincipper er aldrig faste, men de skal alle følge de standarder, der er fastsat i IFRS- eller GAAP-reglerne.
Regnskabsprincipper under IFRS og GAAP
IFRS (Internationale standarder for finansiel rapportering) og GAAP (Generelt accepterede regnskabsprincipper) er to vigtige rammer, der vejleder virksomheder i udarbejdelsen af deres årsregnskab.
IFRS er mere principbaseret og anvendes globalt, mens GAAP er mere regelbaseret og primært anvendes i USA. Her er et eksempel på, hvordan IFRS- og GAAP-reglerne kan variere for nogle af de regnskabsprincipper, jeg beskrev ovenfor:
| Principtype | IFRS | GAAP |
| Værdiansættelse af lager | Skal værdiansættes til den laveste værdi af kostpris eller nettorealisationsværdi. Tillader ikke LIFO, men tillader omvurdering af visse aktiver. | Skal værdiansættes til den laveste værdi af kostpris eller markedsværdi. Tillader både FIFO og LIFO, men tillader ikke omvurdering. |
| Afskrivningsprincipper | Kræver komponentafskrivning. Modellen skal afspejle mønsteret for de økonomiske fordele. | Anbefaler kun komponentafskrivning, men det er ikke nødvendigt. Giver større ensartethed ved anvendelse af en valgt metode. |
| Indtægtsføring | Indtægter kan indregnes baseret på overførslen af kontrollen med varer eller tjenester til kunder. | Indtægter må kun indregnes, når de er realiserede eller realiserbare og optjent. |
Forsigtige og aggressive regnskabsprincipper
Din virksomheds ledelsesfilosofi og branchestandarder vil også påvirke valget mellem disse regnskabsprincipper. Oplysning om regnskabsprincipper og ensartethed i den økonomiske rapportering bør også indgå i overvejelserne.
Forsigtige principper
Forsigtige principper lægger typisk vægt på forsigtighed og omtanke, hvilket ofte fører til lavere rapporteret indkomst og højere omkostninger.
Denne tilgang er udformet til at undgå at overvurdere virksomhedens økonomiske position og til at forberede sig på potentielle tab. De kan skabe langsigtet stabilitet og tillid blandt interessenter, mens aggressive principper kan tiltrække investorer, der søger højere afkast.
For eksempel kan en virksomhed under konservative principper vælge kun at indregne omsætning, når det er uundgåeligt, at den bliver modtaget, såsom at vente, til kontanterne er indsamlet, i stedet for at indregne omsætningen på salgstidspunktet.
Aggressive regnskabsprincipper
Aggressive regnskabsprincipper fokuserer på at maksimere den rapporterede indkomst og økonomiske resultater.
Virksomheder, der anvender aggressive principper, kan indregne omsætningsperiodiseringer for tidligt eller udskyde udgifter for at forbedre deres indtjeningstal. Disse regnskabsprincipper kan skabe et indtryk af vækst, selvom de indebærer risikoen for fremtidige korrektioner, der kan påvirke virksomhedens omdømme og troværdighed.
Et eksempel på aggressiv regnskabsføring er at indregne salgsindtægter, før produktet eller tjenesten er leveret, hvilket kan vildlede interessenter om virksomhedens faktiske resultater.
Have an account? Log In
Eksempler på regnskabsprincipper
Lad os uddybe alle disse oplysninger yderligere. Nedenfor bruger jeg to eksempler på indregning af omsætning med de konservative og aggressive muligheder i to store, men meget forskellige tilfælde:
- I softwarebranchen: I en softwarevirksomhed kan omsætningen for eksempel indregnes, når softwaren er leveret, og kunden har adgang til den, i stedet for når betalingen er modtaget. Dette er i overensstemmelse med generelt accepterede regnskabsprincipper (GAAP) og International Financial Reporting Standards (IFRS).
- I fremstillingsindustrien: Politikken for indregning af omsætning kan være mere kompleks i en fremstillingsvirksomhed på grund af produktionscyklussen. Omsætningen vil blive indregnet, når de fremstillede varer er sendt til kunden, og risici og fordele ved ejerskabet er overført. Denne politik bør omfatte specifikke kriterier for fastlæggelse af, hvornår produktion og levering er afsluttet, så der sikres ensartethed på tværs af regnskabsperioder.
Det er vigtigt at dokumentere alle regnskabsprincipper, såsom politikken for indregning af omsætning, og dokumentationen bør omfatte begrundelsen bag hvert princip, relevante lovgivningsmæssige henvisninger og eksempler på transaktioner.
Ved at føre grundige registre demonstrerer du overholdelse under revisioner og tydeliggør principperne for dine medarbejdere.
Sådan udarbejder og anvender du regnskabsprincipper
Okay, nu ved du, hvordan regnskabsprincipper fungerer. Men hvordan anvender du dem? Hvis du er ny inden for regnskab, kan du følge disse trin, som jeg bruger til at etablere og anvende regnskabsprincipper:
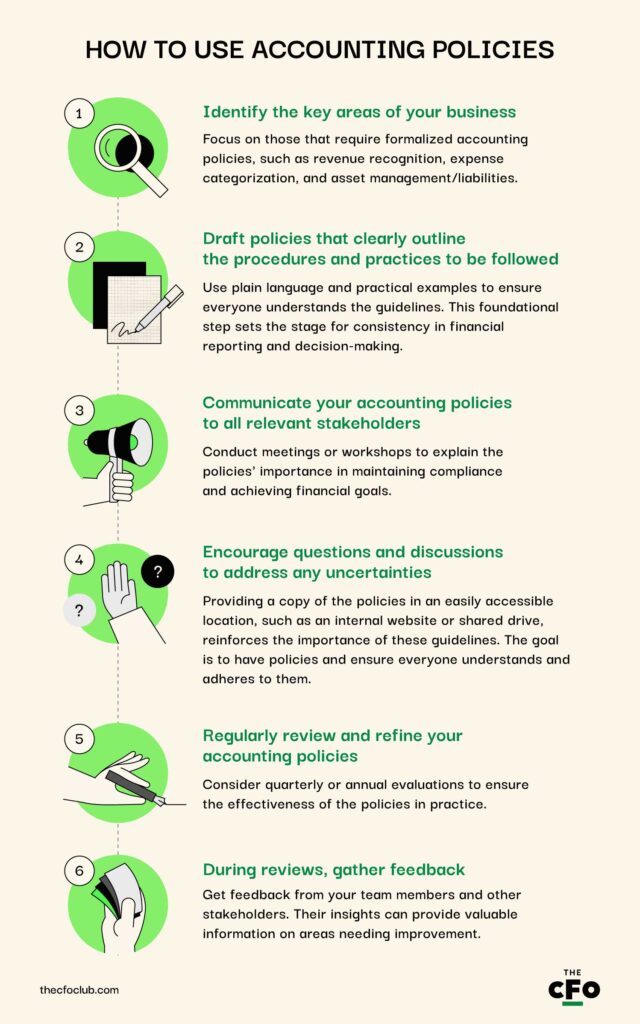
5 fordele ved regnskabsprincipper
Regnskabsprincipper er ikke bare rare at have. De er nødvendige for at sikre, at din virksomhed har en etableret ramme og standarder for økonomiske processer. Men det er ikke alt. Regnskabsprincipper skaber også disse yderligere fordele:
- Gennemsigtighed omkring en virksomheds pengestrømme og økonomiske transaktioner, hvilket øger tilliden blandt interne og eksterne interessenter
- Præcise data til sikre og velinformerede beslutninger
- Forbedret effektivitet inden for drift og økonomisk rapportering
- Forbedret overholdelse af lovgivningsmæssige standarder og love
Ved at etablere gennemsigtige retningslinjer for økonomisk rapportering og beslutningstagning kan din virksomhed mindske sandsynligheden for fejl og svindel. Denne proaktive tilgang til risikostyring beskytter virksomhedens aktiver og sikrer integriteten af dens økonomiske oplysninger.
Vigtigste egenskaber ved regnskabsprincipper
Hver type regnskabsprincip har sine egne vigtige egenskaber. Her er et nærmere kig på, hvad du kan forvente af hvert af de centrale regnskabsprincipper:

Hold det enkelt
\u003cspan style=\u0022font-weight: 400;\u0022\u003eNår du fastlægger egenskaberne ved regnskabsprincipper, skal du holde det enkelt. Udarbejd en målrettet tilgang, der er i overensstemmelse med din virksomheds og dit teams strategi og krav.\u003c/span\u003e
Indregning af omsætning
Denne funktion i regnskabspraksissen bestemmer, hvornår og hvordan omsætning indregnes i resultatopgørelserne, hvilket kan have en betydelig indvirkning på virksomhedens økonomiske resultater.
Antag for eksempel, at din virksomhed indregner omsætning på salgstidspunktet. I så fald kan den vise højere omsætning på kort sigt sammenlignet med en virksomhed, der anvender en langfristet kontraktmetode som færdiggørelsesgraden.
Værdiansættelse af aktiver
Din virksomhed skal beslutte, hvordan dens aktiver skal klassificeres og værdiansættes, enten efter historisk kostpris, dagsværdi eller en kombination af begge. Dette valg påvirker balancen og virksomhedens overordnede økonomiske sundhed.
Hvis din virksomhed for eksempel anvender dagsværdi for sine investeringer, kan det give et mere præcist billede af dens økonomiske situation. Historisk kostpris kan derimod give større stabilitet i den økonomiske rapportering.
Det er afgørende at vælge den korrekte type regnskabssoftware , der passer til din virksomhed, branche og behov for regnskabspraksis.
Kategorisering af udgifter
Hvordan du kategoriserer udgifter, er afgørende for en nøjagtig økonomisk rapportering. Praksis for kategorisering af udgifter—driftsudgifter kontra anlægsudgifter—kan påvirke virksomhedens rentabilitet og skatteforpligtelser. En korrekt sondring mellem disse udgifter sikrer, at dine regnskaber afspejler virksomhedens reelle resultater.
Hvis en udgift for eksempel aktiveres, kan det føre til højere overskud på kort sigt, mens en øjeblikkelig omkostningsføring ville reducere overskuddet, men give et mere konservativt billede af den løbende drift.
Ulemper ved regnskabspraksis
Selvom regnskabspraksis spiller en afgørende rolle i den økonomiske rapportering, kan den medføre følgende ulemper og udfordringer.
Kompleksitet og forvirring
Kompleksitet i regnskabsstandarder kan hæmme effektiv beslutningstagning i virksomheder. Dette gælder især små virksomheder, som kan have svært ved at navigere i regnskabspraksissens finesser, hvilket kan føre til fejlfortolkning eller fejlagtig anvendelse.
Stivhed i den økonomiske rapportering
Når regnskabspraksis først er etableret, kan den blive dybt forankret, hvilket gør det vanskeligt at tilpasse sig ændrede forretningsmiljøer eller lovgivningsmæssige krav. Dette kan føre til forældede metoder, der muligvis ikke nøjagtigt afspejler din virksomheds aktuelle drift eller økonomiske situation.
Regelmæssig gennemgang og opdatering af regnskabspraksis er afgørende for at sikre, at den forbliver relevant og anvendelig.
Manipulation af praksis
Gennem årene har overskrifterne været fyldt med historier om virksomheder, der ikke havde en solid regnskabspraksis, eller hvis praksis kunne manipuleres, hvilket førte til vildledte interessenter og tab af tillid. Sammenbruddet af kendte virksomheder som følge af regnskabsskandaler er en tydelig påmindelse om de potentielle konsekvenser af uetisk regnskabspraksis.
Bedste praksis for regnskabspraksis
Det er nødvendigt at etablere en realistisk, konceptuel ramme for regnskabspraksis for enhver organisation, der ønsker at maksimere effektiviteten og sikre overholdelse af reglerne.
Bevar klarhed og enkelhed
Kompleks og indviklet praksis kan føre til misforståelser og fejl i den økonomiske rapportering. Sørg for at udarbejde klare og ligetil retningslinjer, der er let tilgængelige for alle relevante interessenter, og gennemgå og opdater dem regelmæssigt, så de afspejler gældende regnskabsregler, bestemmelser og bedste praksis.
Inddrag andre interessenter
Samarbejde mellem økonomiteams, driftsafdelinger og juridiske rådgivere fører til mere omfattende og praktisk anvendelig praksis. Hver afdeling bidrager med sit unikke perspektiv og sin ekspertise, hvilket kan hjælpe dig med at identificere potentielle udfordringer og løsninger, som måske ikke er tydelige for en enkelt afdeling. Ved at være inkluderende kan du skabe praksis, der overholder reglerne, er praktisk anvendelig og stemmer overens med virksomhedens overordnede strategiske mål.
Vær agil
Rettidighed og fleksibilitet er afgørende. Bevar en agil tilgang til jeres regnskabspraksis, og vælg den rigtige regnskabsløsning for at understøtte jeres økonomiteam og hjælpe det med at tilpasse sig ændrede regler og markedsforhold.
Gennemfør løbende uddannelse og oplæring
Regnskabsteams bør være fortrolige med alle ændringer eller justeringer i regnskabspraksis for at sikre, at de forstår deres roller og ansvarsområder. Regelmæssige træningssessioner, workshops eller seminarer kan informere dem om de nyeste regler, værktøjer og regnskabsmetoder for at forbedre overholdelsen.
Den bedste måde at forbedre driften på
Gør ressourcer som manualer eller onlinekurser tilgængelige for at lette og understøtte deres læringsproces og fremme en kultur præget af overholdelse og ansvarlighed.
More Articles
Værktøjer til at effektivisere jeres regnskabspraksis
Automatiseret regnskabssoftware giver store fordele, såsom avancerede funktioner og skabeloner til regnskabspraksis, der hjælper jeres virksomhed med hurtigt at effektivisere og administrere regnskabsprocesserne.
Automatisering mindsker sandsynligheden for menneskelige fejl og sikrer, at transaktioner registreres korrekt og i realtid, hvilket er afgørende for overholdelsen. Er du usikker på, hvor du skal lede efter regnskabsværktøjer? Her er nogle af de bedste, vi har fundet.
- 8. Reckon One
Videre læring om regnskabsprocesser
Jeres regnskabspraksis er rygraden i den daglige regnskabsdrift, økonomirapportering og beslutningstagning. Ved at implementere bedste praksis, udnytte teknologi og forpligte jer til løbende uddannelse sikrer I, at jeres virksomhed kan skabe en solid ramme, der understøtter overholdelse og operationel effektivitet.
Men stop ikke der. Se efter værktøjer, certificeringer, bøger og nyhedsbreve som disse for at holde jeres regnskabskompetencer på højeste niveau.
- Værktøjer: Vi har udvalgt den mest populære regnskabssoftware for at hjælpe jer med at administrere jeres økonomi effektivt og spare omkostninger.
- Certificeringer: Vil du styrke din troværdighed og økonomiske ekspertise? Her får du en oversigt over fordelene og kravene, som kan hjælpe dig med at vælge de bedste certificeringer, der passer til dine mål.
- Bøger: I orden, regnskab er måske ikke verdens mest spændende emne, men det kan gøre en enorm forskel for din virksomhed at vide, hvad du skal gøre — og hvad du IKKE skal gøre. Se nogle af de bedste regnskabsbøger, der kan hjælpe dig med at skabe grundlaget for succes.
- Nyhedsbreve: Har du ikke tid til at læse en hel bog? Her er de bedste regnskabsnyhedsbreve til at få indsigt, opdateringer og strategier inden for økonomistyring.
Tilmeld dig for at få mere indsigt i regnskabspraksis
Klar til at udbygge dine evner som regnskabsprofessionel? Tilmeld dig vores gratis nyhedsbrev.