Tab og aktiebaseret aflønning er en del af en teknologistartups operationelle DNA. Disse forhold resulterer i en mindre kendt post på balancen kaldet udskudte skatteaktiver (DTA'er). Selvom DTA'er sjældent skaber overskrifter, kan de have en mærkbar indvirkning på din pengestrøm.
I denne guide trækker jeg på min erfaring som tidligere revisor for at forklare det grundlæggende om DTA'er, hvordan de ender på din balance, og hvad der sker med dem over tid. Lad os komme i gang.
Hvad er udskudte skatteaktiver?
Udskudte skatteaktiver (DTA'er) er fremtidige skattefordele, der opstår som følge af midlertidige forskelle mellem regnskabsmæssig og skattemæssig opgørelse.
I modsætning til ejendomme og køretøjer er DTA'er immaterielle finansielle aktiver. De reducerer skatteforpligtelsen i fremtidige perioder og vises på balancen, når:
- Det er mere sandsynligt end ikke, at fordelen vil blive realiseret (under GAAP)
- Det er sandsynligt (under IFRS)
DTA'er vises typisk som langfristede aktiver, medmindre fordelen forventes realiseret inden for 12 måneder. De kan udløbe, hvis de ikke anvendes inden for de lovbestemte fremførselsperioder, så rettidig anvendelse er afgørende – især hvis du driver en underskudsgivende SaaS- eller teknologivirksomhed, der befinder sig i en periode med stort likviditetsforbrug, eller hvis du forbereder en børsnotering.
Hvorfor er udskudte skatteaktiver værdifulde?
DTA'er hjælper med at reducere fremtidige skatteforpligtelser og øge pengestrømmen efter skat, når disse fordele realiseres.
Selvom det måske ikke virker som et stort beløb for mange, kan det være en betydelig størrelse for kapitalintensive SaaS- og teknologivirksomheder med høje omkostninger i opstartsfasen og aktiebaseret aflønning. For disse virksomheder afspejler DTA'er mange års akkumulerede underskud, som sparer et betydeligt skattebeløb, når virksomheden bliver rentabel.
Det betyder også, at DTA'er ikke altid reducerer skatteforpligtelsen, selvom de står på din balance. Reduktionen i skatteregningen afhænger af fremtidig skattepligtig indkomst – ingen indkomst, ingen fordel.
Udskudte skatteaktiver: Udløsende begivenheder
Nu hvor du forstår, hvad udskudte skatteaktiver er, kan vi se på, hvilke regnskabsmæssige begivenheder eller forhold der kan føre til oprettelsen af et DTA på din balance.
Have an account? Log In
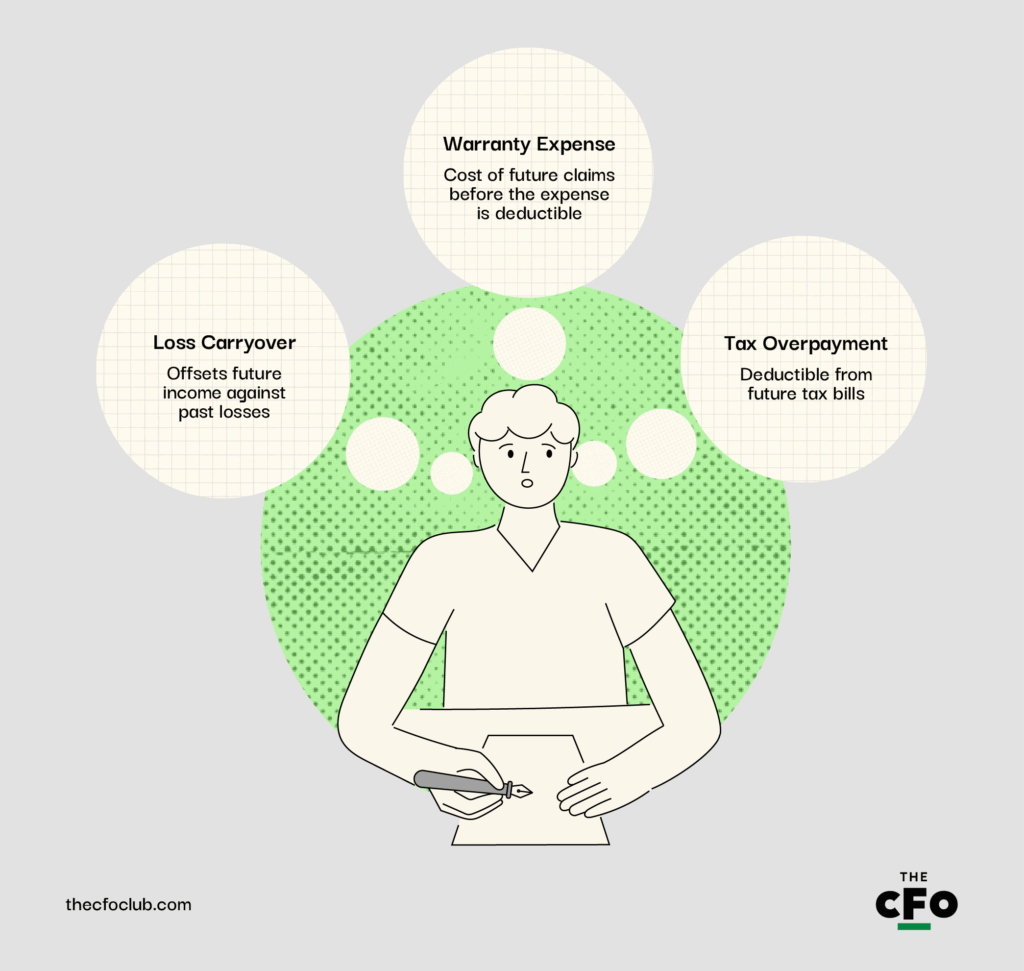
Fremførsel af underskud
Fremførsel af underskud (også kaldet fremførsel af skattemæssigt underskud) er muligheden for at modregne fremtidig indkomst i tidligere underskud, hvilket skaber et DTA. Det er almindeligt i SaaS- og teknologivirksomheder, der oplever lange perioder med stort likviditetsforbrug, før de bliver rentable.
Overvej for eksempel en SaaS-virksomhed i opstartsfasen, der rapporterer et nettounderskud på $10 millioner i 2024 på grund af høje omkostninger til forskning og udvikling samt kundeanskaffelse. Efter skattelovgivningen kan virksomheden fremføre dette underskud for at modregne fremtidig skattepligtig indkomst, eksempelvis i 2026. Det reducerer skatteforpligtelsen og forbedrer pengestrømmen i 2026.

Forfatterens tip
Fremførte underskud kan se fordelagtige ud, men husk, at de ikke nødvendigvis består urørte ved ejerskiftebegivenheder. Opkøb, rekonstruktioner eller selv finansieringsrunder kan udløse begrænsninger i IRC §382, som begrænser den mængde skattepligtig indkomst, en virksomhed hvert år kan modregne i det nettodriftsunderskud, der eksisterede før ændringen, efter et ejerskifte.
Garantiomkostninger
Garantiomkostninger skaber DTA'er, når virksomheder indregner omkostningen til fremtidige krav, før den faktiske omkostning kan fradrages skattemæssigt.
Antag, at en SaaS-virksomhed, der sælger IoT-enheder som pakkeløsning, sælger intelligente sensorer for 5 millioner dollars og anslår fremtidige garantikostnader på 500.000 dollars. Dette estimat påvirker resultatopgørelsen i dag, men skattemyndighederne tillader ikke et fradrag, før kravene er betalt.
Resultatet?: Et DTA på balancen, der afspejler denne tidsmæssige forskel.
For meget betalt skat
Virksomheder betaler ofte for meget i indkomstskat på grund af konservative antagelser eller tidsmæssige forskelle i indregningen af omkostninger. Dette overskud kan fratrækkes fremtidige skatteregninger, hvilket betyder, at det er et DTA.
Antag, at en teknologivirksomhed afskriver servere aggressivt efter en accelereret metode over fem år i regnskabet, men anvender lineær afskrivning skattemæssigt. Forskellen øger den skattepligtige indkomst i de første år og skaber et DTA, som vil blive tilbageført i fremtidige år.
Advarende eksempel
Dette er blot et eksempel. De fleste virksomheder foretrækker at fremrykke afskrivninger for at reducere skatteforpligtelsen.
Andre almindelige årsager til DTA'er
Ud over fremførsel af underskud, garantiomkostninger og for meget betalt skat er der forskellige andre årsager til, at DTA'er optræder på en virksomheds balance. Her er nogle andre almindelige årsager, som jeg har oplevet i min karriere:
- Skattemæssige attributter: Skattemæssige attributter som fremførbare nettodriftsunderskud og fremførbare skattefradrag (herunder udenlandske skattefradrag og AMT-fradrag) resulterer i DTA'er. Faktisk er de ofte de væsentligste DTA'er, der optræder i en virksomheds årsregnskab.
- Aktiebaseret aflønning: Aktiebaserede tildelinger, der udgiftsføres i regnskabet, men først er skattemæssigt fradragsberettigede ved udnyttelse, resulterer i DTA'er.
- Hensættelser til tab på debitorer: Hensættelser til imødegåelse af tvivlsomme tilgodehavender, der indregnes tidligt i regnskabet, men først kan fradrages skattemæssigt, når gælden faktisk afskrives, resulterer i DTA'er.
- Periodiserede omkostninger: Poster som bonusser, provisioner og feriepenge, der periodiseres, men først kan fradrages, når de er betalt i henhold til skattelovgivningen, resulterer i DTA'er.
- Forskelle i aktivering af forskning og udvikling: I henhold til amerikansk skattereform (IRC §174) skal visse forsknings- og udviklingsomkostninger nu aktiveres og amortiseres, hvilket skaber en tidsmæssig forskel mellem regnskab og skat og resulterer i DTA'er.
- Tidspunkt for indregning af omsætning: I henhold til ASC 606 udskyder SaaS-virksomheder ofte indregningen af omsætning, men skattereglerne kan kræve tidligere indregning, hvilket resulterer i DTA'er.
Beregner til udskudte skatteaktiver
Et udskudt skatteaktiv beregnes ved at gange den midlertidige forskel mellem den rapporterede indkomstskat og skatteforpligtelsen i henhold til skattelovgivningen med den relevante skattesats:
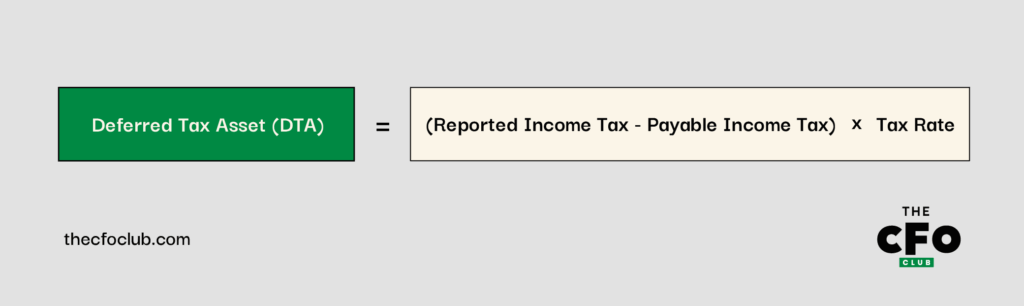
Du kan også bruge vores beregner til udskudte skatteaktiver – indtast blot din rapporterede indkomstskat, betalbare indkomstskat og skattesats.
Eksempel på beregning af DTA
Antag, at din SaaS-virksomhed periodiserede medarbejderbonusser på 100.000 dollars i december 2024. Beløbet blev registreret som en omkostning i henhold til GAAP, men i henhold til skattereglerne er bonusserne først skattemæssigt fradragsberettigede, når de betales i januar 2025.
Dette vil resultere i en midlertidig forskel, der øger din aktuelle skatteforpligtelse og skaber et DTA. Her er en sammenligning af din resultatopgørelse rapporteret i henhold til GAAP over for IRC-reglerne:
| Post | GAAP ($) | IRC ($) |
| Omsætning | 1,000,000 | 1,000,000 |
| Driftsomkostninger | (700,000) | (700,000) |
| Periodiseret omkostning | (100,000) | (0) |
| Resultat før skat | 200,000 | 300,000 |
| Indkomstskat @ 25% | (50,000) | (75,000) |
Ifølge disse opgørelser er der en midlertidig forskel mellem den rapporterede og den faktiske indkomst før skat på 100.000 dollars på grund af bonusser:
$100,000=$300,000-$200,000
Det udskudte skatteaktiv i dette eksempel ville således være $25,000 ved hjælp af beregningen ovenfor:
$25,000=$100,000 x 25%
Du kan også beregne dette ved at trække den rapporterede skat fra den faktiske skatteforpligtelse, hvilket ville give det samme resultat på $25,000—eller bruge vores beregner.
Faldende DTA'er, og hvad de betyder
DTA'er falder over tid, efterhånden som de underliggende midlertidige forskelle tilbageføres. Fremførsel af nettodriftsunderskud (NOL) er den mest almindelige årsag til tilbageførsel af DTA.
I henhold til IRS-reglerne giver NOL'er virksomheder mulighed for at anvende tab fra tidligere perioder til at modregne fremtidig skattepligtig indkomst. Når din virksomhed endelig bliver rentabel efter flere år med tab (typisk for SaaS- og teknologivirksomheder), træder NOL'er i kraft og reducerer den skattepligtige indkomst. Reduktionen i skatteforpligtelsen nedbringer DTA på din balance.
Økonomisk set er dette en god ting. En faldende DTA signalerer forbedret rentabilitet. Det betyder også, at din virksomhed bruger sine "bankede" skattefordele og tidligere tab til at reducere pengestrømmen ud af virksomheden i dag.
Mindre likviditet bundet i skat, højere pengestrøm
Når du betaler mindre i skat kontant, øger du den operationelle pengestrøm og forbedrer værdiansættelsesmål som frit cash flow-afkast eller EBITDA-til-kontant-konvertering—dette kan være særligt nyttigt op til en børsnotering eller finansieringsrunder.
More Articles
Værdiansættelsesreserver for udskudte skatteaktiver
En værdiansættelsesreserve er en reserve mod en DTA. Den oprettes, når virksomheden vurderer, at det er usandsynligt, at den fuldt ud vil kunne realisere fordelen.
En værdiansættelsesreserve er i bund og grund regnskabssprog for: “Vi har et skatteaktiv på papiret, men vi er ikke sikre på, at vi vil opnå tilstrækkelig skattepligtig indkomst til at bruge det.”
GAAP kræver, at du opretter en værdiansættelsesreserve, når det er mere sandsynligt end ikke (dvs. mere end 50 % sandsynligt), at en del af eller hele DTA'en ikke vil blive anvendt. Dette er ofte tilfældet for SaaS- og teknologivirksomheder med længerevarende driftsunderskud eller uforudsigelige indtægtsmodeller.
Forfatterens tip
Reserver er estimater, så du skal revurdere dem regelmæssigt, især hvis prognoserne ændrer sig, eller sandsynligheden for rentabilitet forbedres.
Antag, at en virksomhed har $30 million i fremførbare NOL'er, hvilket svarer til $7.5 million i DTA. Men prognoserne tyder på fortsatte tab de næste par år og ingen klar vej til rentabilitet. I så fald kan revisoren kræve en fuld eller delvis værdiansættelsesreserve. Dette reducerer DTA på din balance og påvirker resultatopgørelsen som en skatteomkostning.
DTA-reserven påvirker ikke likviditeten, men den kan påvirke en investors opfattelse af din virksomhed og udløse oplysninger om udskudt skat.
Udskudte skatteaktiver kontra udskudte skatteforpligtelser
DTA'er og udskudte skatteforpligtelser (DTL'er) opstår begge som følge af midlertidige forskelle mellem regnskabsmæssig og skattepligtig indkomst, men de afspejler modsatrettede resultater.
En DTL opstår, når en virksomhed betaler mindre skat nu, men skal betale mere i fremtiden på grund af fremskyndede skattemæssige fradrag eller udskudt indtægtsføring. DTL'er stammer typisk fra skattemæssige forskelle forårsaget af fremskyndede afskrivninger, afdragsvise salg eller indtægter, der indregnes tidligere skattemæssigt end regnskabsmæssigt.
Her er en oversigt over forskellene mellem DTA og DTL:
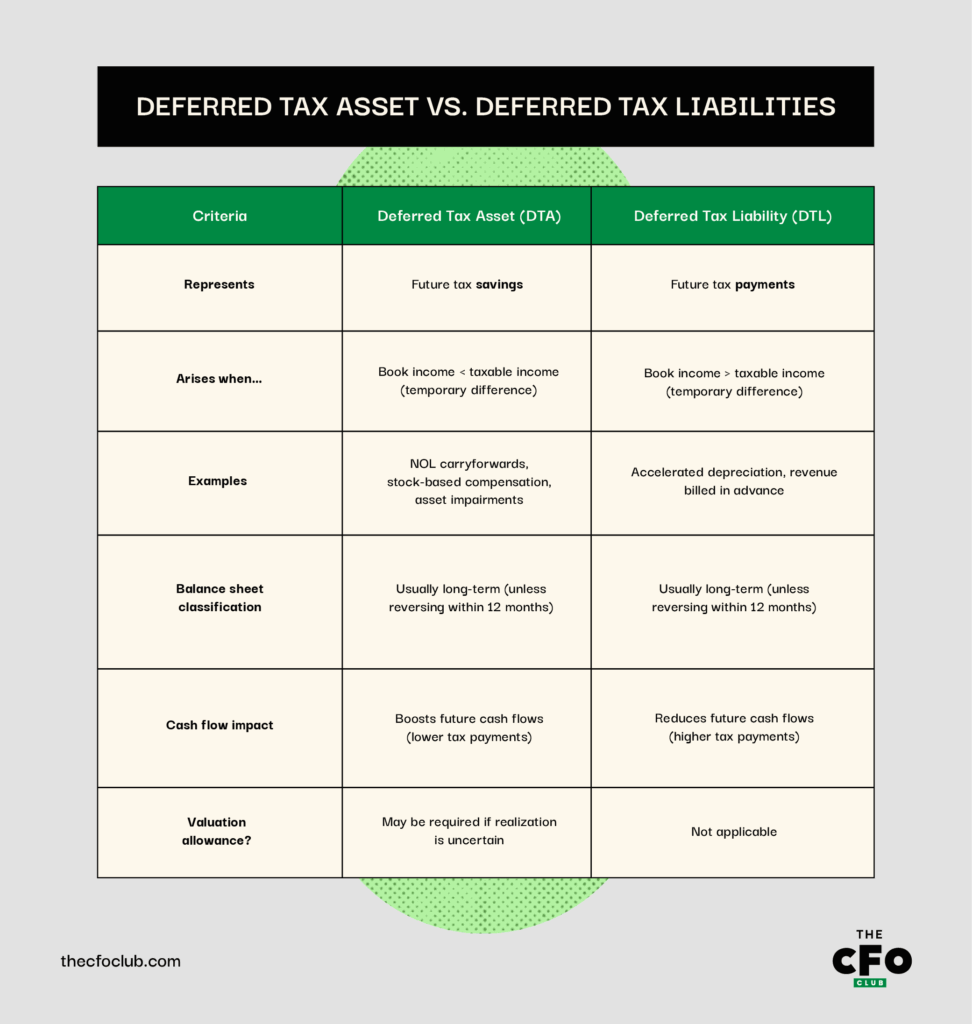
Hvis du nogensinde er i tvivl om, hvorvidt en hændelse vil resultere i en DTA eller DTL, så spørg dig selv:
- Indregner virksomheden en omkostning i dag, som først kan fradrages skattemæssigt senere? Hvis ja, skaber det sandsynligvis en DTA.
- Har virksomheden haft tab, som den kan fremføre? Hvis ja, resulterer det i en DTA (fremførsel af NOL).
- Fradrager virksomheden mere skattemæssigt nu end regnskabsmæssigt (som i tilfældet med afskrivninger)? Hvis ja, skaber det sandsynligvis en DTL.
- Indregnes indtægten skattemæssigt nu, men udskydes den regnskabsmæssigt? Det skaber sandsynligvis en DTL (almindeligt under abonnementsmodeller).
Tænk på DTA'er som fremtidige skatte"godtgørelser" og DTL'er som fremtidig skattemæssig "gæld". Håndtering af tidspunktet for disse forskelle kan hjælpe dig med at påvirke din effektive skattesats og din likviditetsprofil.
Gå videre end tallene
Under min tid med aktieanalyse bad jeg altid kunderne om at tænke over den historie, tallene forsøgte at fortælle, i stedet for blot at fokusere på kursen. Jeg vil opfordre dig til at anvende det samme princip her.
DTA'er fortæller en historie om virksomhedens tidligere resultater og fremtidige forventninger. En stigende DTA kan afspejle ophobede tab eller midlertidige forskelle i tidspunktet for udgiftsføringen. På den anden side signalerer en faldende DTA ofte forbedret indtjening eller tilbageførsel af tidligere tidsmæssige forskelle. Og værdiansættelsesfradrag? De signalerer forsigtighed.
At få den rigtige historie frem er nøglen til at forstå din økonomiske virkelighed. Er du klar til at dykke ned i DTA-tallet på din balance? Vil du styrke dine evner som økonomimedarbejder? Abonnér på vores gratis nyhedsbrev for ekspertrådgivning, vejledninger og indsigt fra finansledere, der former teknologibranchen.