

De tre gyldne regnskabsregler er grundlæggende for bogføring med dobbelt bogholderi.
Luca Pacioli, regnskabsvæsenets fader, kodificerede bogføring med dobbelt bogholderi og de tre gyldne regler i sin matematikbog kaldet Summa de arithmetica.
Disse regler danner grundlaget for det moderne regnskabssystem. I denne guide hjælper jeg dig med at forstå de tre gyldne regnskabsregler fra bunden.
Kontotyper
De tre gyldne regnskabsregler varierer afhængigt af den kontotype, du arbejder med, og dine overordnede politikker. Heldigvis findes der kun tre kategorier af konti. De er:
Nominel konto
Nominale konti er midlertidige konti, hvorfra saldi overføres til en permanent konto ved regnskabsperiodens afslutning. Tænk på dem som en indhegning til din flok af saldi, før de flyttes til deres permanente græsmark.
Indtægts- og udgiftskonti er nominelle konti. Andre eksempler på nominelle konti omfatter husleje-, rente- og lønkonti.
Ved regnskabsperiodens afslutning lukkes nominelle konti ved at overføre saldiene til en konto i hovedbogen. Saldiene på hovedbogskontoen omfatter udgifter og indtægter, som derefter overføres til resultatopgørelsen (dvs. resultatopgørelsen).
Have an account? Log In
Reel konto
Reelle konti forbliver typisk åbne i længere tid end én regnskabsperiode. De viderefører saldi ved regnskabsårets afslutning og vises på balancen. Alle aktiver og forpligtelser registreres i regnskabet som reelle konti.
Møbler, jord og tilgodehavender er eksempler på reelle konti. Her er flere eksempler på de typer posteringer, du kan finde på en reel konto:
- Aktivrelaterede udgifter, der skal aktiveres, såsom fragt betalt for at transportere et nyt aktiv til din lokation.
- Afskrivninger på materielle aktiver samt amortisering eller værdiforringelse af immaterielle aktiver.
- Køb og salg af aktiver.
- Lånte eller tilbagebetalte penge.
Personlig konto
Personlige konti er konti for en fysisk person eller en juridisk person, dvs. en virksomhedsorganisation (ikke en imaginær ven). Antag for eksempel, at din virksomhed låner penge af en vens virksomhed. Du skal registrere din vens virksomhed som långiver i dine bøger ved at oprette en personlig konto for virksomheden.
De gyldne regnskabsregler
Når kontotyperne er på plads, kan vi tale om de tre gyldne regnskabsregler. Der er én gylden regel for hver kontotype.
Ifølge bogføring med dobbelt bogholderi påvirker hver forretningstransaktion mindst to konti. Konti debiteres eller krediteres afhængigt af transaktionen og kontotypen, men debetbeløbet er altid lig med kreditbeløbet.
En debetpostering foretages i venstre side af en konto. Debetposteringer øger saldi på aktiv- og udgiftskonti og reducerer saldi på egenkapital-, forpligtelses- eller indtægtskonti.
Omvendt foretages en kreditpostering i højre side af en konto. Kreditposteringer øger saldi på indtægts-, egenkapital- og forpligtelseskonti og reducerer saldi på aktiv- og udgiftskonti.
Selvom regnskabssoftware kan foretage regnskabsposteringer for dig, er det vigtigt at lære dem, så du forstår logikken bag, hvordan transaktioner registreres.
Med dette grundlag på plads er her de tre gyldne regnskabsregler:
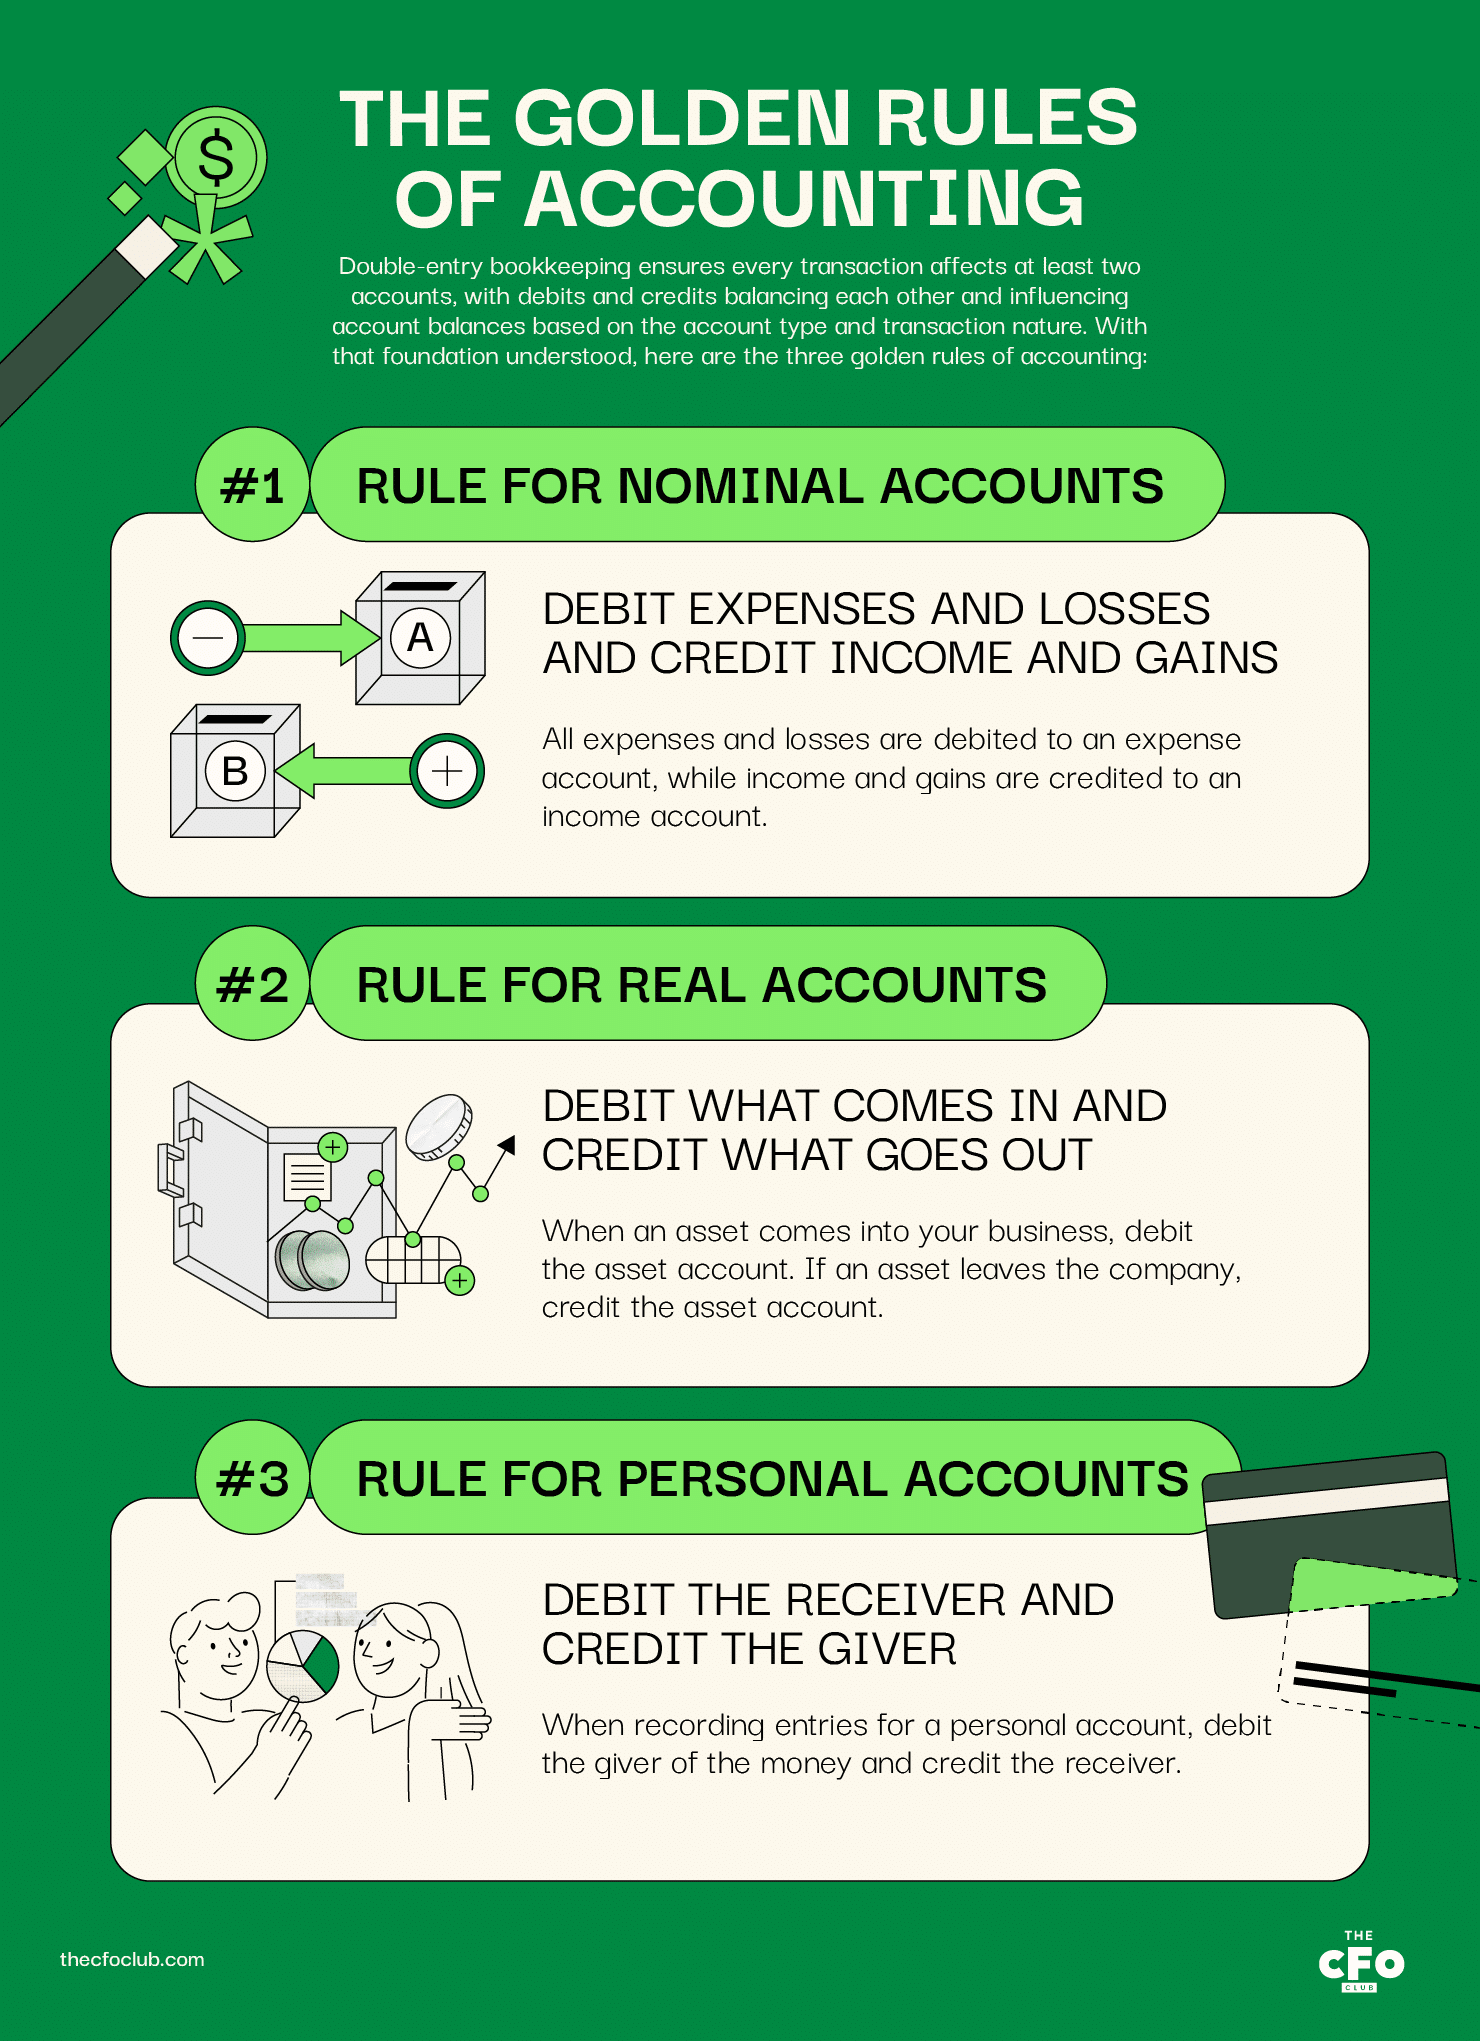
Regel for nominelle konti: Debiter udgifter og tab, og krediter indtægter og gevinster
Alle udgifter og tab debiteres på en udgiftskonto, mens indtægter og gevinster krediteres på en indtægtskonto.
Her er nogle eksempler:
- Debiter kontoen for kontorartikler, når du bruger 50 $ på kontorartikler til din virksomhed
- Debiter aktivkontoen for at registrere afskrivningsomkostninger
- Krediter renteindtægtskontoen, når du modtager 100 $ i renter på virksomhedens bankindestående
- Krediter salgskontoen, når en kunde tilmelder sig et årsabonnement
Regel for realkonti: Debiter det, der kommer ind, og krediter det, der går ud
Når et aktiv kommer ind i din virksomhed, skal du debitere aktivkontoen. Hvis et aktiv forlader virksomheden, skal du kreditere aktivkontoen.
Antag for eksempel, at din virksomhed (Virksomhed X) låner penge af din vens virksomhed (Virksomhed Y).
Der kommer kontanter ind i din virksomhed, så du skal debitere kontantkontoen med det lånte beløb.
Her er nogle flere eksempler:
- Debiter aktivkontoen, når du bruger 5.000 $ på et aktiv for at forbedre dets effektivitet
- Debiter kreditoren, når du tilbagebetaler de penge, du har lånt af vedkommende
- Krediter aktivkontoen, når du sælger det pågældende aktiv
- Krediter kassekreditkontoen, når du låner penge ved hjælp af din kassekredit
Regel for personlige konti: Debiter modtageren, og krediter giveren
Når du registrerer posteringer på en personlig konto, skal du debitere pengenes giver og kreditere modtageren.
Lad os bruge det samme eksempel som før.
Virksomhed Y har lånt penge til din virksomhed. For at registrere dette skal du oprette en ny konto i dine regnskabsbøger for Virksomhed Y og kreditere kontoen med det lånte beløb.
Virksomhed Y's konto vil nu have en kreditsaldo og fremgå som en forpligtelse på din balance.
Her er flere eksempler:
- Debiter Virksomhed Y's konto, når din virksomhed sælger et aktiv til Virksomhed Y, og Virksomhed Y lover at betale det følgende år
- Krediter Virksomhed Y's konto, når du låner yderligere penge af Virksomhed Y
- (I tilfælde af et virksomhedspartnerskab) Krediter din egen konto i partnerskabsvirksomheden, når du yder yderligere kapital til virksomheden
- (I tilfælde af et virksomhedspartnerskab) Debiter din konto i partnerskabsvirksomheden, når du hæver kapital fra virksomheden
Eksempel på regnskabets tre gyldne regler
Lad os se på et eksempel, hvor vi anvender alle tre regler sammen.
Antag, at din vens virksomhed (Virksomhed Y) skylder din virksomhed 20.000 $. Du har besluttet at købe brugte møbler fra Virksomhed Y for at udligne kontoen. Møblernes aktuelle markedsværdi er 19.750 $.
Virksomhed Y tilbyder markedsføringstjenester. Da du har brug for hjælp til at køre annoncer, har du besluttet at gennemføre et pilotprojekt til 500 $ med Virksomhed Y for at køre annoncer.
Efter at have købt møblerne og benyttet Virksomhed Y's annonceringstjenester betaler du Virksomhed Y 250 $ (20.000 $ - 19.750 $ - 500 $) kontant.
Sådan skal journalposteringen se ud:
| Kontotype | Konto | Debet ($) | Kredit ($) | Gældende regel |
|---|---|---|---|---|
| KontotypeReal konto | KontoMøbler | Debet ($)19,750 | Kredit ($) | Gældende regelDebiter det, der kommer ind |
| KontotypeNominel konto | KontoAnnonceringsomkostning | Debet ($)$500 | Kredit ($) | Gældende regelDebiter omkostninger og tab |
| KontotypeReal konto | KontoKontanter | Debet ($) | Kredit ($)$250 | Gældende regelKrediter det, der går ud |
| KontotypePersonlig konto | KontoVirksomhed Y | Debet ($) | Kredit ($)$20,000 | Gældende regelKrediter giveren |
Selve journalposteringen er de 3 midterste kolonner; du ville ikke skrive "kontotype" eller "gældende regel" i dine regnskabsbøger. Jeg har kun gjort det for at gøre det lettere at lære.
Møbelkontoen, som er en real konto, vil fremgå af balancen.
Annonceringsomkostningen vil fremgå af resultatopgørelsen.
Kontantbeholdningen vil blive reduceret med 250 $ på din balance.
Og endelig vil Virksomhed Y ikke længere fremgå som debitor på din balance.
Fordele ved regnskabsregler
Ud over at give en logisk ramme for systemet med dobbelt bogføring giver regnskabets tre gyldne regler følgende fordele:
- Universel struktur til registrering af finansielle transaktioner: Alle virksomheder i alle lande verden over anvender det dobbelte bogføringssystem til at føre deres regnskaber; derfor hjælper forståelsen af regnskabsvæsenets gyldne regler finansielle fagfolk over hele verden med at forstå og fortolke finansielle oplysninger.
- Ensartet fortolkning: Ensartethed i regnskabsprocesser og -logik eliminerer tvetydighed. Overholdelse af de gyldne regler sikrer, at enhver person, der læser regnskabsposterne, tydeligt forstår transaktionen.
- Sammenlignelighed: Regnskabets gyldne regler gør samme virksomheds regnskaber over tid og andre virksomheders regnskaber sammenlignelige.
- Korrekte regnskaber: Balancen skal stemme, og resultatopgørelsen skal indeholde et korrekt tal for nettoresultatet. Regnskabsreglerne hjælper med at bogføre korrekte posteringer, så dine regnskaber også med større sandsynlighed bliver korrekte.
Selvom ikke alle lande verden over følger GAAP (jeg tænker på dig, USA), har de gyldne regler mange ligheder i deres tilsigtede effekt og hjælper med at mindske forskellene i den globale finansielle rapportering.
More Articles
Hvem skal følge regnskabsreglerne?
Regnskabsreglerne gælder for alle virksomheder, der fører regnskaber … altså dem alle. Dette adskiller sig fra andre regnskabskrav, som typisk kræver mindre omfattende rapportering fra små virksomheder end fra børsnoterede virksomheder.
IRS tillader eksempelvis, at et selskab eller et partnerskab med en gennemsnitlig årlig bruttoindtægt på mindre end $27 million i de seneste tre år anvender kasseregnskab. Afhængigt af din virksomheds størrelse skal du muligvis følge kasseregnskab, modificeret kasseregnskab eller periodiseringsregnskab.
Alle virksomheder skal dog stadig registrere transaktioner i overensstemmelse med de finansielle regnskabsregler for det dobbelte bogføringssystem.
FAQ
De tre gyldne regler i enkel form
Regnskabets tre gyldne regler er blot en forenklet ramme til nøjagtig registrering af transaktioner. Du har måske brug for lidt øvelse for at lære disse regler, men når du er fortrolig med dem, er du klar til at lære mere avancerede regnskabskoncepter.
Hvis du vil have flere regnskabskoncepter og indsigtsfulde artikler om økonomi for SaaS-CFO'er leveret direkte i din indbakke, kan du tilmelde dig The CFO Clubs nyhedsbrev.