Hvis du ikke er særligt fortrolig med regnskaber, kan det være svært at finde ud af, hvilken opgørelse der er nyttig til hvilket formål. Hvis du undrer dig over, hvor dit overskud er blevet af, har du brug for opgørelsen over overført resultat.
I denne vejledning hjælper jeg dig med at forstå og fortolke opgørelsen over overført resultat, og jeg giver dig mine tips til at udlede værdifuld indsigt fra denne korte – men vigtige – regnskabsopgørelse.
Oversigt over opgørelsen over overført resultat
Opgørelsen over overført resultat er et økonomisk dokument, der opsummerer, hvordan virksomhedens overførte resultat – altså den indtjening, den har beholdt efter betaling af udgifter – ændrede sig i en given periode.
Andre betegnelser for opgørelsen over overført resultat
Selvom den nogle gange omtales som opgørelsen over egenkapital, opgørelsen over ejerkapital eller egenkapitalopgørelsen, er disse teknisk set ikke det samme.
Opgørelsen over overført resultat – som er det, vi fokuserer på i dag – fortæller dig, hvor stor en del af årets indtjening der blev udloddet som udbytte og geninvesteret i virksomheden.
Derimod viser opgørelsen over egenkapital, hvordan saldoen på egenkapitalkontoen ændrede sig i den aktuelle regnskabsperiode.
Når det er sagt samler store selskaber ofte opgørelsen over overført resultat i opgørelsen over egenkapital for enkelhedens skyld, hvilket forklarer, hvorfor folk omtaler denne opgørelse med det andet navn. Her er et eksempel fra Apples seneste 10K:
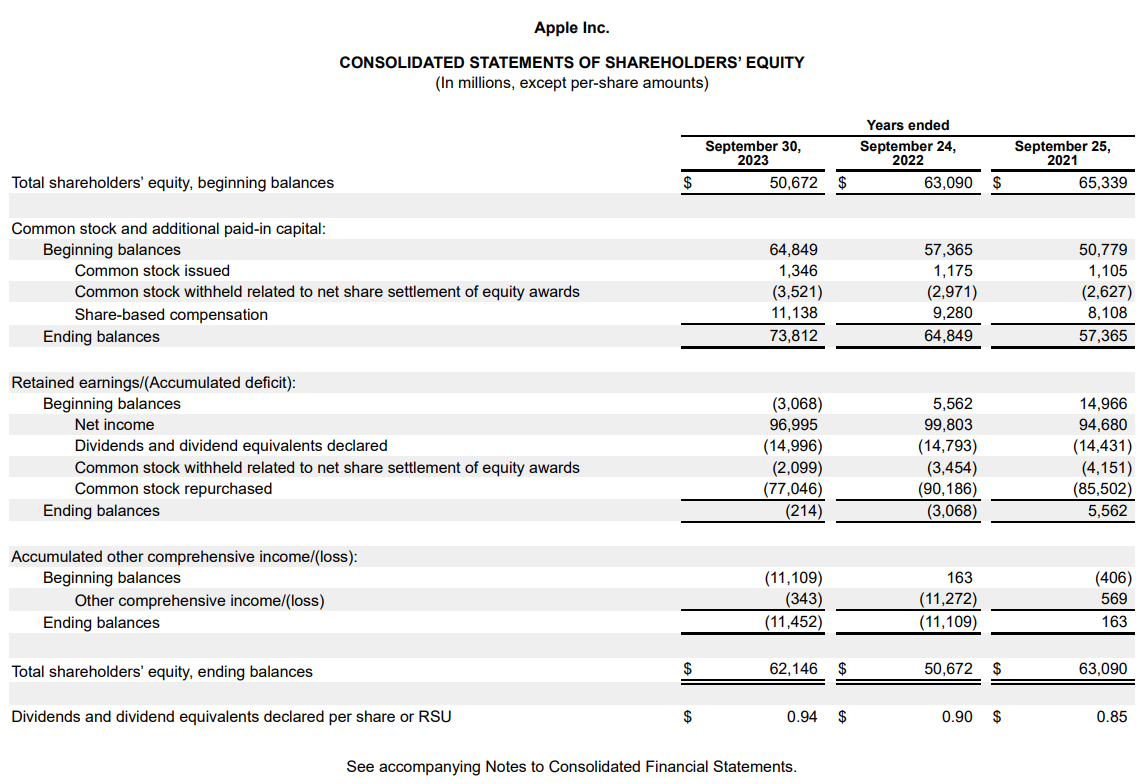
Det er let at forestille sig, hvordan denne opgørelse hjælper investorer og andre interessenter. Hvis de ser en virksomhed geninvestere en stor del af sin indtjening i virksomheden, viser det ledelsens tillid til virksomhedens fremtidige udsigter.
Nettoresultat kontra overført resultat
Lad os begynde med det grundlæggende. Nettoresultat er det overskud, din virksomhed tjener i en bestemt periode. Vi har en omfattende vejledning om resultatopgørelsen, hvor jeg forklarer, hvordan nettoresultatet beregnes.
Det er det beløb, din virksomhed har tilbage efter fradrag af alle udgifter, herunder drifts- og ikke-driftsrelaterede udgifter, engangsudgifter og skatter.
Nettoresultatet tilhører virksomhedens aktionærer. Der er to ting, en virksomhed kan gøre med sit nettoresultat:
- Udlod udbytte: Hvis virksomheden vurderer, at den er modnet og ikke ser meget plads til vækst, kan den erklære udbytte til ejerne af egenkapitalandele.
- Geninvester: Virksomheder har brug for likviditet for at vokse. Hvis en virksomhed har gode vækstudsigter, vil det være bedre for den at geninvestere pengene i stedet for at udbetale dem som udbytte. Penge, som en virksomhed geninvesterer, bliver til overført resultat.
I teorien bør det overførte resultat fortsætte med at akkumulere, så længe en virksomhed er lønsom og ikke erklærer udbytte.
Hvorfor er egenkapitalopgørelsen vigtig?
Egenkapitalopgørelsen er vigtig, fordi den viser ledelsens tillid til virksomhedens fremtidige vækst. Hvis ledelsen mener, at virksomheden har brug for kapital til at fremme væksten, beholder den indtjeningen i stedet for at udbetale den som udbytte.
Forestil dig, at du er investor. Du vil investere i et vækstaktiv i stedet for en aktie med højt udbytte. Før du investerer penge i en virksomhed, skal du vide, om virksomheden faktisk vokser – der er flere måder at gøre dette på.
Omsætningsvækst er en almindelig og ofte pålidelig indikator for tidligere vækst. Hvis du vil forudsige vækst, har du brug for ledende indikatorer som ledelsens udmeldinger om fremtidige planer og naturligvis det beløb, virksomheden har tilbageholdt i de foregående perioder for at understøtte den fremtidige vækst.
Have an account? Log In
Formel for overført resultat
Det overførte resultat ved periodens udgang beregnes således:
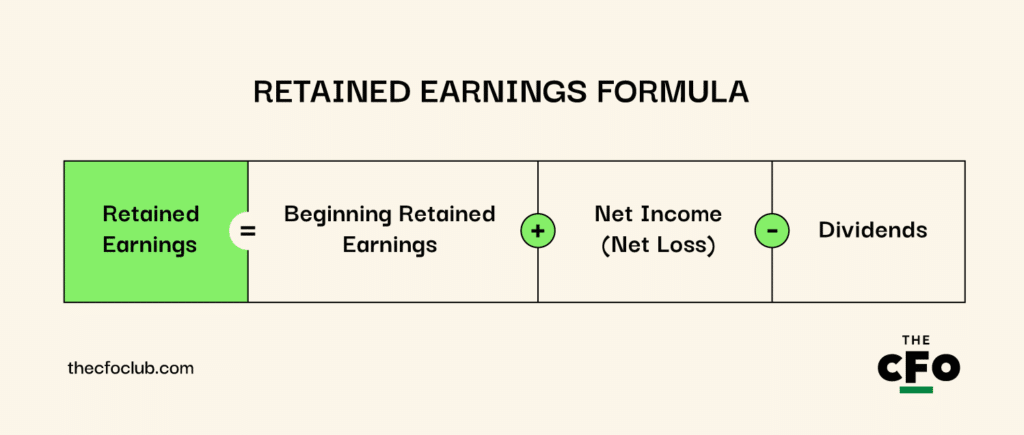
Bemærk, at “Udbytte” omfatter alle typer udbytte, herunder udstedelse af aktier.
Bundet kontra ikke-bundet overført resultat
Øremærket overskud er overskud, der ikke er tilgængeligt til uddeling blandt aktionærerne. Overskud øremærkes for at kommunikere til aktionærerne, at ledelsen forventer en stor transaktion i fremtiden. Grundlæggende er det ledelsens måde at sige: »skrid, aktionærer, vi har planer for de penge«.
En virksomheds bestyrelse kan beslutte at øremærke overskud til forskellige formål, herunder opkøb, tilbagekøb af aktier, forskning og udvikling samt nedbringelse af gæld.
Her er posteringen for øremærkning af overskud:
| Konto | Debet (Dr.) | Kredit (Cr.) |
|---|---|---|
| KontoOverført resultat | Debet (Dr.)$100,000 | Kredit (Cr.)- |
| KontoØremærket overført resultat | Debet (Dr.)- | Kredit (Cr.)$100,000 |
Ikke-øremærket overskud er – som du måske har gættet – den del af overskuddet, der ikke er øremærket ved udgangen af en given periode. Dette overskud bruges typisk også til vækst, men det er ikke afsat til en specifik transaktion eller et specifikt projekt.
Hvem udarbejder opgørelsen over overført resultat?
Moderne virksomheder bruger regnskabssoftware til at udarbejde regnskaber, herunder denne opgørelse. Softwaren udfylder og opdaterer typisk automatisk opgørelsen som en del af regnskabscyklussen gennem hele rapporteringsperioden. Du har dog brug for en revisor til at kontrollere, at opgørelsen over overført resultat er klar til rapportering.
Beslutninger vedrørende udbytteudbetaling og øremærkning af overskud træffes af ledelsen og bestyrelsen. Revisorer har brug for disse oplysninger og ledelsens vejledning, før de godkender opgørelsen over overført resultat.
Sådan udarbejder du en opgørelse over overført resultat
Det er forholdsvis enkelt at udarbejde en opgørelse over overført resultat, fordi der kun er nogle få transaktioner, der skal indregnes. Husk, at du ikke behøver at udarbejde en opgørelse over overført resultat manuelt. Regnskabssoftware til små virksomheder kan automatisk udarbejde en for dig. Hvis du er nysgerrig, får du her en kort trin-for-trin-vejledning:
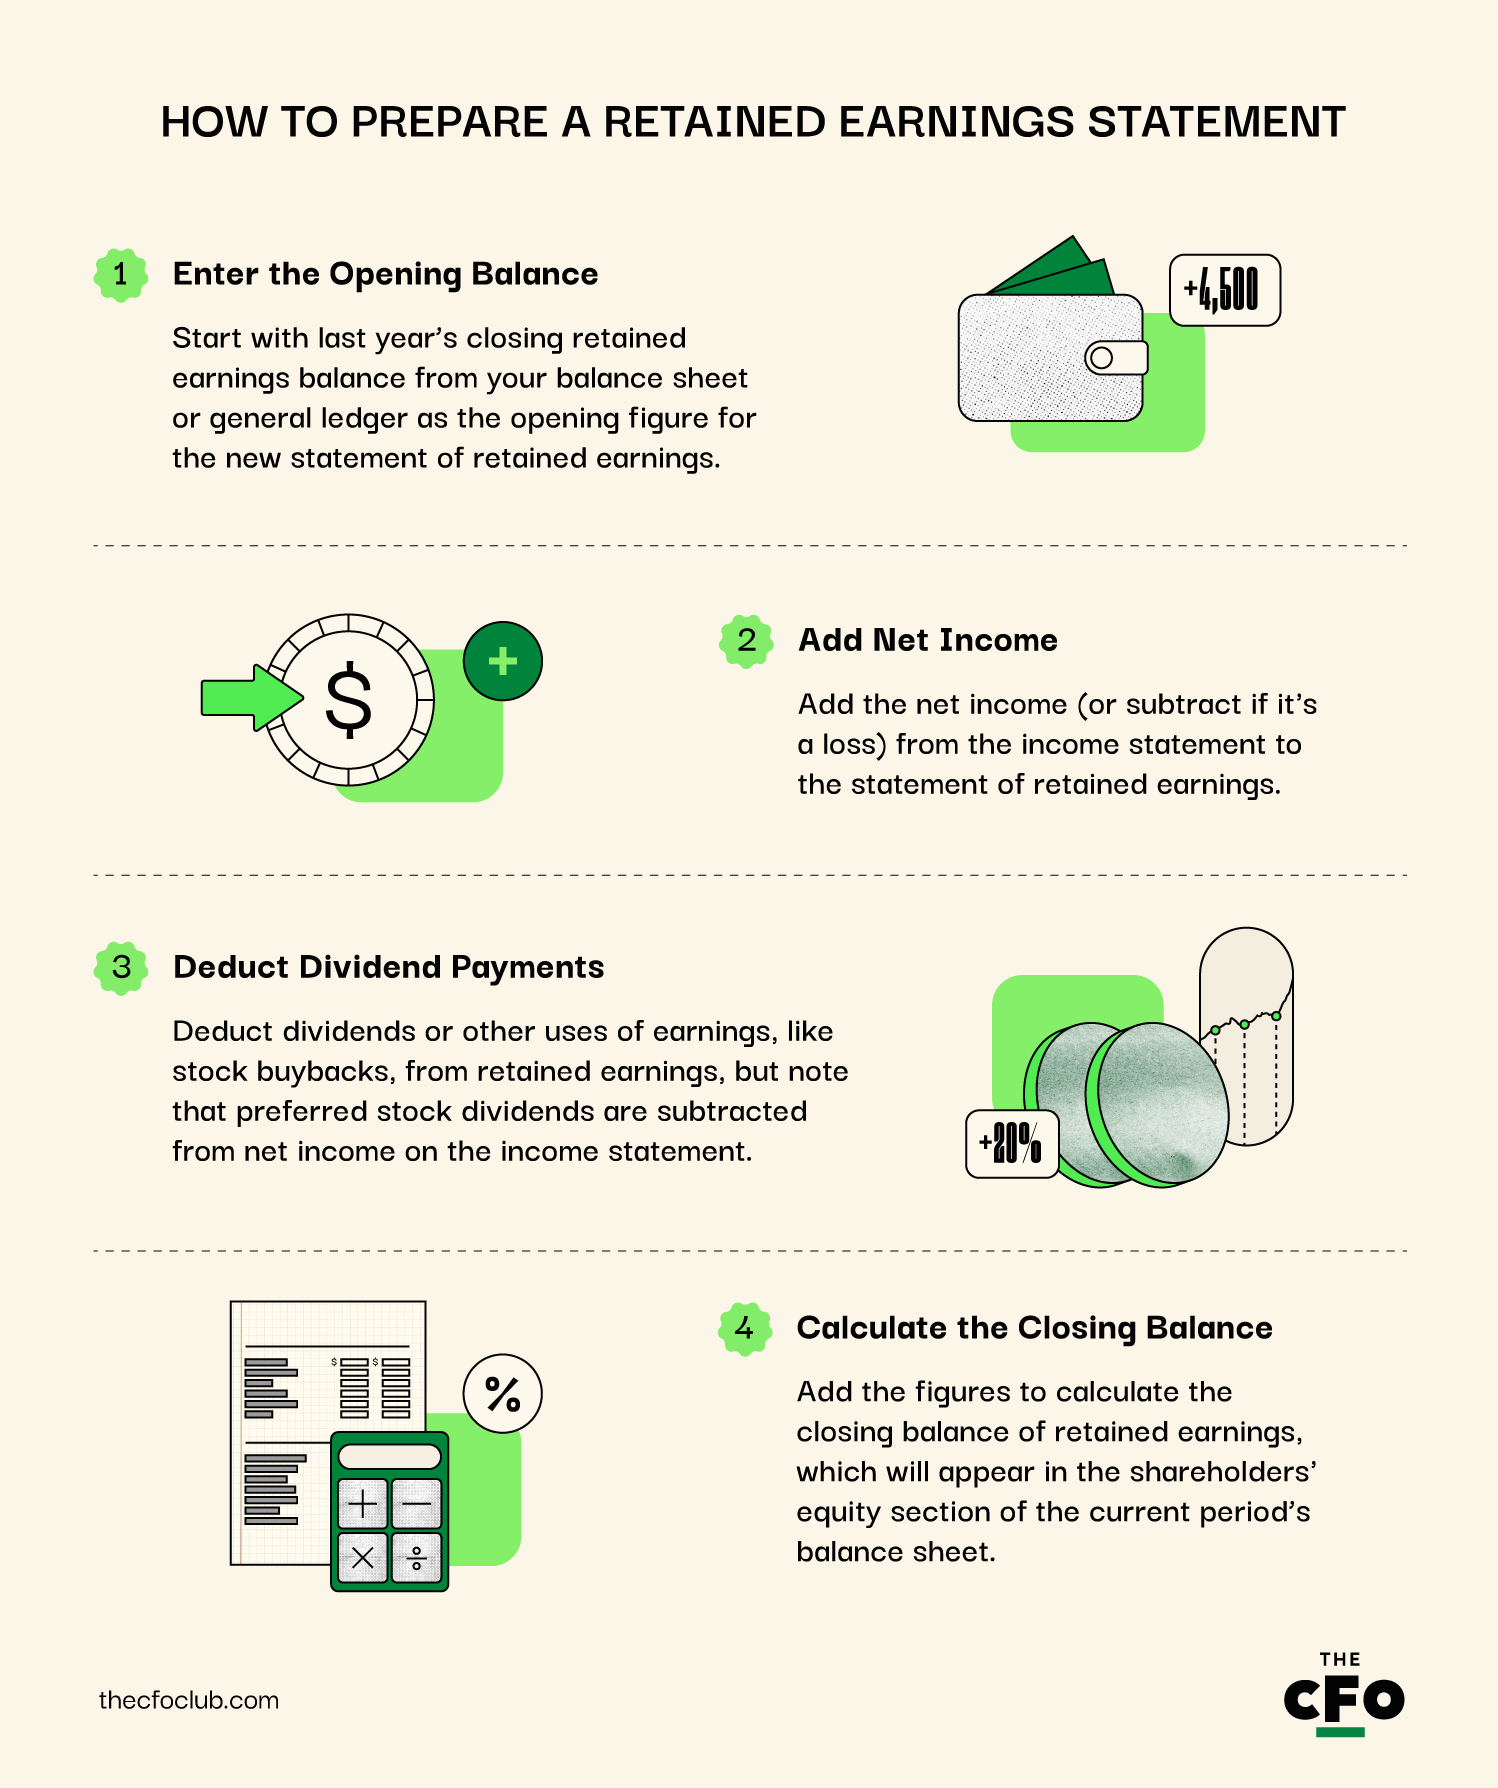
1. Indtast åbningssaldoen
Det første tal i en opgørelse over overført resultat er sidste års afsluttende saldo for overført resultat. Se på det overførte resultat i din balance, eller søg i din hovedbog, find kontoen for overført resultat, og notér den afsluttende saldo.
2. Tilføj årets resultat
Hvis du ikke allerede har gjort det, skal du udarbejde resultatopgørelsen. Tag tallet for årets resultat fra resultatopgørelsen, og læg det til (eller træk det fra i tilfælde af et underskud) i opgørelsen over overført resultat.
3. Fratræk udbyttebetalinger
Udbytte er den mest almindelige post her, men du kan fratrække alt andet, som du bruger overskuddet til.
For eksempel skal alle ordinære aktier, som du køber tilbage i løbet af året, fratrækkes overskuddet. Hvis du har besluttet at betale udbytte, skal du på samme måde fratrække udbyttet i det overførte resultat.
Bemærk, at det udbyttebeløb, der rapporteres i opgørelsen over overført resultat, ikke omfatter udbytte på præferenceaktier. Det rapporteres i resultatopgørelsen som et fradrag i årets resultat og ikke som en omkostning, fordi det ikke er fradragsberettiget skattemæssigt.
4. Beregn den afsluttende saldo
Læg de tal sammen, der er føjet til opgørelsen over overført resultat, for at beregne den afsluttende saldo. Dette vil være det beløb for overført resultat, der rapporteres i den aktuelle periodes balance under egenkapital.
Eksempel på en opgørelse over overført resultat
Antag, at du udarbejder en egenkapitalopgørelse for ABC Corp., som har følgende tal, der skal rapporteres:
- Åbningssaldo på kontoen for overført resultat: $5,000,000
- Årets resultat: $1,000,000
- Udbytte for indeværende år: $250,000
Sådan ville opgørelsen over overført resultat se ud:
ABC Corporation
Opgørelse over overført resultat for året, der slutter den 31. december 2024
| Primo saldo | $5,000,000 | |
| Plus: Nettoresultat | $1,000,000 | |
| Delsum | $6,000,000 | |
| Minus: Deklarerede og udbetalte udbytter | ($250,000) | |
| Ultimo saldo | $5,750,000 |
Ultimosaldoen for det overførte resultat føjes til egenkapitalafsnittet i balancen. Derfor skal du beregne det overførte resultat, når du opbygger en model med tre regnskaber, selvom du ikke nødvendigvis behøver at modellere hele opgørelsen separat.
Sådan analyserer du opgørelsen over overført resultat
Opgørelsen over overført resultat bruges primært til at vurdere ledelsens fremtidige forventninger til virksomheden.
Konsekvent højere udbytter i opgørelsen indikerer, at virksomheden er ved at modne og ikke har brug for kapital til vækst, mens yngre virksomheder med høj vækst er mindre tilbøjelige til at deklarere udbytter.
Lad os se på nogle få nøgletal, der kan hjælpe dig med at vurdere en opgørelse over overført resultat.
More Articles
Tilbageholdelsesgrad og udbyttebetalingsgrad
Tilbageholdelsesgraden og udbyttebetalingsgraden angiver henholdsvis den procentdel af resultatet, der tilbageholdes eller udbetales som udbytte. En virksomheds tilbageholdelsesgrad og udbyttebetalingsgrad giver altid tilsammen 1. Her er formlerne:
- Tilbageholdelsesgrad: (Nettoresultat - Udbytte) / Nettoresultat
- Udbyttebetalingsgrad: Udbytte / Nettoresultat
Lad os bruge et eksempel. Antag, at en virksomheds nettoresultat for den aktuelle regnskabsperiode er $500,000. Virksomheden beslutter at udbetale $100,000 i udbytte. Sådan ville tilbageholdelsesgraden og udbyttebetalingsgraden se ud:
- Tilbageholdelsesgrad = 0.8: Beregnet som [($500,000 - $100,000) / $500,000]
- Udbyttebetalingsgrad = 0.2: Beregnet som [$100,000 / $500,000]
Bemærk, at en høj udbyttebetalingsgrad ikke er dårlig. Hvis du er en investor, der ønsker en stabil indkomst, er investering i modne virksomheder en god måde at drage fordel af potentiel langsigtet kapitalstigning og stabile udbytter.
Når det er sagt, er en høj udbyttebetalingsgrad heller ikke altid god. En virksomhed, der ikke udbetaler udbytte, kan mangedoble en investors kapital, hvis tingene går godt. Det afhænger helt af, hvad du ønsker, at dine investeringer skal opnå.
Overført resultat i forhold til markedsværdi
Forholdet mellem overført resultat og markedsværdi bruges ikke så ofte som tilbageholdelsesgraden og udbyttebetalingsgraden, men det giver indsigt i, hvor effektivt en virksomhed bruger sit overførte resultat. Når alt kommer til alt, får en investor kun fordel, når det overførte resultat anvendes effektivt.
For at beregne forholdet mellem overført resultat og markedsværdi skal du dividere aktiekursen med det overførte resultat pr. aktie. Antag for eksempel, at din virksomheds aktiekurs steg fra $10 til $60 i løbet af de seneste fem år, og at det samlede overførte resultat pr. aktie i samme femårsperiode er $5.
Det betyder, at virksomheden var i stand til at skabe $5 i markedsværdi for hver dollar af det resultat, den tilbageholdt. Hvis virksomheden i stedet havde anvendt lånekapital, ville den have skabt mindre værdi på grund af renteudgiften; internt genereret kapital hjælper rentable virksomheder med at skabe værdi mere effektivt.
Opgørelsen over overført resultat er én brik i puslespillet
Opgørelsen over overført resultat er en god måde at vurdere en virksomheds vækstmuligheder på, men aktionærer og ledelse har brug for meget mere information for at træffe velovervejede beslutninger.
Selv hvis du for eksempel tilbageholder resultatet for at investere i en større marketingkampagne, skal du have tilstrækkelige likvide midler til at gennemføre din plan. Det er her, du skal inddrage din pengestrømsopgørelse.
På den anden side bør investorer se på mere end blot et højt overført resultat, når de leder efter en investering med høj vækst. En virksomhed med for høj gældsætning kan undgå at udbetale udbytte, men det gør ikke virksomheden til et aktiv med høj vækst for investoren. Investorer skal se på virksomhedens balance for at danne sig et fuldstændigt billede.
Kunne du lide det, du lige læste? Tilmeld dig The CFO Clubs nyhedsbrev for at modtage ekspertrådgivning, vejledninger og indsigter fra økonomiprofessionelle hver uge.