Tænk på en finansiel model som en krystalkugle, der gør det muligt for CFO'er og analytikere at kigge ind i virksomhedens fremtidige finansielle position; tre-opstillingsmodellen er en af disse mystiske finansielle modeller.
Den kaldes tre-opstillingsmodellen, fordi den indebærer prognosticering af tre finansielle opgørelser: resultatopgørelsen, balancen og pengestrømsopgørelsen.
I denne vejledning gennemgår jeg de trin, der kræves for at opbygge en tre-opstillingsmodel.
Forstå tre-opstillingsmodellen
Tre-opstillingsmodellen indebærer prognosticering af de tre finansielle opgørelser baseret på historiske finansielle opgørelser og antagelser om fremtiden.
Før du opbygger din første model, er det vigtigt at forstå, at de tre finansielle opgørelser er forbundet på flere måder. Hvis du ændrer et tal i resultatopgørelsen, kan det påvirke balancen såvel som pengestrømsopgørelsen.
Hvis du for eksempel reducerer kontorlejeudgiften fra $2,000 til $1,500 i resultatopgørelsen, har det følgende konsekvenser:
- Øger nettoresultatet i resultatopgørelsen
- Øger likviditetsbeholdningen og egenkapitalen (på grund af det øgede resultat) i balancen
- Reducerer pengestrømmen ud af virksomheden i pengestrømsopgørelsen
Vær opmærksom på disse sammenhænge, så du kan bruge præcise formler i din model.
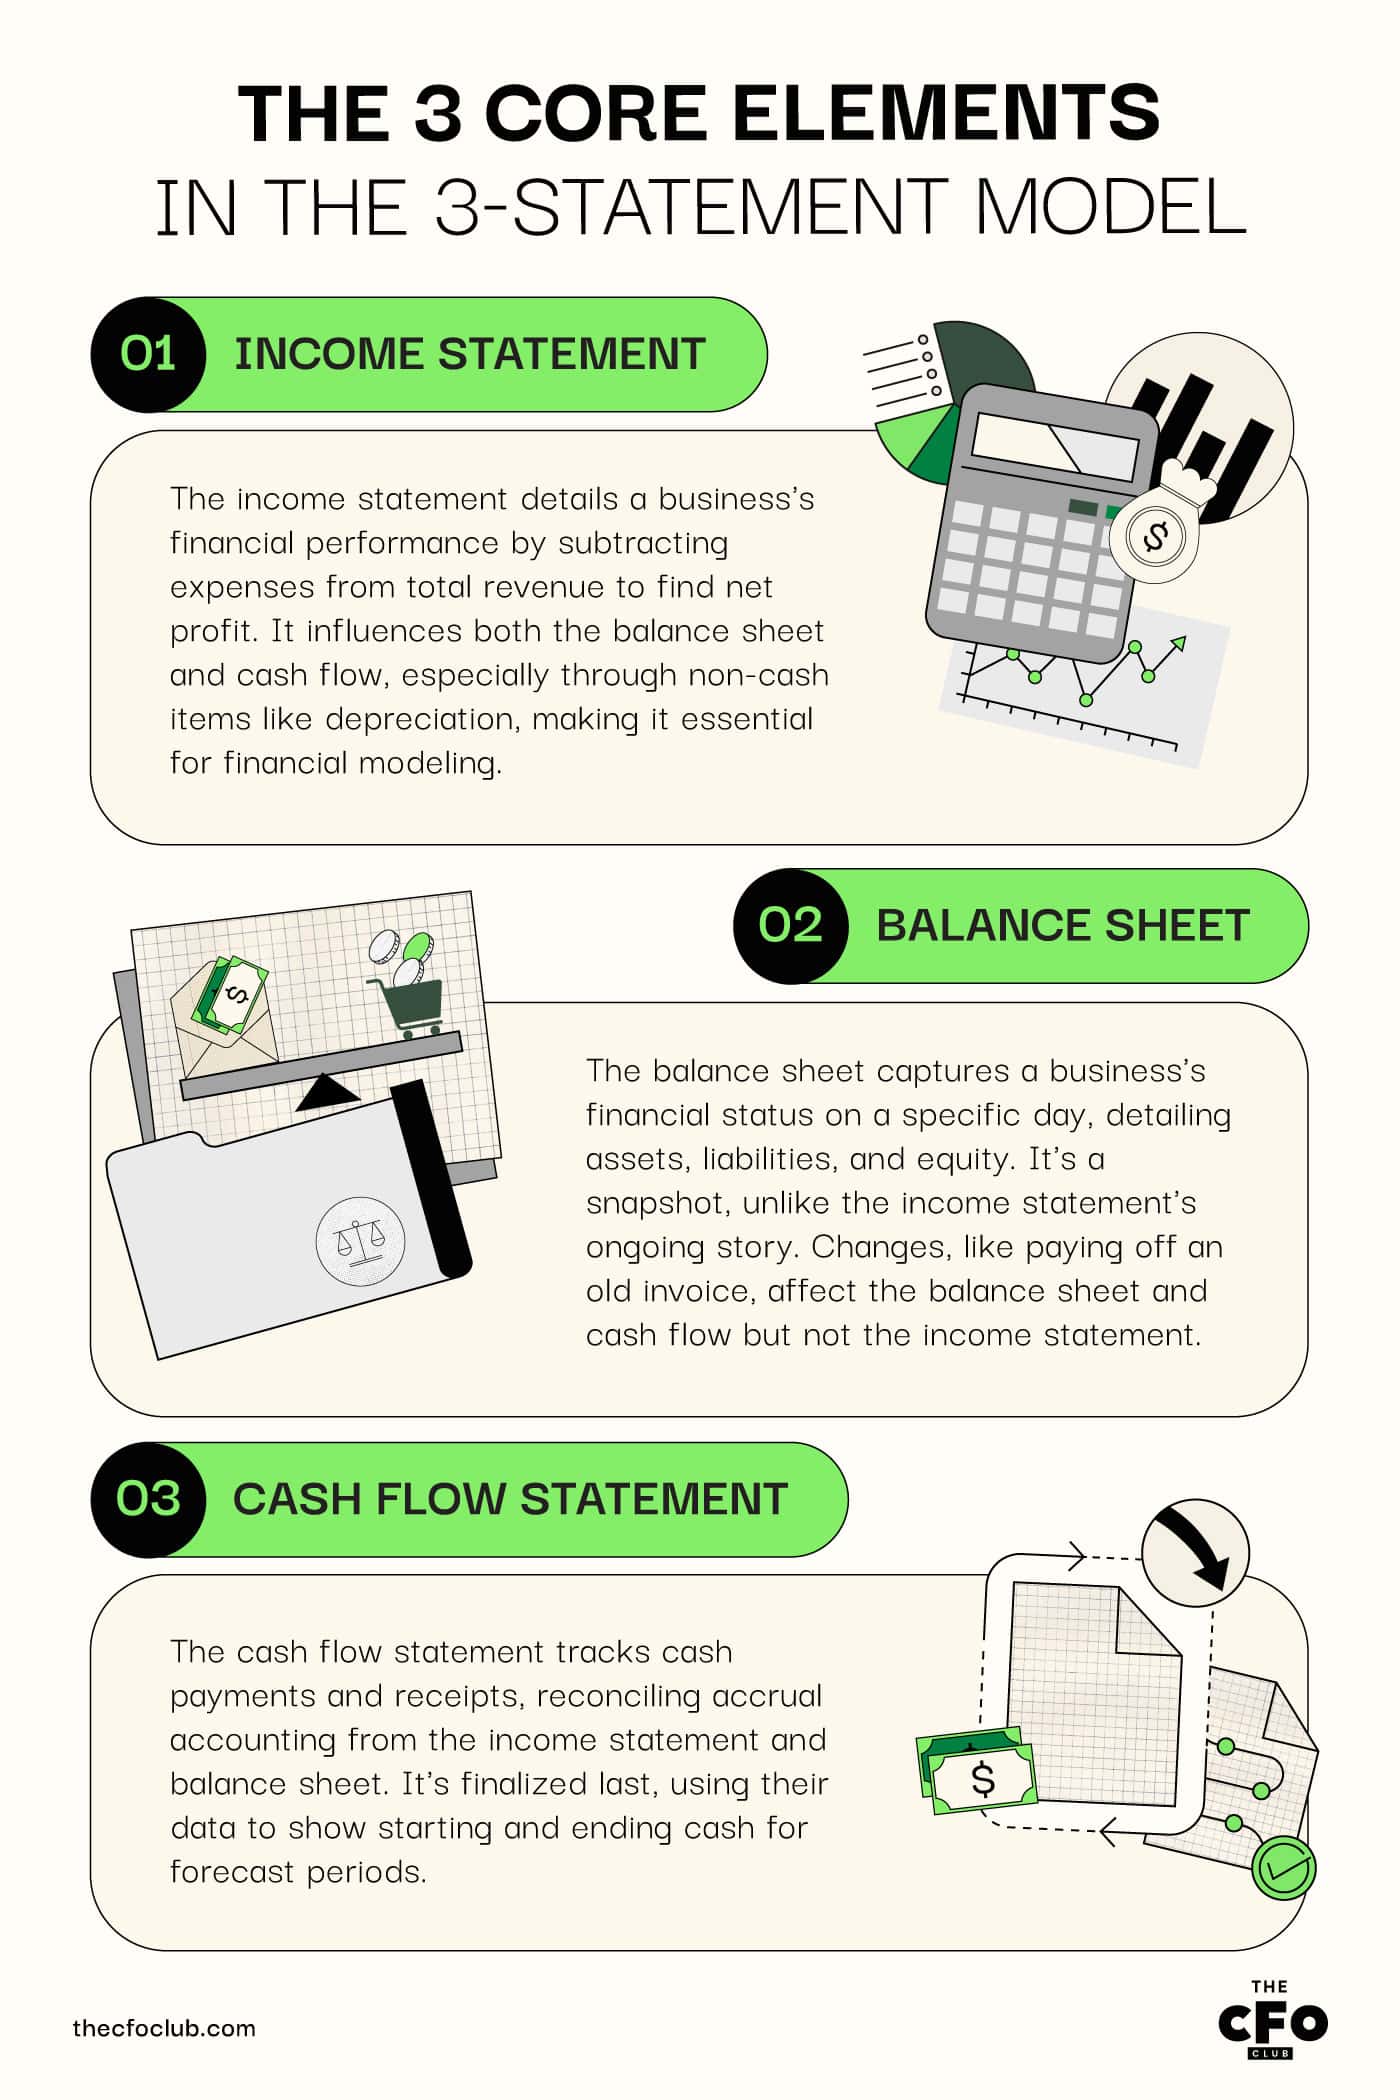
De 3 centrale elementer
Lad os se nærmere på hvert af de tre elementer i tre-opstillingsmodellen for at forstå, hvordan de hænger sammen.
1. Resultatopgørelse
Resultatopgørelsen, der ofte kaldes resultat- og tabsopgørelsen, er din virksomheds resultatrapport for en bestemt periode.
For at udarbejde resultatopgørelsen lægger du omsætningen og andre indtægter sammen og reducerer summen med udgifterne for at nå frem til et nettoresultat.
Hver linjepost i resultatopgørelsen påvirker balancen eller pengestrømmen på en eller anden måde, og derfor er resultatopgørelsen den første opgørelse, du bør modellere.
Afskrivningsudgiften påvirker for eksempel aktivets værdi i balancen. Den påvirker også pengestrømsopgørelser, der følger den indirekte metode (da afskrivninger er en ikke-kontant udgift).
2. Balance
En balance er din virksomheds finansielle oversigt på en bestemt dag.
Hvor resultatopgørelsen er en film, der fortæller en historie, er balancen et fotografi, som viser virksomhedens position på et bestemt tidspunkt.
Balancen fortæller dig, hvor mange aktiver, forpligtelser og hvor meget egenkapital din virksomhed har.
Ikke alle ændringer i balancen påvirker resultatopgørelsen eller pengestrømmen. Men mange gør.
Når du for eksempel betaler en gammel kreditor for en faktura, der blev udstedt for nogle år siden, vil betalingen reducere din leverandørgæld i balancen og fremgå som en pengestrøm ud af virksomheden i pengestrømsopgørelsen. Den vil dog ikke påvirke resultatopgørelsen.
3. Pengestrømsopgørelse
Pengestrømsopgørelsen registrerer betalinger og modtagelser af kontanter.
Da resultatopgørelsen og balancen udarbejdes efter periodiseringsprincippet, hjælper pengestrømsopgørelsen med at afstemme forskellen mellem afholdte udgifter, realiserede indtægter samt betalte og modtagne kontantbeløb.
Pengestrømsopgørelsen er den sidste opgørelse, du færdiggør, da den kræver flere input fra resultatopgørelsen og balancen.
Når du tilføjer disse oplysninger, har du de begyndende og afsluttende likviditetsbeholdninger for alle prognoseperioder.
Opbygning af en tre-opstillingsmodel
Det kan være overvældende at opbygge en model fra bunden første gang.
Hvis du aldrig har opbygget en model før, kan du overveje at downloade en skabelon til en tre-opstillingsmodel. Du skal blot tilføje tallene til modellen, så klarer den resten.
Læs videre for at lære, hvordan du kan bygge dine egne modeller, når du har haft mulighed for at arbejde lidt med en Excel-skabelon.
Have an account? Log In
Vigtigste ting at overveje
Før du opretter et Excel-regneark og begynder at modellere, bør du have følgende i tankerne:
- Forudsætninger: Du bliver nødt til at opstille forskellige forudsætninger, når du bygger din model. Forudsætninger driver din model, så sørg for, at de er rimelige baseret på historiske data og fremtidige forventninger.
- Modelleringsfejl: Hvis det er første gang, du bygger en finansiel model, vil du sandsynligvis støde på fejl i dit Excel-ark. Du kan altid lære undervejs. Hvis du gerne vil føle dig mere sikker, kan du altid tage et kursus i modellering.
- Bias: Hvis du har brugt noget tid på at forstå adfærdsøkonomi, ved du, hvordan bias kan påvirke finansielle modeller og beslutninger. Sørg for, at dine forudsætninger er objektive, så du opnår mere præcise prognoser.
Indarbejd historiske data
Du har brug for historiske data for at begynde at bygge din model.
Det er lettere at finde historiske data for din egen virksomhed. Men hvis du vil køre en konkurrents tal gennem modellen, skal du bruge deres 10K (tilgængelig i SEC's EDGAR-database eller via adgang til Capital IQ, forudsat at virksomheden er børsnoteret).
Det er meget sværere at finde data for private virksomheder, da disse oplysninger ikke er offentligt tilgængelige.
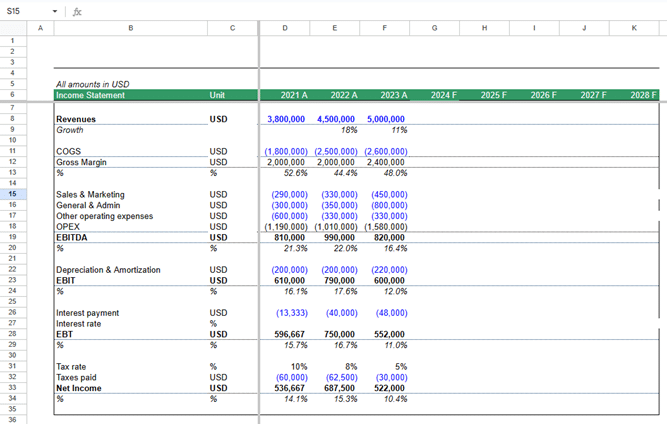
Når du har fundet dataene, skal du indsætte dem i Excel. Du skal formatere dataene og organisere resultatopgørelsen, balancen og pengestrømsopgørelsen.
Her er et eksempel på, hvordan dit ark kan se ud, når du har tilføjet og organiseret de finansielle data:
Opstil forudsætninger for at styre modellen
Forudsætningerne er drivkræfterne i din model. Her er nogle af de vigtigste forudsætninger, du skal opstille:
Vækst
Hvor mange procent forventer du, at omsætningen og udgifterne vil vokse?
Oplysninger om økonomien, din økonomiske udvikling gennem de seneste kvartaler og det konkurrencemæssige landskab er eksempler på faktorer, der kan hjælpe med at estimere omsætningsvæksten.
Arbejdskapital
Antal dage for tilgodehavender, antal lagerdage og antal kreditor-dage er vigtige forudsætninger.
Antal dage for tilgodehavender og antal lagerdage er typisk ikke relevante for SaaS-virksomheder, da de ikke har lager, og tilgodehavender i de fleste tilfælde kun opstår som følge af mislykkede kreditkortbetalinger.
Antal kreditor-dage kan dog være relevant, hvis du får en kredittid fra dine entreprenører og leverandører.
Udgifter
Dette omfatter alle typer udgifter, herunder salgs-, marketing- og driftsudgifter. Du kan indtaste dem manuelt, bruge prognosesoftware eller anvende en procentsats for den vækst, du forventer.
Anlægsinvesteringer og afskrivninger
Anlægsinvesteringer (CapEx), også kaldet materielle anlægsaktiver (PP&E), er omkostningen ved anlægsaktiver, der skaber værdi over lang tid.
Hvis du forventer at købe et nyt kontor, renovere datacentret eller opgradere din infrastruktur, skal du tilføje denne pengestrøm ud af virksomheden til pengestrømsopgørelsen.
Du skal også indregne effekten af afskrivningsudgiften i resultatopgørelsen.
Finansiering
Planlægger du at finansiere vækst via egenkapital eller gæld? Hvis det er gæld, ser du så på kort- eller langfristet gæld?
Disse beslutninger vil påvirke flere dele af modellen, herunder renteudgifter og likviditet.
Hvis dine nuværende investorer kræver, at du opretholder en bestemt gældsandel i forhold til egenkapitalen eller en bestemt rentedækningsgrad, kan du sikre, at kravene overholdes, ved hjælp af en model med tre regnskabsopgørelser, før du forsøger at rejse mere lånekapital.
Udarbejdelse af prognose for resultatopgørelsen
Begynd med toplinjetallet. Fremskriv omsætningen fire til fem perioder frem efter eget valg ved hjælp af den forudsatte vækstrate.
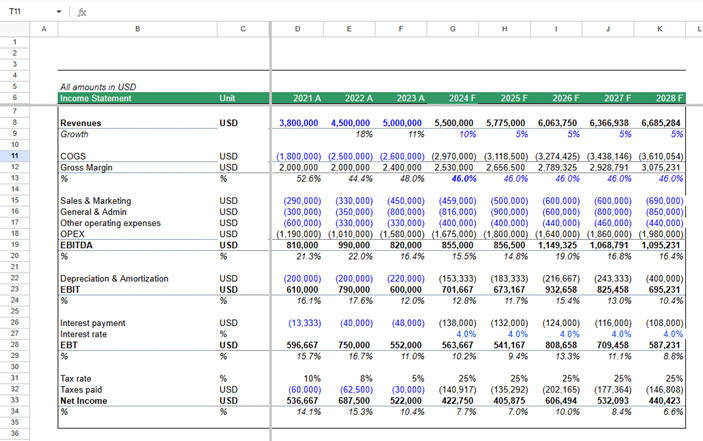
Gør det samme for alle de øvrige linjeposter, bortset fra afskrivninger på materielle og immaterielle aktiver samt renteomkostninger, fordi:
- Renter afhænger af den samlede gæld. Gælden afhænger af dit likviditetsbehov. Det beløb, du har brug for, afhænger af dine indtægter og udgifter.
- Afskrivninger på materielle og immaterielle aktiver ændrer sig baseret på investeringer i anlægsaktiver, salg af anlægsaktiver og ændringer i immaterielle aktiver.
For at beregne disse tal skal du oprette en oversigt over anlægsaktiver og gæld.
Prognosticering af anlægsaktiver og gæld
Oversigter over anlægsaktiver og gæld hjælper med at beregne renteomkostninger og afskrivninger på materielle og immaterielle aktiver.
Begynd med oversigten over anlægsaktiver. Tag den aktuelle saldo for anlægsaktiver, og læg de forventede investeringer i anlægsaktiver til.
Beregn derefter afskrivningerne, og træk dette beløb fra saldoen for anlægsaktiver for at nå frem til saldoen for anlægsaktiver ved årets udgang, som skal indgå i din balance.
Opret derefter en gældsoversigt. Begynd med den eksisterende gæld. Tilføj den yderligere gældskapital, du forventer at rejse i en bestemt periode, baseret på investeringer i anlægsaktiver og den forventede likviditet i perioden.
Beregn renteomkostningerne på denne gæld.
Færdiggør dine regnskaber
På dette tidspunkt har du alle de data, der er nødvendige for at færdiggøre din model med tre regnskaber. Sådan færdiggør du alle tre regnskaber:
Færdiggør resultatopgørelsen
Tilføj afskrivningerne og renteomkostningerne, der er beregnet i oversigterne over anlægsaktiver og gæld, til resultatopgørelsen.
Beregn indkomsten før skat. Beregn skatten og nettoindkomsten.
Hvis din virksomhed har aktier, skal du beregne indtjening pr. aktie (EPS) ved at dividere resultatet på bundlinjen med antallet af udestående aktier.
Træk eventuelt udbytte fra nettoindkomsten for at beregne den tilbageholdte indtjening.
Færdiggør balancen
Indsæt tallene for anlægsaktiver og gæld fra den oversigt, du netop har oprettet, i balancen.
Beregn saldi for arbejdskapital baseret på de antagelser, du gjorde i andet trin.
Læg den tilbageholdte indtjening for alle perioder til egenkapitalen i hver periode for at beregne den samlede egenkapital.
Lad likviditetssaldoen stå tom indtil videre. Du skal hente disse oplysninger fra pengestrømsopgørelsen.
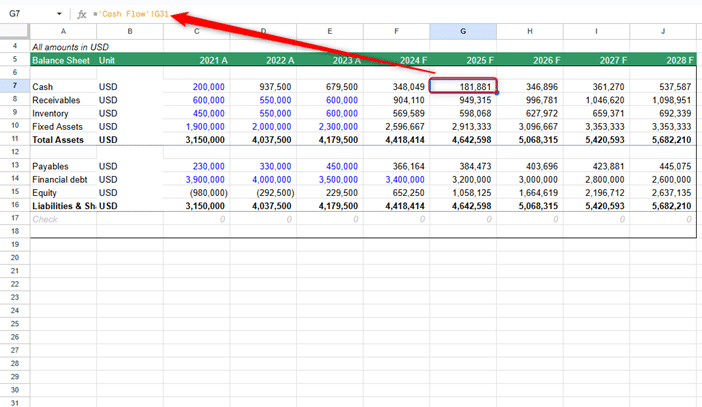
Færdiggør pengestrømsopgørelsen
Pengestrømsopgørelser har tre sektioner: pengestrømme fra driftsaktiviteter, pengestrømme fra investeringsaktiviteter og pengestrømme fra finansieringsaktiviteter.
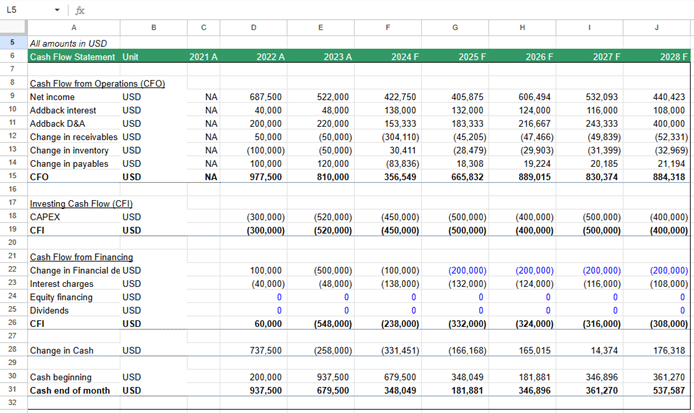
Alle de oplysninger, der er nødvendige for alle sektioner, findes i den resultatopgørelse og balance, du netop har oprettet. Følg blot de trin, du ville følge ved oprettelsen af enhver pengestrømsopgørelse.
Når du har de afsluttende likviditetssaldi for hvert år, skal du linke til dem i balancen for at færdiggøre din model.
Layout og struktur
Modeller med tre regnskaber kan struktureres på to måder.
Den første tilgang indebærer, at alle tre regnskaber placeres på ét ark. Det reducerer fejl, når der linkes til celler i formler. Alternativt kan du placere alle tre regnskaber på forskellige ark, hvis du foretrækker det.
Der er ingen faste regler for, hvilken løsning du bør bruge. Begge er acceptable. Vælg den, du føler dig mest tryg ved.
Undgå den cirkulære fælde
Når din model er fuldt sammenkædet, bemærker du måske, at der sker noget mærkeligt—Excel begynder at gå amok. Du ser tal, der snurrer, fejl, der blinker, og din krystalkugle (også kendt som 3-opgørelsesmodellen) bliver pludselig til et rodet virvar af fejl.
Du har netop stiftet bekendtskab med cirkularitet.
Cirkulære referencer opstår, når en celle i Excel afhænger af en anden celle, som direkte eller indirekte afhænger af den første. I 3-opgørelsesmodeller opstår det typisk, når du medtager renteudgifter (i resultatopgørelsen), som er baseret på gældsniveauer (fra balancen), der selv påvirkes af nettoindkomsten ... som inkluderer renteudgifter.
Cirkulære referencer er ikke altid forkerte, men de kan medføre ustabile beregninger, inkonsistente resultater og endeløse gentagelser. Du kan løse problemet ved at bruge følgende metoder:
- Brug en “plug” til gæld eller likvider: I stedet for at lade gælden variere og indsætte likvider (eller omvendt) kan du fastlåse den ene og lade modellen balancere sig selv. Mange foretrækker at indsætte likvider i balancen og bruge overskydende likvider til manuelt at nedbringe gælden.
- Adskil renteberegningerne: Opret en separat renteberegning baseret på gældssaldi ved periodens begyndelse i stedet for dynamisk at sammenkæde den med det faktiske gældsbeløb. Det er en forenkling, men en meget praktisk løsning.
- Aktivér iterative beregninger med forsigtighed: Hvis du virkelig har brug for cirkulær logik (for eksempel i mere avancerede modeller), skal du gå til Excel Indstillinger > Formler > Aktivér iterativ beregning. Men pas på—det kan skjule fejl eller gøre fejlfinding vanskeligere.
Husk, at renere logik > smart logik. Sigt altid efter klarhed, især hvis en anden senere skal læse eller gennemgå din model
More Articles
Typer af tests af 3-opgørelsesmodeller
Der findes 3 forskellige typer 3-opgørelsesmodeller. Disse omfatter:
- Blankt ark: Denne type test handler om at arbejde hurtigt. Den kræver, at du bruger dine Excel-færdigheder til at finde genveje, forenkle processer og træffe hurtige beslutninger under pres.
- Skabelon: Denne type test kræver, at du arbejder hurtigt, samtidig med at du sikrer korrekte formler, begrunder din tankegang og besvarer spørgsmål baseret på resultaterne.
- Ingen streng tidsbegrænsning: Denne type test er normalt mere fleksibel og giver dig mulighed for at inddrage ekstern research og data for at underbygge din analyse.
Typisk gennemføres tests med blankt ark og skabeloner inden for stramme tidsbegrænsninger. Disse tidsbegrænsninger kan være alt fra 30 minutter til 4 timer, hvor kompleksiteten stiger, jo længere tidsbegrænsningen er. Tests uden en streng tidsbegrænsning kan strække sig over flere dage eller uger.
Hvad er forskellen mellem DCF og 3-opgørelsesmodellen?
DCF-modeller (diskonterede pengestrømme) hjælper finansanalytikere inden for investeringsbankvirksomhed, aktieanalyse og kapitalfonde med at værdiansætte en virksomhed. DCF-modeller er værdiansættelsesmodeller, der indebærer en projektion af en virksomheds frie pengestrømme i al evighed.
En 3-opgørelsesmodel er ikke en værdiansættelsesmodel, selvom den nogle gange bruges som grundlag for en DCF-model.
En 3-opgørelsesmodel bruges oftere sammen med andre typer finansielle modeller, såsom LBO-modeller (gearede opkøb) og M&A-modeller (fusioner og opkøb).
Scenarieanalyse kontra følsomhedsanalyse
Scenarieanalyse hjælper dig med at fastslå mulige økonomiske resultater baseret på en række antagelser eller forretningsbeslutninger. Finansprofessionelle i virksomheder bruger scenarieanalyse til at forstå spændet fra de bedst mulige til de værst mulige økonomiske resultater for forskellige scenarier.
Antag, at du vil udvikle en kompleks funktion, som mange kunder har efterspurgt. Du skal forstå den økonomiske effekt af at udvikle denne betalingsfunktion i to mulige, uheldige scenarier. Hvis:
- Dine kunder ikke kan lide betalingsfunktionen. Den genererer ingen betydelige indtægter for dig, og du mister de penge, du brugte på at udvikle den.
- En konkurrent udvikler en lignende funktion og tilbyder den til en lavere pris.
Det er her, scenarieanalyse hjælper. Du skal blot ændre de relevante tal i din model og se, hvordan kritiske økonomiske parametre, herunder rentabilitet, kapitalstruktur og likviditetsposition, ændrer sig.
I modsætning til scenarieanalyse fokuserer følsomhedsanalyse på effekten af blot én variabel på modellens output. Antag, at du overvejer at hæve prisen for dit grundabonnement.
Du vil forstå effekten af en prisstigning på bundlinjen. Du vil også se, om du vil kunne opretholde den rette rentedækningsgrad og tilstrækkelige likviditetsreserver.
Ændr formlen, der beregner toplinjen i din model, så den afspejler prisændringen. Hvis du kun ændrer denne ene variabel i en 3-opgørelsesmodel, vil du kunne se prisændringens effekt på rentabilitet, likviditetsreserver og andre kritiske nøgletal.
Klar til at opbygge en 3-opgørelsesmodel?
Modellen med tre regnskaber er et fremragende værktøj til økonomisk planlægning og analyse.
Brug modellen med tre regnskaber til at identificere potentielle risici og afprøve strategier. Husk, at de faktiske tal kan se markant anderledes ud, og det er helt normalt.
Hvis du ikke ønsker at opbygge en komplet model, kan du altid bruge prognosesoftware til at modellere scenarier og vurdere mulige resultater.
Hvis du fandt denne artikel nyttig, kan du abonnere på The CFO Club-nyhedsbrevet for at modtage disse indsigter i din indbakke.