

Sie haben vielleicht gehört, dass nur die Hälfte der Kleinunternehmen die ersten fünf Jahre überlebt, aber wussten Sie, dass über 80 % der Unternehmen aufgrund von Cashflow-Problemen scheitern?
Auch wenn das Verständnis Ihrer Bilanz nicht all Ihre Probleme lösen wird, hilft es Ihnen, diese rechtzeitig zu erkennen, sodass Sie noch etwas bewirken können.
Grundlagen der Bilanz
Die Bilanz ist ein standardisierter Finanzbericht, der den Wert eines Unternehmens darstellt. Dies wird manchmal auch als Buchwert bezeichnet. Bilanzen werden verwendet:
- Von Unternehmenseigentümern, um die gesamte finanzielle Lage des Unternehmens zu verstehen und strategische Entscheidungen zu Ausgaben, Einsparungen und Wachstum zu treffen
- Von Investoren und Kreditgebern, um die finanzielle Gesundheit und Stabilität eines Unternehmens zu verstehen, wenn sie es auf eine potenzielle Investition oder Kreditvergabe prüfen
- Von Teammitgliedern in der Buchhaltung, der Führungsebene und anderen Abteilungen, um Entscheidungen über Prozesse, Unternehmensziele oder Ausgaben zu unterstützen
Obwohl die Bilanz ein leistungsstarkes Finanzinstrument ist, eignet sie sich nicht als alleinstehendes Werkzeug für jeden buchhalterischen Bedarf. Sie zeigt beispielsweise nicht den tatsächlichen Marktwert eines Unternehmens und enthält keine detaillierten Angaben zu Gewinnen, Verlusten, Cashflows und anderen wichtigen finanziellen Faktoren. Deshalb möchten Kreditgeber und Investoren bei der Prüfung eines Unternehmens für einen Kredit oder eine Investition in der Regel mehrere Finanzberichte sehen, darunter Bilanzen und Gewinn- und Verlustrechnungen.
Bilanzen können manuell in Excel erstellt werden. Best Practices sehen jedoch in der Regel die Verwendung von Vorlagen und Berichtsfunktionen in einer Buchhaltungssoftware vor. Diese Tools automatisieren die Erstellung von Bilanzen und verringern die mit der manuellen Datenübertragung verbundenen Fehlerrisiken.
Was ist eine Buchhaltungsbilanz?
Eine Bilanz ist ein buchhalterischer Bericht, der eine Momentaufnahme der Vermögenswerte, Verbindlichkeiten und des Eigenkapitals eines Unternehmens darstellt.
Auf einer Seite der Bilanz sehen Sie, was das Unternehmen besitzt. Dazu gehören:
- Umlaufvermögen wie liquide Mittel und Zahlungsmitteläquivalente
- Langfristige Vermögenswerte wie Grundstücke und Ausrüstung
- Immaterielle Vermögenswerte wie Firmenwert und geistiges Eigentum
Auf der anderen Seite der Bilanz sehen Sie, was das Unternehmen schuldet und wie viel die Eigentümer investiert haben. Zu den Verbindlichkeiten des Unternehmens gehören:
- Kurzfristige Verbindlichkeiten wie kurzfristige Darlehen, Verbindlichkeiten aus Lieferungen und Leistungen sowie Ertragsteuern
- Langfristige Verbindlichkeiten wie zu zahlende Anleihen und Hypotheken
Im Abschnitt zum Eigenkapital finden Sie Stammaktien, Gewinnrücklagen und sonstiges Eigenkapital der Anteilseigner.
Ihre Bilanz ausgleichen
Wie Sie vielleicht schon vermutet haben, sollte die Bilanz Ihres Unternehmens immer ausgeglichen sein. Die Bilanzgleichung lautet:
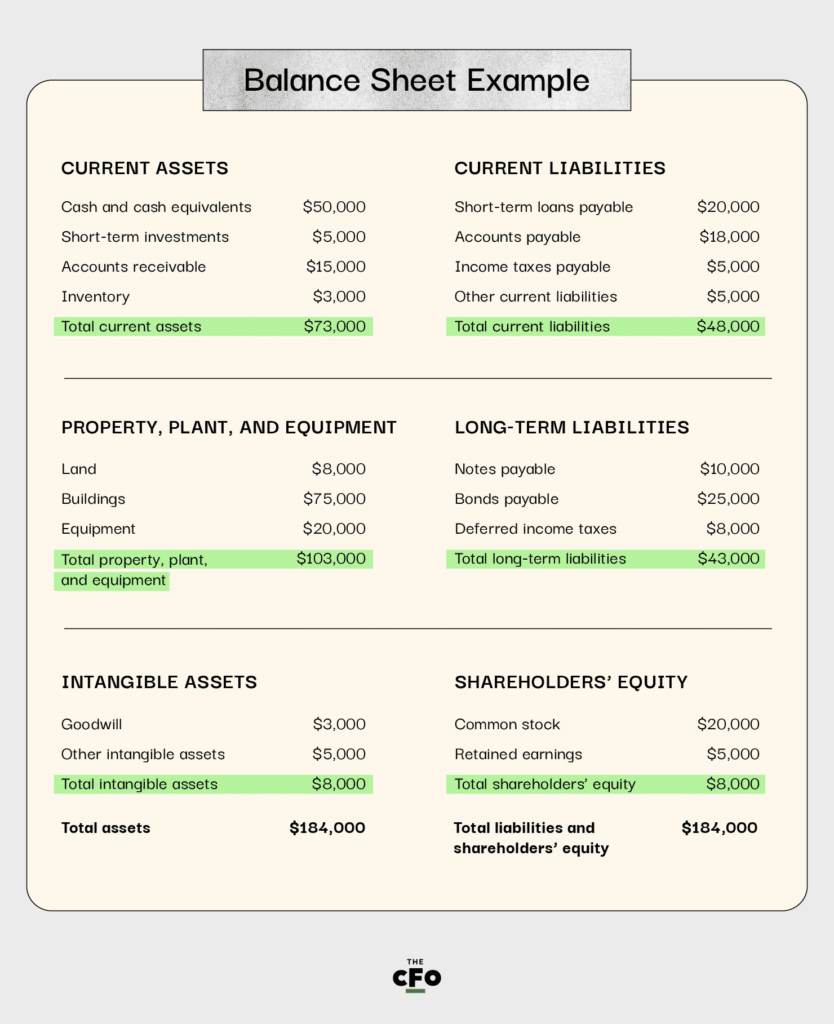
Vermögenswerte = Verbindlichkeiten + Eigenkapital
Das bedeutet, dass beide Seiten der Gleichung dieselbe Gesamtsumme ergeben sollten. Addieren Sie alle Vermögenswerte auf einer Seite der Bilanz und anschließend alle Verbindlichkeiten plus Eigenkapital auf der anderen Seite. Wenn die Summen nicht übereinstimmen, liegt wahrscheinlich ein Fehler in der Berichterstattung vor. Prüfen Sie, ob alle Zahlen korrekt sind und nichts aus der Bilanzgleichung ausgelassen wurde. Möglicherweise müssen Sie außerdem sicherstellen, dass Sie die richtigen Vermögenswerte und Verbindlichkeiten für den auf den Bilanzen erfassten Zeitraum ausweisen.
Hier ist ein sehr einfaches Beispiel für eine Bilanz:
Dieses Tool zum Verständnis Ihrer finanziellen Lage verwenden
Sie sollten die Bilanz verwenden, um die finanzielle Lage Ihres Unternehmens zu einem bestimmten Zeitpunkt zu verstehen. Sie ist eine Momentaufnahme und daher für genau diesen Zeitpunkt oder Zeitraum aussagekräftig. Aus diesem Grund werden Bilanzen in der Regel monatlich oder vierteljährlich erstellt.
Die Bilanz hilft Ihnen zwar nicht zu verstehen, wie Geld in Ihr Unternehmen hinein- und aus ihm herausfließt — dafür wäre eine Cashflow-Rechnung erforderlich —, sie hilft Ihnen jedoch, Faktoren wie Liquidität und Zahlungsfähigkeit zu verstehen.
Have an account? Log In
Liquidität
Liquidität bezeichnet, auf wie viele liquide Vermögenswerte Sie Zugriff haben. Liquide Vermögenswerte sind Bargeld, Zahlungsmitteläquivalente oder alles, was schnell und einfach in Bargeld umgewandelt werden kann.
Die Formel für die Liquidität wird als Liquiditätsgrad bezeichnet:
Liquiditätsgrad = Umlaufvermögen / kurzfristige Verbindlichkeiten
Da beide Werte in einer Bilanz leicht verfügbar sind, können Sie den Liquiditätsgrad schnell aus dieser Aufstellung ermitteln. Tatsächlich enthalten die meisten Bilanzen die Berechnung normalerweise aus Gründen der Übersichtlichkeit. Vergleichswerte für den Liquiditätsgrad unterscheiden sich je nach Branche, aber ein guter Wert liegt häufig zwischen 1,5 und 3.
Zahlungsfähigkeit
Zahlungsfähigkeit bezeichnet die Fähigkeit des Unternehmens, seine kurz- und langfristigen Schulden zu begleichen. Die Formel für den Zahlungsfähigkeitsgrad lautet:
Zahlungsfähigkeitsgrad = (Nettoergebnis + Abschreibungen) / Gesamtverbindlichkeiten
Detaillierte Bilanzen enthalten in der Regel alle für diese Formel erforderlichen Informationen. Im Allgemeinen sollte der Zahlungsfähigkeitsgrad 1,5 oder höher sein, um anzuzeigen, dass ein Unternehmen in der Lage ist, seine Verpflichtungen zu erfüllen und dennoch etwas finanziellen Spielraum zu haben.
Vermögenswerte und Ihre Bilanz
Vermögenswerte bezeichnen das, was ein Unternehmen besitzt. Sie haben einen Geldwert, und dieser Wert kann zur Unterstützung von Geschäftsprozessen oder zur Erfüllung von Schuldverpflichtungen verwendet werden. Der Abschnitt „Vermögenswerte“ der Bilanz muss alle Vermögenswerte berücksichtigen, einschließlich immaterieller Vermögenswerte wie Geschäfts- oder Firmenwert.
Umlaufvermögen
Zum Umlaufvermögen gehören Vermögenswerte, die das Unternehmen voraussichtlich innerhalb der nächsten 12 Monate verwenden wird. Dazu gehören Bargeld und Zahlungsmitteläquivalente (zur Finanzierung des Geschäftsbetriebs und zur Begleichung kurzfristiger Schulden) sowie Forderungen aus Lieferungen und Leistungen.
Langfristige Vermögenswerte
Zu den Vermögenswerten eines Unternehmens gehören auch Posten, die möglicherweise über Jahre hinweg genutzt werden, beispielsweise Grundstücke, Gebäude und Ausrüstung. Dazu können Grundstücke, abschreibungsfähige Ausrüstung und geistiges Eigentum wie Patente oder Urheberrechte für Softwareprogramme gehören.
Verbindlichkeiten und Ihre Bilanz
Verbindlichkeiten bezeichnen die finanziellen Verpflichtungen eines Unternehmens. Der Abschnitt „Verbindlichkeiten“ der Bilanz muss die Gesamtverbindlichkeiten des Unternehmens berücksichtigen, einschließlich kurz- und langfristiger Schulden.
Kurzfristige Verbindlichkeiten
Kurzfristige Verbindlichkeiten sind solche, die innerhalb von 12 Monaten nach dem Bilanzstichtag fällig werden. Beispiele sind Verbindlichkeiten aus Lieferungen und Leistungen, etwa eine monatliche Rechnung für Cloud-Speicher, sowie Kreditkartenschulden, betriebliche Aufwendungen und bestimmte Steuern.
Langfristige Verbindlichkeiten
Langfristige Verbindlichkeiten oder langfristige Schulden sind solche, die mehr als 12 Monate nach dem Bilanzstichtag fällig werden. Dazu können langfristige Schuldverschreibungen und Bankschulden gehören.
In vielen Fällen muss eine Schuld in beide Kategorien aufgeteilt werden. Nehmen wir beispielsweise an, ein Unternehmen für App-Entwicklung hat ein Bürogebäude gekauft, um dort seinen Geschäftsbetrieb unterzubringen. Es muss innerhalb des nächsten Jahres 12 monatliche Hypothekenzahlungen leisten; diese Zahlungen könnten unter den kurzfristigen Verbindlichkeiten aufgeführt werden. Der verbleibende Teil der Hypothek würde als langfristige Schuld aufgeführt.
Eigenkapital der Anteilseigner und Ihre Bilanz
Der Eigenkapitalabschnitt der Bilanz erfasst, wie viel die Eigentümer in das Unternehmen investiert haben. Dies ist ein wichtiger Bestandteil der Bilanz, da er den Wert widerspiegelt, den das Unternehmen seinen Anteilseignern und anderen Eigenkapitalinvestoren schuldet.
Eigenkapital der Eigentümer
Das Eigenkapital der Eigentümer bezeichnet den Wert, den die Eigentümer des Unternehmens in dieses investiert haben. Das Eigenkapital der Anteilseigner bezeichnet den Wert, den die Anteilseigner investiert haben. Der wesentliche Unterschied zwischen beiden besteht darin, wie das Unternehmen Eigentum ist oder gehalten wird.
Um den Unterschied zu verstehen, betrachten wir ein Beispiel. Eine Person entwickelt eine Geschäftsidee für ein SaaS-Unternehmen und beschließt, das Start-up aus eigenen Mitteln aufzubauen. Das bedeutet, dass die Person das Unternehmen zunächst mit eigenen finanziellen Mitteln unterstützt. Wenn die Eigentümerin oder der Eigentümer im ersten Jahr $100,000 investiert und $50,000 als Vergütung entnimmt, beträgt das Eigenkapital der Eigentümerin oder des Eigentümers im ersten Jahr $50,000.
Stellen Sie sich nun vor, dass dieser Softwaredienst erfolgreich wird und die Eigentümerin oder der Eigentümer das Unternehmen ausbauen möchte. Sie oder er sucht Risikokapital von Investoren. Nun gibt es Anteilseigner. Nehmen wir an, die Investoren zahlen $200,000 ein und haben bisher keine Dividenden daraus entnommen. Das Eigenkapital der Anteilseigner beträgt $200,000.
More Articles
Gewinnrücklagen
Gewinnrücklagen bezeichnen den Betrag des Gewinns, den das Unternehmen einbehält, um ihn für Wachstum zu reinvestieren oder liquide Mittel vorzuhalten. Um diesen Betrag zu ermitteln, zieht man die Dividenden für einen bestimmten Zeitraum vom Nettogewinn ab.
Angenommen, ein Unternehmen erzielt im Monat einen Nettogewinn von $100,000. Es kann $50,000 dieses Gewinns unter den Eigentümern und Aktionären ausschütten und $50,000 behalten, um sie wieder in das Unternehmen zu investieren.
Wenn ein Unternehmen Gewinnrücklagen hat, verfügt es über finanzielle Möglichkeiten für Wachstum, eine Erhöhung des Aktienwerts oder Kapitalinvestitionen. Gewinnrücklagen werden häufig als Verhältnis von Gewinnrücklagen zu Vermögenswerten ausgewiesen. Obwohl ein Verhältnis von 1:1 ideal ist, lässt sich dies in vielen Branchen typischerweise nicht erreichen. Daher besteht der Maßstab darin, möglichst nahe an ein Verhältnis von 1:1 heranzukommen oder einfach ein Verhältnis der Gewinnrücklagen zu haben, das über dem Branchendurchschnitt liegt.
Defizit
Wenn das Unternehmen innerhalb eines Zeitraums nicht genügend Einnahmen erzielt, um seine Schuldverpflichtungen zu erfüllen und die Verbindlichkeiten gegenüber den Aktionären zu decken, hat es negative Gewinnrücklagen. Das wird als Defizit bezeichnet. Es ist wichtig, ein Defizit in der Bilanz zu überwachen, da ein Defizit häufig bedeutet, dass das Unternehmen auf liquide Reserven zurückgreift oder Geld leiht, um Verbindlichkeiten zu decken. Auch wenn dies für einen kurzen Zeitraum aufrechterhalten werden kann, ist ein Defizit über längere Zeiträume ein Zeichen für eine schlechte finanzielle Gesundheit des Unternehmens.
So nutzen Sie eine Bilanz am effektivsten
Beginnen Sie mit einer Vorlage, um die Erstellung einer Bilanz zu vereinfachen. Verwenden Sie nach Möglichkeit Buchhaltungssoftware, um Bilanzen automatisch zu erstellen, da dies die Wahrscheinlichkeit von Fehlern verringert. Unternehmer sollten Bilanzen und zugehörige Finanzkennzahlen regelmäßig überprüfen, um die allgemeine Gesundheit ihres Unternehmens zu verstehen. Wenn Sie Ihre Bilanz beispielsweise monatlich überprüfen, stellen Sie sicher, dass es keine Überraschungen gibt, falls Sie sich zum Verkauf Ihres Unternehmens entscheiden, einen Geschäftskredit beantragen oder eine Risikokapitalfinanzierung suchen.
Ist Ihre Bilanz fertig und sind Sie bereit, sich mit anderen wichtigen Buchhaltungsthemen für Ihr Unternehmen zu befassen? Sehen Sie sich unsere weiteren Artikel zur Buchhaltung an, um mehr zu erfahren.



