Ein Finanzanalysebericht zeigt Investoren und Interessengruppen, warum Ihr Unternehmen ihre Aufmerksamkeit verdient, indem er Finanzdaten, Trends, Risiken und Chancen übersichtlich darstellt.
In diesem Artikel zeige ich Ihnen, welche Bestandteile einen hervorragenden Finanzanalysebericht ausmachen, wer einbezogen werden sollte und wie Sie genau einen Bericht erstellen, der Ihnen hilft, kluge Entscheidungen zu treffen und Finanzmittel zu gewinnen.
Was ist ein Finanzanalysebericht?
Ein Finanzanalysebericht vermittelt Interessengruppen einen umfassenden Überblick über die finanzielle Gesundheit und Leistungsfähigkeit Ihres Unternehmens. Er ist das zentrale Dokument für das Management, Investoren und Kreditgeber, um datenbasierte Entscheidungen über Investitionen, Kreditvergabe und mehr zu treffen.
Der Umfang von Finanzanalyseberichten kann je nach verschiedenen Faktoren variieren, etwa dem Zweck der Erstellung des Berichts und den vorgesehenen Nutzern des Berichts. Früher habe ich beispielsweise Finanzanalyseberichte für unternehmensexterne Investoren erstellt. Das bedeutet, dass ich keine Empfehlungen zur Verbesserung der finanziellen Leistungsfähigkeit des Unternehmens aufgenommen habe.
Wenn Sie einen Bericht für eine interne Analyse erstellen, ist dies ein entscheidender Abschnitt des Berichts, der Interessengruppen Empfehlungen dazu gibt, wie sich die in der Finanzanalyse aufgedeckten Probleme lösen lassen.
Was in einem Finanzanalysebericht enthalten ist
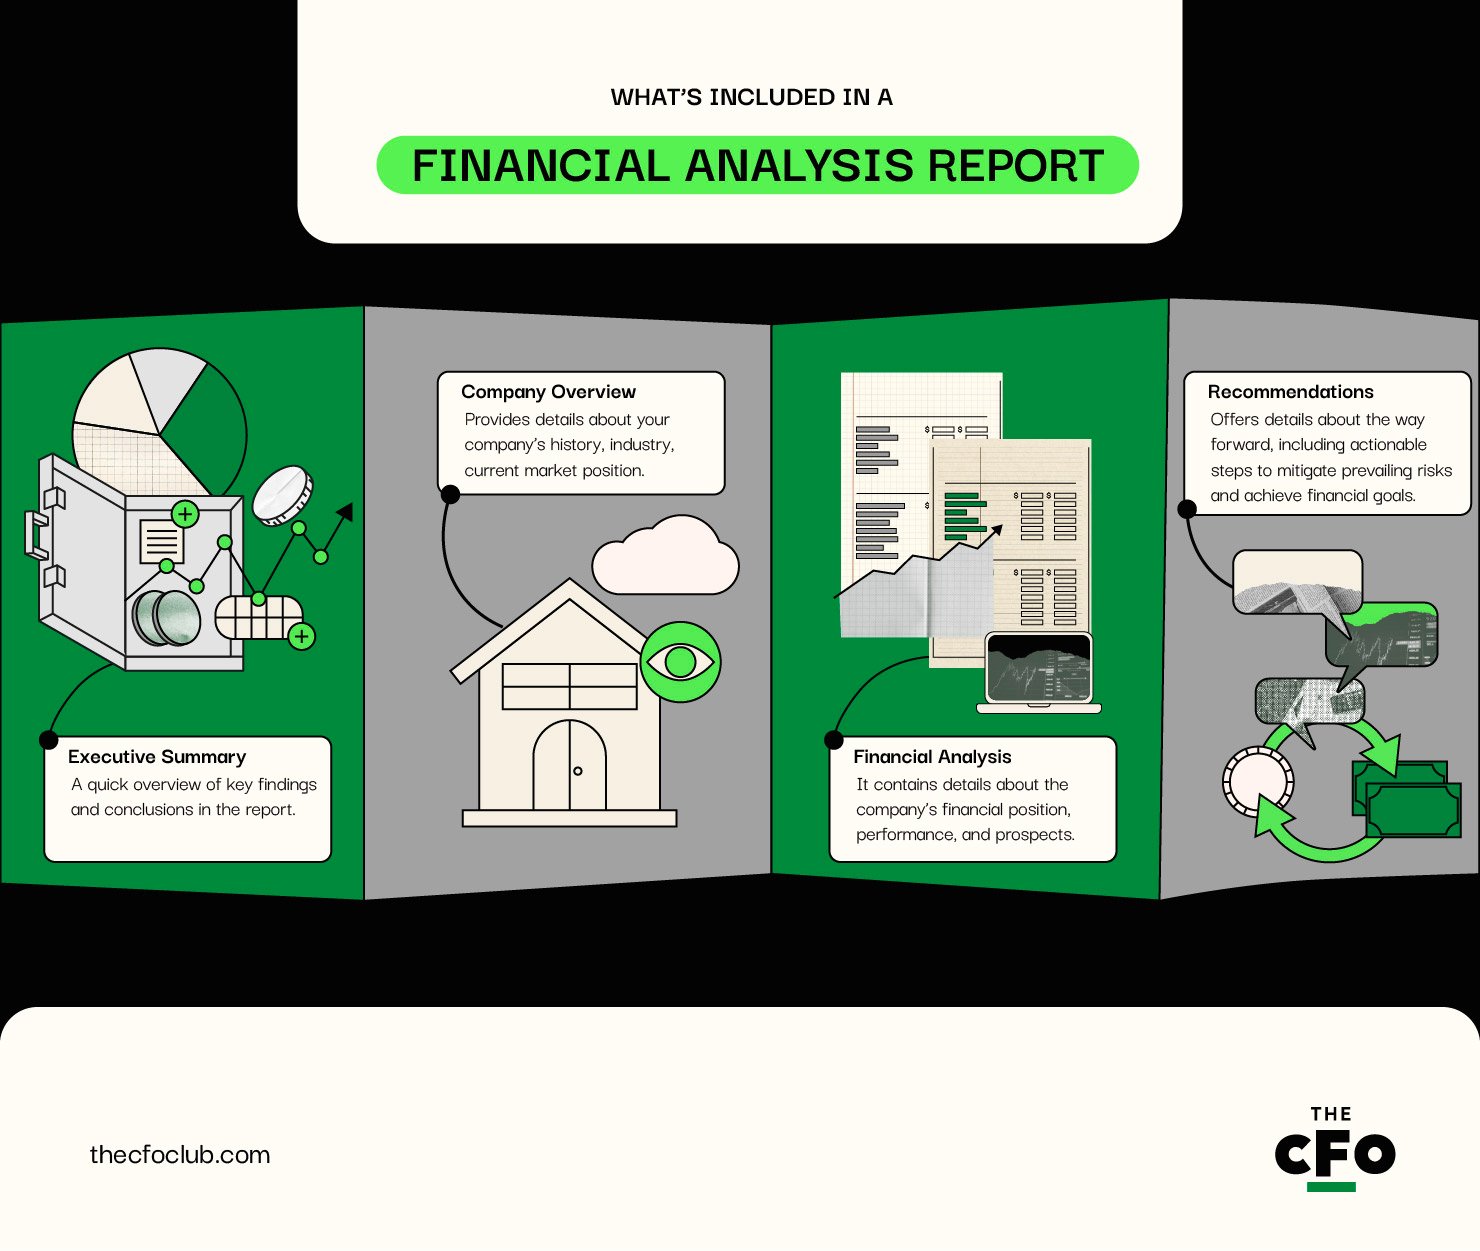
Die Bestandteile eines Finanzanalyseberichts variieren je nach Zweck des Berichts. Sehen wir uns jedoch einige Bestandteile an, die Sie in Ihrem Bericht im Allgemeinen aufnehmen müssen.
Im Großen und Ganzen besteht ein Finanzanalysebericht aus vier Abschnitten:
- Zusammenfassung: Ein kurzer Überblick über die wichtigsten Ergebnisse und Schlussfolgerungen des Berichts.
- Unternehmensübersicht: Enthält Einzelheiten zur Geschichte, Branche, aktuellen Marktposition und mehr Ihres Unternehmens.
- Finanzanalyse: Der größte Abschnitt des Berichts. Er enthält Einzelheiten zur finanziellen Lage, Leistungsfähigkeit und den Aussichten des Unternehmens.
- Empfehlungen: Enthält Einzelheiten zum weiteren Vorgehen, einschließlich konkreter Maßnahmen zur Minderung bestehender Risiken und zum Erreichen finanzieller Ziele.
Wer ist an der Erstellung einer Finanzberichtsanalyse beteiligt?
Jedes Unternehmen kann selbst entscheiden, wer die Finanzberichtsanalyse erstellt – hierfür gibt es keine festen Regeln. Sprechen wir stattdessen über die Möglichkeiten, die Ihnen bei der Auswahl der an der Erstellung des Berichts beteiligten Personen zur Verfügung stehen. Ich teile die Möglichkeiten gerne in zwei Kategorien ein:
Have an account? Log In
Interne Interessengruppen
Das sind Personen, die Ihr Unternehmen von innen kennen und praxisnahe Einblicke geben können. Bei der Auswahl aus den internen Interessengruppen haben Sie folgende Möglichkeiten:
- Finanzanalysten: Finanzanalysten sind Fachleute, die auf Finanzanalysen spezialisiert sind – beispielsweise auf die Prognose von Cashflows, die Ermittlung finanzieller Muster sowie die Analyse der Kosten- und Kapitalstruktur des Unternehmens.
- Buchhalter: Buchhalter erstellen die Finanzabschlüsse des Unternehmens. Da diese Abschlüsse die Grundlage Ihrer Analyse bilden, kann es von Vorteil sein, sie einzubeziehen.
- CFO: Der CFO beaufsichtigt den Finanzberichtsprozess und die Compliance Ihres Unternehmens. Er hilft dem Unternehmen, seine finanziellen Ziele durch kluge, datenbasierte Entscheidungen zu erreichen. Ihren CFO einzubeziehen, ist eine hervorragende Möglichkeit, Ihrem Bericht eine vorausschauende Perspektive zu verleihen.
- Interne Revisoren: Interne Revisoren spielen eine wichtige Rolle bei der Sicherstellung der Richtigkeit von Finanzdaten. Sie können wertvolle Einblicke in bestehende Risiken und Strategien zu deren Minderung im Zusammenhang mit den internen Finanzprozessen des Unternehmens beisteuern.
Externe Interessengruppen
- Externe Wirtschaftsprüfer: Unabhängige Wirtschaftsprüfer können dazu beitragen, die von Ihnen im Bericht gemachten Angaben zur Richtigkeit der Finanzdaten zu bestätigen. Sie können außerdem interne Kontrollen bewerten und deren Wirksamkeit bestätigen.
- Berater: Berater sind eine hervorragende Ressource, um durch ihren umfangreichen Bestand an externen Daten, wie etwa Branchen- und demografischen Daten sowie Informationen zu Kundenpräferenzen, einen Mehrwert zu schaffen. Sie können auch ihre eigene Einschätzung zu Ihrer Analyse teilen.
- Rechtsberater: Rechtsberater können Ihre Argumente aus rechtlicher Sicht untermauern. Sie können bestätigen, dass Ihre Strategie zur Erreichung Ihrer finanziellen Ziele und zur Minimierung von Risiken unter Einhaltung der Vorschriften umsetzbar ist. Sie können sogar Einblicke in bestehende Compliance-Probleme, Möglichkeiten zu deren Behebung und die finanziellen Auswirkungen einer Nichteinhaltung geben.
So erstellen Sie einen Finanzanalysebericht
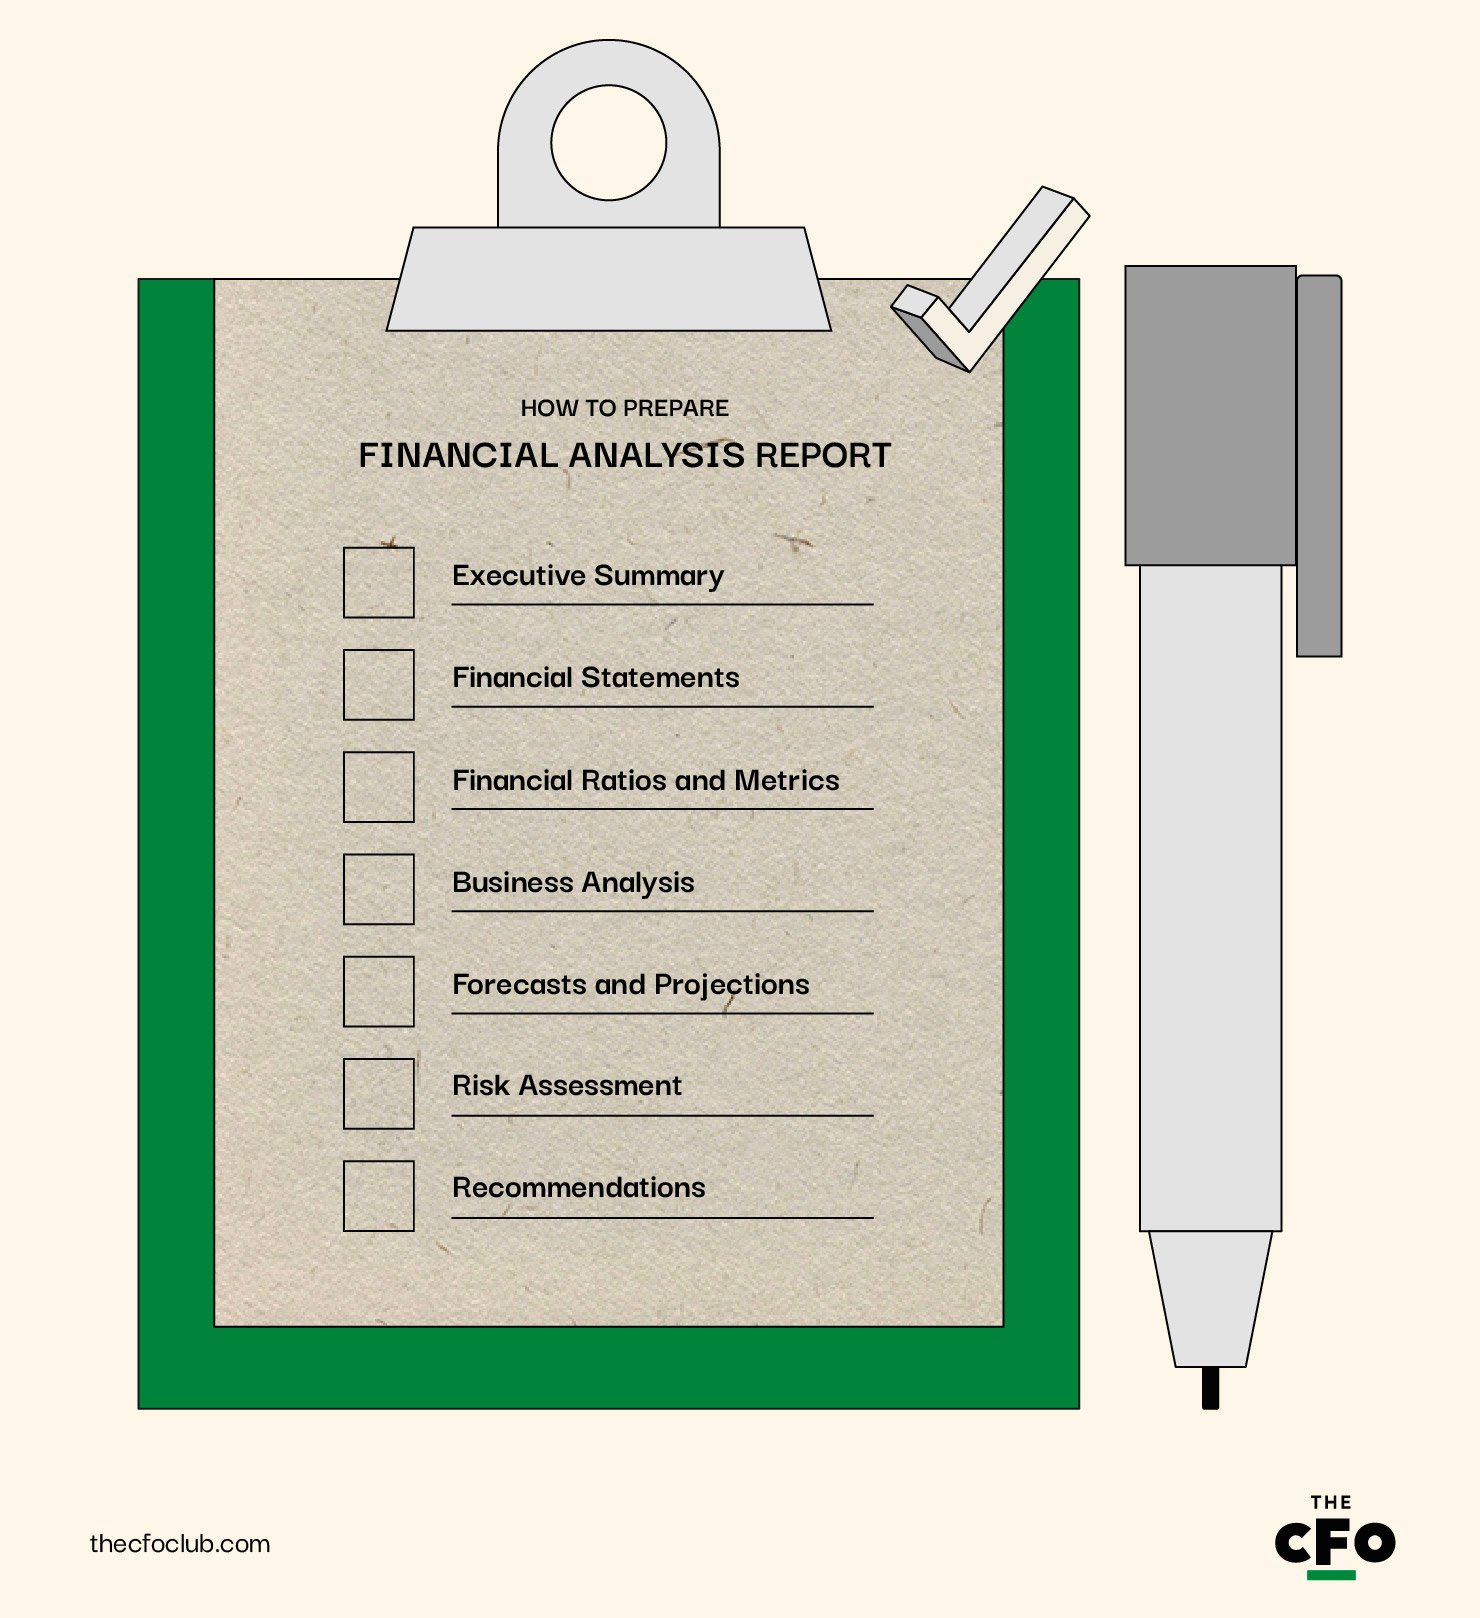
Ein Finanzanalysebericht umfasst verschiedene Elemente – welche Elemente Sie jedoch in Ihre Berichte aufnehmen, hängt von Faktoren wie dem Zweck des Berichts und der vorgesehenen Zielgruppe ab. Sehen wir uns an, was die einzelnen Elemente des Finanzanalyseberichts beinhalten und wie Sie sie vorbereiten.
Zusammenfassung
Eine Zusammenfassung ist genau das, wonach sie klingt. Sie fasst die wichtigsten Details des Berichts zusammen. Obwohl die Zusammenfassung am Anfang des Berichts platziert werden sollte, müssen Sie sie nach dem restlichen Bericht erstellen, damit Sie ein vollständiges Verständnis davon haben, was im Bericht enthalten ist.
Beginnen Sie beim Verfassen der Zusammenfassung mit dem Ziel und dem Umfang des Berichts. Nennen Sie den abgedeckten Zeitraum und die Schwerpunktbereiche des Berichts.
Fügen Sie anschließend einen Unternehmensüberblick hinzu – eine kurze Beschreibung des Unternehmens einschließlich seiner Branche, Marktposition, wichtigsten Produkte und aktuellen Entwicklungen. Überspringen Sie diesen Abschnitt, wenn Sie den Bericht ausschließlich für interne Stakeholder erstellen, die Ihr Unternehmen bereits gut kennen.
Vergessen Sie nicht, wichtige Details wie zentrale Finanzkennzahlen und -quoten in der Zusammenfassung zu erwähnen. Verwenden Sie, wo möglich, Aufzählungspunkte, Diagramme und Grafiken, um die Vermittlung von Datenpunkten zu erleichtern. Stellen Sie am Ende dieses Abschnitts außerdem sicher, dass Sie die wichtigsten Ergebnisse zusammenfassen, beispielsweise auch die Ergebnisse einer SWOT-Analyse.

Author's Tip
Welche Daten Sie in Ihrem Finanzanalysebericht in den Mittelpunkt stellen, hängt vom Ziel ab. Wenn Sie den Bericht erstellen, weil Ihr Unternehmen die Übernahme eines Wettbewerbers plant, sollte sich Ihr Bericht auf Datenpunkte konzentrieren, die Bereiche wie Synergien zwischen den beiden Unternehmen und die Kapitalstruktur des Unternehmens nach der Übernahme betreffen.
Jahresabschlüsse
Hier übernimmt Ihr Buchhalter. Dieser Abschnitt umfasst die vier wichtigsten Finanzaufstellungen:
Alle diese Aufstellungen sollten zusammen mit den Anhangangaben in diesen Abschnitt aufgenommen werden. Die meisten Unternehmen erstellen vierteljährliche Finanzaufstellungen, und Sie können diese einfach hier hinzufügen. Fügen Sie am Ende der Finanzaufstellungen eine Zusammenfassung der wichtigsten Ergebnisse und Erkenntnisse aus der Finanzaufstellung hinzu.
Finanzkennzahlen und -metriken
Hier gehen Sie detailliert auf die Finanzdaten ein, die in den Finanzaufstellungen verfügbar sind. Es gibt zahlreiche Kennzahlen und Metriken. Daher ist es wichtig, diejenigen auszuwählen, die für die Nutzer des Finanzanalyseberichts relevant und wichtig sind. Hier sind einige Beispiele für Kennzahlen, die Sie in eine Kennzahlenanalyse aufnehmen können:
- Rentabilitätskennzahlen: Bruttogewinnmarge, Betriebsergebnis-Marge, Rendite auf die Vermögenswerte des Unternehmens und Eigenkapitalrendite.
- Liquiditätskennzahlen: Liquiditätsgrad 3. Grades und Liquiditätsgrad 2. Grades.
- Verschuldungskennzahlen: Verschuldungsgrad und Zinsdeckungsgrad.
- Effizienzkennzahlen: Lagerumschlagshäufigkeit, Debitorenumschlagshäufigkeit und Umschlagshäufigkeit des gesamten Umlaufvermögens.
- Marktkennzahlen: Ergebnis je Aktie und Dividendenrendite.
Wenn Sie diese Kennzahlen aufnehmen, sollten Sie außerdem eine Interpretation hinzufügen, aus der hervorgeht, was diese Kennzahlen aussagen.
Angenommen, Ihr aktueller Verschuldungsgrad (D/E) beträgt 3. Das bedeutet, dass Ihre Schulden in der Bilanz dreimal so hoch sind wie Ihr Eigenkapital. Sie erwarten, dass sich die Wirtschaft verlangsamt und die Cashflows in sechs Monaten bis einem Jahr angespannter werden.
In Ihrem Finanzanalysebericht würden Sie diesen Kontext dann erläutern und darauf hinweisen, dass der D/E derzeit hoch ist. Daher wäre es sinnvoll, die finanzielle Verschuldung im kommenden Jahr zu reduzieren und den D/E auf 1,5 oder weniger zu senken. Dies wird letztendlich dazu beitragen, Ihre Bilanz zu stärken und den Anteil des Zinsaufwands an Ihrer Gewinn- und Verlustrechnung zu verringern.
Natürlich wirft dieses Beispiel auch verschiedene andere Fragen auf – sollten Sie neues Eigenkapital aufnehmen, um Schulden zurückzuzahlen, oder vorhandene liquide Mittel verwenden? Geben Sie eine Empfehlung dazu ab, welche Option auf Grundlage der Einschätzungen interner und externer Experten die beste wäre.
Geschäftsanalyse (Trend-, Vergleichs-, SWOT-, Markt- und Wirtschaftsanalyse)
Dies ist der wichtigste Abschnitt Ihres Finanzanalyseberichts. Versuchen Sie bei der Erstellung, tief in verschiedene Aspekte des Unternehmens einzutauchen, um den aktuellen Zustand der treibenden Kräfte hinter dem finanziellen Erfolg Ihres Unternehmens zu analysieren und zu interpretieren. Hier ist eine Übersicht der einzubeziehenden Punkte:
- Trendanalyse: Identifizieren und analysieren Sie vorherrschende Trends in den Finanzdaten des Unternehmens. Dazu können Trends bei Umsätzen, betrieblichen Aufwendungen, Verbindlichkeiten insgesamt, Rentabilität, Cashflows und vielem mehr gehören.
- Vergleichsanalyse: Eine Vergleichsanalyse umfasst die Analyse Ihrer Daten durch den Vergleich mit Branchenbenchmarks und vergleichbaren Unternehmen.
- SWOT-Analyse: Identifizieren Sie die Stärken, Schwächen, Chancen und Risiken Ihres Unternehmens. Nutzen Sie Analysen aus früheren Zeiträumen, um zu sehen, welche Fortschritte Sie gemacht haben. Analysieren Sie beispielsweise, wie gut Ihre Strategie zur Abmilderung von Risiken im Berichtszeitraum funktioniert hat.
- Marktanalyse: Bewerten Sie die aktuelle Marktgröße und das Marktwachstum, Markttrends, das Wettbewerbsumfeld und Kundensegmente. Diese Details helfen Ihnen, realistische Ziele festzulegen und den besten Weg zu ihrer Erreichung zu bestimmen.
- Wirtschaftsanalyse: Erörtern Sie alle makroökonomischen Faktoren, die sich auf Ihre Branche auswirken, neue oder mögliche Änderungen des regulatorischen Umfelds sowie branchenspezifische wirtschaftliche Veränderungen wie Rohstoffpreise.
Hier ist ein weiteres Beispiel. Angenommen, Sie sind ein SaaS-Unternehmen. Ihre Analyse des Jahresabschlusses zeigt einige Trends, über die Sie berichten möchten. So könnte diese Trendanalyse in Ihrem Bericht aussehen:
„Der jährlich wiederkehrende Umsatz (ARR) stieg im Jahresvergleich um 15 %, während die Nettomarge um 10 % zunahm. Der Wachstumsunterschied zwischen Umsatz und Jahresüberschuss ist auf den steigenden Zinsaufwand zurückzuführen. Da wir in den nächsten Quartalen ein beschleunigtes Wachstum erwarten, glauben wir, dass der steigende Zinsaufwand weder für den Cashflow noch für die Rentabilität Probleme verursachen sollte.“
Prognosen und Projektionen
Dieser Abschnitt konzentriert sich ausschließlich auf Tabellenkalkulationen, die alle Finanzkennzahlen in die Zukunft projizieren. In diesem Schritt erstellen Sie eine Plan-Gewinn- und Verlustrechnung, eine Planbilanz und eine Cashflow-Rechnung sowie eine Begründung für die Annahmen, die Sie zur Projektion dieser Kennzahlen verwendet haben.
Wenn Sie beispielsweise eine Wachstumsrate von 10 % im Jahresvergleich angenommen haben, benötigen Sie eine stichhaltige Begründung für diese Annahme durch eine detaillierte Abweichungsberichterstattung. Die Projektion von Finanzberichten ist eine einfache Methode zur Prognose Ihrer finanziellen Zukunft. Es gibt jedoch verschiedene weitere Anwendungsfälle, die Sie berücksichtigen sollten:
- Prognose von Finanzkennzahlen: Sie können Finanzkennzahlen für die Zukunft prognostizieren, um die zukünftige Liquidität, Solvenz und Rentabilität des Unternehmens zu verstehen. Dies kann auch entscheidend dafür sein, festzustellen, ob Sie weiterhin die Kreditvereinbarungen einhalten werden. Wenn ein Gläubiger beispielsweise verlangt, dass Sie ein D/E-Verhältnis von weniger als 1 beibehalten, kann Ihnen das frühzeitige Wissen über einen möglichen Anstieg der Verschuldung helfen, strategischer vorzugehen.
- Szenarioanalyse: Eine Szenarioanalyse kann Interessengruppen helfen zu verstehen, wie sich die Finanzlage durch eine oder mehrere Geschäftsentscheidungen verändern wird. Wenn Sie beispielsweise ein Konzern sind, der kurz davorsteht, eines seiner Unternehmen abzuwickeln, kann eine Sensitivitätsanalyse Ihnen helfen, die finanziellen Auswirkungen unter verschiedenen Szenarien zu bewerten. Sie können auch eine Sensitivitätsanalyse durchführen, wenn Sie die Sensitivität bestimmter Kennzahlen unter verschiedenen Szenarien beurteilen möchten.
- Investitionsbudgets: Investitionsbudgets sind im Wesentlichen eine Bewertung eines Vermögenswerts anhand abgezinster Cashflows. Sie helfen Ihnen zu verstehen, ob der Wert der zukünftigen Cashflows, die der Vermögenswert für das Unternehmen generieren wird, höher oder niedriger ist als der aktuelle Wert des zur Anschaffung und Einrichtung des Vermögenswerts erforderlichen Mittelabflusses.
Es gibt verschiedene weitere Instrumente und Techniken, die Ihnen bei der Prognose von Finanzkennzahlen helfen können. Achten Sie jedoch darauf, genaue Zahlen und angemessene Annahmen zu verwenden. Während der Analyse kann es leicht passieren, dass Sie Fehler machen oder sich von Vorurteilen beeinflussen lassen.
Betrachten Sie folgendes Szenario. Angenommen, Sie möchten eine Maschine anschaffen, die 100.000 $ kostet. Ihr Modell der abgezinsten Cashflows (DCF-Modell) zeigt Ihnen, dass der Kapitalwert (NPV) dieses Vermögenswerts bei einer Nutzungsdauer von 5 Jahren, einem jährlichen Mittelzufluss von 25.000 $ und einem Abzinsungssatz von 5 % 108.236 $ beträgt. Da der NPV positiv ist, können Sie diese Investition tätigen.
Die Darstellung Ihrer Analyse mit konkreten Zahlen und gut begründeten Annahmen ist wichtig, damit Ihr Bericht glaubwürdig und aufrichtig wirkt.
Author's Tip
Ungenaue Daten können Ihre Analyse verzerren und Sie häufig dazu verleiten, schlecht informierte Entscheidungen zu treffen. Ebenso können unvollständige Daten die Analyse in die Irre führen. Deshalb ist es entscheidend, sicherzustellen, dass Ihre Datenquellen zuverlässig sind. Anstatt sich jedoch ausschließlich auf die Glaubwürdigkeit einer zuverlässigen Datenquelle zu verlassen, sollten Sie die Daten nach Möglichkeit prüfen, um das Risiko ungenauer oder unvollständiger Daten zu minimieren.
Risikobewertung
Ihr Unternehmen muss für viele Risiken planen, etwa operationelle Risiken, finanzielle Risiken, strategische Risiken und Compliance-Risiken. All diese Risiken haben auch finanzielle Auswirkungen, wenn sie eintreten.
Ihre Finanzanalyse sollte die wesentlichen Risiken erörtern, die sich potenziell auf Ihr Unternehmen auswirken können, und deren finanzielle Auswirkungen bewerten. Neben den Einzelheiten zum Risiko müssen Sie auch die Präventivmaßnahmen und Notfallpläne aufnehmen, die Sie zur Bewältigung dieser Risiken entwickelt haben.
Eine Risikobewertung erfordert durchaus einiges an Arbeit. Sie müssen sowohl interne als auch externe Daten sammeln und potenzielle Risiken, deren Auswirkungen und Präventivmaßnahmen analysieren. Dies kann ein zeitaufwendiger Prozess sein, aber der Zugang zu den richtigen Instrumenten kann Ihnen die Arbeit erleichtern.
In diesem erfundenen Szenario sind Sie bei wichtigen Rohstoffen auf eine begrenzte Anzahl von Lieferanten angewiesen. Eine Unterbrechung dieser Lieferkette könnte erhebliche Auswirkungen auf Ihre Produktionskapazitäten und Kostenstruktur haben. Obwohl die Wahrscheinlichkeit einer Unterbrechung moderat ist, wären die Auswirkungen gravierend. Angenommen, eine Unterbrechung könnte zu fünf Tagen Stillstand führen, was einem Verlust von 25.000 $ entspricht.
Sie nennen diese Einzelheiten ebenso wie die von Ihnen ergriffenen Maßnahmen zur Minimierung dieser Risiken im Finanzanalysebericht. Zu den Maßnahmen zur Risikominderung können die Diversifizierung der Lieferanten, die Aufrechterhaltung eines höheren Sicherheitsbestands oder die Aushandlung flexiblerer Vertragsvereinbarungen gehören.
Empfehlungen
Häufig müssen das Management, Investoren und andere Interessengruppen korrigierende oder präventive Maßnahmen ergreifen. Diese Vorschläge gehören in den Abschnitt „Empfehlungen“. Die Empfehlungen sollten vollständige Einzelheiten enthalten, darunter:
- Eine Zusammenfassung der wichtigsten Erkenntnisse
- Konkrete Handlungsschritte
- Die Begründung für die Ergreifung dieser Maßnahmen
- Die erwarteten Auswirkungen, wenn die empfohlenen Maßnahmen ergriffen bzw. nicht ergriffen werden
- Die Priorisierung jeder Empfehlung und der Zeitplan für ihre Umsetzung
- Erforderliche Ressourcen
Hier ist ein abschließendes Beispiel. Angenommen, Ihr Unternehmen hat ein D/E-Verhältnis von 3. Sie haben festgestellt, dass Ihre Nettogewinnmarge in den vergangenen Quartalen aufgrund der steigenden Zinsaufwendungen gesunken ist. Sie schlagen vor, Maßnahmen zu ergreifen, um einen Teil der Schulden zurückzuzahlen und Unternehmensanleihen durch einen Bankkredit mit einem niedrigeren Zinssatz zu refinanzieren.
Zusätzlich zu dieser Empfehlung:
- Details zur Begründung bereitstellen
- Die Auswirkungen des Nichtstuns quantifizieren, indem der Verlust berechnet wird, der dem Unternehmen aufgrund schrumpfender Margen entstehen würde
- Einen Zeitplan und die Priorität für die Rückzahlung und Refinanzierung der Schulden festlegen
- Die erforderlichen Ressourcen erläutern (in diesem Fall die liquiden Mittel in Ihrer Bilanz)
More Articles
Wann Sie einen Finanzanalysebericht erstellen sollten
Für die Häufigkeit der Erstellung eines Finanzanalyseberichts gibt es keine festen Regeln. Hier sind einige Beispiele dafür, wann Sie einen Finanzanalysebericht in Betracht ziehen könnten:
- Ende des Finanzzeitraums: Sie können sich dafür entscheiden, am Ende jedes Quartals oder Jahres einen Finanzanalysebericht zu erstellen.
- Budgetierung oder strategische Planung: Finanzanalyseberichte liefern aufschlussreiche Daten bei der Erstellung von Budgets oder während der strategischen Planung.
- Investitionsentscheidungen: Wenn Sie kurz davor stehen, ein anderes Unternehmen zu übernehmen oder mit ihm zu fusionieren, oder in einen Vermögenswert zu investieren, kann ein Finanzanalysebericht entscheidend dazu beitragen, fundierte Entscheidungen zu treffen und alle Anspruchsgruppen auf dem Laufenden zu halten.
- Kapitalbeschaffung: Potenzielle Kreditgeber und Investoren könnten einen Finanzanalysebericht schätzen, wenn Sie kurz davor stehen, Fremd- oder Eigenkapital aufzunehmen.
Werkzeuge zur Unterstützung bei der Berichtserstellung
Auf dem Markt gibt es zahlreiche Werkzeuge, die bei der Berichtserstellung helfen. Es ist nicht sinnvoll, in alle diese Werkzeuge zu investieren, insbesondere wenn Sie derzeit keine andere Verwendung dafür haben. Dennoch stehen Ihnen folgende Optionen zur Verfügung:
- Buchhaltungssoftware: Buchhaltungssoftware kann Ihnen dabei helfen, den Abschnitt des Berichts mit den Finanzaufstellungen zu erstellen und einen Überblick über die verfügbaren Ressourcen, einschließlich liquider Mittel und Lagerbestände, zu erhalten. SAP ERP und NetSuite sind hervorragende Buchhaltungs- (und ERP-)Werkzeuge. Lesen Sie unseren Leitfaden zur Auswahl einer Buchhaltungslösung, wenn Sie Unterstützung benötigen.
- Software für Finanzanalysen: Software für Finanzanalysen liefert Finanzdaten in Echtzeit und hilft Ihnen, Finanzinformationen zu visualisieren, wodurch sich aufschlussreiche Erkenntnisse gewinnen lassen. QuickBooks, Sage Intacct und Xero sind hervorragende Beispiele.
- Werkzeuge zur Datenaggregation: Diese Werkzeuge helfen Ihnen, Daten aus mehreren Quellen zu sammeln und zu konsolidieren. Sie können besonders hilfreich sein, wenn Sie am Abschnitt zur Unternehmensanalyse des Berichts arbeiten. Alteryx und Domo sind ausgezeichnete Werkzeuge zur Datenaggregation.
- Werkzeuge zur Datenvisualisierung: Werkzeuge wie Tableau und Power BI helfen Ihnen, Daten zu visualisieren, was eine eingehende Datenanalyse ermöglicht.
- Plattformen für Geschäftsanalysen: Plattformen für Geschäftsanalysen bieten erweiterte Analyse- und Berichtsfunktionen. Diese Werkzeuge vereinen die Funktionen mehrerer Softwaretypen, darunter Werkzeuge zur Datenvisualisierung und Finanzanalyse. SAP BusinessObjects, IBM Cognos Analytics und Oracle BI gehören zu den führenden Werkzeugen für Geschäftsanalysen auf dem Markt.
Analysen sind subjektiv
Zwei Experten könnten auf Grundlage derselben Daten zu unterschiedlichen Schlussfolgerungen kommen. Analysen sind subjektiv. Denken Sie daher daran, dass die Anspruchsgruppen Ihrer Analyse zustimmen können oder nicht – und das ist in Ordnung. Genau deshalb ist es wichtig, Experten hinzuzuziehen – sie können dabei helfen, Vorurteile zu beseitigen und Ihrer Analyse eine breitere Perspektive zu verleihen.
Möchten Sie weitere Einblicke dieser Art erhalten? Abonnieren Sie unseren kostenlosen Newsletter, um wöchentlich Einblicke von Führungskräften und Experten zu erhalten, die die Zukunft des Finanzwesens gestalten.