

Ob es darum geht, die Gehaltsabrechnung zu finanzieren oder Wachstumskapital zu beschaffen: Die Finanzierungssuche als Gründer, CEO oder CFO ist beunruhigend – und kann noch einschüchternder wirken, wenn es um SaaS-Darlehen geht.
Was sind SaaS-Darlehen?
Die Kreditaufnahme als Unternehmen für Software als Dienstleistung (SaaS) unterscheidet sich ein wenig von der traditioneller Unternehmen. Traditionell besichern Unternehmen ihre Darlehen mit ihrem Inventar, ihrer Ausrüstung und ihren Immobilien, sodass der Kreditgeber im Falle eines Zahlungsausfalls durch die Verwertung der Sicherheiten etwas Geld erhält. Aus diesem Grund sind physische Unternehmen für Kreditgeber tendenziell attraktiver als SaaS-Unternehmen.
Die meisten wachsenden SaaS-Unternehmen können nur geistiges Eigentum und Forderungen aus Lieferungen und Leistungen vorweisen – Vermögenswerte, die ein Kreditgeber normalerweise nicht haben möchte. Stattdessen wird das SaaS-Unternehmen anhand seines Potenzials und seiner Ertragsgeschichte bewertet (wobei der Kreditgeber potenziell Sicherheiten in Form von Optionsscheinen erhält, die im Falle eines Zahlungsausfalls in Eigenkapital umgewandelt werden).
Dennoch können SaaS-Unternehmen, ob Jungunternehmen oder schnell wachsende Unternehmen, weiterhin aus verschiedenen Quellen Darlehen erhalten. Diese Darlehensgeber stützen sich auf die Kennzahlen des SaaS-Unternehmens, das Geschäftsmodell und die prognostizierten Umsätze, um dessen Kreditwürdigkeit zu bestimmen.
Hier sind die Arten von SaaS-Darlehen, die Sie nutzen können, um Ihr Team zu vergrößern, die finanzielle Reichweite Ihres Unternehmens zu verlängern oder wofür auch immer Sie eine Kapitalspritze benötigen.
Wie funktionieren SaaS-Darlehen?
Die meisten SaaS-Darlehen sind nicht verwässerndes Kapital, das heißt, Sie müssen keine Eigentumsanteile an Ihrem Unternehmen abgeben, wie es bei einer Eigenkapitalfinanzierung der Fall wäre.
Um SaaS-Darlehen zu erhalten, setzen Sie auf die Grundlagen Ihres Unternehmens (wie CAC, CLV/LTV, MRR, ARR und Kundenbindung), um bei Darlehensgebern ein Darlehen zu beantragen, das Ihren prognostizierten Umsätzen entspricht.
Wie qualifizieren Sie sich für ein SaaS-Darlehen?
Einen Kredit zu bekommen ist wie einen romantischen Partner zu finden: Sie müssen Sie selbst sein … aber Sie müssen dafür sorgen, dass Sie gut aussehen.
Bevor Sie sich auf die Einzelheiten eines potenziellen Kreditgebers einlassen, prüfen Sie diese Faktoren, um festzustellen, ob Ihr SaaS-Unternehmen wie ein zuverlässiger Kreditnehmer wirkt:
1. Wachstumsstrategie
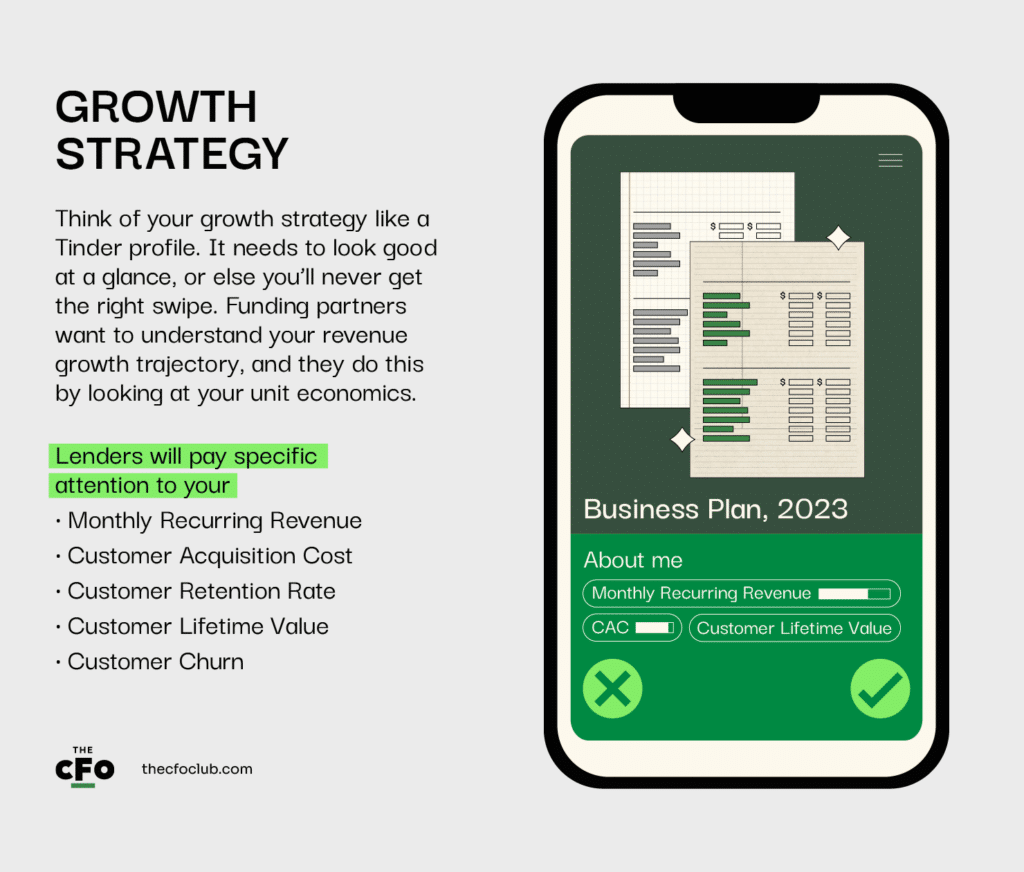
Betrachten Sie Ihre Wachstumsstrategie wie ein Tinder-Profil. Sie muss auf den ersten Blick gut aussehen, sonst erhalten Sie nie den richtigen Wisch. Finanzierungspartner möchten Ihre Umsatzwachstumskurve verstehen, und dazu betrachten sie Ihre Einheitsökonomie.
Kreditgeber werden besonders auf Folgendes achten:
- Monatlich wiederkehrende Umsätze, um Ihre monatlichen Umsätze zu verstehen.
- Kundenakquisekosten , um zu wissen, wie viel Sie für die Gewinnung von Kunden ausgeben. Hohe CAC können ein Zeichen dafür sein, dass Ihre Kundenakquisekosten zu hoch für eine profitable Geschäftstätigkeit sind.
- Kundenbindungsrate, um Ihre Fähigkeit zur Kundenbindung zu beurteilen.
- Kundenwert über die gesamte Kundenlebensdauer, um zu sehen, wie viel Umsatz Sie im Verlauf ihrer Beziehung zu Ihrem Unternehmen durchschnittlich aus Ihren Kunden erzielen.
- Kundenabwanderung , um zu verstehen, wie schnell Ihre Kunden nach dem Abonnement Ihres Produkts kündigen.
Ihre Kennzahlen sehen gut aus – Sie haben den Wisch bekommen. Wie geht es weiter?
Nachdem die Kreditgeber die ersten Kennzahlen und die Rentabilität auf dieser hohen Ebene geprüft haben, möchten sie tiefer eintauchen, um Sie etwas besser zu verstehen.
Have an account? Log In
2. Geschäftsplan
Sie finden, dass Sie gut aussehen, also sind Sie zum Nachrichtenaustausch übergegangen. Jetzt müssen Sie sie für sich gewinnen, indem Sie Ihre Geschichte so darlegen, dass sie an Ihre Zukunft glauben.
Ihr Geschäftsplan sollte Ihr Wertversprechen, Ihre Strategie zur Kundenakquise, zukünftige Prognosen und alle weiteren Informationen aufzeigen, die Kreditgebern helfen, Ihr Wachstumspotenzial – und Ihre Fähigkeit zur Rückzahlung – zu erkennen.
Sie sollten außerdem klar darlegen, wofür Sie das Darlehen benötigen. Kreditgeber müssen sicher sein, dass ihr Darlehen ihnen dabei helfen wird, Geld zu verdienen. Deshalb müssen sie wissen, wofür Sie das Geld verwenden möchten. Beispielsweise haben Sie bessere Chancen, Geld für eine Expansion zu beschaffen, als für die Begleichung Ihrer Schulden.
Nun haben Sie sie mit ein oder zwei guten Sprüchen für sich gewonnen und sind zu einer Verabredung übergegangen. Dieser Teil erfordert mehr Zeit und Aufwand von ihrer Seite, also müssen Sie es ihnen lohnenswert machen.
3. Sorgfaltsprüfungsprozess
Während Sie bei Ihrer Verabredung sind, werden sie Ihnen Fragen zu Ihrer Vergangenheit stellen. Und wenn diese Sache Bestand haben soll, müssen Sie dafür sorgen, dass Sie Belege vorlegen können.
Kreditgeber führen Sorgfaltsprüfungen durch, um Ihr Unternehmen, Ihre Branche und Ihren Kreditantrag zu bewerten. Rechnen Sie mit dem Prozess und den dringlichsten Fragen Ihres Kreditgebers und bereiten Sie sich mit zufriedenstellenden Antworten darauf vor.
Das können Sie sicherstellen, indem Sie:
- Ihre Kennzahlen und Geschäftsdaten für deren Überprüfung zu organisieren.
- Den von Ihnen entwickelten Prozess zur Leadgenerierung und zur Gewinnung neuer Kunden zu zeigen.
- Und eigentlich alles andere, was die Wahrnehmung Ihres Unternehmens von einer Belastung hin zu einem Gewinnzentrum verändert.
Wenn Sie Ihre Karten richtig ausspielen, jemanden finden, der an Sie glaubt, und die benötigten Belege vorlegen, haben Sie schneller als gedacht einen Partner.
Arten von Fremdkapital-Finanzierungsoptionen
Ich bin sicher, dass Ihnen jedes SaaS-Darlehen die benötigten Mittel verschaffen könnte, aber die Anforderungen, Zinsen und der Rückzahlungsplan jeder Option werden langfristig den entscheidenden Unterschied machen.
Wandelbares Fremdkapital
Wandelbares Fremdkapital ermöglicht Ihnen die Aufnahme eines Darlehens, das Sie bei Fälligkeit zurückzahlen können, allerdings unter der Bedingung, dass der Kreditgeber die Schuld in Aktien zu einem vergünstigten Preis umwandeln kann, wenn Sie vor der Fälligkeit eine Eigenkapitalrunde aufnehmen (sogenanntes Wandlungsrecht).
Der Abschlag im Falle einer Eigenkapitalfinanzierung liegt gewöhnlich bei etwa 15-25%. Das Konditionenblatt des Darlehens legt die Rückzahlungs- und Wandlungsbedingungen fest: den Preis pro Aktie, die Laufzeit des Darlehens und den Zinssatz vor der Fälligkeit oder Wandlung.
Wandelbares Fremdkapital ist bei Technologieunternehmen in einer frühen Wachstumsphase beliebter, die in ihrer aktuellen Entwicklungsphase keinen Anteil an ihrem Unternehmen abgeben möchten, aber Kapital benötigen, um das Unternehmen auf eine Bewertung zu bringen, bei der ein Verkauf tatsächlich sinnvoll ist.
Sie können Wandelanleihen von Angel-Investoren, Risikokapitalgebern und spezialisierten Kreditgebern erhalten. Einige Beispiele sind Gust, Andreessen Horowitz und Lighter Capital.
So bereiten Sie sich auf wandelbares Fremdkapital vor
- Aktualisieren Sie Ihren Geschäftsplan.
- Erstellen Sie eine Beteiligungsübersicht, aus der die aktuellen Anteilseigner Ihres Unternehmens hervorgehen.
- Prüfen Sie das Konditionenblatt des Darlehens, um sicherzustellen, dass Darlehensbetrag, Fälligkeitsdatum, Zinssatz und Wandlungsbedingungen zu Ihren Plänen passen.
- Stellen Sie sicher, dass Ihre Kennzahlen (CAC, LTV, Abwanderungsrate) die Realität Ihres Unternehmens widerspiegeln.
- Berücksichtigen Sie die Wahrscheinlichkeit, vor Fälligkeit der Darlehen eine Eigenkapitalfinanzierung aufzunehmen, und ob Sie künftig Eigenkapital abgeben möchten, um Ihren freien Cashflow zu schonen.
Betriebsmitteldarlehen
Ein Darlehen für Betriebsmittel eignet sich gut für SaaS-Unternehmen in Branchen mit saisonalen Umsätzen und konstanten Ausgaben, beispielsweise für Unternehmen im Bereich Reiseassistenz. In schwachen Zeiten kann dieses Betriebsmitteldarlehen dabei helfen, Ihre täglichen Ausgaben (z. B. Gehälter, Miete usw.) zu finanzieren.
Im Gegensatz zu einer Wandelanleihe ist dieses Darlehen vergleichsweise leichter zu erhalten. Es ist in der Regel an die Kreditwürdigkeit des Unternehmers gebunden, daher benötigen Sie eine gute Bonitätsbewertung, um erfolgreich zu sein. Andernfalls werden einige Kreditgeber auf Sicherheiten bestehen.
Die häufigste Betriebsmitteldarlehensoption für SaaS-Unternehmen ist Fundbox.
Sie können Ihre Chancen auf ein Betriebsmitteldarlehen erhöhen, indem Sie:
- verstehen und erläutern, wofür Sie das Betriebsmitteldarlehen benötigen.
- den Zweck des Darlehens festlegen.
- Ihre Finanzunterlagen für die Prüfung durch Kreditgeber organisieren.
- Ihre persönliche Kredithistorie überprüfen, um Ihre Berechtigung für ein Betriebsmitteldarlehen zu verstehen.
Umsatzbasierte Finanzierung
Eine umsatzbasierte Finanzierung ermöglicht SaaS-Unternehmen die Aufnahme eines Darlehens auf Grundlage ihrer zukünftigen Umsätze und verschafft ihnen schnellen Zugang zu Kapital. Sie sollen das Darlehen aus den erwarteten Umsätzen zurückzahlen. Die monatlichen Rückzahlungen entsprechen normalerweise einem festgelegten Prozentsatz Ihres monatlichen Umsatzes und nicht einem festen Betrag.
Umsatzbasierte Finanzierungen sind bei SaaS-Unternehmen mit nachweislich regelmäßigen Einnahmen am beliebtesten.
Lighter Capital stellt Unternehmen in der frühen Entwicklungsphase Mittel für ihr Wachstum im Austausch gegen einen Teil der monatlich erzielten Umsätze zur Verfügung.
So bereiten Sie sich auf ein Darlehen mit umsatzbasierter Finanzierung vor.
- Organisieren Sie Ihre Finanzberichte, damit der Kreditgeber Ihre Kreditwürdigkeit beurteilen kann.
- Bereiten Sie Ihre historischen Umsatzdaten vor, um zu zeigen, wie sich Ihr Unternehmen in den letzten 2-3 Jahren entwickelt hat.
- Legen Sie eine Prognose Ihrer zukünftigen Umsätze vor, damit der Kreditgeber Ihr Rückzahlungspotenzial beurteilen kann.
Factoring von Forderungen aus Lieferungen und Leistungen
Forderungsfactoring hilft SaaS-Unternehmen, sofortige Mittel auf Grundlage ihrer Forderungen zu erhalten. Obwohl viele SaaS-Kunden Abonnements bezahlen, bevor Leistungen erbracht werden, helfen laufende Kundenabonnements dabei, die Umsatzerwartungen aus zukünftigen Abonnements zu verstehen.
Es ist einfacher, dieses Darlehen zu erhalten, wenn in Ihren Verträgen festgelegt ist, wann Ihre Forderungen vollständig beglichen sind und Sie somit Ihre Zahlung erhalten.
Kreditgeber prüfen Ihre Rechnungen, die grundlegenden Geschäftsdaten (Kundenabwanderung, LTV usw.) und die Kreditwürdigkeit Ihrer Kunden, um Ihren Factoring-Satz zu bestimmen. Wenn Ihre Zahlen stimmen, stellen sie Ihnen den benötigten Betrag im Austausch für Ihre Forderungen zur Verfügung. So müssen Sie nicht auf die Zahlung Ihres Kunden warten, um die Mittel für die Finanzierung Ihrer Geschäftsausgaben zu finden. Die Höhe Ihrer Forderungen bestimmt die Höhe des Darlehens, das Sie erhalten können.
Forderungsfactoring eignet sich am besten für SaaS-Unternehmen, die Zahlungen erst nach 30, 60 oder 90 Tagen Leistungserbringung erhalten. Diese Unternehmen benötigen kurzfristige Finanzierung, um ihre Geschäftstätigkeit fortzuführen.
Die Forderungsfactoring-Darlehen von AltLine sind eine gute Finanzierungsoption für SaaS-Unternehmen, die keine Kreditlinien erhalten können.
Hier sind die Unterlagen, die Sie vorbereiten müssen, um einen Kreditgeber für eine forderungsbasierte Finanzierung zu gewinnen:
- Eine Aufstellung Ihrer Forderungen
- Die Namen der Konten.
- Rechnungsdaten.
- Offene Beträge.
- Kopien der Rechnungen.
- Alle weiteren erforderlichen Unterlagen, die bestätigen, dass die Verkäufe rechtmäßig sind.
MRR-Kreditlinie
Mit einer MRR-Kreditlinie kann Ihr SaaS-Unternehmen bis zum 3- bis 5-Fachen seines monatlich wiederkehrenden Umsatzes zur Finanzierung seines Geschäftsbedarfs erhalten. Als eine der kostengünstigsten Quellen für das Wachstum eines SaaS-Unternehmens erfordert die MRR-Kreditlinie jedoch eine persönliche Bürgschaft. Das bedeutet, dass Sie haften, wenn Ihr Unternehmen das Darlehen nicht zurückzahlen kann.
Diese Darlehensart ist für SaaS-Unternehmen mit einem beträchtlichen und konstanten monatlich oder jährlich wiederkehrenden Umsatz (ARR) vorgesehen.
Zu den bekannten Anbietern von MRR-Kreditlinien gehören die Silicon Valley Bank (jetzt im Besitz von First Citizens und ja, weiterhin existent) und novel capital.
Um Zugang zu einer MRR-Kreditlinie zu erhalten, muss Ihr Unternehmen
- eine Abwanderungsrate von 15 % oder weniger aufweisen.
- ein positives historisches und prognostiziertes Wachstum nachweisen.
- eigenfinanziert oder durch Risikokapital bzw. Business Angels finanziert sein.
Strukturen der Schuldentilgung
Ob Sie einen festen monatlichen Betrag zahlen, in den ersten Monaten einen geringeren Betrag zurückzahlen, um Ihren Cashflow besser zu verwalten, oder ab der ersten Zahlung beginnen, Ihr Darlehen schrittweise zu tilgen, wird durch die Rückzahlungsstruktur des Darlehens bestimmt. Deshalb müssen Sie der Schuldentilgungsstruktur besondere Aufmerksamkeit schenken. Dabei kann es sich um Folgendes handeln:
Standardmäßiger Ratenkredit
Bei standardmäßigen Ratenzahlungen müssen Sie feste monatliche Raten zurückzahlen. Die Rate deckt einen Teil des Darlehensbetrags und die Zinsen ab.
Standardmäßige Ratenkredite haben in der Regel einen klaren Rückzahlungsplan, sodass leicht zu erkennen ist, wann Sie das Darlehen abbezahlt haben werden. Der Kreditgeber legt den Tilgungsplan fest und bestimmt den Betrag, den Sie in jeder Rate zahlen.
Die Laufzeit kann zwischen 12 Monaten und 7 Jahren betragen, wobei vor der Fälligkeit mindestens zwei Zahlungen erforderlich sind.
Der standardmäßige Ratenkredit ist die beliebteste Struktur auf dieser Liste. Seine einfache Rückzahlung und Budgetfreundlichkeit erleichtern SaaS-Unternehmen mit stabilen Umsätzen und stabilem Cashflow die Rückzahlung. Auch Kreditgeber bevorzugen ihn, da er ihnen regelmäßige Cashflow-Vorteile bietet.
More Articles
Nur-Zins-Modell
Bei der Rückzahlung Ihres Darlehens nach dem Nur-Zins-Modell wird die Rückzahlung in zwei Zeiträume aufgeteilt: einen Zeitraum, in dem nur die Zinsen gezahlt werden, und einen weiteren Zeitraum, in dem Sie mit der Rückzahlung des Darlehensbetrags beginnen können. In der zweiten Phase erhöht sich Ihre monatliche Zahlung, um beide Bestandteile des Darlehens abzudecken.
Da Sie im ersten Zeitraum den Darlehensbetrag nicht tilgen, bleibt der insgesamt geschuldete Betrag im Laufe der Zeit gleich. Sie können jedoch den Betrag, den Sie ansonsten auf den Darlehensbetrag gezahlt hätten, als Investition in Ihr Unternehmen verwenden, entweder um das Wachstum voranzutreiben oder den Cashflow zu erhöhen.
Für die meisten Betreiber ist diese Struktur nicht bevorzugt, es sei denn, es liegt ein klarer Plan zur Nutzung von Fremdkapital vor.
Stufenmodell
Bei der Stufenstruktur zahlst du in den ersten Monaten einen vergleichsweise niedrigeren Betrag, wobei die Zahlungsbeträge mit steigenden Umsätzen im Laufe der Zeit schrittweise zunehmen. Dadurch können Kreditnehmer ihre Zahlungen an das Wachstum ihres Unternehmens anpassen, sodass alles passend dimensioniert ist.
Alles, was du über die Rückzahlungsbedingungen wissen musst, einschließlich der Häufigkeit und Höhe der Zinserhöhung, ist im Konditionenblatt festgehalten.
Je nach deiner Vereinbarung mit dem Kreditgeber kann der Stufenkredit während seiner Laufzeit eine einzelne Stufe (eine Erhöhung) oder mehrere Stufen (mehrere Erhöhungen) umfassen.
Mit einem guten Kredit dein SaaS-Unternehmen nach deinen Vorstellungen wachsen lassen
Jede dieser Kreditarten bietet eine einzigartige Möglichkeit, dein Unternehmen wachsen zu lassen, ohne die Kontrolle darüber zu verlieren.
Prüfe sie sorgfältig, um herauszufinden, welche deine Anforderungen am besten – wenn nicht sogar vollständig – erfüllt. Ich hoffe, das hilft dir, deine Fremdfinanzierung besser anzugehen.
Der CFO Club veröffentlicht aufschlussreiche Inhalte, die CFOs, Gründerinnen und Gründern sowie CEOs dabei helfen, Veränderungen in ihren Organisationen voranzutreiben. Abonniere unseren Newsletter, um dein Wissen und deine Fähigkeiten weiter auszubauen.



