KI-nativer Finanzleiter sagt, man solle Automatisierung nicht erzwingen, wenn die Grenze der KI tatsächlich niedriger liegt als die eines Menschen
Nicolas Frendo
Leiter Finanzen bei Acephalt
Nicolas Frendo erklärt, wie KI die Finanzberichterstattung mit validierten Ergebnissen beschleunigen kann, während Investitionsentscheidungen, Verantwortung und Beziehungen menschlich bleiben.
Key Takeaways
Schnellere Abschlüsse: KI verkürzt die Abschlusszyklen der Finanzberichterstattung von zehn Arbeitstagen auf drei und schafft gleichzeitig 15 Stunden pro Woche frei.
Menschliches Urteilsvermögen: KI übernimmt überprüfbare Finanzaufgaben, während Menschen weiterhin für Kapitalallokation, Verhandlungen, Investitionsentscheidungen und die abschließende Verantwortung für Risiken zuständig sind.
Arbeit sichtbar machen: KI für die Finanzberichterstattung benötigt deterministische Validierung und Erklärbarkeit, da korrekte Zahlen allein noch kein Vertrauen, keine Prüfungsfähigkeit und keine Compliance gewährleisten.
Tatsächliche Grenzen: KI hat Modellierung und Abstimmung verbessert, doch die beziehungsorientierte Akquise von Geschäften und die Verteilung an Käufer erfordern weiterhin persönliche Interaktion.
Datengrundlage: Claude unterstützt KI-Workflows, indem es Quelldaten bereinigt, Konten abstimmt und zuverlässige, buchhaltungsfertige Ergebnisse erstellt.
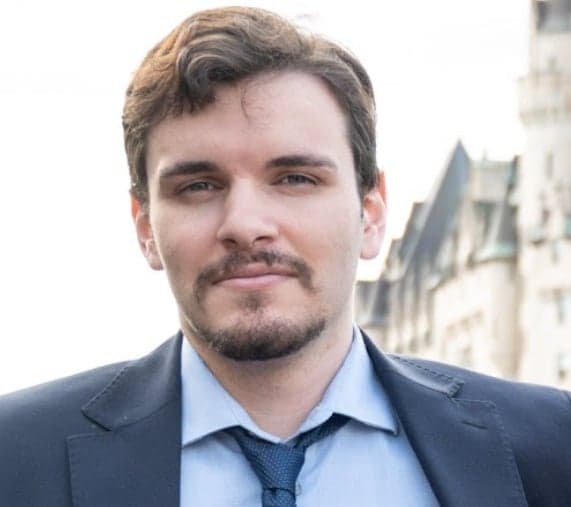
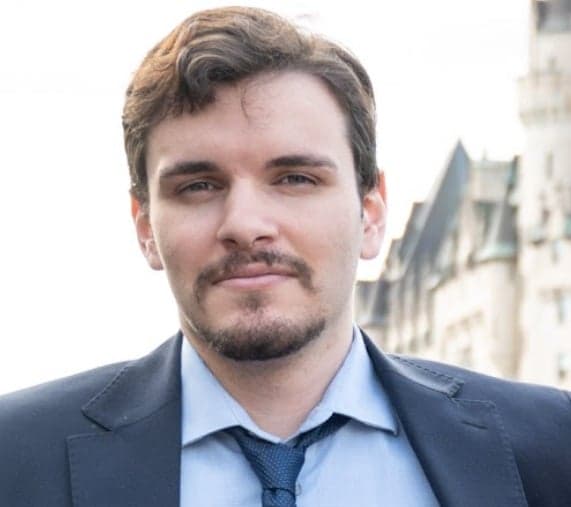
Nicolas Frendo ist der Finanzleiter bei Acephalt, einem KI-nativen Fintech-Unternehmen, das Tools für die Due-Diligence-Prüfung entwickelt.
Wir haben uns mit ihm zusammengesetzt, um zu erfahren, wie KI die Finanzberichterstattung verändert. Das hat er uns erzählt.
Vom Finanzwesen zur Technologie
Ich bin Nicolas Frendo, Finanzleiter bei Acephalt, einem in Toronto ansässigen Fintech-Unternehmen, das KI-gestützte Due-Diligence-Tools für Investoren aus den Bereichen Private Equity, Venture Capital und Family Offices entwickelt.
Mein Weg hierher verlief nicht geradlinig vom Finanzwesen in die Technologiebranche. Ich habe Wirtschaftsrecht am Carleton studiert und anschließend einen Master in Finanzmanagement an der University of Ottawa absolviert. Auf diesem Weg erwarb ich außerdem ein Ehrenzertifikat für Finanzmärkte von Yale. Zu Beginn arbeitete ich als Datenanalyst und Finanzanalyst bei mehreren Organisationen. Danach war ich als Forschungsassistent und Fellow innerhalb des Innovationsökosystems von Ottawa tätig, unter anderem bei Invest Ottawa und Treefrog Accelerator. Dort begannen sich Finanzwesen und Technologie für mich zu überschneiden.
Überall stieß ich immer wieder auf dasselbe Muster: Investitionsentscheidungen beruhen nach wie vor auf manueller, urteilsintensiver Arbeit. Berichte zur Ertragsqualität, Due-Diligence-Prüfungen bei Transaktionen und Finanzmodellierung – all das dauert Wochen und läuft letztlich auf eine Handvoll überarbeiteter Analysten hinaus, die mit unvollständigen Informationen ihr Bestes geben. Diese Diskrepanz zwischen dem Maß an Sorgfalt, das eine Transaktion verdient, und der Zeit, die jemand dafür aufbringen kann, hat mich aus traditionellen Finanzrollen heraus und in den Aufbau eines Unternehmens geführt.
Bei Acephalt schließen wir diese Lücke mit einer KI-Plattform mit mehreren Agenten, die Due-Diligence-Prüfungen von Wochen auf Stunden verkürzt, ohne die Nachvollziehbarkeit zu verlieren, die Investoren benötigen, um den Ergebnissen zu vertrauen. Ich leite den Finanzbereich und die Markterschließung. Daher teilt sich mein Tag gleichmäßig zwischen Zahlen und Menschen auf: Ich überführe die Anforderungen von Transaktionsteams in das, was wir als Nächstes entwickeln.
Der Moment, in dem wir uns gerade befinden – KI entwickelt sich von einer Neuheit zu einem funktionierenden Bestandteil des Investitionsprozesses –, ist genau der Wandel, den ich in dieser Branche vorantreiben wollte.
More Articles
Wie KI die Finanzberichterstattung verändert
Früher verbrachte unser Team etwa 15 Stunden pro Woche damit, Transaktionsdaten manuell aus unserem Buchhaltungssystem abzurufen, Konten abzustimmen und die Unterlagen für den Monatsabschluss in Tabellenkalkulationen zusammenzustellen. Außerdem bezahlten wir einen externen Buchhaltungsdienst, der einen Teil dieser Arbeit übernahm.
Jetzt übernehmen Claude und Daloopa die Aufgaben zum Abrufen und Strukturieren: Sie rufen die Daten ab, kategorisieren sie und kennzeichnen alles, was ungewöhnlich aussieht. Eine benutzerdefinierte Claude-Fähigkeit überführt sie in das Format unseres Abschlussberichts, und unser Team prüft die gekennzeichneten Elemente und gibt sie frei, anstatt den Bericht von Grund auf zu erstellen.
Der Abschlusszyklus, der früher etwa zehn Geschäftstage dauerte, nimmt jetzt ungefähr drei Tage in Anspruch. Dadurch werden rund 15 Stunden pro Woche für Analysen mit höherem Mehrwert frei.
Welche Aufgaben im Finanzbereich beim Menschen bleiben müssen
Wir setzen bei den Ergebnissen der Finanzmodellierung und -prognose, bei Abstimmungen und Abweichungsanalysen (Abgleich zwischen Bank und QBO, Prüfung der Lieferantenausgaben) sowie bei der ersten Risikoidentifizierung bei Transaktionen auf KI.
Die Kapitalallokation und Entscheidungen zur Kapitalbeschaffung, die endgültigen Entscheidungen zu Transaktionen und Investitionen, Preisgestaltung und Kundenverhandlungen sowie die abschließende Risikofreigabe bleiben jedoch beim Menschen.
KI übernimmt also die Teile, bei denen es eine überprüfbare richtige Antwort gibt – Zahlen stimmen überein, eine Formel ist korrekt, eine Abweichung hat eine Ursache. Menschen treffen hingegen Entscheidungen, die Urteilsvermögen, Beziehungskontext und Verantwortlichkeit erfordern, die nicht in den Daten enthalten sind.
Die guten und schlechten Ergebnisse von KI im Finanzwesen
Hier sind die guten Ergebnisse, die wir mit KI beobachten:
- Die Genauigkeit der Finanzmodellierung bei Kundenprojekten stieg von etwa 37 % auf 80–90 %, nachdem wir die symbolische Validierungsebene hinzugefügt hatten.
- Due-Diligence-Prüfungen zur Ertragsqualität, die früher Wochen dauerten, werden jetzt innerhalb von Stunden bis Tagen abgeschlossen. Hinweis: Claude ist nicht in der Lage, dies zuverlässig durchzuführen, daher beziehe ich mich hier auf unser eigenes Produkt.
- Abstimmungen und Prüfungen der Lieferantenausgaben, die früher manuell erfolgten, dauern jetzt nur noch Minuten und erkennen Dinge, die bei einer manuellen Prüfung übersehen werden. So identifizierte das System beispielsweise 13 doppelte Belastungen eines Lieferanten.
Was die schlechten Ergebnisse betrifft:
- Frühe Versionen verließen sich bei der Modellierung auf die unverarbeitete Ausgabe von LLMs und erzeugten plausibel klingende, aber falsche Zahlen; die Genauigkeitsangabe von 37 % war ein tatsächlicher Fehlerfall und keine hypothetische Möglichkeit.
- Die Kunden äußerten Bedenken hinsichtlich des Vertrauens: Bewertungsabweichungen (DCF im Vergleich zum Marktpreis) traten auf, ohne dass eine ausreichende Erklärbarkeit gegeben war. Daher mussten wir mehr Transparenz in die Ausgaben integrieren, bevor die Kunden sich darauf verlassen würden.
- Wir hatten einige Probleme mit der Plattform und der Benutzerfreundlichkeit, die weiterhin eine manuelle Fehlerbehebung erforderten, anstatt dass die KI ihre eigenen Fehler erkannte. Beispielsweise hängten sich bestimmte automatisierte Arbeitsabläufe auf oder verhielten sich uneinheitlich.
Wo KI-Tools an ihre Grenzen stoßen
Wir erwarteten, dass KI die Suche nach Transaktionen in der Frühphase deutlich unterstützen würde. Intern haben wir dies jedoch weiterhin niedriger priorisiert, da sich der Entwicklungsaufwand bisher nicht gelohnt hat; die beziehungsorientierte Suche erzielt nach wie vor bessere Ergebnisse.
Unsere Käufer – Private-Equity-Fachleute, oft älter und beziehungsorientiert – nutzen digitale oder technologieorientierte Kanäle nicht auf die Weise, wie es ein typischer SaaS-Käufer tun würde. KI, standardmäßige Tools zur Lead-Generierung und LinkedIn-Kontaktaufnahme – all das führte zu geringem Engagement und erschwerte den Zugang zu Entscheidungsträgern. Denn der Markt funktioniert nicht auf diese Weise. Wir gingen dazu über, manuell Listen von Zielunternehmen zu erstellen und exklusive Abendessen zu veranstalten, um die persönlichen Beziehungen und direkten Kontakte aufzubauen, auf die diese Käufer reagieren.
Das Produkt hätte präzise und schnell sein können, aber ohne diese Fähigkeit zum Beziehungsaufbau hätte es die Menschen, die es benötigten, nicht erreicht. KI-Tools schlossen diese Lücke nicht; stattdessen tat dies ein Vertriebsweg, der darauf ausgerichtet war, wie der Käufer Vertrauen fasst und Entscheidungen trifft.
Das Produkt hätte präzise und schnell sein können, aber ohne diese Fähigkeit zum Beziehungsaufbau hätte es die Menschen, die es benötigten, nicht erreicht. KI-Tools schlossen diese Lücke nicht; stattdessen tat dies ein Vertriebsweg, der darauf ausgerichtet war, wie der Käufer Vertrauen fasst und Entscheidungen trifft.
Warum KI ihre Arbeit in Finanzprozessen nachvollziehbar machen muss
KI hat Schwierigkeiten mit Nachvollziehbarkeit, Vertrauen und Compliance.
Beispielsweise stimmten die durch DCF erstellten Bewertungen nicht mit den Marktpreisen überein, und die Modellausgabe war anfangs nicht ausreichend erklärbar, sodass die Kunden verstehen konnten, warum die Zahlen voneinander abwichen. Eine selbstbewusst präsentierte Zahl ohne erkennbaren Begründungsweg schafft nicht allein deshalb Vertrauen, weil sie korrekt ist; die Kunden äußerten Bedenken, bis wir mehr Transparenz darüber geschaffen hatten, wie die Ausgaben abgeleitet wurden.
Verbesserungen der KI-Genauigkeit lösen Nachvollziehbarkeit und Compliance nicht automatisch. Ein Modell kann mathematisch korrekt sein und dennoch beim Vertrauen scheitern, wenn es seine Arbeit nicht nachvollziehbar darstellen kann. Auch die umgebende Plattform kann unzureichend sein, wenn ihr die Compliance-Nachweise fehlen, die der Risikoprozess des Kunden verlangt.
Nicolas teilt mit
Auch Planung und Treasury profitieren von KI, aber bei der Berichterstattung zeigt die Neugestaltung ihre Wirkung besonders deutlich, denn dort war “annähernd ausreichend” nie akzeptabel, und KI ohne Validierung führte lediglich zu einer langsameren Version desselben Vertrauensproblems.
Warum die Berichterstattung eine Neugestaltung durch KI benötigt
Ich bin voreingenommen, aber die Berichterstattung ist der Bereich im Finanzlebenszyklus, der eine Neugestaltung durch KI benötigt – insbesondere die prüfungsnahe Berichterstattung, auf der die Due-Diligence-Prüfung von Transaktionen aufbaut (Ergebnisqualität, Analyse von Finanzabschlüssen).
Es ist der Bereich, den wir neu gestaltet haben und in dem das alte Modell zuerst an seine Grenzen stößt: Die Berichterstattung wurde traditionell auf Grundlage von Analystenstunden bepreist und strukturiert, nicht nach Ausgabequalität oder Geschwindigkeit. Deshalb kostet ein QoE-Bericht unabhängig davon, wie repetitiv die zugrunde liegende Arbeit ist, mehr als 25.000 $ und dauert Wochen. Diese Struktur hat keinen Bestand mehr, sobald eine validierte KI-Ebene innerhalb weniger Stunden dieselbe CPA/CBV-konforme Ausgabe erstellt.
Außerdem ist dies der Bereich des Lebenszyklus, der dem Vertrauensrisiko am stärksten ausgesetzt ist: Die Berichterstattung befindet sich direkt an der Schnittstelle zur Prüfung. Daher sind Genauigkeit und Erklärbarkeit nicht optional, wie es bei der internen Planung der Fall sein könnte. Jede Ausgabe muss derselben Prüfung standhalten wie ein von Menschen erstellter Bericht. Deshalb haben wir die deterministische Validierungsebene vor der Anpassung des Preismodells entwickelt und nicht danach.
Auch Planung und Treasury profitieren von KI, aber bei der Berichterstattung zeigt die Neugestaltung ihre Wirkung besonders deutlich, denn dort war „annähernd ausreichend“ nie akzeptabel, und KI ohne Validierung führte lediglich zu einer langsameren Version desselben Vertrauensproblems.
Warum Claude Code die Datenhygiene grundlegend verändert
Claude Code verändert alles, weil es das eine Tool ist, auf dem alles andere in diesem Arbeitsablauf aufbaut – keine Lösung für nur einen bestimmten Zweck. Ich nutze es, um Rohdaten zu bereinigen und zu normalisieren, bevor sie ein Modell erreichen (PitchBook-Exporte, Bankdownloads, unübersichtliche CSV-Dateien), um Konten abzugleichen und Abweichungen zu erkennen, deren manuelle Zuordnung sonst Stunden dauern würde, und um die QBO-fertigen Ausgaben zu erstellen, die den Buchhaltungsprozess abschließen.
Wenn ich jedes andere Tool verlieren würde, Claude aber behalten würde, könnte ich immer noch von rohen, unübersichtlichen Quelldaten zu einer nutzbaren Finanzübersicht gelangen. Wenn Claude wegfällt und alles andere bleibt, müsste ich diese Bereinigung und Abstimmung wieder von Hand erledigen.
Unser Team blieb länger klein und vielseitig aufgestellt, als es eine traditionelle Finanzorganisation in dieser Phase gewesen wäre. Aufgaben, die früher ein größeres Analystenteam erfordert hätten, wurden durch Urteilsvermögen und kundenorientierte Tätigkeiten abgedeckt.
Es ist außerdem die Ebene, der ich vertraue, wenn sie mir sagt, dass etwas nicht aufgeht, anstatt eine selbstsicher wirkende Antwort zu liefern – das ist mir wichtiger als jede einzelne Funktion. Alles andere im System setzt saubere, abgestimmte Eingangsdaten voraus. Claude bringt die Daten überhaupt erst in diesen Zustand.
Warum Gründlichkeit nicht mehr von Zeit und Personalstärke abhängt
Es besteht die Annahme, dass Gründlichkeit mit Zeit und Personalstärke zunimmt und eine verlässlichere Zahl mehr Arbeitsstunden von Analysten oder eine weitere Ebene manueller Prüfung erfordert. Dieser Zusammenhang ist nicht real.
Eine deterministische Validierungsebene erkennt Fehler, die ein Team aus erschöpften Analysten übersehen würde, und erledigt dies in der Zeit, die früher für einen einzigen Prüfdurchlauf erforderlich war. Das alte Maß für Vertrauenswürdigkeit – wochenlange Arbeit und mehrere Freigaben – bedeutete nichts mehr, sobald die eigentliche Prüfung lautete: „Geht die Rechnung auf?“ Sie lautete nicht: „Wer hat es wie oft bearbeitet?“
Das Ergebnis ist, dass unser Team länger klein und vielseitig aufgestellt blieb, als es eine traditionelle Finanzorganisation in dieser Phase gewesen wäre. Aufgaben, die früher ein größeres Analystenteam erfordert hätten, wurden durch Urteilsvermögen und kundenorientierte Tätigkeiten abgedeckt.
Drei Ratschläge
Mein Rat? CFOs, die diesen Wandel bewältigen, sollten KI als Werkzeug für alles betrachten, bei dem es eine überprüfbare richtige Antwort gibt, während Kapitalallokation, Geschäftsentscheidungen und Preisgestaltung menschlich bleiben sollten, da diese Verantwortung und Kontext erfordern, die kein Modell besitzt. Vertraut niemals auf die Rohdaten einer LLM-Ausgabe bei Finanzberechnungen, ohne eine deterministische Prüfung dahinter; Sprachgewandtheit ist keine Genauigkeit, und ungeprüfte Modelle werden plausible, aber falsche Zahlen erzeugen.
Rechnet mit Widerstand, wenn Altsysteme fest etabliert sind: KI muss sich in die Tools integrieren, denen euer Team bereits vertraut, statt sie zu ersetzen, sonst verliert sie schnell an Glaubwürdigkeit. Baut von Anfang an Nachvollziehbarkeit in die Ausgaben ein; eine Zahl, die niemand auf einen Grund zurückführen kann, wird nicht verwendet – ganz gleich, wie genau sie ist.
Und erkennt, wo die Grenzen der KI tatsächlich niedriger liegen als die eines Menschen; erzwingt keine Automatisierung in Bereichen wie der beziehungsgetriebenen Geschäftsanbahnung, nur weil die Technologie verfügbar ist.
Auf dem Laufenden bleiben
Ihr könnt die Arbeit von Nicolas Frendo auf LinkedIn und auf seiner persönlichen Website verfolgen. Schaut euch außerdem Acephalt an.
Weitere Experteninterviews folgen im The CFO Club!