

Varianssiraporttien purkaminen – laatimisesta toteutukseen

Varianssiraportit osoittavat budjetoitujen tulosten ja toteutuneiden suorituskykymittareiden välisen eron, minkä ansiosta voit suunnitella seuraavan kerran paremmin. Tässä oppaassa opit jäsentämään varianssiraporttisi selkeästi, mukauttamaan ne sidosryhmien prioriteettien mukaan ja ammentamaan niistä sellaisia oivalluksia, jotka todella muuttavat strategiaa.
Olitpa uudistamassa vanhentunutta raportointiprosessia tai aloittamassa alusta, käyn kanssasi läpi viitekehykset, esimerkit ja ajattelutavan muutokset, joiden avulla tavallisesta raportista voi tehdä tulevaisuuteen suuntaavan taloudellisen työkalun.
Mikä on varianssiraportti?
Varianssiraportti eli ”varianssianalyysiraportti” on taloudellinen asiakirja, jossa verrataan ennustettuja lukuja, kuten tuloja tai kuluja, toteutuneisiin lukuihin tietyllä ajanjaksolla. Se seuraa ennustettujen lukujen ja toteutuneiden tulosten välisiä poikkeamia tai eroja.

Kokeneiden talousanalyytikoiden kuulet usein kutsuvan näitä eroja ”budjettipoikkeamiksi” tai yksinkertaisesti ”variansseiksi” – nimitys riippuu siitä, mitä verrataan. Budjettipoikkeamaa käytetään tyypillisesti verrattaessa taloudellisia tuloksia ennalta määritettyyn budjettiin, kun taas ”varianssi” on yleisempi termi kahden rahamääräisen tietojoukon välisten poikkeamien kuvaamiseen.

Kuten kaikki taloudelliset mittarit, myös varianssit voivat olla joko suotuisia tai epäsuotuisia riippuen niiden vaikutuksesta tulokseen. Esimerkiksi jos ensimmäisen vuosineljänneksen tulot ovat 20 % ennustettua suuremmat, kyseessä on positiivinen varianssi, kun taas vuosineljänneksen kulubudjetin ylittäminen on negatiivinen varianssi.
Miksi varianssiraportit ovat tärkeitä?
Kuten varmasti tiedät, varianssiraportit voivat tarjota kriittisiä näkemyksiä yrityksesi taloudellisesta suorituskyvystä ja auttaa parantamaan toiminnan tehokkuutta, kustannusten hallintaa ja resurssien kohdentamista paremman taloudellisen terveyden saavuttamiseksi.
Mutta tiedätkö, kuinka hyödyllisiä ne todella ovat? Tässä ovat tärkeimmät syyt, joiden vuoksi useimmat talousjohtajat pitävät varianssiraportteja olennaisena osana liiketoimintaansa:
1. Tunnista poikkeamat
Toteutuneiden lukujen vertaaminen ennusteisiin on vakiokäytäntö, mutta usein unohdetaan, että varianssiraportit auttavat selittämään, miksi luvut poikkeavat toisistaan. Ne tekevät muutakin kuin tuovat esiin ylitykset tai alitukset – ne paljastavat taustalla olevia malleja, jotka eivät välttämättä käy ilmi tavallisesta tuloslaskelmasta.
Esimerkki: Olet verkkokauppayrityksen talousjohtaja. Hiljattain tehdyssä tarkastelussa huomaat, että toimituskulut olivat 20 % budjetoitua suuremmat. Ensi silmäyksellä kyse näyttää toiminnalliselta ongelmalta, mutta tarkempi tarkastelu paljastaa viimeaikaisen markkinointikampanjan aiheuttaman kansainvälisten tilausten kasvun. Varianssiraportin ansiosta poikkeama havaittiin ajoissa – hyvissä ajoin ennen kuukauden päättämistä – minkä ansiosta taloustiimisi pystyi mukauttamaan kulujennusteita ja tekemään yhteistyötä operatiivisen tiimin kanssa toimituskulujen tehokkaampaan hallintaan.
2. Paranna taloudellista suorituskykyä
Epäsuotuisat varianssit tuovat usein esiin keskeisten alueiden heikon suorituskyvyn, mutta ensisilmäyksellä ei välttämättä huomaa, että ne paljastavat myös laajempia malleja siinä, miten oletukset vastaavat todellisuutta. Näiden aukkojen havaitseminen ajoissa ei ainoastaan mahdollista suunnan korjaamista, vaan tarjoaa myös palautesilmukan taloudellisen mallintamisen terävöittämiseen ja strategian stressitestaamiseen.
Esimerkki: Olet nyt valmistusyrityksen talousjohtaja, ja varianssiraporttisi nostaa esiin toistuvan epäsuotuisan kustannusvarianssin raaka-aineissa. Tämä tulos saattaa johtaa toimittajasopimusten uudelleenneuvotteluun, mutta se voi myös paljastaa hankinnan tehottomuutta tai osoittaa tarpeen tiukemmalle varastonhallinnalle – tai jopa perustella automaatioon investoimisen pitkän aikavälin kustannusten leikkaamiseksi.
Toisaalta oletetaan, että toisella osastolla työvoimavarianssi on suotuisa työvuorojen optimointistrategian pilottikokeilun ansiosta. Kyse ei ole vain kehuista – se on toimintamalli. Sinulla on nyt selkeä esimerkki tuottavuuden kasvusta, joka voidaan ottaa käyttöön muissa tehtaissa tai tuotantolinjoilla katteiden parantamiseksi ja kannattavuuden lisäämiseksi laajassa mittakaavassa.
3. Tehosta tulevaisuuden suunnittelua ja ennustamista
Johdonmukaisen varianssiraportoinnin avulla saat enemmän kuin tilannekuvan siitä, mikä meni pieleen tai oikein: saat selkeämmän näkymän siihen, mitä seuraavaksi on tulossa. Ajan myötä esiin nousee malleja, joita et välttämättä heti huomaa kuukauden lopun yhteenvedoissa.
Tällä vauhdilla poikkeamista tulee älykkäämmän ennustamisen lähtötietoja, joiden avulla voit testata oletuksia stressitestillä ja säätää strategisia vipuja eri osastojen välillä.
Esimerkki: Olet kasvavan kansainvälisen käyttäjäkunnan omaavan SaaS-yrityksen CFO. Tuore poikkeamaraportti nostaa esiin kaksi ongelmaa: asiakastuen kustannukset ovat 15 % ennustetta suuremmat, ja asiakaspoistuma kasvaa EMEA-alueella. Ensi silmäyksellä ongelmat vaikuttavat liittymättömiltä toisiinsa. Tarkemmin tutkittuasi löydät kuitenkin perimmäisen syyn: tiettyjen alueiden käyttäjät kohtaavat viiveitä ja käyttökatkoja riittämättömästi mitoitettujen palvelinten vuoksi, mikä lisää tukipyyntöjä ja peruutuksia.
Tämän havainnon perusteella kohdennat osan infrastruktuuribudjetista uudelleen käyttövarmuuden parantamiseen kyseisillä alueilla, päivität ennustemallisi huomioimaan käyttöön perustuvan skaalauksen ja työskentelet asiakasmenestystiimisi kanssa ottaaksesi ennakoivasti yhteyttä suuren riskin asiakkuuksiin.
4. Tue parempaa päätöksentekoa
Poikkeamaraportit tekevät muutakin kuin seuraavat taloudellista suorituskykyä: ne terävöittävät päätöksentekoasi. Poikkeamien esiin nostamisen lisäksi ne paljastavat, missä oletukset eivät toteudu, missä resurssit eivät tuota odotettua hyötyä ja missä strategisia muutoksia olisi ehkä jo pitänyt tehdä.
Esimerkki: Olet rahoitusyhtiön CFO ja huomaat markkinointitiimisi käyttäneen 30 % liikaa rahaa hiljattain toteutettuun liidien hankintakampanjaan, mutta konversiot eivät kasvaneet vastaavasti. Kun tutkit poikkeamaa tarkemmin, käy ilmi, että budjetti käytettiin laajoihin maksettuihin mainoksiin, jotka eivät tavoittaneet kohdeyleisöäsi. Tämän selkiydyttyä päätät kohdentaa tulevia panostuksia enemmän tehokkaampiin kanaviin, kuten webinaareihin tai asiantuntijasisältöön; tiedät, että nämä alueet houkuttelevat jatkuvasti enemmän laadukkaita liidejä ja tuottavat paremman sijoitetun pääoman tuoton.
Mitä poikkeamaraportit sisältävät
Tunnet jo poikkeamaraportin keskeiset osat, mutta niiden jäsentely ja esittäminen voivat ratkaista, onko kyseessä pelkkä rutiinipäivitys vai päätöksenteon työkalu. Ennen kuin siirrymme tehokkaan poikkeamaraportin laatimiseen, on tärkeää kerrata perusteet eli se, mitä raportti yleensä sisältää:
- Budjetoidut luvut ja toteutuneet tulokset: Budjetoidut luvut ovat tietylle ajanjaksolle laadittuja ennusteita, kuten odotettuja kuluja tai tuloja. Ne toimivat mittapuina, joihin toteutuneita tuloksia verrataan.
- Poikkeamien laskeminen: Tämä tarkoittaa budjetoitujen lukujen ja toteutuneiden tulosten välistä eroa, joka ohjaa muun analyysin tekemistä.
- Poikkeamien selitykset ja analyysi: Poikkeamien selityksissä tunnistetaan poikkeamien syyt ja luokitellaan ne suotuisiksi tai epäsuotuisiksi, jolloin esiin nousevat heikomman suoriutumisen alueet ja mahdolliset syyt.
- Toimintaa ohjaavat havainnot: Poikkeamaraportin tulisi analyysin perusteella sisältää korjaavia toimenpiteitä poikkeamien käsittelemiseksi sekä strategioita suotuisten tulosten ylläpitämiseksi.
Raportteihin sisältyvät poikkeamatyypit
Useimmissa raporteissa laskettava poikkeama liittyy tuttuihin tekijöihin: kustannuksiin, tuloihin tai ajoitukseen. Nämä luokat eivät ole sinulle uusia, mutta todellinen arvo syntyy siitä, mikä niiden taustalla muuttuu.
Vaikka siis todennäköisesti tunnet tavallisimmat poikkeamat, käydään läpi poikkeamien keskeiset tyypit ja tarkastellaan, mitä kukin niistä voi todella kertoa:
- Kustannuspoikkeama: Tämä kuvastaa suunniteltujen ja toteutuneiden menojen välistä eroa. Oletetaan, että vastaat valmistusyrityksen taloushallinnosta ja olet budjetoinut heinäkuulle 2025 raaka-aineisiin $75,000. Toimittajien hinnoittelumuutosten vuoksi kustannus kuitenkin nousee $85,000:een. Tuo $10,000:n ylitys on enemmän kuin pelkkä epäsuotuisa poikkeama – se on merkki siitä, että toimittajasopimukset on syytä tarkistaa tai tuotantopanosten kustannuksia koskevat oletukset arvioida uudelleen.
- Tulopoikkeama: Tässä keskitytään ennustettujen ja toteutuneiden tulojen väliseen eroon. Kuvitellaan, että tiimisi ennustaa Q3:n tuloiksi $7 miljoonaa Q2:n tulosten perusteella. Saatte kuitenkin kokoon $7.4 miljoonaa kuluttajien kysynnän kausiluonteisen kasvun ansiosta. Tuo $400,000:n lisäys on suotuisa poikkeama, ja se voi kertoa ostokäyttäytymisen muutoksesta tai kanavastrategiasta, joka ylittää odotukset.
- Aikataulupoikkeama: Tämä osoittaa, miten aikataulusi etenevät ja ovatko asiat aikataulussa, etuajassa vai myöhässä. Oletetaan, että valvot rakennusprojektia, jonka on määrä valmistua 30. kesäkuuta 2025, ja kaikki valmistuu ajallaan. Tällöin aikataulupoikkeama on nolla. Jos projekti olisi kuitenkin viivästynyt edes viikon, joutuisit tarkastelemaan mahdollisia vaikutuksia resurssisuunnitteluun ja laskutussykleihin.
Poikkeamaraportin laatiminen
Hyvä on, nyt viedään kaikki käytäntöön. Olitpa tehostamassa vuosia käyttämääsi prosessia tai aloittamassa alusta, tämä vaiheittainen opas auttaa sinua laatimaan poikkeamaraportin, joka on enemmän kuin pelkkä muodollisuus.
1. Kerää ja järjestä tiedot
Ennen kuin suoritat analyysin, sinun on oltava selvillä siitä, mitkä mittarit ovat tärkeitä. Aloita tunnistamalla keskeiset kategoriat, jotka vaikuttavat liiketoimintasi suorituskykyyn, olipa kyse sitten osastosta, kustannuspaikasta tai tulovirrasta.
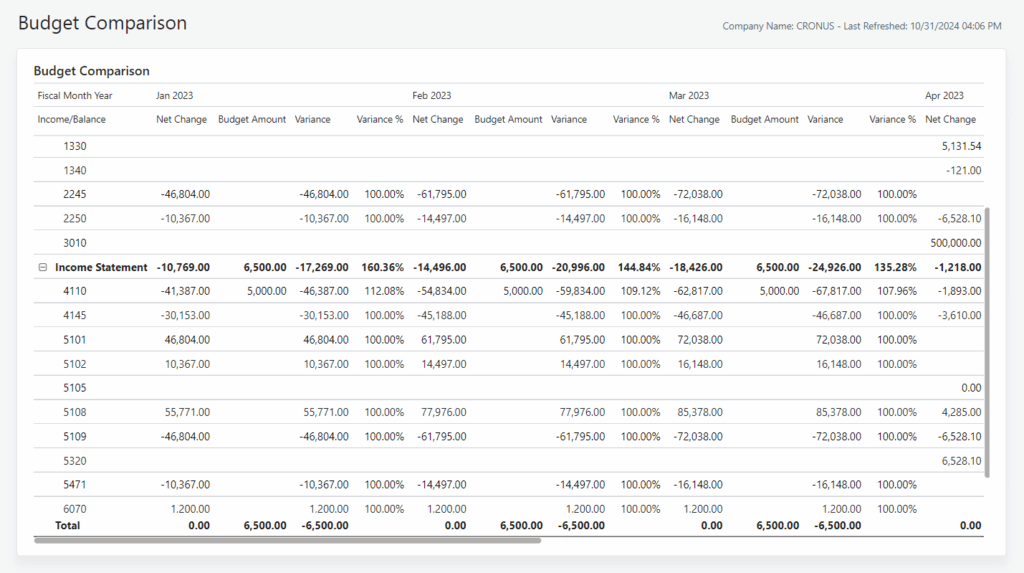
Yksinkertainen ja hyvin jäsennelty tietotaulukko toimii tässä parhaiten. Sen avulla voit esittää ennustetut luvut ja toteutuneet luvut rinnakkain. Yksi sarake raportointijakson budjetoiduille luvuille ja toinen toteutuneille luvuille.
Tässä on esimerkkinä budjettipoikkeamaraportin rakenne, jonka Microsoftin Business Central loi Power BI:ssä kuvitteelliselle CRONUS-yritykselle:
2. Valitse varianssimenetelmä
Nyt päästään hauskaan osuuteen. Analyysissäsi voit käyttää kahta varianssimenetelmää: prosenttiosuutta tai absoluuttista arvoa.
Prosenttikaava näyttää suunnilleen tältä:
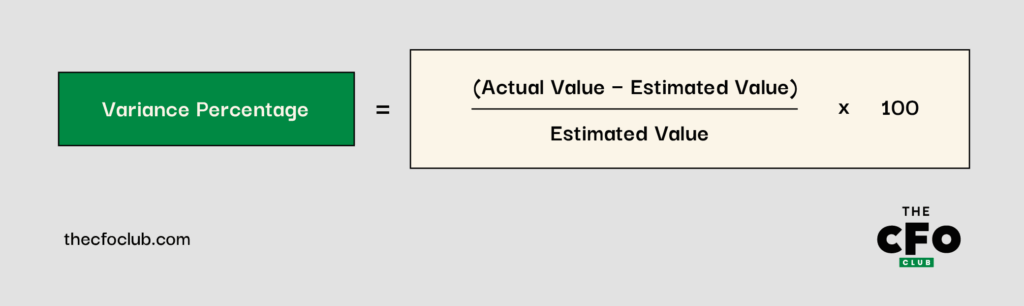
Oletetaan, että tuotantoyrityksesi tarkasteli kolmannen vuosineljänneksen budjettiraporttia ja huomasi, että arvioitu summa, $900,000, toteutui $600,000:n suuruisena. Prosenttikaavan avulla selviäisi, että ansaitsit 33.3% enemmän kuin alun perin ennustettiin:
($600,000 - $900,000) x 100 = -$30,000,000 ÷ $900,000 = -33.3%
Toinen varianssimenetelmä on dollarimääräinen arvo. Se näyttää tältä:
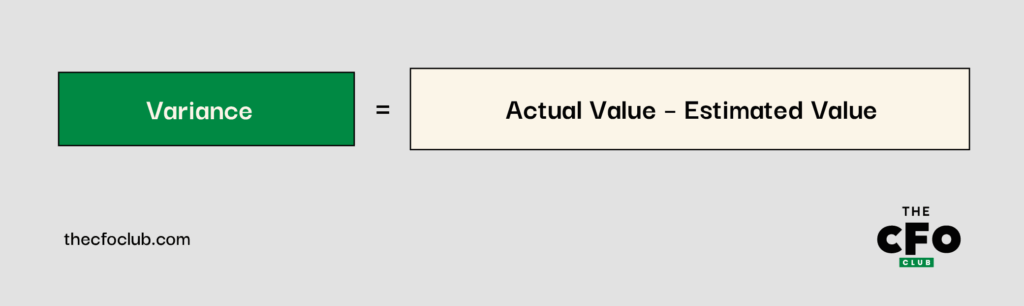
Dollarimääräisen arvon menetelmällä voit selvittää, paljonko tuo 33.3% todellisuudessa tarkoittaa:
($600,000 - $900,000) = -$300,000
3. Järjestä raportti ja vertaa tuloksia
Nyt kun olet koonnut toteutuneet luvut ja ennusteet, on aika asettaa ne rinnakkain ja laskea varianssit.
Merkitse jokainen tulos suotuisaksi tai epäsuotuisaksi — ei vain rastin laittamiseksi ruutuun, vaan jotta voit selkeästi tuoda esiin, missä suorituskyky ylittää odotukset ja missä se jää niistä. Tämä ei ole pelkkä lukuharjoitus, vaan siinä kiinnitetään huomiota alueisiin, jotka vaativat tarkempaa tarkastelua ja viime kädessä strategista reagointia.
Tältä budjettipoikkeamaraportti voisi näyttää tuotantoyritykselle, joka tarkastelee liikevaihtoaan ja kustannuksiaan vuoden 2025 ensimmäisellä vuosineljänneksellä:
| Mittari | Arvioitu arvo ($M) | Toteutunut arvo ($M) | Varianssi ($) | Varianssi (%) | Varianssityyppi |
| Liikevaihto | 700 | 750 | 50 | 7.1% | Positiivinen |
| Työvoimakustannukset | 315 | 350 | 35 | 11.1% | Negatiivinen |
| Materiaalikustannukset | 20 | 20 | 0 | 0% | Positiivinen |
Mitä hyödyt tästä esimerkistä?: Kun esität luvut selkeästi, kokonaiskuva alkaa hahmottua. Tässä tapauksessa tuotantoyritys ylitti ensimmäisen vuosineljänneksen liikevaihtoennusteensa 7.1%:lla — kyseessä oli merkittävä positiivinen yllätys.
Positiiviseen tulokseen liittyi kuitenkin kompromissi: työvoimakustannukset ylittivät budjetin 11.1%:lla, mikä saattaa viitata ylityöhön, henkilöstöresurssien tehottomuuteen tai odottamattomaan kysyntään.
Hyvänä puolena tuotantomateriaaleihin käytetyt menot osuivat täsmälleen tavoitteeseen, joten varianssia ei syntynyt. Tämä on aina hyvä merkki siitä, että hankinta ja suunnittelu olivat linjassa.
4. Selitä varianssi
Kun olet tunnistanut poikkeaman, todellinen hyöty syntyy sen selittämisestä, miksi se tapahtui ja mitä seuraavaksi tehdään. Talousjohtajana kyse ei ole vain läpinäkyvyydestä, vaan siitä, että osoitat ymmärtäväsi taustalla vaikuttavat tekijät ja että sinulla on suunnitelma tilanteeseen vastaamiseksi.
\u003cem\u003e\u003cspan class=”relative -mx-px my-[-0.2rem] rounded px-px py-[0.2rem] transition-colors duration-100 ease-in-out”\u003eEnnusteet heijastavat organisaation näkemystä tulevaisuudesta. Se, kuinka lähelle todellisuutta ne lopulta osuvat, kertoo sen analyysin tehokkuudesta ja tarkkuudesta.\u003c/span\u003e\u003c/em\u003e
Oletetaan, että valmistusyrityksen taloustiimi raportoi työvoimakustannusten negatiivisen poikkeaman. Sen sijaan, että tyytyisit pelkkään lukuun, selvität asiaa tarkemmin ja havaitset lisääntyneet ylityöt, odottamattoman henkilöstön vaihtuvuuden ja kasvavat palkkapaineet. Tämä selitys kehystää poikkeaman osaksi laajempaa työvoimahaastetta, jolla on strategisia vaikutuksia.
Tällaiset selkeät ja vakuuttavat selitykset eivät ainoastaan rauhoita sidosryhmiä. Ne auttavat ohjaamaan fiksumpia päätöksiä jatkossa.
Esimerkkejä todellisen maailman poikkeamaraporteista
Jos useimmat talousjohtajat ovat yhdestä asiasta samaa mieltä, se on tämä: hyvä esimerkki vie pidemmälle kuin tusina teoreettista viitekehystä. Katsotaan siis, miten strateginen poikkeamaraportointi toimii käytännössä:
Indianan yliopisto
Indianan yliopiston taloushallinnon toimisto julkaisi poikkeama-analyysin mallipohjan, joka asetti standardin talousraportoinnille kaikissa sen yksiköissä.
Vuoden 2023 lukuvuoden osalta raportissa toteutuneiden kokonaistulojen määräksi ilmoitetaan 14.04 miljoonaa dollaria budjetoidun 17.2 miljoonan dollarin sijaan, mikä merkitsee 18.42 prosentin negatiivista poikkeamaa.
Kun tarkastelet lähemmin tiettyä rivikohtaista erää, kuten kevätlukukauden opetukseen liittyviä opiskelijamaksuja (INSS), huomaat, että tuloiksi ennustettiin 6.2 miljoonaa dollaria, mutta toteutuneet tulot olivat 0 dollaria, mikä merkitsee 100 prosentin eroa.
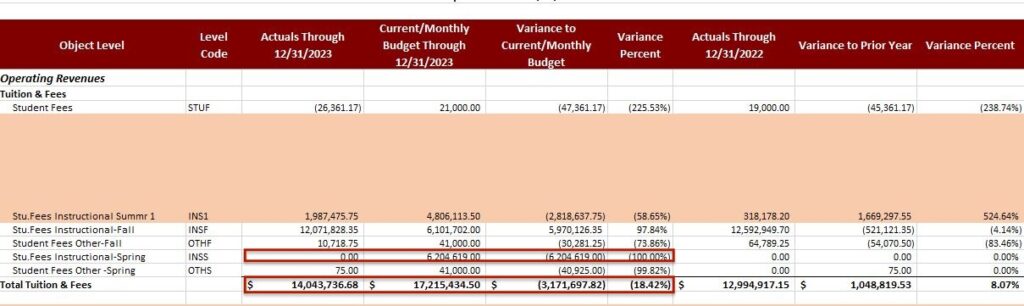
Vaikka tämä mallipohja liittyykin akateemiseen ympäristöön, sitä voidaan soveltaa millä tahansa toimialalla – muuta vain mittarit ja määritä raportointijakso.
Hyvät ja huonot poikkeamaraportit
Poikkeamat voivat olla positiivisia tai negatiivisia sen mukaan, miten ne vaikuttavat yrityksesi taloudelliseen tilanteeseen. Näin tunnistat, kumpaan luokkaan poikkeama kuuluu:
Positiivinen poikkeama
Positiivinen poikkeama syntyy, kun toteutuneet luvut ovat odotettua parempia. Ajattele tilannetta, jossa toimintakustannukset jäivät ehdotettua budjettia pienemmiksi tai kuukausittaiset tulot ylittivät alkuperäiset ennusteesi. Tällaiset poikkeamat kertovat tehokkaasta kustannusten hallinnasta, myynnin paranemisesta ja suuremmista voittomarginaaleista.
Esimerkki: Tarkastellaan esimerkiksi Oraclen tilikauden 2025 neljännen vuosineljänneksen tulosta. Maailmanlaajuinen IT-yhtiö ilmoitti liikevaihdoksi 15.9 miljardia dollaria, mikä ylitti analyytikoiden 15.59 miljardin dollarin ennusteen. Tämä merkitsee Oraclen eduksi 0.31 miljardin dollarin eli 1.9 prosentin poikkeamaa.
Pinnalta katsottuna kyseessä on vahva vuosineljännes. Strategisen talousjohtajan näkökulmasta tällainen poikkeama avaa kuitenkin tärkeitä keskusteluja. Ensinnäkin se osoittaa, että markkinakysyntä tai myynnin toteutus ylitti odotukset. Lisäksi se antaa taloustiimille mahdollisuuden arvioida, miksi odotettua parempi tulos syntyi.
Negatiivinen poikkeama
Tämä ero syntyy, kun keskeiset mittarit jäävät odotuksista, esimerkiksi silloin, kun tulot ovat odotettua pienemmät tai kustannukset ennakoitua suuremmat. Negatiiviset poikkeamat merkitsevät heikkenemistä tai alijäämää kriittisillä osa-alueilla. Jos tilannetta ei hallita, seurauksena voi olla musertavia velkoja ja kassavirran puute.
Epäsuotuisat poikkeamat näkyvät yleensä negatiivisina arvoina (esimerkiksi -20,760.00 tai -5 %), mutta tämä ei aina päde kustannus- tai hintapoikkeamiin. Kun toteutunut kustannus on budjetoitua kustannusta suurempi, se näkyy positiivisena arvona, mikä ei välttämättä johda liiketoiminnan kannalta hyviin tuloksiin.
Esimerkki: Tilikauden 2025 toisen neljänneksen loppuun mennessä DR Hortonin EPS oli $2.58, mikä jäi konsensusennusteen EPS-arvosta $2.69 neljä prosenttia. Negatiivisen EPS-poikkeaman voi tulkita olevan -4 % tai -$0.11.
Negatiivinen EPS-poikkeama voi viitata kysynnän heikkenemiseen, kasvaviin kustannuksiin tai ennustevirheisiin. Kaikki nämä voivat horjuttaa sijoittajien luottamusta ja vaikeuttaa pitkän aikavälin suunnittelua. Vaikutukset eivät rajoitu ainoastaan kuluvaan vuosineljännekseen, vaan ne voivat rajoittaa pääoman saatavuutta, viivästyttää keskeisiä hankkeita ja pakottaa muuttamaan strategisia painopisteitä.
Vinkkejä budjettipoikkeaman parantamiseen
Jopa kokeneet talousjohtajat kohtaavat haasteita. Markkinaolosuhteet ovat saattaneet muuttua, jokin osasto on saattanut ajautua väärään suuntaan tai oletukset eivät ole pitäneet paikkaansa. Jos poikkeamat eivät ole haluamallasi tasolla, tässä on muutamia käytännön keinoja prosessin tehostamiseen ja suunnan korjaamiseen:
- Tarkastele nykyisiä suorituskykytietoja: Kun tiedät nyt, miten tärkeää poikkeamien raportointi on taloussuunnittelussa, perehdy raporttiin perusteellisesti. Tunnista sekä negatiivisten että positiivisten tulosten joukosta heikosti suoriutuvat mittarit ja suunnittele ratkaisuja yksi askel kerrallaan.
- Hyödynnä reaaliaikaisia ja historiallisia tietoja ennusteissa: Aiemmista poikkeamaraporteista saadut oivallukset auttavat sinua laatimaan realistisia budjetteja tulevaisuutta varten. Siihen ei kuitenkaan pidä tyytyä. Tulevissa budjeteissa tulee myös huomioida muuttuvat markkinaolosuhteet, jotta ennusteet ovat tarkkoja ja poikkeamat suotuisampia.
- Tarkastele kaikkia mitä jos -skenaarioita: Ennustemallisi tulee ennakoida kaikki mahdolliset lopputulokset, mukaan lukien sisäisten ja ulkoisten tekijöiden vaikutukset, ja mukauttaa myöhempiä budjetteja niiden mukaan. Tämä ennakoiva lähestymistapa vahvistaa yrityksesi kykyä selviytyä kustannusten nousun tai kysynnän vaihtelun kaltaisista häiriöistä ilman, että ne välttämättä aiheuttavat negatiivista budjettipoikkeamaa.
- Esitä oikeat kysymykset: Tämä auttaa sinua löytämään tarvittavat oivallukset budjettipoikkeaman optimoimiseksi. Yleisiä kysymyksiä ovat esimerkiksi: Mitä budjetissa tapahtuu? Missä poikkeama ilmenee? Ovatko käytettävissä olevat tiedot paikkansapitäviä? Pitääkö budjettia mukauttaa markkinaolosuhteiden muutosten vuoksi?
Milloin poikkeamaraportointi on tarpeen?
Poikkeamaraportit ovat aina hyödyllisiä, mutta tietyissä keskeisissä tilanteissa ne ovat välttämättömiä. Kun panokset ovat suuret tai toimintaympäristö muuttuu, oikea-aikainen raportti antaa sinulle selkeyttä ja varmuutta toimia nopeasti ja oikein.
Tässä on joitakin tilanteita, joissa poikkeamaraportointi todella osoittaa arvonsa:
- Neljännesvuosittain. Poikkeama-analyysi on merkityksellinen neljännesvuosittaisen tulosraportin yhteydessä, koska se osoittaa sidosryhmille, miten yrityksesi suorituskyky vertautuu niiden odotuksiin. Näin syntyy tilaa vuoropuhelulle ja strategiselle yhteistyölle.
- Projektin koko elinkaaren ajan. Projektipäälliköt hyödyntävät poikkeamaraportteja projektikustannusten seuraamiseen, ylitysten valvontaan ja resurssien hallinnan varmistamiseen. Raportti auttaa myös parantamaan tulevien samankaltaisten projektien budjettiennusteita.
- Budjettikatsausten aikana. Useimmat yritykset tarkastelevat budjetteja säännöllisesti varmistaakseen resurssien tehokkaan kohdentamisen. Näissä katsauksissa hyödynnetään yleensä koko yrityksen tai yksittäisten osastojen aiempia budjettipoikkeamia.
Kaiken kaikkiaan yrityksen toiminnan laajuus ja resurssit määrittävät poikkeamaraporttien ajoituksen ja laadintatiheyden.
Poikkeamaraportit helposti ohjelmiston avulla
Poikkeama-analyysi voi viedä paljon aikaa, etenkin jos sinun on raportoitava useista mittareista pitkän ajanjakson aikana. Kun mukaan otetaan inhimillisten virheiden mahdollisuus ja se, että teet kaiken yksin, ylikuormitus on jo lähellä.
Vältä kaikki nämä haasteet turvautumalla analytiikka- ja talousraportointiohjelmistoihin, kuten monet talousjohtajat tekevät. Tässä ovat parhaat suosituksemme samaan tarkoitukseen.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Tilaa ja kartuta talousosaamistasi
Haluatko pysyä kehityksen kärjessä? Liity The CFO Clubiin ja saat käyttöösi maailmanlaajuisesti toimivien johtavien talousalan asiantuntijoiden neuvoja ja käytännönläheisiä näkemyksiä.


