Huippuluokan SaaS-yritysten bruttokate on 80–90 %. Jos bruttokatteesi on tätä pienempi, tarkastele tarkemmin myytyjen suoritteiden kustannuksia (COGS) ja vertaa niitä kilpailijasi vastaaviin kustannuksiin. Varmista kuitenkin, että tarkastelet sekä GAAP- että ei-GAAP-mukaisia COGS-kustannuksia.
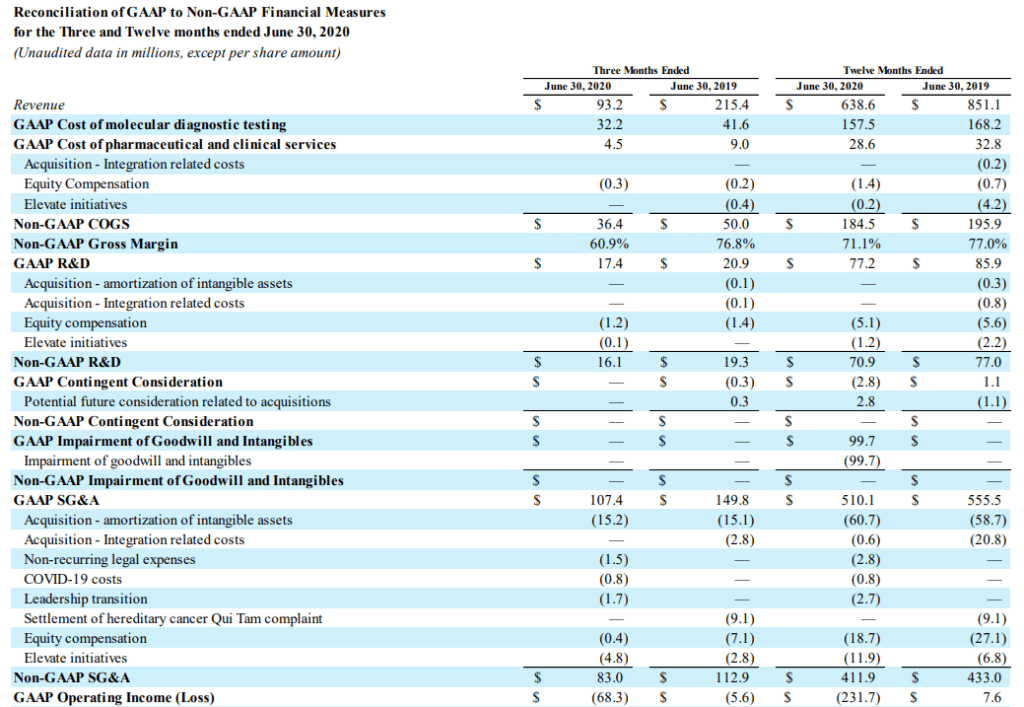
Tuloslaskelman COGS-kustannukset ovat GAAP-mukaisia COGS-kustannuksia. Ei-GAAP-mukaiset COGS-kustannukset esitetään tuloslaskelman ulkopuolella, yleensä GAAP-mukaisten COGS-kustannusten oikaisuna.
GAAP- ja ei-GAAP-mukaisten COGS-kustannusten välisen eron ymmärtäminen auttaa meitä hahmottamaan näiden kahden luvun täsmäytyksen taustalla olevan logiikan. Tässä oppaassa autan erottamaan GAAP- ja ei-GAAP-mukaiset COGS-kustannukset toisistaan ja selitän molempien tyyppien merkityksen.
Mikä on GAAP?
GAAP (yleisesti hyväksytyt kirjanpitoperiaatteet) on periaatteiden kokonaisuus, jota kaikkien Yhdysvaltojen julkisten yhtiöiden on noudatettava.
GAAP yhdenmukaistaa taloudellista raportointia yhtenäisten sääntöjensä ja muotojensa avulla, mikä helpottaa tilinpäätösten analysointia ja vertailua.
On kuitenkin tilanteita, joissa GAAP-raportointi ei kuvaa tarkasti yrityksen operatiivista suorituskykyä.
Oletetaan esimerkiksi, että olet hiljattain palkannut lisää tukihenkilöstöä, koska odotat kysynnän kasvavan jyrkästi vuoden jälkipuoliskolla. Päätöksen vuoksi COGS-kustannuksesi kasvavat merkittävästi, mikä pienentää bruttokatetta.
Pienenevä bruttokate voi olla sijoittajille varoitusmerkki. Tässä tilanteessa ei-GAAP-mukaiset COGS-kustannukset voivat kuitenkin auttaa.
Mitä ei-GAAP tarkoittaa?
Ei-GAAP-mittarit lasketaan oikaisemalla tuloslaskelman, rahavirtalaskelman ja taseen lukuja, jotta ne kuvaisivat taloudellista suorituskykyä tarkemmin.
Näistä luvuista jätetään yleensä pois kertaluonteiset tai ei-kassaperusteiset kulut, kuten yritysostoihin ja uudelleenjärjestelyihin liittyvät kustannukset, aineettomien hyödykkeiden arvonalentumiset sekä käyttöomaisuuden poistot.
Ei-GAAP-raportointi ei ole lakisääteinen vaatimus. Monet suuret yritykset tekevät kuitenkin ei-GAAP-oikaisuja GAAP-lukuihin.
Esimerkkejä ei-GAAP-eristä ovat vapaa kassavirta, nettovelka sekä ei-GAAP-mukaiset tulosluvut, kuten EBITDA (tulos ennen korkoja, veroja, poistoja ja arvonalentumisia) ja oikaistu osakekohtainen tulos (EPS).
Have an account? Log In
GAAP-mukaisten COGS-kustannusten laskeminen SaaS-yritykselle
GAAP ei määrää tiettyä menetelmää SaaS-yritysten COGS-kustannusten laskemiseen. Palveluyrityksissä vakiintunut käytäntö on kuitenkin laskea COS (myynnin kustannukset).
COS on käsitteellisesti sama asia kuin COGS. Kun haluat määrittää, tulisiko kulu sisällyttää COS-kustannuksiin, kysy itseltäsi: Pysähtyisikö palvelu tai heikkenisikö se nopeasti ilman tätä kulua?
SaaS-yrityksen COGS-kustannukset sisältävät yleensä seuraavat erät:
- Tuotantoympäristön ylläpitämiseen suoraan kohdistettavat henkilöstökulut (esimerkiksi DevOps- tai infrastruktuuritiimin kustannukset)
- Asiakastuen ja asiakaspysyvyyteen keskittyvien asiakaspalvelutoimintojen henkilöstökulut (ei asiakkuuksien hallintaa)
- Kaikki muut palvelun tuottamiseen suoraan liittyvät henkilöstökulut
- Hosting-palvelut (kuten AWS tai Azure)
- Kolmannen osapuolen ohjelmistot tai tiedot, joita käytät palvelusi toimittamiseen
- Asiaankuuluvien kirjanpitostandardien mukaiset asiantuntijapalveluiden kustannukset
Kulut lisätään COGS-kustannuksiin suoriteperusteisen kirjanpidon mukaisesti.
Luettelo ei myöskään ole tyhjentävä. Saatat joutua lisäämään kustannuksia liiketoimintasi rakenteen mukaan.
Jos esimerkiksi omistat SaaS-palvelusi toimittamiseen käyttämäsi palvelimet, COS-kustannuksiin tulisi sisällyttää näiden hyödykkeiden poistot.
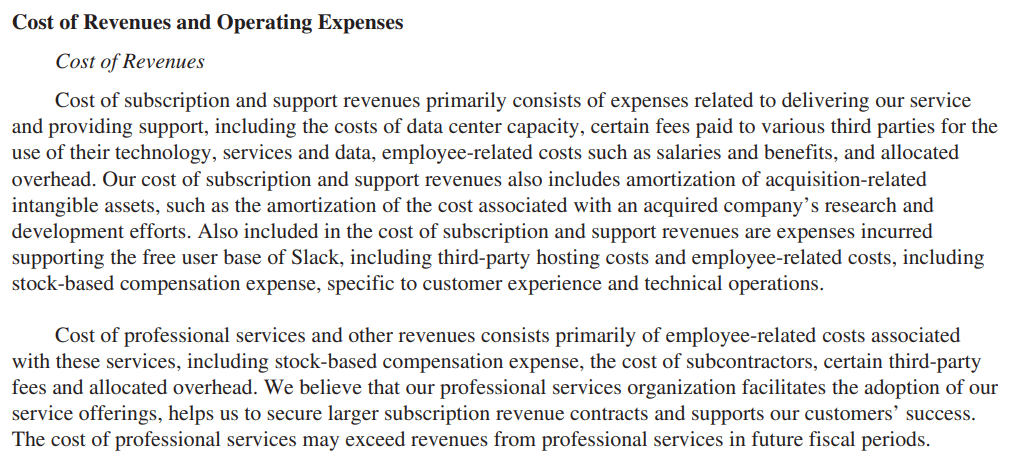
Tässä on ote Salesforcen vuosikertomuksesta, jossa selitetään, mitä heidän GAAP-mukaiset COGS-kustannuksensa (joista käytetään nimitystä liikevaihdon kustannukset) sisältävät:
Miksi eroja on
FASB (Yhdysvaltain tilinpäätösstandardilautakunta) ja SEC (Yhdysvaltain arvopaperi- ja pörssikomissio) vastaavat GAAP:n antamisesta, muuttamisesta ja täytäntöönpanosta.
GAAP:n ensisijaisena tavoitteena on varmistaa taloudellisen raportoinnin tarkkuus ja johdonmukaisuus.
GAAP:n periaatteet ja säännöt ovat erinomainen tapa viestiä taloudellisia tietoja sidosryhmille.
Tarvitset kuitenkin enemmän joustavuutta analyysiin tai sidosryhmille esitettävän yrityksen todellisen suorituskyvyn kuvaamiseen. Voit esimerkiksi sisällyttää myyntiprovisiot COGS:iin ymmärtääksesi paremmin, kuinka paljon kukin myynti auttaa kattamaan kiinteitä kustannuksiasi.
GAAP:n ulkopuoliset mittarit ovat arvokas analyysityökalu. Sidosryhmien tulisi kuitenkin arvioida tapauskohtaisesti harkiten GAAP:n ulkopuolisten tulosten pätevyyttä.
Syy tähän? GAAP:n ulkopuoliset luvut voivat joskus johtaa harhaan, erityisesti analysoitaessa yrityksiä, jotka käyttävät muita tilinpäätösstandardeja, kuten IFRS:ää (kansainväliset tilinpäätösstandardit).
Miksi sillä on merkitystä
GAAP:n mukaisen ja GAAP:n ulkopuolisen COGS:n laskentatapojen erojen ymmärtäminen auttaa täsmäyttämään nämä erot.
Kyky purkaa GAAP:n mukaisen COGS:n sisältämät kustannukset ja laskea analyysiä varten COGS:n ulkopuoliset kustannukset on arvokas taito jokaiselle SaaS-yrityksen talousjohtajalle.
Vaikka julkisten yritysten on käytettävä GAAP:ia taloudellisessa raportoinnissa, ne saattavat käyttää GAAP:n ulkopuolista COGS:ia esittääkseen suorituskyvyn tarkemmat tulokset.
GAAP:n ulkopuolinen COGS sisältää palvelun tuottamiseen suoraan liittyvät kustannukset, kuten myyntiprovisiot, joita ei sisällytetä GAAP:n mukaiseen COGS:iin.
Tämän ansiosta sidosryhmät ja sijoittajat voivat ymmärtää yrityksen kannattavuutta ja kustannusrakennetta tarkemmin.
Yritykset käyttävät usein GAAP:n ulkopuolisia mittareita lisätäkseen sijoittajien optimismia.
Itse asiassa 77 % Dow Jones Industrial Average -indeksin yrityksistä raportoi GAAP:n ulkopuolisen EPS:n (osakekohtaisen tuloksen). Myös Amazon käyttää GAAP:n ulkopuolisia mittareita tilinpäätöksissään:
Jos siis olet SaaS-yrityksen talousjohtaja ja analysoit kilpailijan 10-K-raporttia, GAAP:n ulkopuolisten mittareiden ymmärtäminen voi auttaa parantamaan analyysiäsi.
Keskeiset erot
Alla on esitetty GAAP:n mukaisen ja GAAP:n ulkopuolisen COGS:n keskeiset erot.
Mitä sisällytetään
GAAP edellyttää, että COGS sisältää tavaroiden tuotantoon tai palvelujen tuottamiseen suoraan liittyvät kustannukset.
SaaS-yrityksen COGS:n laskenta poikkeaa hieman tästä. Asiakastukitiimin palkat, jotka yleensä jätetään COGS:n ulkopuolelle, sisällytetään SaaS-yrityksen COGS:iin.
GAAP:n ulkopuolinen SaaS-yrityksen COGS on joustavampi. Voit sisällyttää minkä tahansa kustannuksen, jonka katsot liittyvän suoraan palvelun tuottamiseen, tai jättää kertaluonteiset ja ei-kassaperusteiset kulut pois.
Esimerkkejä ovat myyntiprovisiot tai tuotekehityskustannukset. Kun esimerkiksi myyntiprovisio sisällytetään COGS:iin, saat selkeämmän käsityksen SaaS-liiketoimintasi bruttokatteesta sen jälkeen, kun suorat muuttuvat kustannukset, kuten myyntiprovisio, on huomioitu.
GAAP:n ulkopuolinen COGS on myös erinomainen tapa esittää sidosryhmille kustannusrakenteen ja bruttovoiton erittely. Sen avulla sidosryhmät voivat arvioida tuotteen elinkelpoisuutta ja tunnistaa kustannustekijöitä, joiden avulla bruttokatetta voidaan parantaa.
Tarkoitus
FASB ja SEC edellyttävät julkisilta yrityksiltä GAAP:n käyttöä taloudellisessa raportoinnissa. GAAP varmistaa, että COGS:n laskenta on yhdenmukaista ja sijoittajien sekä muiden sidosryhmien helposti ymmärrettävissä.
Pienten yritysten ei tarvitse noudattaa GAAP:ia, vaikka GAAP:n noudattamista suositellaan edelleen, koska lainanantajasi ja velkojasi saattavat haluta nähdä GAAP:n mukaiset tilinpäätökset.
Lainanantajat saattavat lisätä lainaa myöntäessään lainaehtoihin kovenantin, joka edellyttää GAAP:n noudattamista. Siksi useimmat yhdysvaltalaiset yritykset noudattavat GAAP:ia.
Voit lisätä ei-GAAP-perusteisen COGS:n tilinpäätöksiin tarjotaksesi sijoittajille enemmän tietoa tai näkemyksiä. Se on myös erinomainen työkalu kustannusrakenteesi analysointiin ja keinojen tunnistamiseen, jotta voit parantaa bruttokatettasi.
Joustavuus
Koska ei-GAAP-perusteisia taloudellisia tunnuslukuja ei ole standardoitu, ne tarjoavat enemmän joustavuutta. Voit valita mukaan kustannukset, jotka kuvaavat COGS:ää mahdollisimman tarkasti.
Toisaalta GAAP-tunnusluvut ovat standardoituja. Et voi sisällyttää COGS:ään kustannusta, joka on GAAP:n mukaan käsiteltävä liiketoiminnan kuluna.
On totta, että ei-GAAP-tunnusluvut tarjoavat enemmän mahdollisuuksia tilinpäätöksen kaunisteluun. SEC ei kuitenkaan pidä siitä, että yritykset käyttävät ei-GAAP-lukujaan liian aggressiivisesti.
”Arvioidessaan, mikä on normaali liiketoiminnan kulu, henkilöstö ottaa huomioon ei-GAAP-oikaisun luonteen ja vaikutuksen sekä sen, miten se liittyy yrityksen toimintaan, tuloja tuottaviin toimintoihin, liiketoimintastrategiaan, toimialaan, ja sääntely-ympäristöön.”
-SEC
Liian aggressiiviset ei-GAAP-luvut tai ei-GAAP-tietojen puutteellinen esittäminen voivat olla kallis virhe. SEC määräsi DXC Technology Companylle (DXC) $8 million sakon harhaanjohtavista tiedoista ja riittämättömistä ei-GAAP-tunnuslukuja koskevista tiedonantomenettelyistä.
Tavoitteena on käyttää ei-GAAP-tunnuslukuja antamaan selkeämpi kuva yrityksen todellisesta taloudellisesta asemasta, ei johtaa sijoittajia harhaan liian optimistisilla luvuilla.
More Articles
Vertailukelpoisuus
Koska GAAP-luvut lasketaan vakiomenettelyä käyttäen, niitä voidaan verrata eri ajankohtina ja eri yritysten välillä.
Esimerkiksi kaikki SaaS-yritykset sisällyttävät palvelinten ylläpitokustannukset COGS:ään, mutta jättävät myyntiprovisiot sen ulkopuolelle.
Tämä yhdenmukaisuus tekee GAAP-perusteisesta COGS:stä vertailukelpoisen. Siksi lainanantajat ja sijoittajat eivät koskaan tukeudu ainoastaan ei-GAAP-lukuihin.
Ei-GAAP-perusteinen COGS voi sisältää monenlaisia muita kustannuksia, kuten myyntiprovisioita, mainontakuluja ja asiakkuuksien hallintatiimin palkkoja.
Yritykset voivat vapaasti valita, mitä ne sisällyttävät ei-GAAP-perusteiseen COGS:ään. Tämä yhdenmukaisuuden puute tekee ei-GAAP-tunnusluvuista vertailukelvottomia.
Kokonaiskuvan muodostaminen
GAAP- ja ei-GAAP-perusteinen COGS ovat yhtä tärkeitä lukuja. Olennaista on tuntea niiden erot ja tietää, milloin kumpaankin lukuun kannattaa keskittyä. GAAP-perusteinen COGS tarjoaa yhdenmukaisuutta ja tekee eri yritysten COGS-luvuista vertailukelpoisia. Ei-GAAP-perusteinen COGS auttaa sovittamaan yhteen operatiivisen todellisuuden ja GAAP-perusteisen COGS:n väliset erot.
Haluatko lisää SaaS-talousjohtajille suunnattuja laskentatoimen ja taloushallinnon artikkeleita? Tilaa The CFO Clubin uutiskirje ja saat viikoittain uusia laskentatoimen ja taloushallinnon artikkeleita.