Yli 80 % pienyrityksistä epäonnistuu kassavirtaongelmien vuoksi. Ensimmäinen askel niiden ratkaisemiseksi on kassavirran ja kassavirtalaskelmien konkreettinen ymmärtäminen.
Näin ymmärrät oman kassavirtalaskelmasi perusteet ja laadit sen itse sekä opit hyödyntämään laskelmaasi arvokkaiden oivallusten saamiseksi.
Mikä on kassavirtalaskelma?
Kassavirtalaskelma on taloudellinen asiakirja, jossa esitetään yrityksen kassavarojen lähteet (kuten liikevaihto, omaisuuden myynti tai pääoman hankinta) ja kassavarojen käyttökohteet (kuten liiketoiminnan kulut, omaisuuden hankinta tai pääoman takaisinmaksu).
Se on yksi niistä kolmesta taloudellisesta laskelmasta, jotka yritykset laativat GAAP:n (yleisesti hyväksyttyjen kirjanpitoperiaatteiden) mukaisesti.
Osat
Kassavirtalaskelmat jaetaan kolmeen osaan:
- Liiketoiminnan rahavirta: Liiketoiminnasta syntyvät rahavirrat, kuten varaston myynti, myyntisaamisten kotiuttaminen ja maksut velkojille.
- Investointien rahavirta: Rahavirrat omaisuuden, kuten maa-alueiden ja jälkimarkkinakelpoisten arvopapereiden, myynnistä tai hankinnasta.
- Rahoituksen rahavirta: Rahoitustoiminnasta syntyvät rahavirrat, kuten osakkeiden liikkeeseenlasku tai velan takaisinmaksu.
Laatimismenetelmät
Kassavirtalaskelman laatimiseen on kaksi menetelmää. Ainoa ero menetelmien välillä on tapa, jolla liiketoiminnan rahavirran tapahtumat esitetään:
- Suora menetelmä: Suorassa menetelmässä luetellaan liiketoiminnan rahavirrat, jotta voidaan laskea liiketoiminnasta syntyvä tai siihen käytetty nettokassavirta.
- Epäsuora menetelmä: Epäsuorassa menetelmässä nettotulos täsmäytetään liiketoiminnan nettokassavirtaan.
ASC 230-10-45-29:n mukaan yritysten on esitettävä nettotuloksen täsmäytys liiketoiminnan nettokassavirtaan riippumatta siitä, käyttävätkö ne suoraa vai epäsuoraa menetelmää. Siksi useimmat yritykset käyttävät kassavirtalaskelman laatimiseen epäsuoraa menetelmää, jota käytämme myös esimerkeissämme.
Kassavirtalaskelman tarkoitus
Vaikka käteisvarat ovat tärkeitä kaikille yrityksille, ne ovat erityisen ratkaisevia nopeasti kasvavalle yritykselle. Jos yrityksesi on nopean kasvun vaiheessa, se tarvitsee runsaasti resursseja – enemmän työntekijöitä, paremman infrastruktuurin ja toimitilat – ja kaikki nämä vaativat käteisvaroja.
Yrityksen kassavirran seuraaminen auttaa varautumaan mahdolliseen kassakriisiin. Voit ryhtyä toimiin maksuvalmiuden ylläpitämiseksi, jotta sinun ei tarvitse keskeyttää kasvua, jos asiakkaasi myöhästyvät maksuistaan.
Kassavirtalaskelma antaa kannattavuudellesi asiayhteyden. Oletetaan, että nykyinen liikevaihtosi on 1 miljoona dollaria ja nettomarginaali 90 %.
Hymyilet katsellessasi tuloslaskelmaasi… Sitten käännät sivua ja kassavirtalaskelma kertoo, ettei 50:tä prosenttia liikevaihdostasi (500 000 dollaria) ole saatu käteisenä. Tämän 50 prosentin pitäisi tulla suurimmalta asiakkaaltasi, ja jos tämä ajautuu konkurssiin, menetät 500 000 dollaria. Yhtäkkiä olet huolissasi.
Syy siihen, miksi tuloslaskelmasi ja kassavirtalaskelmasi voivat kertoa erilaisen tarinan, on suoriteperusteinen kirjanpito – eli nykyaikaisen kirjanpidon vakiintunut käytäntö. Tämän käytännön vuoksi kassavirtalaskelmat ovat erittäin tärkeitä.
Onko sinulla tili? Kirjaudu sisään
Kassavirtalaskelman laatiminen
Useimmat kirjanpito-ohjelmistot voivat laatia kassavirtalaskelman puolestasi, mutta sen laatiminen itse voi auttaa ymmärtämään mekanismeja selkeämmin – mikä puolestaan auttaa sinua saamaan laskelmastasi enemmän oivalluksia.
Ennen aloittamista
Ensimmäinen asia, jonka tarvitset ennen kassavirtalaskelman lukemista, on tilinpäätösten perusteiden, kahdenkertaiseen kirjanpitoon liittyvien kirjanpidon sääntöjen ja kirjanpidon perustason käsitteiden ymmärtäminen.
Seuraavaksi tarvitset nettotuloksen (joka löytyy tuloslaskelmasta) ja alkukassasaldon (joka löytyy taseesta). Lopuksi sinun on ymmärrettävä epäsuoralla menetelmällä laaditun kassavirtalaskelman rakenne.
Kuten aiemmin mainittiin, kaikki laskelman erät kuuluvat jonkin kolmesta otsikosta alle: liiketoiminta, investoinnit ja rahoitus.
Tässä on Metan kassavirtalaskelma esimerkkinä:
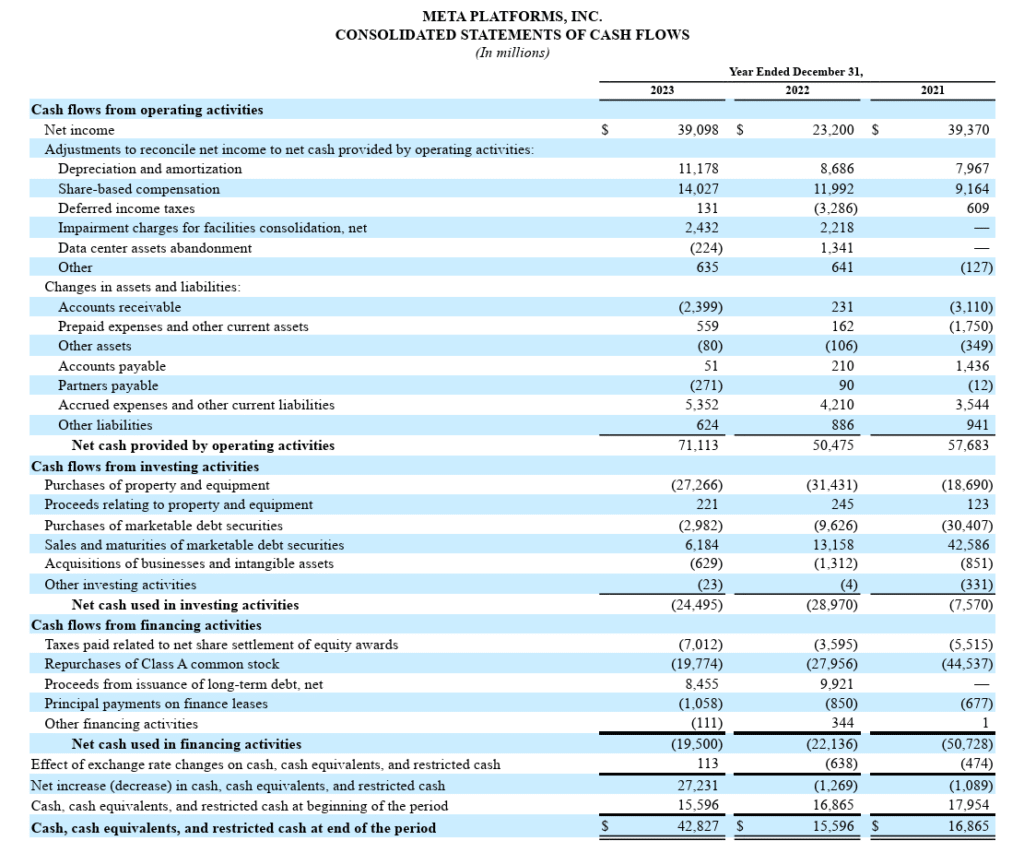
Kaikki nämä luvut löytyvät tuloslaskelmasta (jos kyseessä on tuotto, voitto, kulu tai tappio) tai taseesta (jos kyseessä on varoja, velkoja tai osakkeenomistajien omaa pääomaa koskeva erä).
Lisää kassavirtalaskelmaan yksinkertaisesti kolme otsikkoa (liiketoiminnan, investointien ja rahoituksen rahavirrat) ja luettele kassavirtaan vaikuttavat tapahtumat seuraavassa osiossa kuvatulla tavalla. Muista, että jos omistat useita yrityksiä, sinun on ensin yhdisteltävä taloustietosi.
1. Liiketoiminnan rahavirran laskeminen
Ensimmäinen rahavirtalaskelmaan lisättävä luokka on liiketoiminnan rahavirrat. Koska käytämme epäsuoraa menetelmää, ensimmäinen tähän luokkaan lisättävä erä on nettotulos.
Tekijän vinkki
Jälkikirjoitus: Sinun on lisättävä oikaisut, jotta voit täsmäyttää nettotuloksen liiketoiminnan rahavirran kanssa.
Näin voit laskea liiketoiminnan rahavirran:
Vaihe 1: Muiden kuin käteismääräisten liiketoimien oikaisut
Muut kuin käteismääräiset kulut eli kulut, joihin ei liity käteisvarojen ulosvirtausta, kuten poistot ja arvonalentumiset, on lisättävä takaisin nettotulokseen.
Muut kuin käteismääräiset voitot, kuten käyttöomaisuuden myynnistä saatu voitto, on vähennettävä nettotuloksesta, koska myynnistä saadun käteisvaran koko määrä, joka sisältää voiton, sisältyy investointien rahavirtoihin. Tutki tuloslaskelma löytääksesi kaikki muut kuin käteismääräiset erät.
Kirjatut mutta maksamatta jääneet kulut, kuten laskennallinen tuloverokulu, on lisättävä takaisin nettotulokseen. Laskennalliset kulut löytyvät taseesi vastaavaa-puolelta.
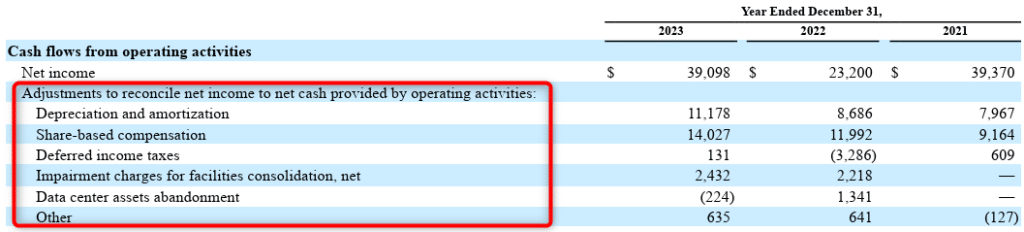
Vaihe 2: Käyttöpääoman muutosten oikaisut
Seuraavaksi sinun on tehtävä oikaisut esimerkiksi myyntisaamisten, ostovelkojen ja ennakkoon maksettujen kulujen osalta.
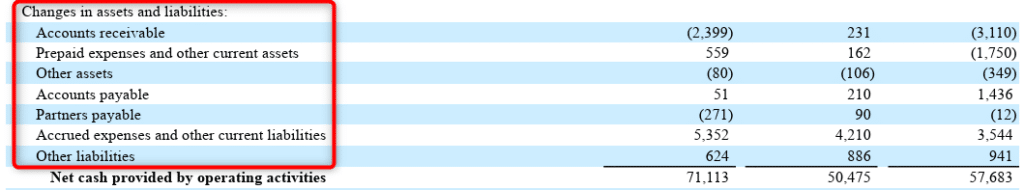
Sen määrittäminen, lisätäänkö jokin käyttöpääoman erä vai vähennetäänkö se, saattaa vaatia hieman vaivaa, mutta ajan myötä siitä tulee automaattista. Sillä välin voit noudattaa tätä sääntöä:
- Lyhytaikaisten varojen muutosten oikaisu: Jos lyhytaikaisen omaisuuserän (muiden kuin käteisvarojen) saldo kasvaa, vähennä kasvanut määrä liiketoiminnan rahavirtaa laskettaessa ja päinvastoin.
- Lyhytaikaisten velkojen muutosten oikaisu: Jos lyhytaikaisen velan saldo kasvaa, lisää kasvun määrä liiketoiminnan rahavirtaa laskettaessa ja päinvastoin.
Jos esimerkiksi myyntisaamisten saldo kasvaa 5 000 dollarilla tilikauden loppuun mennessä, vähennä 5 000 dollaria liiketoiminnan rahavirroista. Vastaavasti jos ostovelkojen saldo kasvaa 5 000 dollarilla, lisää se liiketoiminnan rahavirtoihin.
Kun olet lisännyt kaikki erät, laske luvut yhteen liiketoiminnan rahavirtaosuuden nettorahavirran määrittämiseksi.
Jos tämä luku on negatiivinen, sinulla on vakava ongelma, koska se osoittaa, etteivät yrityksesi toiminnot tällä hetkellä tuota positiivista rahavirtaa. Jos tämä ei ollut tarkoituksellista (tai odotettua), etusijasi on palauttaa tämä osa voitolliseksi.
2. Investointien rahavirran laskeminen
Seuraavaksi lasket investointien rahavirran käyttämällä nettopääomamenoja. Esimerkkejä investointitoiminnoista ovat:
- Maan ja rakennusten myynti tai osto
- Jälkimarkkinakelpoisten arvopaperien myynti tai osto
- Aineettomien hyödykkeiden myynti tai osto
- Liiketoimintojen myynti tai hankinta
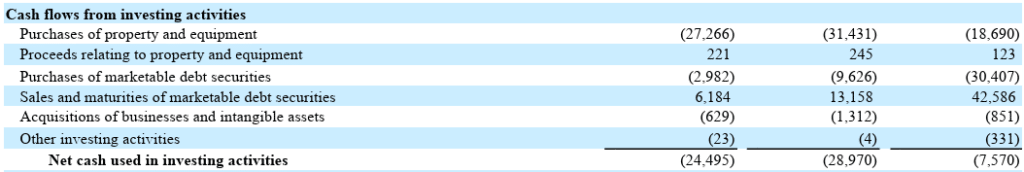
Sen määrittäminen, virtaako rahaa sisään vai ulos, on melko helppoa. Esimerkiksi pääomamenot edellyttävät käteismaksua, mikä tarkoittaa, että rahaa virtaa ulos. Kun myyt omaisuuserän, rahaa virtaa sisään.
Muistatko voitot, jotka vähensimme omaisuuserien myynnistä liiketoiminnan rahavirroissa? Ne lisätään tässä takaisin, koska omaisuuserän myyntituotot sisältävät sekä hankintamenon että omaisuuserän myynnistä saadun voiton.
3. Rahoituksen rahavirran laskeminen
Tämän otsikon alle kuuluvia eriä ovat esimerkiksi:
- Oman tai vieraan pääoman ehtoisen rahoituksen hankkiminen (tai pääoman lisääminen itse, jos olet yksityinen elinkeinonharjoittaja)
- Oman tai vieraan pääoman ehtoisesta rahoituksesta hankitun pääoman takaisinmaksu
- Pääomavuokrasopimuksiin liittyvät velvoitteet
- Osinkojen maksaminen
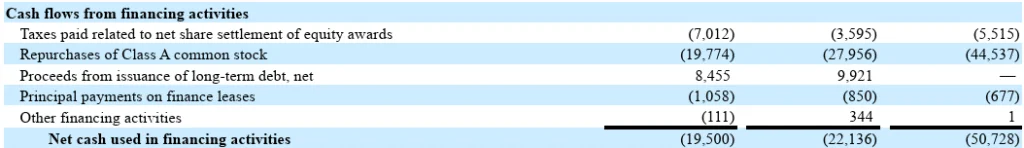
Myös rahavirtojen liikkuminen tässä luokassa on melko helppo ymmärtää. Kun hankit pääomaa, olipa kyseessä oma pääoma tai vieras pääoma, rahaa virtaa sisään. Rahaa virtaa ulos, kun suoritat pääomavuokramaksuja tai maksat osinkoja.
Huomaa, että velan korkomaksut eivät näy tässä osiossa. Itse asiassa ne eivät näy missään kassavirtalaskelmassa epäsuoraa menetelmää käytettäessä, koska ne on jo huomioitu nettotuloksessa.
Jos et kuitenkaan ole maksanut korkoa, se näkyy taseessa lyhytaikaisena velkana. Maksamaton korkosumma lisätään käyttöpääoman oikaisuihin kassavirtalaskelman liiketoiminnan rahavirtojen osiossa.
4. Laske loppusaldo
Laske loppusaldo laskemalla yhteen kaikkien luokkien nettokassavirrat ja lisäämällä avaava käteisvarojen saldo.
Sinun on ehkä oikaistava valuuttakurssien vaihtelut, jos sinulla on käteisvaroja tai rahavaroja ulkomaan valuutassa, kuten Metalla.
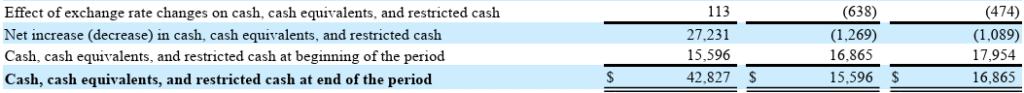
Mitä kassavirtalaskelmasta kannattaa tarkastella
Seuraavassa on esimerkkejä siitä, miten voit käyttää kassavirtaa koskevia tietoja käteisvarojen ja taloudellisen tilanteen hallintaan:
Selvitä negatiivisen kassavirran syyt
Nuorilla yrityksillä ja nopean kasvun vaiheessa olevilla yrityksillä on usein negatiivinen kassavirta. Suurin osa rahasta tulee rahoitustoiminnasta, ja sitä käytetään omaisuuserien ostamiseen, työntekijöiden palkkaamiseen ja tuotteen kehittämiseen.
Jos kassavirtasi on negatiivinen, selvitä syy. Jos investoit omaisuuseriin ja käteisvarasi ovat loppumassa, harkitse lisäpääoman hankkimista tai investointien lykkäämistä. Jos menetät käteisvaroja liiketoiminnassa, mahdollisia syitä voivat olla epäedullinen kustannusrakenne tai suuret korkomaksut.
Joka tapauksessa sinun tulisi pyrkiä siirtymään ajan mittaan positiiviseen nettokassavirtaan, jos haluat pysyä liiketoiminnassa.
Tutki positiivista kassavirtaa syvällisemmin
Positiivinen nettokassavirta voi joskus olla harhaanjohtava. Yritykset voivat saavuttaa positiivisen kassavirran myymällä omaisuuseriä tai ottamalla kohtuuttoman suuren velkavivun, vaikka niiden liiketoiminta kuluttaisi jatkuvasti käteisvaroja.
Jos et ole nuori yritys ja näet liiketoiminnan rahavirran olevan negatiivinen, sinulla on syytä huoleen, vaikka kumulatiivinen nettokassavirta olisi positiivinen.
Lisää tietoa vapaasta kassavirrasta (FCF)
Vapaata kassavirtaa on kahdenlaista: yrityksen vapaa kassavirta (FCFF) ja oman pääoman vapaa kassavirta (FCFE).
More Articles
FCFF
FCFF kertoo, kuinka paljon rahaa liiketoimintasi tuottaa liiketoiminnan rahavirroista sen jälkeen, kun investoinnit on huomioitu. Kaava on seuraava:
FCFF = liiketoiminnan rahavirta − investoinnit
FCFF:n laskemiseen on useita tapoja, mutta tämä on yksinkertaisin tapa käyttää kassavirtalaskelmaa.
Tarkoituksena on ymmärtää yrityksen kyky tuottaa rahaa sen jälkeen, kun liiketoimintaan ja investointeihin on käytetty rahaa – nämä ovat kaksi elintärkeää asiaa liiketoiminnan jatkuvuuden kannalta.
FCFE
FCFE kertoo osakkeenomistajille käytettävissä olevan rahamäärän sen jälkeen, kun kaikki kulut, investoinnit ja velat on huomioitu. FCFE:n kaava on seuraava:
FCFE = liiketoiminnan rahavirta − investoinnit + liikkeeseen laskettu nettovelka
Nettovelka mittaa yrityksen kykyä maksaa velkansa takaisin olettaen, että ne erääntyvät välittömästi. Kaava on seuraava:
Nettovelka = lyhytaikainen velka + pitkäaikainen velka − käteisvarat ja rahavarat
Yritykset käyttävät FCFE:tä osinkojen maksamiseen, omien osakkeiden takaisinostoihin tai kasvuun.
Käteisvarojen ymmärtäminen on ratkaisevan tärkeää
Käteisvarat pitävät liiketoiminnan käynnissä. Pelkästään nettotuloksen tarkasteleminen ja kotiin hymyillen lähteminen voi johtaa katastrofiin – ja historia osoittaa, että yleensä niin käy.
Oletko valmis kehittämään kykyjäsi talousjohtajana? Tilaa uutiskirjeemme ja saat asiantuntijoiden neuvoja, oppaita ja näkemyksiä teknologia-alaa muovaavilta talousjohtajilta.