

Kertyneiden voittovarojen laskelma: mitä sinun tulee tietää


Jos et tunne tilinpäätöksiä kovin hyvin, voi olla vaikeaa hahmottaa, mikä tilinpäätös on hyödyllinen mihinkin tarkoitukseen. Jos huomaat pohtivasi, minne voitot ovat kadonneet, tarvitset laskelman kertyneistä voittovaroista.
Tässä oppaassa autan sinua ymmärtämään ja tulkitsemaan kertyneiden voittovarojen laskelmaa sekä annan vinkkejäni siitä, miten voit saada arvokkaita näkemyksiä tästä lyhyestä mutta tärkeästä tilinpäätöslaskelmasta.
Kertyneiden voittovarojen laskelma – yleiskatsaus
Kertyneiden voittovarojen laskelma on taloudellinen asiakirja, joka tiivistää, miten yrityksen kertyneet voittovarat – eli kulujen maksamisen jälkeen yritykseen jääneet tuotot – muuttuivat tietyn ajanjakson aikana.

Muita nimityksiä kertyneiden voittovarojen laskelmalle
Vaikka siitä käytetään joskus nimityksiä osakkeenomistajien oman pääoman laskelma, omistajan oman pääoman laskelma tai oman pääoman laskelma, nämä eivät teknisesti ole sama asia.
Kertyneiden voittovarojen laskelma – johon keskitymme tänään – kertoo, kuinka suuri osa kuluvan vuoden tuloksesta jaettiin osinkoina ja sijoitettiin uudelleen liiketoimintaan.
Osakkeenomistajien oman pääoman laskelma puolestaan osoittaa, miten osakkeenomistajien oman pääoman tilin saldo muuttui kuluvan tilikauden aikana.
Tästä huolimatta suuret yritykset yhdistävät usein kertyneiden voittovarojen laskelman osakkeenomistajien oman pääoman laskelmaan yksinkertaisuuden vuoksi. Tämä selittää, miksi ihmiset viittaavat tähän laskelmaan myös toisella nimityksellä. Tässä on esimerkki Applen viimeisimmästä 10K-raportista:

On helppo kuvitella, miten tämä laskelma auttaa sijoittajia ja muita sidosryhmiä. Jos he näkevät yrityksen sijoittavan suuren osan tuloksestaan uudelleen yritykseen, se osoittaa johdon luottamusta yrityksen tulevaisuudennäkymiin.
Tilikauden tulos vs. kertyneet voittovarat
Aloitetaan perusteista. Tilikauden tulos on voitto, jonka yrityksesi ansaitsee tietyn ajanjakson aikana. Meillä on kattava opas tuloslaskelmaan, jossa selitän, miten tilikauden tulos lasketaan.
Se on summa, joka yrityksellesi jää, kun siitä on vähennetty kaikki kulut, mukaan lukien liiketoiminnan harjoittamiseen liittyvät ja siihen liittymättömät kulut, kertaluonteiset kulut sekä verot.
Tilikauden tulos kuuluu yrityksen osakkeenomistajille. Yritys voi tehdä tilikauden tuloksellaan kaksi asiaa:
- Julistaa osinkoja: Jos yritys katsoo saavuttaneensa kypsän vaiheen eikä näe paljon kasvumahdollisuuksia, se voi julistaa osinkoja oman pääoman ehtoisille sijoittajille.
- Sijoittaa uudelleen: Yritykset tarvitsevat rahaa kasvaakseen. Jos yrityksellä on hyvät kasvunäkymät, sen kannattaa sijoittaa rahat uudelleen osinkoina maksamisen sijaan. Yrityksen uudelleen sijoittamista rahoista tulee kertyneitä voittovaroja.
Teoriassa kertyneiden voittovarojen pitäisi kasvaa jatkuvasti niin kauan kuin yritys pysyy voitollisena eikä jaa osinkoja.
Miksi oman pääoman laskelma on tärkeä?
Oman pääoman laskelma on tärkeä, koska se kertoo johdon luottamuksesta yrityksen tulevaan kasvuun. Jos johto uskoo yrityksen tarvitsevan pääomaa kasvun vauhdittamiseen, se pitää voitot yrityksessä sen sijaan, että maksaisi ne ulos osinkoina.
Oletetaan, että olet sijoittaja. Haluat sijoittaa kasvupotentiaalia omaavaan kohteeseen korkeaa osinkotuottoa tarjoavan osakkeen sijaan. Ennen kuin sijoitat rahaa yritykseen, sinun on tiedettävä, kasvaako yritys todella – tähän on useita tapoja.
Liikevaihdon kasvu on yleinen ja usein luotettava menneen kasvun indikaattori. Kasvun ennustamiseen tarvitset ennakoivia indikaattoreita, kuten johdon näkemyksen tulevaisuuden suunnitelmista ja tietysti sen, kuinka paljon rahaa yritys on pitänyt yrityksessä aiempina ajanjaksoina tulevan kasvun tukemiseksi.
Kertyneiden voittovarojen kaava
Kauden lopun kertyneet voittovarat lasketaan seuraavasti:
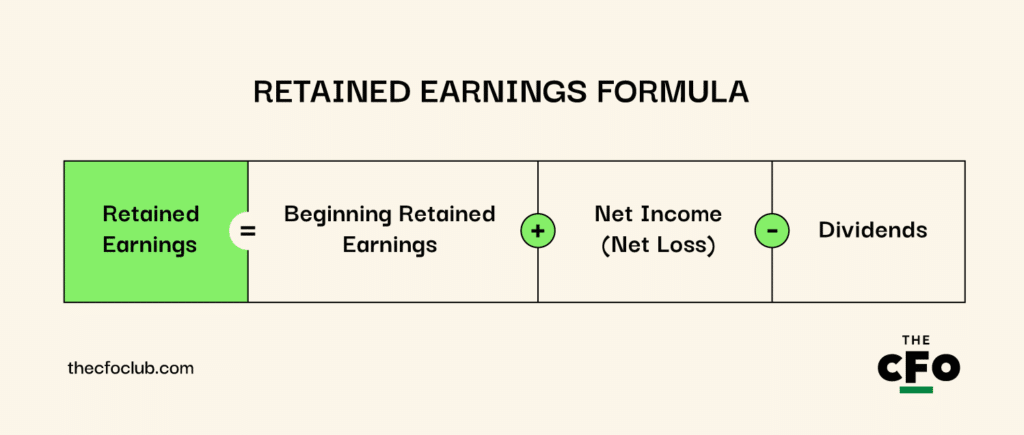
Huomaa, että ”osingot” sisältävät kaikenlaiset osingot, mukaan lukien osakeannit.
Sidotut ja sitomattomat kertyneet voittovarat
Kohdennetut voittovarat ovat voittovaroja, joita ei ole käytettävissä osakkeenomistajille jaettaviksi. Voittovarat kohdennetaan eri käyttötarkoituksiin viestimään osakkeenomistajille, että johto odottaa tulevaisuudessa suurta liiketapahtumaa. Pohjimmiltaan johto siis sanoo: ”häipykää, osakkeenomistajat, meillä on näille rahoille suunnitelmia”.
Yhtiön hallitus voi päättää kohdentaa voittovaroja eri tarkoituksiin, kuten yritysostoon, omien osakkeiden takaisinostoon, tutkimukseen ja tuotekehitykseen sekä velkojen vähentämiseen.
Tässä on kirjaus voittovarojen kohdentamisesta:
| Tili | Debet (Dr.) | Kredit (Cr.) |
|---|---|---|
| Kertyneet voittovarat | $100,000 | - |
| Kohdennetut kertyneet voittovarat | - | $100,000 |
Kohdentamattomat voittovarat – kuten ehkä arvasitkin – ovat se määrä voittovaroja, jota ei ole kohdennettu tietyn ajanjakson lopussa. Näitä voittovaroja käytetään yleensä myös kasvuun, mutta niitä ei ole varattu tiettyä liiketapahtumaa tai hanketta varten.
Kuka laatii kertyneiden voittovarojen laskelman?
Nykyaikaiset yritykset käyttävät kirjanpito-ohjelmistoa tilinpäätöslaskelmien laatimiseen, mukaan lukien tämän laskelman. Ohjelmisto täyttää ja päivittää laskelman yleensä automaattisesti osana kirjanpitoprosessia koko raportointikauden ajan. Tarvitset kuitenkin kirjanpitäjän varmistamaan, että kertyneiden voittovarojen laskelma on valmis raportointia varten.
Osingonjakoa ja voittovarojen kohdentamista koskevat päätökset ovat johdon ja hallituksen vastuulla. Kirjanpitäjät tarvitsevat nämä tiedot sekä johdon ohjeistuksen ennen kuin he hyväksyvät kertyneiden voittovarojen laskelman.
Kertyneiden voittovarojen laskelman laatiminen
Kertyneiden voittovarojen laskelman laatiminen on melko yksinkertaista, koska huomioon otettavia liiketapahtumia on vain muutama. Muista, ettei kertyneiden voittovarojen laskelmaa tarvitse laatia manuaalisesti. Pienyrityksen kirjanpito-ohjelmisto voi laatia sen automaattisesti puolestasi. Jos kuitenkin olet utelias, tässä on nopea vaiheittainen opas:
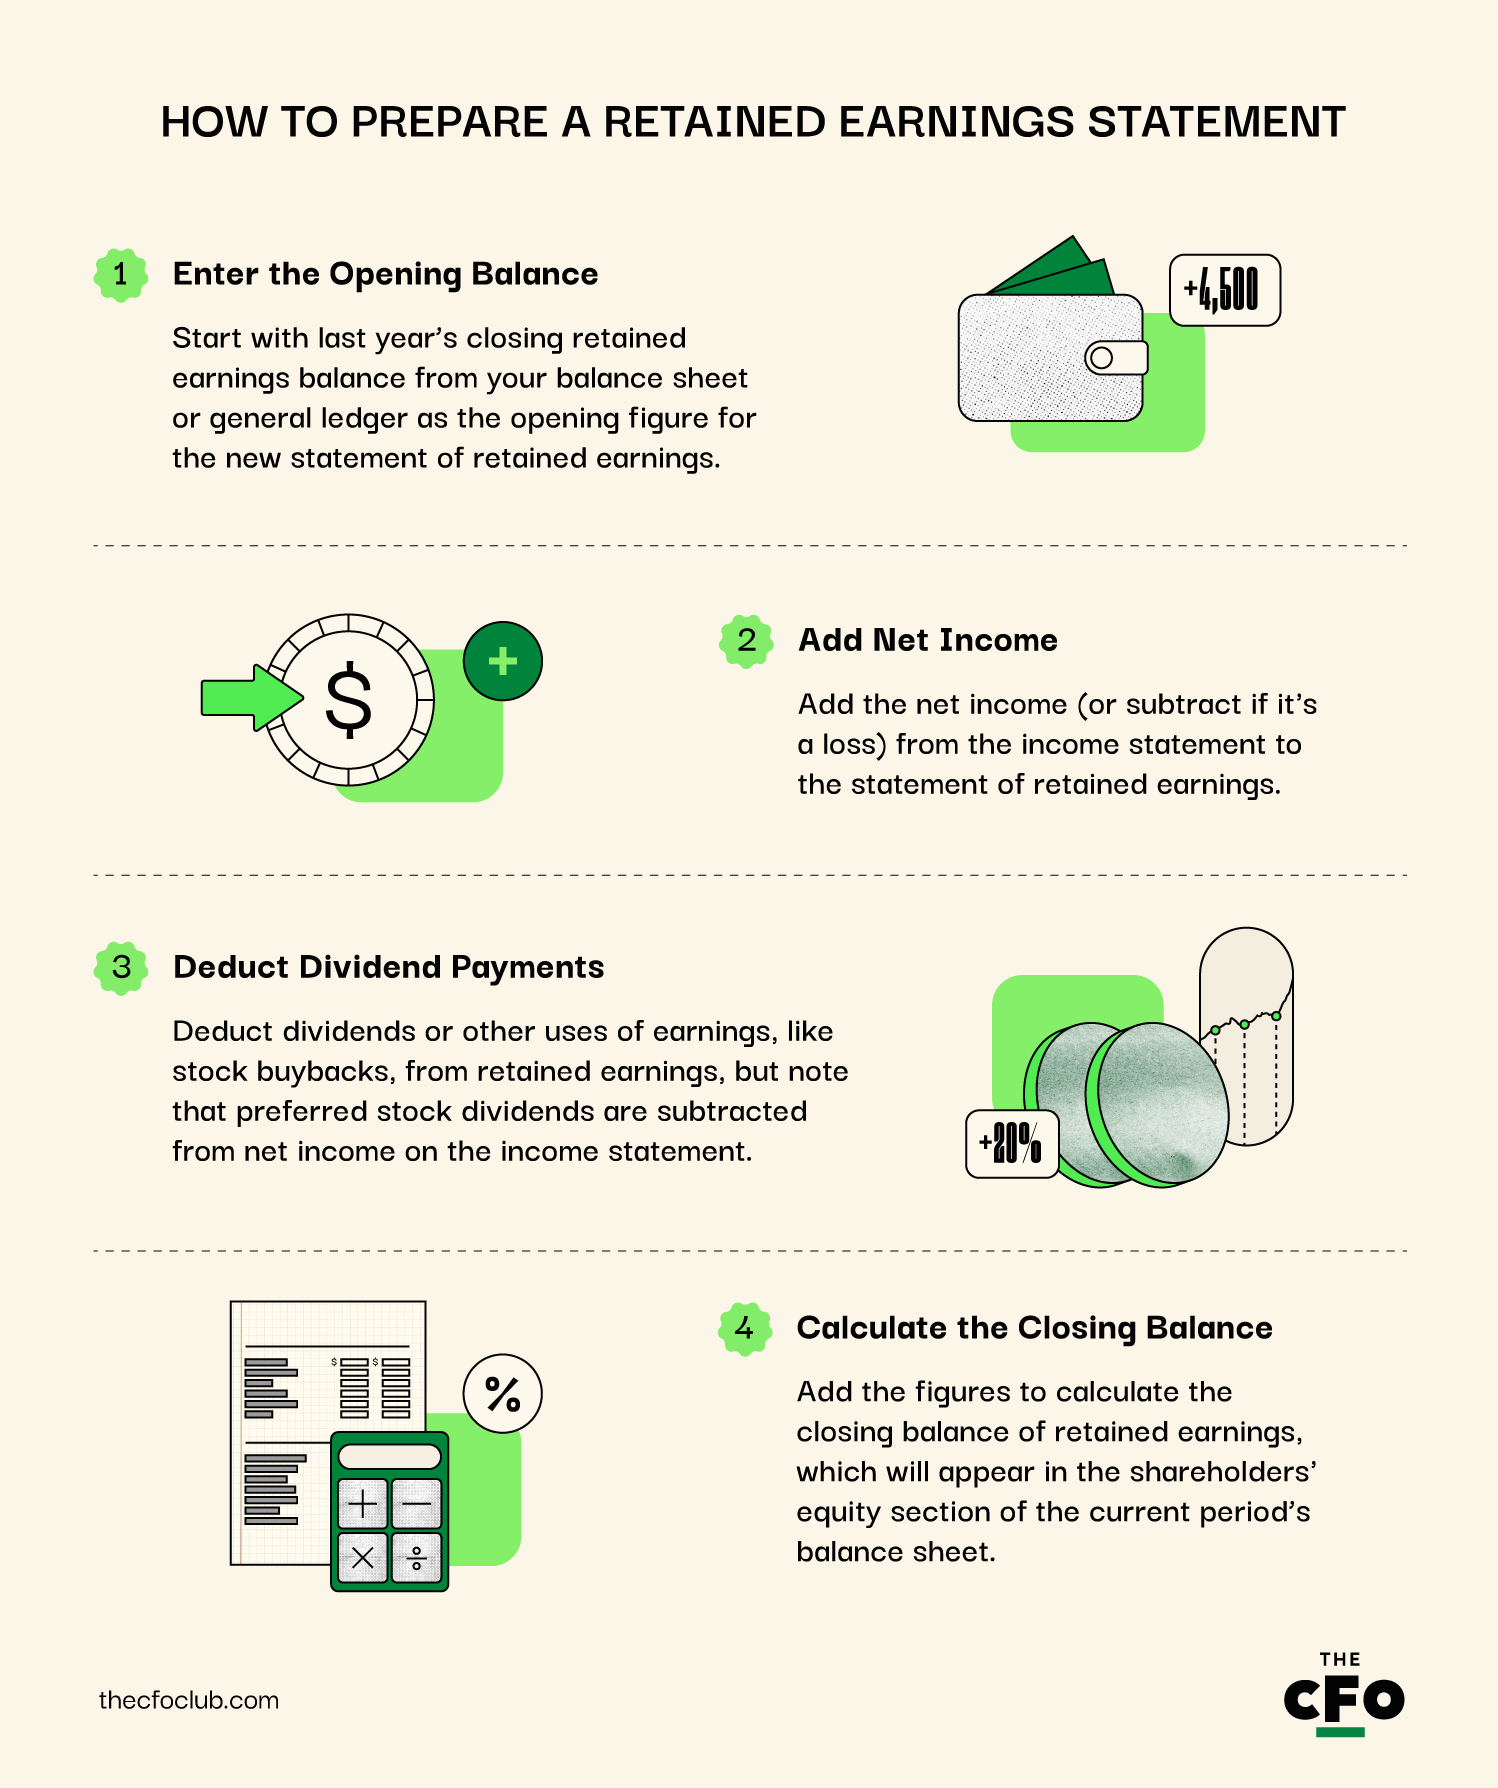
1. Syötä alkusaldo
Kertyneiden voittovarojen laskelman ensimmäinen luku on edellisen vuoden kertyneiden voittovarojen loppusaldo. Katso kertyneet voittovarat taseesta tai etsi pääkirjasta kertyneiden voittovarojen tili ja merkitse loppusaldo muistiin.
2. Lisää tilikauden voitto
Jos et ole vielä tehnyt niin, laadi tuloslaskelma. Ota tilikauden voiton määrä tuloslaskelmasta ja lisää se kertyneiden voittovarojen laskelmaan (tai vähennä siitä, jos kyseessä on tilikauden tappio).
3. Vähennä osingonmaksut
Osingot ovat tässä yleisin erä, mutta voit vähentää myös kaiken muun, mihin käytät voittovaroja.
Esimerkiksi vuoden aikana takaisin ostamasi kantaosakkeet tulee vähentää voittovaroista. Jos olet päättänyt maksaa osinkoja, vähennä osingot kertyneistä voittovaroista.
Huomaa, että kertyneiden voittovarojen laskelmassa ilmoitettu osinkojen määrä ei sisällä etuoikeutetuille osakkeille maksettuja osinkoja. Ne ilmoitetaan tuloslaskelmassa tilikauden voitosta vähennettävänä eränä, ei kuluna, koska ne eivät ole verotuksessa vähennyskelpoisia.
4. Laske loppusaldo
Laske yhteen kertyneiden voittovarojen laskelmaan lisätyt luvut loppusaldon määrittämiseksi. Tämä on kuluvan kauden taseen oman pääoman osiossa ilmoitettava kertyneiden voittovarojen määrä.
Esimerkki kertyneiden voittovarojen laskelmasta
Oletetaan, että laadit oman pääoman laskelman ABC Corp. -yhtiölle, jolla on ilmoitettavanaan seuraavat luvut:
- Kertyneiden voittovarojen tilin alkusaldo: $5,000,000
- Tilikauden voitto: $1,000,000
- Osingot kuluvalta vuodelta: $250,000
Tältä kertyneiden voittovarojen laskelma näyttäisi:
ABC Corporation
Kertyneiden voittovarojen laskelma 31. joulukuuta 2024 päättyvältä tilikaudelta
| Alkusaldo | $5,000,000 | |
| Lisää: nettotulos | $1,000,000 | |
| Välisummaa | $6,000,000 | |
| Vähennä: ilmoitetut ja maksetut osingot | ($250,000) | |
| Loppusaldo | $5,750,000 |
Kertyneiden voittovarojen loppusaldo lisätään taseen omaa pääomaa koskevaan osioon. Siksi kertyneet voittovarat on laskettava, kun rakennetaan kolmen tilinpäätöslaskelman mallia, vaikka koko laskelmaa ei välttämättä tarvitse mallintaa erikseen.
Miten kertyneiden voittovarojen laskelmaa analysoidaan
Kertyneiden voittovarojen laskelmaa käytetään ensisijaisesti arvioitaessa johdon tulevaisuudennäkymiä liiketoiminnan suhteen.
Laskelmassa jatkuvasti kasvavat osingot osoittavat, että yritys on kypsymässä eikä tarvitse pääomaa kasvuun, kun taas nuoremmat, nopeasti kasvavat yritykset ilmoittavat osinkoja epätodennäköisemmin.
Tarkastellaan muutamaa tunnuslukua, joiden avulla voit arvioida kertyneiden voittovarojen laskelmaa.
Voittovarojen pidätysaste ja osingonmaksusuhde
Voittovarojen pidätysaste ja osingonmaksusuhde kuvaavat sitä osuutta tuloksesta, joka pidätetään yrityksessä tai maksetaan osinkoina. Yrityksen voittovarojen pidätysasteen ja osingonmaksusuhteen summa on aina 1. Kaavat ovat seuraavat:
- Voittovarojen pidätysaste: (nettotulos - osingot) / nettotulos
- Osingonmaksusuhde: osingot / nettotulos
Käytetään esimerkkiä. Oletetaan, että yrityksen kuluvan tilikauden nettotulos on $500,000. Yritys päättää maksaa $100,000 osinkoina. Voittovarojen pidätysaste ja osingonmaksusuhde lasketaan seuraavasti:
- Voittovarojen pidätysaste = 0.8: Laskettu näin: [(500,000 - 100,000) / $500,000]
- Osingonmaksusuhde = 0.2: Laskettu näin: [100,000 / 500,000]
Huomaa, että korkea osingonmaksusuhde ei ole huono asia. Jos olet sijoittaja, joka arvostaa tasaista tulovirtaa, sijoittaminen kypsiin yrityksiin on erinomainen tapa hyötyä mahdollisesta pitkäaikaisesta pääoman arvonnoususta ja tasaisista osingoista.
Tästä huolimatta korkea osingonmaksusuhde ei myöskään ole aina hyvä asia. Yritys, joka ei maksa osinkoja, voisi moninkertaistaa sijoittajan pääoman, jos kaikki sujuu hyvin. Kaikki riippuu siitä, mitä haluat sijoituksiltasi.
Kertyneet voittovarat suhteessa markkina-arvoon
Kertyneiden voittovarojen suhdetta markkina-arvoon käytetään harvemmin kuin voittovarojen pidätysastetta ja osingonmaksusuhdetta, mutta se antaa tietoa siitä, kuinka tehokkaasti yritys käyttää kertyneitä voittovarojaan. Loppujen lopuksi sijoittaja hyötyy vain silloin, kun kertyneitä voittovaroja käytetään tehokkaasti.
Laskeaksesi kertyneiden voittovarojen suhteen markkina-arvoon jaa osakekurssi osakekohtaisilla kertyneillä voittovaroilla. Oletetaan esimerkiksi, että yrityksesi osakekurssi nousi viimeisten viiden vuoden aikana $10:stä $60:een ja samana ajanjaksona osaketta kohden kertyneiden voittovarojen kokonaismäärä oli $5.
Tämä tarkoittaa, että yritys pystyi luomaan $5 markkina-arvoa jokaista pidättämäänsä tulosdollaria kohden. Jos yritys olisi käyttänyt sen sijaan vierasta pääomaa, se olisi luonut vähemmän arvoa korkokulujen vuoksi; sisäisesti tuotettu pääoma auttaa kannattavia yrityksiä luomaan arvoa tehokkaammin.
Kertyneiden voittovarojen laskelma on yksi osa kokonaisuutta
Kertyneiden voittovarojen laskelma on erinomainen tapa arvioida yrityksen kasvunäkymiä, mutta osakkeenomistajat ja johto tarvitsevat paljon muutakin tietoa tehdäkseen järkeviä päätöksiä.
Vaikka esimerkiksi pidättäisit voittovaroja investoidaksesi suureen markkinointikampanjaan, tarvitset riittävästi käteisvaroja suunnitelmasi toteuttamiseen. Tällöin tarvitset avuksesi rahavirtalaskelmaa.
Toisaalta sijoittajien ei pitäisi tarkastella ainoastaan suuria kertyneitä voittovaroja etsiessään nopeasti kasvavaa sijoituskohdetta. Liiallisesti velkaantunut yritys saattaa välttää osinkojen maksamista, mutta se ei tee yrityksestä sijoittajalle nopeasti kasvavaa sijoituskohdetta. Sijoittajien on tarkasteltava yrityksen tasetta saadakseen kokonaiskuvan.
Piditkö lukemastasi? Tilaa The CFO Clubin uutiskirje saadaksesi joka viikko asiantuntijoiden neuvoja, oppaita ja näkemyksiä talousalan ammattilaisilta.


