Kirjanpidon kolme kultaista sääntöä ovat kahdenkertaisen kirjanpidon perusta.
Kirjanpidon isä Luca Pacioli kodifioi kahdenkertaisen kirjanpidon ja kolme kultaista sääntöä matematiikan oppikirjassaan nimeltä Summa de arithmetica.
Nämä säännöt muodostavat nykyaikaisen kirjanpitojärjestelmän perustan. Tässä oppaassa autan sinua ymmärtämään kirjanpidon kolme kultaista sääntöä alusta alkaen.
Tilityypit
Kirjanpidon kolme kultaista sääntöä vaihtelevat sen mukaan, minkä tyyppisestä tilistä on kyse ja millaisia yleisiä periaatteita noudatat. Onneksi tilityyppejä on vain kolme. Ne ovat:
Nimellistili
Nimellistilit ovat väliaikaisia tilejä, joilta saldot siirretään pysyvälle tilille tilikauden lopussa. Ajattele niitä saldojesi lauman säilytyspaikkana ennen kuin ne siirtyvät pysyvälle laitumelleen.
Tulo- ja menotilit ovat nimellistilejä. Muita esimerkkejä nimellistileistä ovat vuokra-, korko- ja palkkatilit.
Tilikauden lopussa nimellistilit suljetaan siirtämällä niiden saldot pääkirjatilille. Pääkirjatilin saldot sisältävät menot ja tulot, jotka siirretään sitten tulos- ja tappiotilille (eli tuloslaskelmaan).
Have an account? Log In
Reaalitili
Reaalitilit ovat yleensä avoinna pidempään kuin yhden tilikauden ajan. Niiden saldot säilyvät tilikauden lopussa, ja ne esitetään taseessa. Kaikki varat ja velat kirjataan kirjanpitoon reaalitileinä.
Kalusteet, maa-alueet ja myyntisaamiset ovat esimerkkejä reaalitileistä. Tässä on lisää esimerkkejä kirjaustyypeistä, joita saatat löytää reaalitililtä:
- Omaisuuseriin liittyvät menot, jotka on aktivoitava, kuten uuden omaisuuserän kuljettamisesta toimipaikkaasi maksetut rahtikulut.
- Aineellisten hyödykkeiden poistot sekä aineettomien hyödykkeiden poistot tai arvonalentumiset.
- Omaisuuserien ostot ja myynnit.
- Lainatut tai takaisin maksetut rahat.
Henkilökohtainen tili
Henkilökohtaiset tilit ovat oikean henkilön tai oikeushenkilön eli yrityksen (eivät kuvitteellisen ystävän) tilejä. Oletetaan esimerkiksi, että yrityksesi lainaa rahaa ystäväsi yritykseltä. Sinun on kirjattava ystäväsi yritys kirjanpitoosi lainanantajaksi luomalla hänen yritykselleen henkilökohtainen tili.
Kirjanpidon kultaiset säännöt
Kun tilityypit on käsitelty, voimme puhua kirjanpidon kolmesta kultaisesta säännöstä. Kutakin tilityyppiä varten on yksi kultainen sääntö.
Kahdenkertaisen kirjanpidon mukaan jokainen liiketapahtuma vaikuttaa vähintään kahteen tiliin. Tilejä veloitetaan tai hyvitetään liiketapahtuman ja tilityypin perusteella, mutta debetin määrä on aina yhtä suuri kuin kreditin määrä.
Debetkirjaus tehdään tilin vasemmalle puolelle. Debetkirjaukset kasvattavat omaisuus- ja menotilien saldoja sekä pienentävät oman pääoman, velkojen tai tuottojen tilien saldoja.
Kreditkirjaus puolestaan tehdään tilin oikealle puolelle. Kreditkirjaukset kasvattavat tuotto-, oman pääoman ja velkojen tilien saldoja sekä pienentävät omaisuus- ja menotilien saldoja.
Vaikka kirjanpito-ohjelmisto voi tehdä kirjaukset puolestasi, niiden oppiminen on tärkeää, jotta ymmärrät liiketapahtumien kirjaamisen taustalla olevan logiikan.
Kun tämä perusta on hallussa, tässä ovat kirjanpidon kolme kultaista sääntöä:
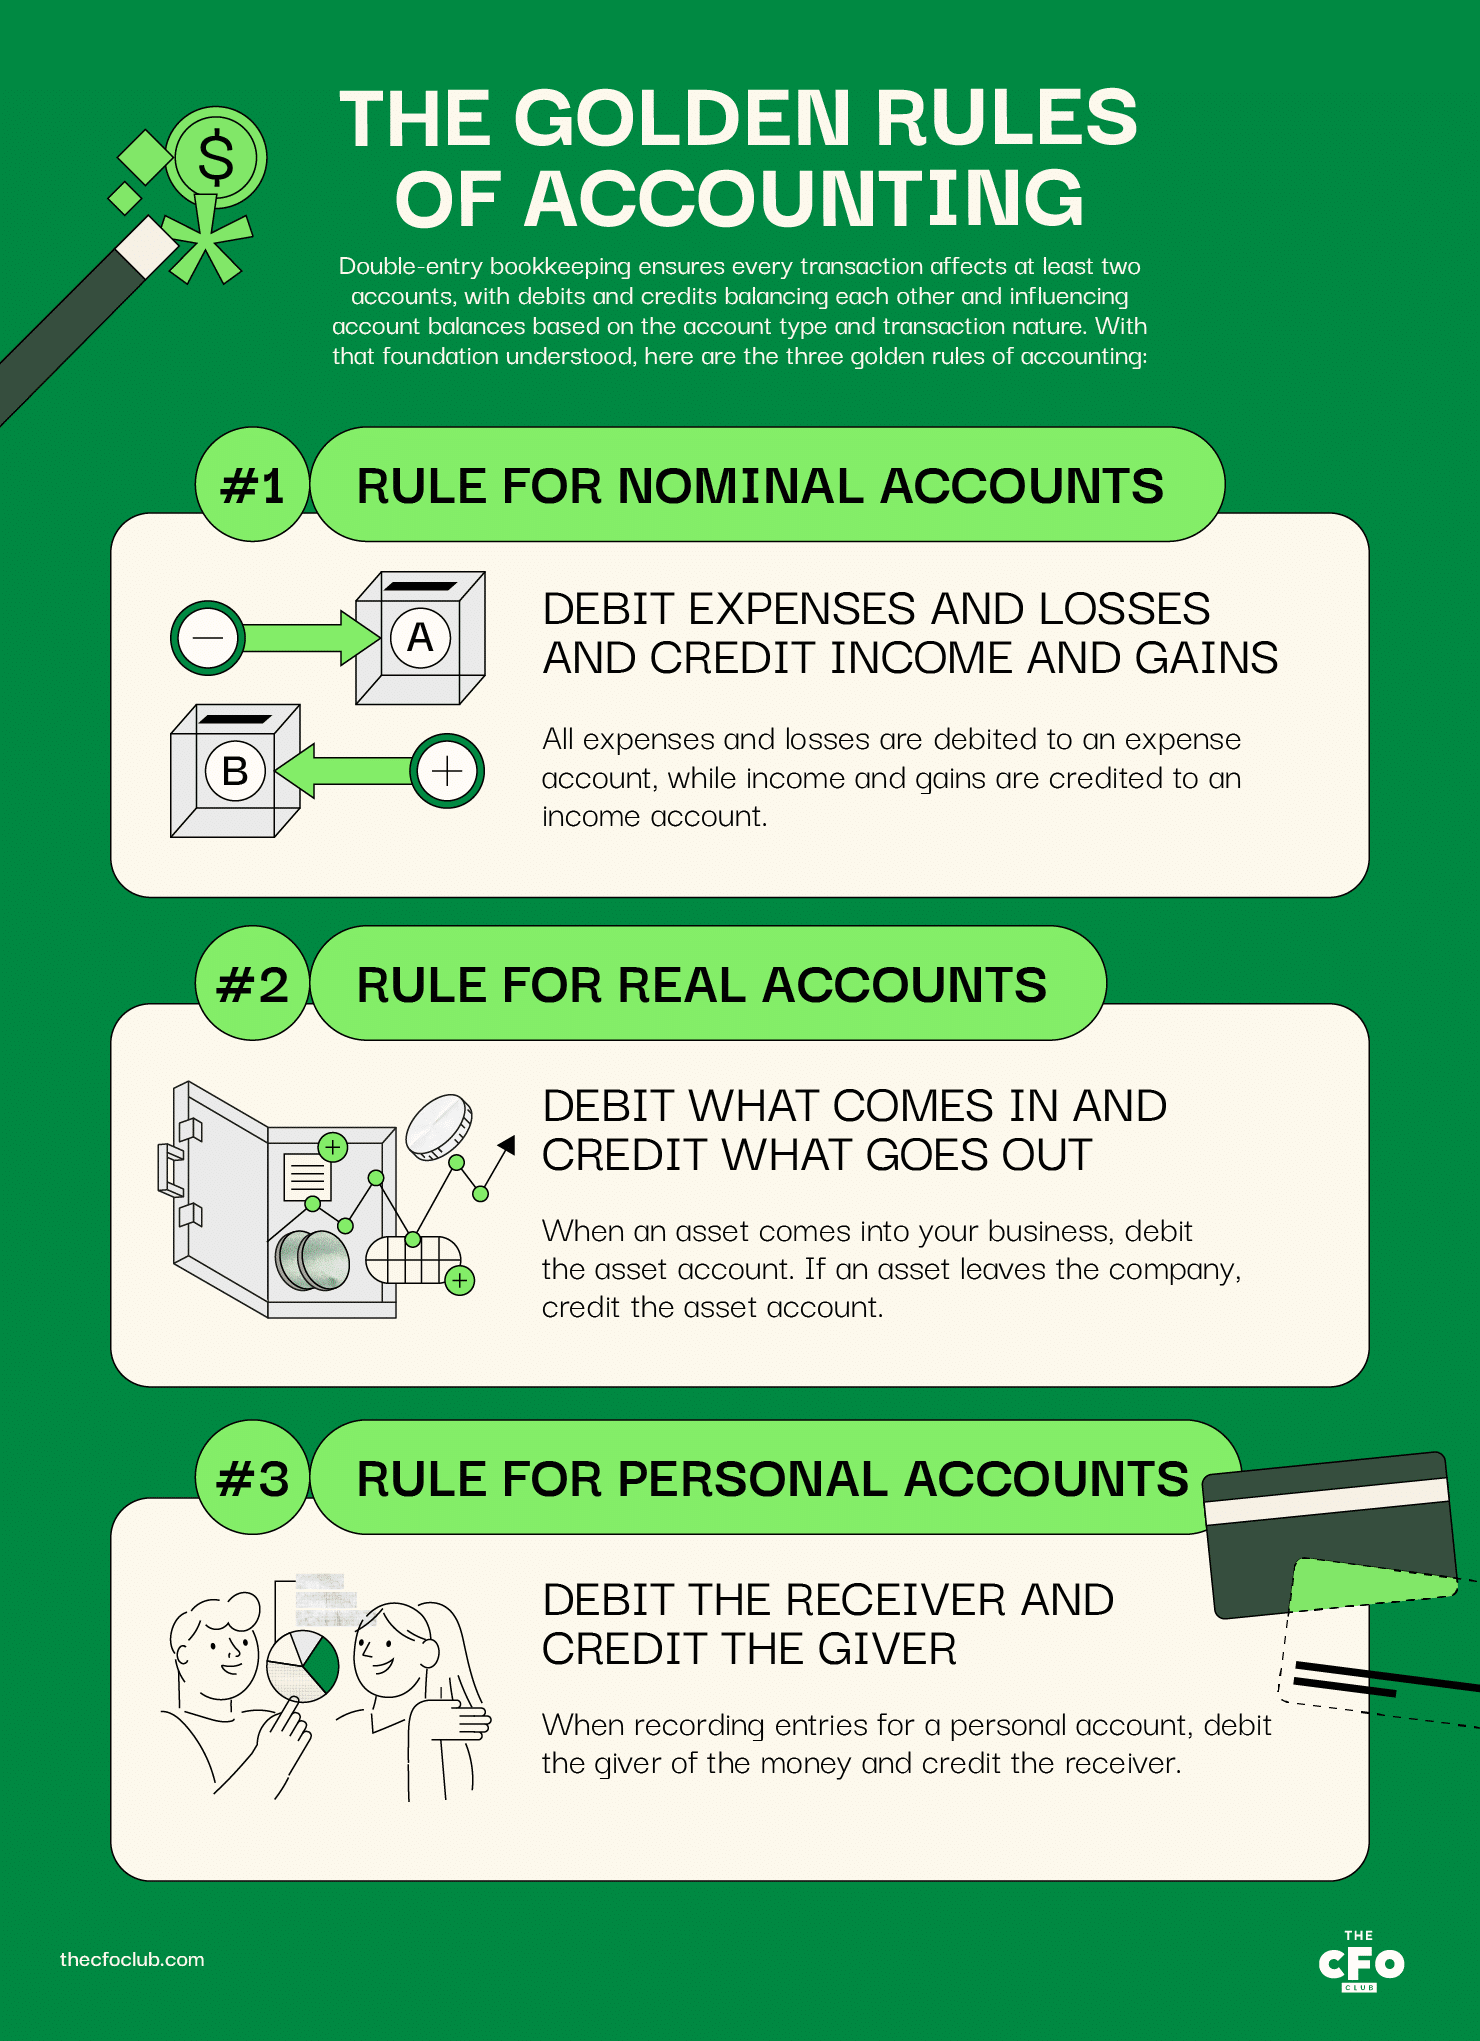
Nimellistilien sääntö: veloita menot ja tappiot ja hyvitä tulot ja voitot
Kaikki menot ja tappiot veloitetaan menotilille, kun taas tulot ja voitot hyvitetään tulotilille.
Tässä on muutamia esimerkkejä:
- Debetoi paperitilin, kun käytät 50 dollaria yrityksesi paperitarvikkeisiin
- Debetoi omaisuustili poistoeron kirjaamiseksi
- Kreditoi korkotiliä, kun saat 100 dollaria korkoa yrityksen pankkitalletuksesta
- Kreditoi myyntitiliä, kun asiakas rekisteröityy vuositilaukseen
Reaalitilien sääntö: debetoi se, mikä tulee sisään, ja kreditoi se, mikä lähtee ulos
Kun omaisuuserä tulee yritykseesi, debetoi omaisuustiliä. Jos omaisuuserä poistuu yrityksestä, kreditoi omaisuustiliä.
Oletetaan esimerkiksi, että yrityksesi (Yritys X) lainaa rahaa ystäväsi yritykseltä (Yritys Y).
Rahaa tulee yritykseesi, joten debetoisit käteistiliä lainatun rahan määrällä.
Tässä on lisää esimerkkejä:
- Debetoi omaisuustiliä, kun käytät 5 000 dollaria omaisuuserään sen tehokkuuden parantamiseksi
- Debetoi velkojaa, kun maksat häneltä lainatun rahan takaisin
- Kreditoi omaisuustiliä, kun myyt kyseisen omaisuuserän
- Kreditoi luottolimiittitiliä, kun lainaat rahaa luottolimiittiäsi käyttämällä
Henkilökohtaisten tilien sääntö: debetoi vastaanottajaa ja kreditoi antajaa
Kun kirjaat tapahtumia henkilökohtaiselle tilille, debetoi rahan antajaa ja kreditoi vastaanottajaa.
Käytetään samaa esimerkkiä kuin aiemmin.
Yritys Y on lainannut rahaa yrityksellesi. Kirjaa tämä avaamalla Yritykselle Y uusi tili kirjanpitoosi ja kreditoimalla tiliä lainatun rahan määrällä.
Yrityksen Y tilillä on nyt kredit-saldo, ja se näkyy velkana taseessasi.
Tässä on lisää esimerkkejä:
- Debetoi Yrityksen Y tiliä, kun yrityksesi myy omaisuuserän Yritykselle Y ja Yritys Y lupaa maksaa seuraavana vuonna
- Kreditoi Yrityksen Y tiliä, kun lainaat Yritykseltä Y lisää rahaa
- (Liikekumppanuuden tapauksessa) Kreditoi omaa tiliäsi kumppanuusyrityksessä, kun lainaat yritykselle lisää pääomaa
- (Liikekumppanuuden tapauksessa) Debetoi tiliäsi kumppanuusyrityksessä, kun nostat pääomaa yrityksestä
Esimerkki kirjanpidon kolmesta kultaisesta säännöstä
Katsotaan esimerkkiä, jossa sovellamme kaikkia kolmea sääntöä yhdessä.
Oletetaan, että ystäväsi yritys (Yritys Y) on velkaa yrityksellesi 20 000 dollaria. Olet päättänyt hankkia Yritykseltä Y käytettyjä huonekaluja velan kuittaamiseksi. Huonekalujen tämänhetkinen markkina-arvo on 19 750 dollaria.
Yritys Y tarjoaa markkinointipalveluja. Koska tarvitset apua mainosten pyörittämiseen, olet päättänyt toteuttaa Yrityksen Y kanssa 500 dollarin pilottiprojektin mainosten ajamiseksi.
Hankittuasi huonekalut ja käytettyäsi Yrityksen Y mainospalveluja maksat Yritykselle Y käteisenä 250 dollaria (20 000 dollaria - 19 750 dollaria - 500 dollaria).
Tältä päiväkirjamerkinnän pitäisi näyttää:
| Tilin tyyppi | Tili | Debet ($) | Kredit ($) | Sovellettava sääntö |
|---|---|---|---|---|
| Tilin tyyppiReaalitili | TiliHuonekalut | Debet ($)19,750 | Kredit ($) | Sovellettava sääntöDebetoi se, mikä tulee sisään |
| Tilin tyyppiNimellistili | TiliMainoskulut | Debet ($)$500 | Kredit ($) | Sovellettava sääntöDebetoi kulut ja tappiot |
| Tilin tyyppiReaalitili | TiliKäteinen | Debet ($) | Kredit ($)$250 | Sovellettava sääntöKreditoi se, mikä lähtee ulos |
| Tilin tyyppiHenkilökohtainen tili | TiliYritys Y | Debet ($) | Kredit ($)$20,000 | Sovellettava sääntöKreditoi antajaa |
Itse päiväkirjamerkintä koostuu kolmesta keskimmäisestä sarakkeesta; et kirjoittaisi kirjanpitoosi kohtia ”tilin tyyppi” tai ”sovellettava sääntö”. Lisäsin ne vain opetuksen helpottamiseksi.
Huonekalutili, joka on reaalitili, näkyy taseessa.
Mainoskulut näkyvät tuloslaskelmassa.
Käteisen määrä pienenee taseessasi 250 dollarilla.
Ja lopuksi Yritys Y ei enää näy velkojana taseessasi.
Kirjanpidon sääntöjen edut
Sen lisäksi, että kirjanpidon kolme kultaista sääntöä tarjoavat loogisen rakenteen kahdenkertaiseen kirjanpitoon, niistä on seuraavia hyötyjä:
- Yleinen rakenne taloustoimien kirjaamiseen: Jokainen yritys kaikissa maailman maissa käyttää kahdenkertaista kirjanpitojärjestelmää kirjanpitonsa ylläpitämiseen. Siksi kirjanpidon kultaisten sääntöjen ymmärtäminen auttaa talousalan ammattilaisia kaikkialla maailmassa ymmärtämään ja tulkitsemaan taloustietoja.
- Yhdenmukainen tulkinta: Kirjanpitoprosessien ja -logiikan yhdenmukaisuus poistaa epäselvyyksiä. Kultaisten sääntöjen noudattaminen varmistaa, että jokainen kirjanpitoviennin lukeva henkilö ymmärtää liiketoimen selkeästi.
- Vertailukelpoisuus: Kirjanpidon kultaiset säännöt tekevät saman yrityksen tilinpäätöksistä eri ajankohtina sekä eri yritysten tilinpäätöksistä vertailukelpoisia.
- Tarkat tilinpäätökset: Taseen on täsmättävä, ja tuloslaskelman on sisällettävä tarkka nettotulos. Kirjanpitosäännöt auttavat tekemään tarkkoja kirjauksia, joten myös tilinpäätöksesi ovat todennäköisemmin tarkkoja.
Vaikka kaikki maailman maat eivät noudata GAAP-standardeja (katson sinua, Yhdysvallat), kultaisten sääntöjen soveltamistavoissa on paljon yhtäläisyyksiä, mikä auttaa kaventamaan maailmanlaajuisen talousraportoinnin eroja.
More Articles
Kenen on noudatettava kirjanpitosääntöjä?
Kirjanpitosäännöt koskevat kaikkia yrityksiä, jotka pitävät kirjanpitoa… eli kaikkia yrityksiä. Tämä eroaa muista kirjanpitovaatimuksista, joissa pienyrityksiltä yleensä edellytetään vähemmän tiukkaa raportointia kuin pörssiyhtiöiltä.
Esimerkiksi IRS sallii yhtiön tai henkilöyhtiön, jonka keskimääräiset vuotuiset bruttotulot ovat olleet kolmen edellisen vuoden aikana alle $27 miljoonaa, käyttää suoriteperusteisen kirjanpidon sijaan maksuperusteista kirjanpitoa. Yrityksesi koosta riippuen sinun on ehkä noudatettava maksuperusteista, muunnettua maksuperusteista tai suoriteperusteista kirjanpitoa.
Kaikkien yritysten on kuitenkin edelleen kirjattava liiketoimet kahdenkertaisen kirjanpidon talouskirjanpitosääntöjen mukaisesti.
UKK
Kolme kultaista sääntöä yksinkertaistettuna
Kirjanpidon kolme kultaista sääntöä ovat vain yksinkertaistettu viitekehys liiketoimien tarkkaan kirjaamiseen. Näiden sääntöjen oppiminen saattaa vaatia harjoittelua, mutta kun hallitset ne, olet valmis opiskelemaan edistyneempiä kirjanpidon käsitteitä.
Jos haluat sähköpostiisi lisää kirjanpidon käsitteitä ja oivaltavia SaaS-yritysten talousjohtajille suunnattuja rahoitusalan artikkeleita, tilaa The CFO Clubin uutiskirje.