

Kantaosakkeisiin liittyvän oman pääoman kaava: täydellinen laskentaopas

Tavallisen oman pääoman kaava mittaa, kuinka suuri osa liiketoiminnastasi kuuluu osakkeenomistajille, kun velat on vähennetty. Tämä tunnusluku on olennainen omistuksen arvon täsmällisessä esittämisessä – erityisesti pääomarakennetta, sijoittajasuhteita ja hallituksen raportointia koskevissa strategisissa keskusteluissa.
Tässä oppaassa näytetään, kuinka tavallinen oma pääoma lasketaan täsmällisesti ja kuinka sitä käytetään talousjohdon tosielämän tilanteissa. Kun siis sovitat näkemyksiä yhteen sidosryhmien kanssa, valmistaudut tilintarkastukseen tai vastaat sijoittajien kysymyksiin, voit osoittaa selkeästi heidän omistamansa arvon ja sen merkityksen.
Mitä tavallinen oma pääoma on?
Tavallinen oma pääoma on se osa yrityksestäsi, joka kuuluu tavallisille osakkeenomistajille. Se on summa, joka jää jäljelle, kun kaikki velat on maksettu ja etuoikeutettujen osakkeenomistajien saatavat on otettu huomioon.

Tavalliset osakkeenomistajat vs. etuoikeutetut osakkeenomistajat
Tavalliset osakkeenomistajat ovat sijoittajia, jotka omistavat yrityksesi kantaosakkeita. Heillä on omistusosuuksia, äänioikeus merkittävissä päätöksissä ja mahdollisuus saada osinkoja, mutta he ovat maksujärjestyksessä viimeisinä, jos yrityksesi ajautuu konkurssiin – velkojien ja etuoikeutettujen osakkeenomistajien jälkeen.
Etuoikeutetut osakkeenomistajat saavat kiinteitä osinkoja, ja heille maksetaan ennen tavallisia osakkeenomistajia, mutta heillä ei yleensä ole äänioikeutta.
Tavallinen oma pääoma on enemmän kuin yksi erä; se on viesti. Sijoittajat tarkastelevat sitä yrityksesi taustalla olevan arvon ja taloudellisen kestävyyden ilmentymänä.
Oma pääoma yksinään ei kerro koko tarinaa, mutta kun sitä tarkastellaan yhdessä ROE:n, EPS:n ja velkaantumisasteen kaltaisten tunnuslukujen kanssa, se muodostaa vaikuttavan kokonaiskuvan. Nämä luvut yhdessä vaikuttavat siihen, miten sijoittajat arvioivat riskiä, tuottoa ja pitkän aikavälin vakautta, mikä puolestaan vaikuttaa arvostukseen ja luottamukseen johtamistasi kohtaan.
Tavallinen oma pääoma vs. oma pääoma yhteensä
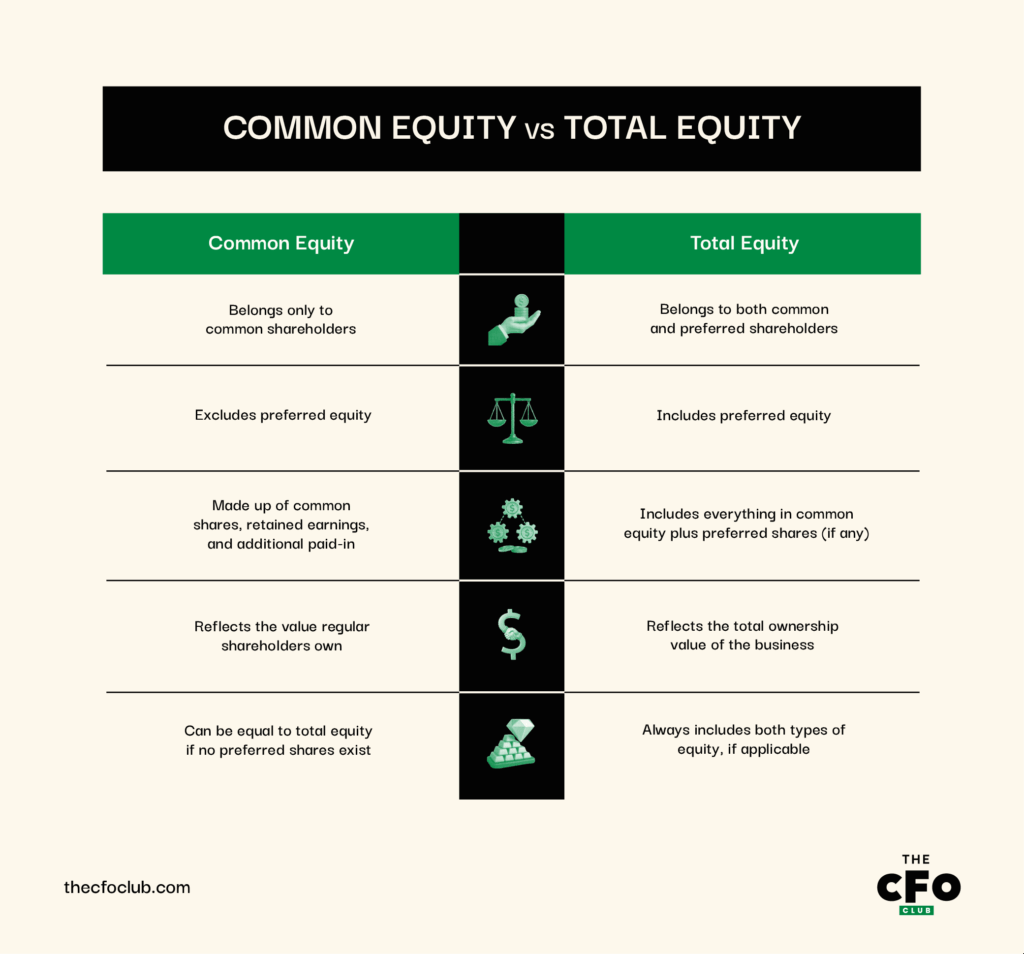
Tavallinen oma pääoma on se osa omasta pääomasta yhteensä, joka kuuluu tavallisille osakkeenomistajille. Siihen ei sisälly etuoikeutettua omaa pääomaa, joka kuuluu erityisoikeuksia omaavien etuoikeutettujen osakkeiden omistajille.
Oma pääoma yhteensä on koko arvo, jonka yritys on velkaa sekä etuoikeutettujen että tavallisten osakkeiden omistajille.
Tämä erottelu tarkoittaa, että tavallinen oma pääoma on osa omasta pääomasta yhteensä. Jos yrityksellä ei kuitenkaan ole etuoikeutettuja osakkeenomistajia, sen tavallinen oma pääoma ja oma pääoma yhteensä ovat samat. Tässä on visuaalinen esitys näiden kahden keskeisistä eroista:
Tavallisen oman pääoman kaava
Saadaksesi selkeän kuvan siitä, mitä tavalliset osakkeenomistajasi todella omistavat, sinun on laskettava yhteen kantaosakkeet, sijoitettu lisäpääoma ja kertyneet voittovarat. Näin se tehdään:
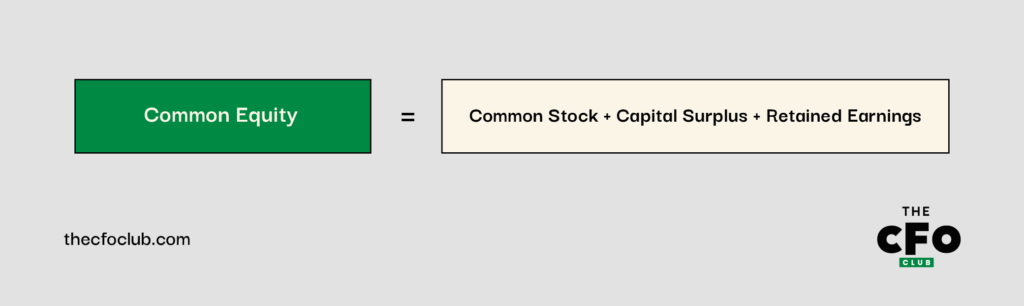
Kun puhumme tavallisesta omasta pääomasta, kyse on yleensä kolmesta pääkomponentista: kantaosakkeista, pääomaylijäämästä ja kertyneistä voittovaroista.
- Kantaosakkeet eli tavalliset osakkeet ovat tavallisten omistajien hallussa olevia perusosakkeita. Niihin liittyy äänioikeus, ja ne voivat oikeuttaa osinkoihin. Jos yrityksellä on esimerkiksi 1 miljoona osaketta, joiden nimellisarvo on $1, kantaosakkeiden arvo on $1 miljoona.
- Pääomaylijäämä tarkoittaa ylimääräistä rahaa, jonka sijoittajat maksavat osakkeista niiden nimellisarvon lisäksi. Sitä kutsutaan myös sijoitetuksi lisäpääomaksi. Jos osakkeen perusarvo on $1 mutta joku maksaa siitä $5, ylimääräinen $4 kuuluu tähän erään.
- Kertyneet voittovarat tarkoittavat nettotuloa, jonka yritys päättää sijoittaa uudelleen vuosittain sen sijaan, että se jaettaisiin osakkeenomistajille. Jos yritys ansaitsee $500,000 voittoa ja pitää $200,000 liiketoiminnassa, jälkimmäinen summa on sen kertyneet voittovarat.
Tavallisen oman pääoman kaavan käyttäminen
1. Selvitä kantaosakkeiden määrä
Kantaosakkeiden määrän löydät taseesta osakkeenomistajien oman pääoman osiosta. Se on yksinkertaisesti sijoittajille myytyjen osakkeiden kokonaismäärä kerrottuna yksikkökohtaisella hinnalla:
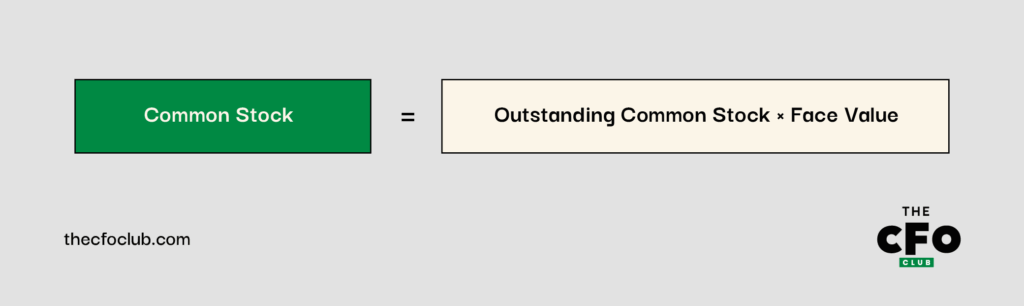
Kantaosakkeiden kaava ei ole pelkkä matemaattinen harjoitus – se antaa kuvan osakkeenomistajilta kerätystä pääomasta, mikä vaikuttaa suoraan siihen, kuinka paljon joustovaraa sinulla on uudelleensijoituksiin, pääomarakenteen suunnitteluun tai jopa omien osakkeiden takaisinostoihin.
- Ulkona olevat kantaosakkeet tarkoittavat niiden tavanomaisten osakkeiden määrää, jotka sijoittajat tällä hetkellä omistavat. Ne ovat osakkeita, jotka on laskettu liikkeeseen ja jotka ovat edelleen aktiivisesti kaupankäynnin kohteena markkinoilla.
- Nimellisarvo eli pariarvo on kunkin osakkeen alkuperäinen arvo silloin, kun yrityksesi laski sen ensimmäisen kerran liikkeeseen. Se on yleensä pieni kiinteä summa, kuten $1 tai $0.01 osakkeelta.
Oletetaan, että vastaat taloudesta Moontech-nimisessä ohjelmistokehitysalan startup-yrityksessä ja yrityksellä on 2 miljoonaa ulkona olevaa kantaosaketta. Jos kunkin osakkeen nimellisarvo on $1, taseeseen kirjattava kantaosakkeiden määrä olisi $2 miljoonaa:
2,000,000 × $1 = $2,000,000
2. Määritä pääoman ylijäämä
Seuraavaksi sinun on määritettävä pääoman ylijäämä. Kantaosakkeiden tavoin löydät sen taseen osakkeenomistajien oman pääoman osiosta.
Muistatko Moontechin? Tiedämme jo, että yritys myi 2 miljoonaa osaketta nimellisarvolla $1. Jos sijoittajat kuitenkin maksoivat osakkeesta $6, jokainen osake toi yritykselle ylimääräiset $5 nimellisarvon päälle.
Moontechin pääoman ylijäämän kokonaismäärä saadaan kertomalla osakkeelta maksettu ylimääräinen määrä niiden osakkeiden kokonaismäärällä, jotka ostettiin nimellisarvon ylittävään hintaan:
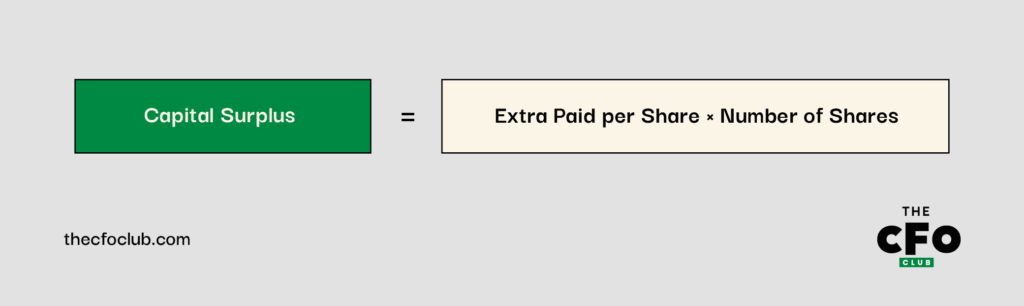
Tässä tapauksessa Moontechin pääoman ylijäämä olisi $10 miljoonaa:
$5 × 2,000,000 = $10,000,000
3. Tarkastele kertyneitä voittovaroja
Kertyneet voittovarat ilmoitetaan yleensä nimellä tai ne on koottu osakkeenomistajien oman pääoman osiossa otsikon, kuten ”kertyneet voitot”, alle.
Jos esimerkiksi Moontechin kertyneet voittovarat ovat $3 miljoonaa, kyse ei ole vain kirjanpidollisesta rivistä – se on strateginen signaali. Tämä $3 miljoonaa edustaa pääomaa, jonka yritys on tarkoituksellisesti sijoittanut uudelleen sen sijaan, että se olisi jaettu.
Toisin sanoen kyse on kasvun, M&A-toimien tai T&K:n käyttöön varatusta pääomasta sekä osoituksesta johdon pitkäaikaisesta luottamuksesta.
4. Suorita laskelma
Kun sinulla on kaikki osat (kantaosakkeet, pääoman ylijäämä ja kertyneet voittovarat), syötä ne kantaosakkeisiin perustuvan oman pääoman kaavaan laskeaksesi sen määrän. Edellä olevan kaavan perusteella Moontechin kantaosakkeisiin perustuva oma pääoma olisi $15 miljoonaa:
$2,000,000 + $10,000,000 + $3,000,000 = $15,000,000
Luku on yksinkertainen, mutta se toimii perustana kriittisille päätöksille: kuinka paljon velkavipua voit ottaa, miten sijoittajat arvioivat vakavaraisuuttasi ja onko yrityksesi rakenteellisesti valmis esimerkiksi omien osakkeiden takaisinostoihin, laajentumiseen tai jopa yritysostoon.
Milloin kantaosakkeisiin perustuvan oman pääoman kaavaa käytetään
Kantaosakkeisiin perustuvaa oman pääoman kaavaa ei tarvitse käyttää joka päivä tai kuukausi, mutta se on tärkeä tiettyinä ajankohtina, kuten:
- Kun laadit talousraportteja, erityisesti raportoidessasi hallitukselle tai sijoittajille
- Kun arvioit yrityksesi arvoa tai nettovarallisuutta
- Kun vertaat yritystäsi muihin toimialasi yrityksiin
- Kun teet tunnuslukuanalyysiä, kuten oman pääoman tuoton (ROE) analyysiä
- Kun keräät rahaa sijoittajilta, jotka haluavat tietää, kuinka suuren osuuden yrityksestä he omistaisivat

Muut kantaosakkeisiin liittyvän oman pääoman kaavat
Edellä esitetyn kaavan lisäksi kantaosakkeisiin liittyvälle omalle pääomalle on olemassa toinen, yksinkertaisempi laskentatapa. Käytä sitä mieluiten silloin, kun sinulla ei ole käytettävissäsi yksityiskohtaisia osake- tai tulostietoja eikä yritykselläsi ole etuoikeutettuja osakkeenomistajia:
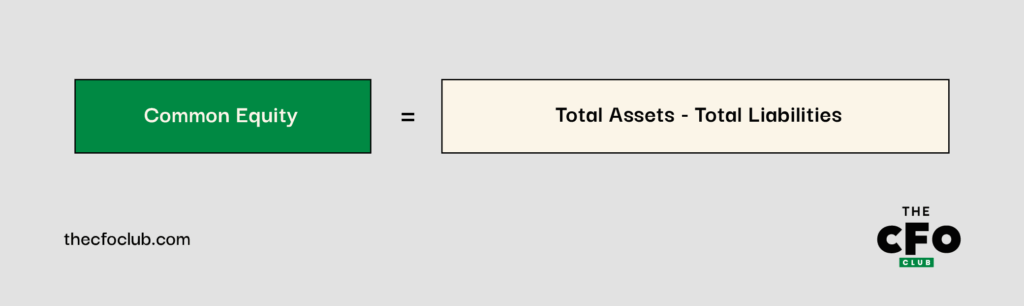
Jos yritykselläsi kuitenkin on etuoikeutettuja osakkeenomistajia ja etuoikeutettua omaa pääomaa, käytä alla olevaa muunnelmaa:
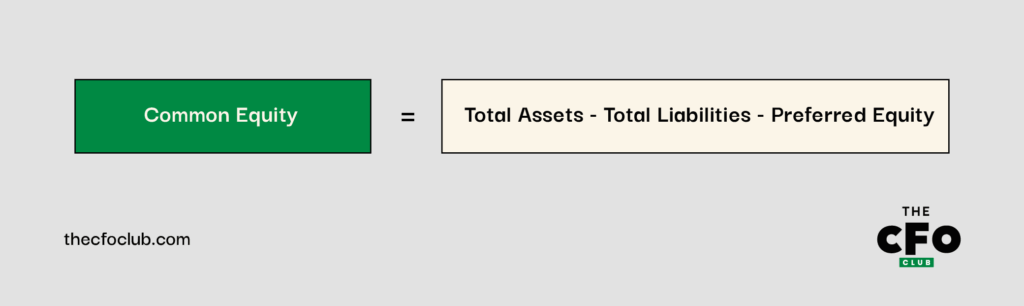
Ajattele näitä kaavoja nopeina oman pääoman likimääräisinä laskentatapoina silloin, kun sinulla ei ole yksityiskohtaista erittelyä tai et tarvitse sellaista. Ne eivät korvaa täydellistä taseanalyysiä, mutta ne ovat erittäin hyödyllisiä, kun haluat yleiskuvan siitä, minkä arvoinen yritys on velkojen vähentämisen jälkeen.
Käytännössä ne sopivat erinomaisesti strategisten päätösten nopeuttamiseen: niiden avulla voit arvioida taloudellista vahvuutta, kassajoustavuutta ja tuottopotentiaalia hidastamatta työnkulkuasi.
Jokainen taloudellinen päätös on vain niin vahva kuin sen perustana oleva data. Vanhentunut talousdata ei ole pelkästään haitta – se on hiljainen mutta tappava uhka kannattavuudelle.
Kantaosakkeisiin liittyvän oman pääoman kaavan käytössä vältettävät virheet
Olen urani aikana keskustellut useiden talousjohtajien kanssa. Näissä keskusteluissa toistuu aina yksi yhteinen teema, kun puhumme kantaosakkeisiin liittyvästä omasta pääomasta: pienet mutta kalliiksi tulevat oletukset.
Nämä kokeneet johtajat eivät tulkitse itse kaavaa väärin, vaan he arvioivat väärin sen, mitä kaava paljastaa – tai ei paljasta – yrityksen todellisesta taloudellisesta tilanteesta. Tässä ovat heidän esiin tuomansa toistuvat ongelmakohdat sekä keinot niiden välttämiseen, kun käytät kantaosakkeisiin liittyvää omaa pääomaa strategisena työkaluna.
1. Väärien osakemäärien käyttäminen
On yllättävän yleistä käyttää kantaosakkeisiin liittyvää omaa pääomaa laskettaessa kaikkien valtuutettujen osakkeiden kokonaismäärää, mutta tämä luku ei kuulu yhtälöön. Olennaista on liikkeeseen laskettujen osakkeiden määrä, sillä se kuvastaa todellista sidosryhmien omistusta.
Väärän luvun käyttäminen ei ainoastaan vääristä sisäisiä raportteja, vaan voi myös vääristää markkinoiden käsitystä yrityksesi arvosta. Jos strategisiin päätöksiisi liittyy arvonmääritys, sijoittajien tuottomallinnus tai laimentumisriski, tämä syöte kannattaa tarkistaa huolellisesti.
Ratkaisu:
Hae osakkeiden määrä suoraan uusimmasta osakepääomataulukosta tai oman pääoman hallintajärjestelmästä, älä vanhemmista ilmoituksista tai yhteenvetoraporteista. Näin varmistat, että käytössäsi on aina ajantasainen ja täsmällinen tieto.
2. Päivittämättömien kertyneiden voittovarojen huomiotta jättäminen
Kuten tiedät, kertyneet voittovarat muuttuvat ajan myötä. Jos siis käytät vanhaa tasetta, saatat perustaa oman pääoman laskelman vanhentuneille oletuksille. Tämä voi huomaamatta vääristää arvonmääritystäsi tai pääomasuunnitteluasi.
Ratkaisu:
Aseta toistuva muistutus tarkistaa, ovatko neljännesvuosiraportit viimeisteltyjä, ennen kuin suoritat osakepohjaisia malleja. Se on helppo tapa suojautua vanhentuneiden tietojen käyttämiseltä.
3. Kantaosakkeen nimellisarvon sivuuttaminen
Nimellisarvo on yleensä hyvin pieni summa (kuten 0,01 dollaria osakkeelta), joten sen voi helposti unohtaa kantaosaketta laskettaessa. Mutta vaikka summa olisi kuinka pieni, se on silti olennainen osa kaavaa. Älä jätä sitä pois.
Ratkaisu:
Vakiinnuta talousmalliisi malli tai kaava, jossa osakekohtainen nimellisarvo määritetään kiinteästi, vaikka se vaikuttaisi merkityksettömältä. Näin se ei koskaan unohdu, etenkään nopean skenaariosuunnittelun tai hallituksen kokoukseen valmistautumisen aikana.
Kantaosakkeisiin perustuvan oman pääoman ohjelmistojen käytön hyödyt
Osakelaskelmien tekeminen taulukkolaskentaohjelmilla voi toimia, mutta se tapahtuu usein ajan ja selkeyden kustannuksella. Taloushallinto-ohjelmisto sujuvoittaa prosessia yhdistämällä sen suoraan tilinpäätöslaskelmiisi, vähentämällä manuaalisia vaiheita ja pienentämällä virheiden riskiä.
Kantaosakkeisiin perustuvaa omaa pääomaa laskettaessa ohjelmistot voivat tarjota useita selkeitä etuja:
- Vähemmän virheitä: Koska tiedot siirtyvät suoraan taseesta ja rahavirtalaskelmista, manuaalisille syöttövirheille tai huomaamatta jääville luvuille jää vähemmän tilaa. Tämä parantaa raporttiesi luotettavuutta – erityisesti silloin, kun nopeus ja tarkkuus ovat tärkeitä.
- Ajantasaiset tiedot: Monet alustat päivittävät taloustietoja reaaliajassa, joten oman pääoman luvut vastaavat uusimpia tapahtumia. Tämä vähentää riskiä tehdä päätöksiä vanhentuneiden lukujen perusteella.
- Yksinkertaistettu raportointi: Useimmat yritystason työkalut tuottavat selkeitä raportteja, jotka ovat valmiita vietäviksi. Päivititpä sidosryhmiä tai valmistauduitpa tilintarkastukseen, tietojen kokoamiseen ja muotoiluun kuluu vähemmän aikaa.
Tässä on joitakin parhaita suosituksiani, joiden avulla pääset alkuun:
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.


Liity mukaan saadaksesi lisää taloushallinnon näkemyksiä
Kantaosakkeisiin perustuvan oman pääoman kaavan hallitseminen on vain yksi osa yrityksesi vahvan taloudellisen perustan rakentamista.
Jos haluat lisää käytännön vinkkejä raportoinnin parantamiseen, taloudellisesti viisaampien päätösten tekemiseen sekä arvon viestimiseen hallitukselle ja sijoittajille, liity yhteisöömme.
Tilaa uutiskirjeemme täällä saadaksesi yksinoikeudellisia näkemyksiä, oppaita ja resursseja, joiden avulla pysyt kehityksen kärjessä.


