

Täydellinen oppaasi liikearvon arvonalentumisesta

Aikoinaan työskennellessäni kirjanpitäjänä harvat aiheet herättivät enemmän hämmennystä – tai ahdistusta – kuin liikearvon arvonalentuminen. Se on yksi niistä termeistä, jotka näkyvät tuloslaskelmassa ja saavat kokeneimmatkin ammattilaiset pysähtymään. Jargonin takana on kuitenkin hyvin inhimillinen tarina: kauppa, joka ei mennyt aivan suunnitelmien mukaan.
Liikearvon arvonalentuminen on sääntelyyn perustuva vaatimus ja sidosryhmille annettava signaali siitä, että yritysoston arvo on laskenut. Tässä oppaassa perehdytän sinut liikearvoon ja liikearvon arvonalentumiseen hyödyntäen vuosien aikana hankkimaani kokemusta. Opit, mitä se tarkoittaa, miten se kirjataan ja miten arvonalentumistappio lasketaan.
Mitä liikearvon arvonalentuminen tarkoittaa kirjanpidossa?
Liikearvon arvonalentuminen tapahtuu, kun taseeseen kirjattu liikearvon arvo (määrittelemättömän taloudellisen vaikutusajan aineeton hyödyke) ylittää sen käyvän arvon ja sitä on alennettava.

Liikearvo kirjataan ainoastaan silloin, kun yritys hankitaan sen käypää markkina-arvoa korkeampaan hintaan. Sitä ei koskaan synny yrityksen omasta toiminnasta. Sen sijaan mahdollinen arvonalentumiskulu kirjataan, kun hankitun raportointiyksikön käypä arvo laskee alle kirjanpitoarvon.
Otetaan esimerkiksi AT&T:n DirecTV-yritysosto. AT&T hankki DirecTV:n 48,5 miljardilla dollarilla vuonna 2015. Myöhemmin AT&T kirjasi kuitenkin yritysostosta 15,5 miljardin dollarin liikearvon arvonalentumiskulun, koska DirecTV:n käypä arvo laski sen kirjanpitoarvon alapuolelle.
Liikearvon arvonalentumisen merkitys
Liikearvon arvonalentumisen merkitystä voidaan tarkastella kolmesta näkökulmasta:
- Taloudellinen läpinäkyvyys: Sijoittajat näkevät liikearvon preemiona, jonka maksoit hankkiessasi yrityksen, jonka odotetaan tuottavan hyviä tuottoja ja oikeuttavan preemion. Arvonalentuminen on selkeä signaali siitä, että yritysosto ei nykytilassaan tuota suunnitellulla tavalla.
- Arvonmääritys: Raportointiyksikön vapaat rahavirrat vaikuttavat yrityksesi arvoon. Arvonalentuminen muuttaa sijoittajan arviota raportointiyksikön kasvusta ja tulevista rahavirroista, mikä voi johtaa yrityksesi arvon laskuun.
- Yritysostojen kurinalaisuus: Sekä GAAP että IFRS edellyttävät yrityksiä testaamaan liikearvon arvonalentumisen vähintään vuosittain. Jos olet hankkimassa yritystä ja harkitset preemion maksamista, ajatus siitä, että joutuisit myöhemmin perustelemaan arvonalentumisen sijoittajille, saattaa saada sinut harkitsemaan asiaa uudelleen. Siksi arvonalentumista koskevat säännökset ovat hyvä tapa tuoda ylihinnoitellut yritysostot sijoittajien tietoon.
Liikearvon arvonalentumisen lyhyt historia
Liikearvon arvonalentumista koskevat säännökset ovat kehittyneet merkittävästi ajan myötä. Ennen vuotta 2001 yritykset saattoivat tehdä liikearvosta poistoja. Mikä oli ongelmana? Kun liikearvo oli poistettu kokonaan, ei ollut enää keinoa tuoda esiin ylihinnoiteltuja yritysostoja.
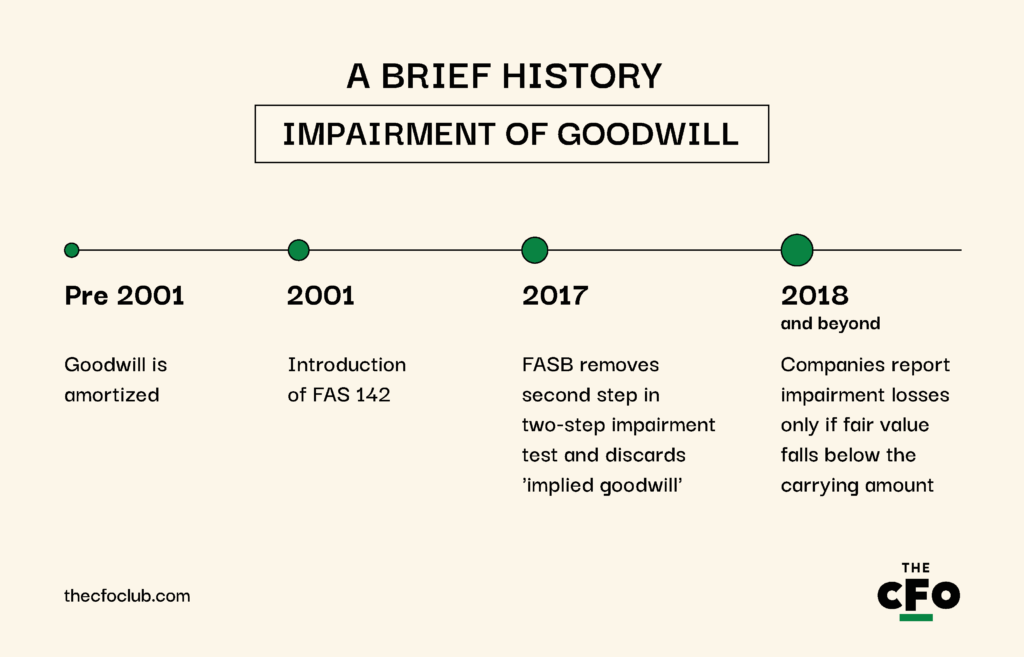
Kaikki tämä muuttui kesäkuussa 2001, kun FASB otti käyttöön FAS 142:n, joka poisti liikearvon poistot ja otti käyttöön vuosittaisen arvonalentumistestauksen.
Sen jälkeen liikearvon arvonalentumistestiä on yksinkertaistettu huomattavasti. Vuonna 2017 FASB poisti kaksivaiheisen arvonalentumistestin toisen vaiheen ja hylkäsi käsitteen ”laskennallinen liikearvo” ASC 350-20:n kautta.
Kaksivaiheinen testi sisälsi seuraavat vaiheet:
- Vaihe 1: Vertaa raportointiyksikön käypää arvoa ja kirjanpitoarvoa. Jos käypä arvo ylittää kirjanpitoarvon, tappiota ei kirjata. Jos käypä arvo on kirjanpitoarvoa pienempi, siirrytään toiseen vaiheeseen.
- Vaihe 2: Vertaa käypää arvoa ja laskennallista liikearvoa. Yritysten on tehtävä hypoteettinen kauppahinnan kohdistaminen (PPA) laskennallisen liikearvon arvioimiseksi ikään kuin raportointiyksikkö olisi hankittu sen nykyiseen käypään arvoon. Jos laskennallinen liikearvo oli kirjattua liikearvoa pienempi, erotus kirjattiin arvonalentumistappiona.
Uuden yksinkertaistetun menettelyn mukaan yritysten on kirjattava arvonalentumistappioita ainoastaan, jos raportointiyksikön käypä arvo laskee alle kirjanpitoarvon.
Myöhemmin otettiin käyttöön poikkeus Accounting Standards Update (ASU) 2014-02:n myötä. Se mahdollisti yksityisten yritysten ja voittoa tavoittelemattomien yhteisöjen tehdä liikearvosta tasapoistoja 10 tilikauden aikana (tai lyhyemmän ajanjakson aikana, jos ne pystyvät perustelemaan sen).
-

Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website


Kuinka tietää, milloin liikearvon arvonalentuminen on tarpeen
Raportointikauden aikana voi olla kaksi tilannetta, joissa saatat huomata liikearvon arvonalentumisen olevan tarpeen: kun laukaiseva tapahtuma ilmenee tai kun suoritat arvonalentumistestin (edellisessä osiossa kuvatun prosessin mukaisesti).
Tarkastellaan niitä erikseen. Seuraavat tapahtumat voivat olla merkkejä liikearvon arvonalentumisesta:
- Taloudellisen suorituskyvyn heikkeneminen: Hankitun yksikön liikevaihdon, kassavirran tai kannattavuuden lasku viittaa siihen, että liikearvo saattaa olla alentunut.
- Makrotalouden tai toimialan muutokset: Taantumat, sääntelymuutokset tai heikot markkinaolosuhteet voivat johtaa liikearvon arvonalentumiseen.
- Merkittävä liiketoiminnan uudelleenjärjestely: Jos yritys luopuu liiketoimintayksiköstä, järjestelee sen uudelleen tai sulkee sen, yksikölle kohdistettua liikearvoa ei ehkä enää voida perustella.
Tuottoarvomenetelmä vs. markkinaperusteinen menetelmä
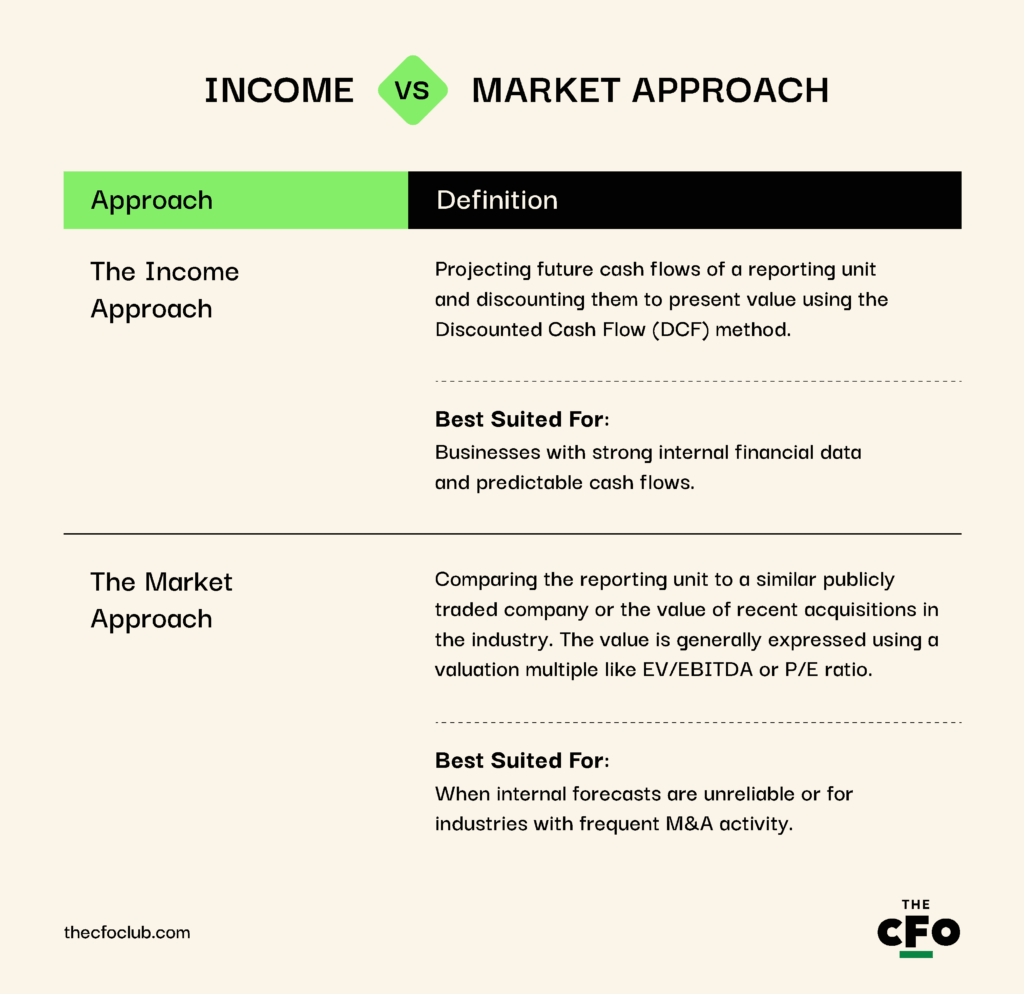
Tuottoarvomenetelmä ja markkinaperusteinen menetelmä ovat menetelmiä, joita käytetään raportointiyksikön käyvän arvon määrittämiseen liikearvon arvonalentumista testattaessa.
GAAP ei määrää yhtä tiettyä arvonmääritysmenetelmää, mutta edellyttää yrityksiltä käyvän arvon määrittämistä parhaaseen saatavilla olevaan näyttöön perustuen. Tämä perustuu yleensä jompaankumpaan seuraavista:
Liikearvon arvonalentumisen kirjaaminen tappiona
Kun olet laskenut raportointiyksikön käyvän arvon ja se on kirjanpitoarvoa pienempi, sinun on kirjattava arvonalentumiskulu tuloslaskelmaan ei-kassaperusteisena tappiona.
Ei-kassaperusteisen tappion kirjaamiseen käytettävä päiväkirjavienti on seuraava:
| Tili | Debet ($) | Kredit ($) |
| Liikearvon arvonalentumiskulutili | $10,000 | - |
| Liikearvotili | - | $10,000 |
Liikearvon arvonalentumiskulu kirjataan tuloslaskelmaan, mikä tarkoittaa, että arvonalentuminen pienentää nettotulojasi. Kassavirtalaskelmasi ei kuitenkaan muutu, koska liikearvon arvonalentuminen on ei-kassaperusteinen kulu.
Pienten yritysten liikearvon arvonalentuminen
Liikearvon arvonalentuminen ei ole pienille yrityksille yleinen ongelma seuraavista syistä:
- Vähäisempi yritysostotoiminta: Useimmat pienet yritykset kasvavat orgaanisesti. Ilman yritysostoja taseessa ei ole liikearvoa eikä tuloslaskelmassa arvonalentumiskuluja.
- Poikkeukset: Yksityiset yritykset voivat jaksottaa liikearvon poistona 10 vuoden aikana (tai lyhyemmässä ajassa, jos ne pystyvät perustelemaan sen), mikä vähentää vuosittaisten arvonalentumistestien tarvetta. Ne on myös vapautettu vuosittaisista arvonalentumistesteistä.
Jos taseessasi on kuitenkin yritysostoista peräisin olevaa merkittävää liikearvoa ja kyseessä on pieni yritys, sinun on edelleen seurattava arvonalentumisen laukaisevia tapahtumia. Ongelma? Liikearvon analysointi tuo usein pienille yrityksille lisämonimutkaisuutta.
Kun kysyin Bob’s Bookkeepers -yrityksen toimitusjohtajalta Robert Belskyltä, mitä hän muuttaisi nykyisissä liikearvon arvonalentumista koskevissa säännöksissä, hän oli samaa mieltä siitä, että liikearvon arvonalentumisen testaaminen on usein pienille yrityksille liian vaativa tehtävä.
Pienyrityksille liikearvon analyysin tekeminen vie aikaa ja muuttuu yhä työläämmäksi yrityksen kasvaessa ja yritysostojen monimutkaistuessa.

Hänen mielestään tällainen monimutkaisuus on pienyrityksille tarpeetonta, koska niillä on vain vähän tai ei lainkaan kannustimia kaunistella tilinpäätöstietojaan. Vaikka liikearvon arvonalentumistesti on ratkaisevan tärkeä julkisesti noteerattujen yhtiöiden raportoinnissa, se on vähemmän tärkeä pienemmille yrityksille, joiden yritysostot ovat yleensä pienempiä.
Sen sijaan Robert ehdotti, että näiden yritysten osalta sääntöjen tulisi vastata muiden poistuvien tai jaksotettavien netto-omaisuuserien sääntöjä: kirjataan liikearvo alas ja aktivoidaan se, minkä jälkeen se jaksotetaan.
Varoittava esimerkki liikearvon arvonalentumisesta
Ennen kuin siirryn liikearvon arvonalentumisprosessiin, halusin antaa varoittavan esimerkin siitä, kuinka liikearvon virheellinen käsittely voi johtaa suuriin ongelmiin. Tarkastellaan, mitä General Electricille (GE) tapahtui vuonna 2018.
Vuonna 2015 GE osti Alstomin energialiiketoiminnan 10,6 miljardilla dollarilla vahvistaakseen energiasegmenttiään. Vuoteen 2018 mennessä maailmanlaajuinen energia-ala oli kuitenkin supistunut jyrkästi, kun fossiilisiin polttoaineisiin perustuvien energiaratkaisujen kysyntä väheni.
GE:n energiasegmentti joutui vaikeuksiin, mikä pakotti yrityksen arvioimaan uudelleen koko energiasegmentin liikearvon käypää arvoa (segmenttiin sisältyivät Alstom sekä muiden kauppojen yhteydessä hankitut yksiköt).
Lopputulos? GE kirjasi 22,1 miljardin dollarin arvonalentumistappion, kuten yhtiön 10-K-raportissa ilmoitettiin – kyseessä oli yksi historian suurimmista tappioista. Tämä arvonalentumistappio pyyhki käytännössä pois kaiken Alstom-yritysostoon liittyneen liikearvon.
Tämä oli keskeinen tapahtuma, joka käynnisti GE:n alamäen ja johti toimitusjohtaja John Flanneryn erottamiseen muutamaa kuukautta myöhemmin.
Liikearvon arvonalentumisen laskenta- ja testausprosessi sekä vinkit
Käsittelimme arvonalentumisen testaamista aiemmin tässä oppaassa, mutta perehdytään nyt tarkemmin siihen, miten arvonalentumistestaus tehdään, ja tarkastellaan samalla muutamia vinkkejä testin helpottamiseksi.
Vaihe 1: Määritä raportointiyksikkö
Liikearvo testataan aina tietyn raportointiyksikön osalta, ei koskaan koko yhteisön tasolla. Raportointiyksikkö on liiketoimintasegmentti tai liiketoimintasegmentin osa, joka:
- josta on saatavilla erilliset taloudelliset kirjanpitotiedot ja
- jota johdetaan erikseen suorituskyvyn arviointia varten
Yrityksessä, jolla on useita raportointiyksiköitä – kuten GE:n tapauksessa energia-, ilmailu- ja terveydenhuoltosegmentit – jokainen liikearvoa sisältävä yksikkö on testattava erikseen.

Jos esimerkiksi hankit pilvipalveluja ja paikallisesti käytettäviä ohjelmistoja tarjoavan yrityksen, jaa molemmat liiketoiminta-alueet eri raportointiyksiköiksi, jotta tulevan arvonalentumisen mahdolliset haitat voidaan minimoida.
Jaon on tietenkin oltava GAAP:n mukainen. Raportointiyksiköitä ei saa jakaa pelkästään arvonalentumistappion minimoimiseksi eikä raportointiyksiköiden rakennetta saa jatkuvasti muuttaa arvonalentumistulosten manipuloimiseksi. Kun harkitset jakoa, varmista, että jokainen raportointiyksikkö täyttää seuraavat kriteerit:
- Se tuottaa liikevaihtoa ja sille aiheutuu kuluja
- Sitä johdetaan erikseen, ja ylin operatiivinen päätöksentekijä tarkastelee sitä
- Se on riittävän erillinen tuottaakseen omat rahavirtansa
Vaihe 2: Määritä, tarvitaanko laadullista arviointia (”vaihe nolla”)
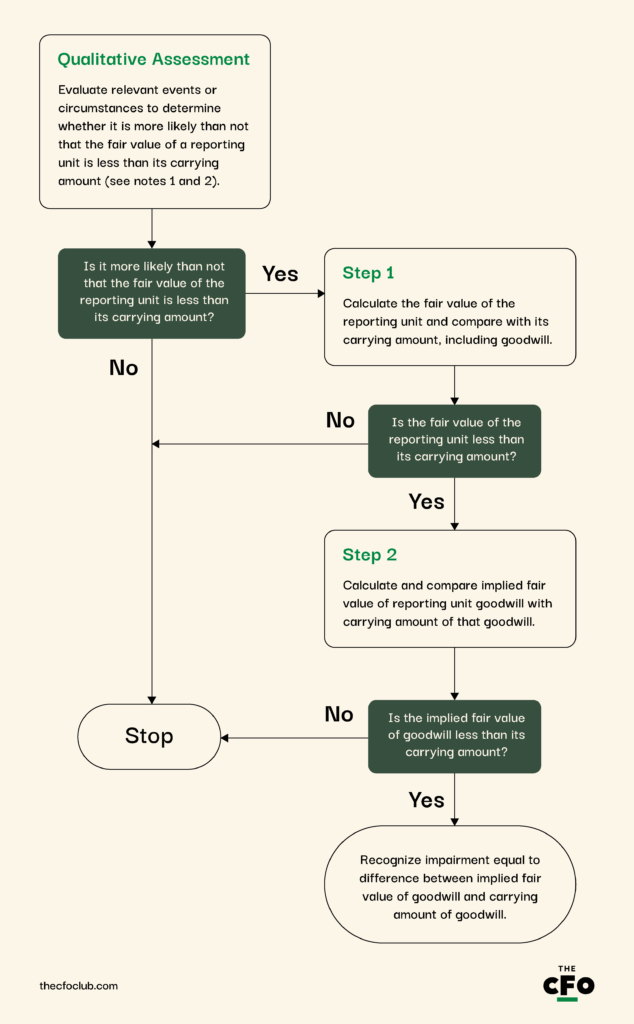
Kun olet tunnistanut testattavan raportointiyksikön, voit valita helpomman vaihtoehdon ja tehdä laadullisen arvioinnin laajemman määrällisen arvioinnin sijaan.
ASU 2011-08 antaa sinulle mahdollisuuden käyttää niin sanottua ”vaihetta nolla”, jonka avulla voit ohittaa monimutkaiset käyvän arvon laskelmat tapauksissa, joissa arvonalentumisesta ei ole merkittävää riskiä. Päivitys sisältää myös prosessin loppuosan esittelevän vuokaavion:
Laadullisessa testissä arvioidaan makrotaloudellisia, toimialakohtaisia ja yrityskohtaisia tekijöitä, kuten:
- Yleisten taloudellisten olosuhteiden heikkeneminen
- Toimialakohtainen taantuma
- Osakekurssin lasku
- Avainhenkilöiden vaihtuminen
- Sääntelyyn tai lainsäädäntöön liittyvät haasteet
- Negatiiviset kassavirtatrendit
Jos laadullinen arviointi osoittaa, että liikearvon arvonalentuminen on ”todennäköisempää kuin ei” (todennäköisyys on yli 50 %), yrityksen on suoritettava vaiheessa 3 selitetty määrällinen testi. Muussa tapauksessa lisätestausta ei tarvita.
Vaihe 3: Suorita määrällinen arvonalentumistesti
Määrällisessä testissä raportointiyksikön käypä arvo määritetään tuottoarvomenetelmän, markkinaperusteisen menetelmän tai näiden yhdistelmän avulla ja sitä verrataan kirjanpitoarvoon.
Oletetaan, että yrityksesi osti viisi vuotta sitten pienen Company A -nimisen yrityksen 100 miljoonalla dollarilla. Suoritat vuotuista arvonalentumistestiä, ja DCF-malli osoittaa raportointiyksikön käyväksi arvoksi 75 miljoonaa dollaria.
Testisi perusteella liikearvo on alentunut, ja sitä on alaskirjattava 25 miljoonalla dollarilla.
-
Rippling Spend
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.8 -
Workday Adaptive Planning
Visit WebsiteThis rating combines scores from multiple user review sites to reflect overall customer sentiment about the product.4.4 -
Traild
Visit Website
Vaihe 4: Kirjaa liikearvon arvonalentumistappio
Arvonalentumisen kirjaaminen on yksinkertaista. Luo uusi kulutili liikearvon arvonalentumiselle, veloita kyseistä tiliä ja hyvitä liikearvotiliä sen arvon pienentämiseksi taseessa.
Muista aina...
Vaikka arvonalentumiskulu kirjataan tuloslaskelmaan kuluksi, se ei ole verotuksessa vähennyskelpoinen. IRS sallii liikearvosta vain kiinteän, tasapoistoina tehtävän vähennyksen 15 vuoden aikana riippumatta siitä, tapahtuuko arvonalentuminen. Tämä tarkoittaa myös sitä, että arvonalentuminen voi vaikuttaa laskennallisen verosaamisen tai laskennallisen verovelan saldoon.
Liikearvon arvonalentumisen hyödyt
Liikearvo ja sen arvonalentuminen saattavat vaikuttaa abstrakteilta, mutta ne ovat tärkeitä monista syistä. Tässä on joitakin liikearvon arvonalentumisen hyötyjä sidosryhmille:
- Parantaa taloudellista läpinäkyvyyttä: Arvonalentumistestit pakottavat yritykset sovittamaan arvot todelliseen taloudelliseen arvoon. Säännölliset testit varmistavat, etteivät yliarvostetut varat johda sijoittajia tai analyytikkoja harhaan, ja vähentävät sellaisten kirjanpidollisten vääristymien riskiä, jotka voisivat keinotekoisesti paisuttaa taloudellista tilannetta.
- Suojaa sidosryhmiä: Arvonalentuminen osoittaa, että johto on tietoinen liiketoimintaolosuhteiden heikkenemisestä ja ryhtyy korjaaviin toimenpiteisiin. Siksi arvonalentuminen tarjoaa arvokasta tietoa yrityksen strategisista haasteista ja saa sijoittajat arvioimaan riskit uudelleen.
- Edistää yritysostojen ja fuusioiden kurinalaisuutta: Ajatus siitä, että arvonalentumiskirjaus on perusteltava, vähentää kannustinta aggressiiviseen yrityskauppatoimintaan. Se pakottaa yritykset arvioimaan yritysostostrategioitaan uudelleen erityisesti toimialoilla, joilla liikearvon määrä on suuri.
Liikearvon arvonalentumisen haitat
Liikearvon arvonalentumisella on myös useita haittapuolia, kuten:
- Ei suoraa verohyötyä: Liikearvon arvonalentumiskirjaus ei pienennä verotettavaa tuloasi. Se luo ainoastaan väliaikaisen kirjanpidon ja verotuksen välisen eron (jota kutsutaan laskennalliseksi veroksi).
- Negatiivinen markkinareaktio: Suuret liikearvon arvonalentumiset voivat joskus aiheuttaa sijoittajien paniikin ja johtaa osakekurssin laskuun. Se voi vahingoittaa yrityksesi mainetta erityisesti silloin, jos arvonalentuminen viittaa epäonnistuneisiin yritysostoihin tai heikkoon liiketoiminnan tulokseen.
Liikearvon arvonalentuminen: lisäresurssit
Olemme käsitelleet tässä oppaassa varsin paljon asiaa, mutta jos etsit lisäresursseja, tutustu seuraaviin:
| Resurssi | Miksi tarvitset sitä |
| ASC 350 | ASC 350 on liikearvon arvonalentumistestausta koskeva keskeinen Yhdysvaltain GAAP -standardi. Se kattaa vuosittaisen testauksen vaatimukset, yksityisten yritysten mahdollisuuden valita liikearvon poistot sekä vuonna 2017 päivitetyn yksivaiheisen arvonalentumistestin. |
| SEC:n henkilöstön kirjanpitotiedote (SAB), aihe 5 | SAB sisältää SEC:n henkilöstön tulkintoja arvonalentumiskirjausten kirjaamisesta ja esittämisestä. |
| IAS 36 | IAS 36 on ASC 350:n kansainvälinen vastine, joka on merkityksellinen IFRS-standardistoa noudattaville monikansallisille yrityksille. |
| ASC 820 | Täältä löydät ohjeet pätevän käyvän arvon laskemiseen (sitä käytetään arvonalentumistestausprosessin ensimmäisessä vaiheessa). |
| AICPA:n liikearvon arvonalentumisopas | AICPA tarjoaa käytännön ohjeita arvonmääritysmenetelmistä, keskeisistä oletuksista ja toimialakohtaisista näkökohdista arvonalentumistestausta varten. |
| Kirjanpito-ohjelmisto | Se tarjoaa pääsyn reaaliaikaisiin tietoihin. Markkinoiden parhaat kirjanpitojärjestelmät voivat myös laatia oletuksiisi perustuvia DCF-malleja. Tämä vähentää merkittävästi analyysiin tarvittavaa aikaa ja auttaa keskittymään parempien päätösten tekemiseen. |
Arvonalentuminen vaikuttaa kaikkiin tilinpäätöslaskelmiin
Kassavirtaa lukuun ottamatta liikearvon arvonalentuminen vaikuttaa kaikkiin tilinpäätöslaskelmiin:
- Arvonalentumiskirjaus pienentää tuloslaskelman nettotulosta. Muista, että liikearvon arvonalentuminen luokitellaan yleensä liiketoiminnan kuluihin sisältyväksi ”arvonalentumistappioksi”.
- Pienempi nettotulos merkitsee pienempiä kertyneitä voittovaroja kertyneiden voittovarojen laskelmassa
- Arvonalentumiskirjaus pienentää taseessa esitettävän liikearvotilin saldoa
Yksinkertaisesti sanottuna arvonalentuminen ei ole hyvä uutinen minkään taloudellisen raportoinnin osa-alueen kannalta. Juuri tätä sääntelyviranomaiset haluavatkin.
Tarve ilmoittaa yritysoston heikosta tuloksesta muodostaa perustan arvonalentumisen käsitteen käyttöönotolle, ja siksi arvonalentuminen on otettava huomioon yritysostoa viimeisteltäessä.
Valmis kehittämään osaamistasi talousalan ammattilaisena? Tilaa maksuton uutiskirjeemme saadaksesi asiantuntijoiden neuvoja, oppaita ja näkemyksiä teknologia-alaa muovaavilta talousjohtajilta.


