Tilinpäätöksen laatimisperiaatteet ovat sääntöjä, joita yritykset noudattavat taloustietojen kirjaamisessa ja raportoinnissa varmistaakseen täsmällisyyden, johdonmukaisuuden ja vaatimustenmukaisuuden. Mutta mitä eri tyyppejä niistä on, ja miten ne tarkalleen toimivat?
Tässä oppaassa tilinpäätöksen laatimisperiaatteet käydään käytännönläheisesti läpi hyödyntäen yli 17 vuoden kokemustani kirjanpidosta ja parhaita käytäntöjä, jotta voit kehittää tai ottaa käyttöön omat laatimisperiaatteesi. Aloitetaan.
Mitä tilinpäätöksen laatimisperiaatteet ovat?
Tilinpäätöksen laatimisperiaatteet ovat periaatteita, käytäntöjä ja menettelytapoja, jotka ohjaavat sitä, miten taloustiimisi laatii ja esittää yrityksesi tilinpäätöksen.
Nämä periaatteet tarjoavat puitteet johdonmukaiselle ja läpinäkyvälle talousraportoinnille sekä kirjanpidon täsmällisyyden ylläpitämiselle, mikä on tärkeää sidosryhmille, kuten sijoittajille, velkojille ja sääntelyviranomaisille.
Tilinpäätöksen laatimisperiaatteiden eri tyypit
Tilinpäätöksen laatimisperiaatteita on viisi päätyyppiä:
- Tuottojen kirjaamista koskevat periaatteet: Näissä periaatteissa määritellään, milloin ja miten tuotot kirjataan tilinpäätökseen, mikä on tarpeen yrityksen myynnin kehityksen ymmärtämiseksi. Tähän voi sisältyä
- Varaston arvostusmenetelmät: Tämä on olennainen osa tilinpäätöksen laatimisperiaatteita, sillä yrityksesi voi valita useista menetelmistä (ensin sisään, ensin ulos (FIFO), viimeksi sisään, ensin ulos (LIFO) tai painotetun keskihinnan menetelmä). Kukin menetelmä vaikuttaa myytyjen tuotteiden hankintamenoon ja siten yrityksen kannattavuuteen ja verovelvoitteisiin.
- Omaisuuserien arvostusperiaatteet: Omaisuuserien arvostusperiaatteet ovat ohjeita, joiden avulla yrityksesi määrittää omaisuuseriensä kirjanpitoarvon. Niiden avulla päätetään, miten esimerkiksi laitteet, kiinteistöt tai varasto kirjataan alun perin ja miten niiden arvoa oikaistaan ajan kuluessa.
- Kulujen kirjaamista koskevat periaatteet: Kulujen kirjaamista koskevat periaatteet ovat sääntöjä, joita yritys noudattaa päättäessään, milloin ja miten kulut kirjataan kirjanpitoon. Niillä varmistetaan, että kulut kohdistetaan oikealle tilikaudelle – yleensä silloin, kun kulu auttaa tuottojen aikaansaamisessa, ei pelkästään silloin, kun maksu suoritetaan.
- Poistoperiaatteet: Näissä periaatteissa määritellään, miten yrityksesi jaksottaa aineellisten omaisuuserien hankintamenon niiden taloudelliselle vaikutusajalle. Yleisiä menetelmiä ovat tasapoistot, menojäännöspoistot ja tuotantomäärään perustuvat poistot.
Tilinpäätöksen laatimisperiaatteet eivät ole koskaan täysin muuttumattomia, mutta niiden kaikkien on noudatettava IFRS- tai GAAP-säännöstöissä määriteltyjä standardeja.
IFRS:n ja GAAP:n mukaiset tilinpäätöksen laatimisperiaatteet
IFRS (kansainväliset tilinpäätösstandardit) ja GAAP (yleisesti hyväksytyt tilinpäätösperiaatteet) ovat kaksi keskeistä viitekehystä, jotka ohjaavat yrityksiä niiden tilinpäätösten laatimisessa.
IFRS perustuu enemmän periaatteisiin ja sitä käytetään maailmanlaajuisesti, kun taas GAAP perustuu enemmän sääntöihin ja sitä käytetään pääasiassa Yhdysvalloissa. Tässä on esimerkki siitä, miten IFRS- ja GAAP-säännöstöt voivat poiketa toisistaan joidenkin edellä esittelemieni laatimisperiaatteiden osalta:
| Periaatteen tyyppi | IFRS | GAAP |
| Varaston arvostus | Arvostettava hankintamenoon tai sitä alempaan nettorealisointiarvoon. LIFO-menetelmää ei sallita, mutta tiettyjen omaisuuserien uudelleenarvostus on sallittua. | Arvostettava hankintamenoon tai sitä alempaan markkina-arvoon. Sekä FIFO- että LIFO-menetelmä ovat sallittuja, mutta uudelleenarvostusta ei sallita. |
| Poistoperiaatteet | Edellyttää komponenttikohtaista poistoa. Menetelmän on kuvastettava taloudellisten hyötyjen toteutumismallia. | Suosittelee komponenttikohtaista poistoa, mutta ei edellytä sitä. Mahdollistaa suuremman johdonmukaisuuden valitun menetelmän käytössä. |
| Tuottojen kirjaaminen | Tuotot voidaan kirjata tavaroiden tai palvelujen määräysvallan siirtyessä asiakkaille. | Tuotot on kirjattava vasta, kun ne ovat toteutuneet tai toteutettavissa ja ansaittu. |
Varovaiset ja aggressiiviset tilinpäätöksen laatimisperiaatteet
Yrityksesi johdon filosofia ja toimialan standardit vaikuttavat myös näiden tilinpäätöksen laatimisperiaatteiden väliseen valintaan. Myös laatimisperiaatteiden esittämisen ja talousraportoinnin johdonmukaisuuden tulisi olla harkittavia seikkoja.
Varovaiset periaatteet
Varovaisissa periaatteissa korostuvat yleensä varovaisuus ja harkinta, mikä johtaa usein pienempiin raportoituihin tuottoihin ja suurempiin kuluihin.
Tämän lähestymistavan tarkoituksena on välttää yrityksen taloudellisen aseman yliarviointia ja varautua mahdollisiin tappioihin. Ne voivat luoda pitkäaikaista vakautta ja luottamusta sidosryhmien keskuudessa, kun taas aggressiiviset periaatteet voivat houkutella suurempaa tuottoa tavoittelevia sijoittajia.
Esimerkiksi varovaisten periaatteiden mukaan yritys voi päättää kirjata tuoton vasta, kun sen saaminen on varmaa, kuten odottaa käteissuorituksen saamista sen sijaan, että tuotto kirjattaisiin jo myyntihetkellä.
Aggressiiviset periaatteet
Aggressiivisissa tilinpäätöksen laatimisperiaatteissa keskitytään raportoitujen tuottojen ja taloudellisen suorituskyvyn maksimointiin.
Aggressiivisia periaatteita käyttävät yritykset saattavat kirjata kertyviä tuottoja ennenaikaisesti tai siirtää kulujen kirjaamista myöhemmäksi parantaakseen tuloslukuja. Nämä tilinpäätöksen laatimisperiaatteet voivat luoda vaikutelman kasvusta, vaikka niihin liittyy tulevien oikaisujen riski, joka voi vaikuttaa yrityksen maineeseen ja uskottavuuteen.
Esimerkki aggressiivisesta kirjanpidosta on myyntituottojen kirjaaminen ennen tuotteen tai palvelun toimittamista, mikä voi antaa sidosryhmille harhaanjohtavan kuvan yrityksen todellisesta suorituskyvystä.
Have an account? Log In
Esimerkkejä tilinpäätöksen laatimisperiaatteista
Puretaan kaikki tämä tieto vielä tarkemmin. Alla käytän kahta esimerkkiä tuottojen kirjaamisesta varovaisten ja aggressiivisten vaihtoehtojen mukaisesti kahdessa suuressa mutta hyvin erilaisessa tapauksessa:
- Ohjelmistoalalla: Ohjelmistoyrityksessä liikevaihto voidaan kirjata esimerkiksi silloin, kun ohjelmisto on toimitettu ja asiakkaalla on siihen käyttöoikeus, eikä vasta maksun vastaanottamisen yhteydessä. Tämä on yleisesti hyväksyttyjen kirjanpitoperiaatteiden (GAAP) ja kansainvälisten tilinpäätösstandardien (IFRS) mukaista.
- Valmistusteollisuudessa: Liikevaihdon kirjaamista koskeva käytäntö voi olla valmistusyrityksessä monimutkaisempi tuotantosyklin vuoksi. Liikevaihto kirjattaisiin, kun valmistetut tuotteet on lähetetty asiakkaalle ja omistukseen liittyvät riskit ja hyödyt ovat siirtyneet. Käytännön tulisi sisältää erityiset kriteerit tuotannon ja toimituksen valmistumisen määrittämiseksi, jotta taloudellisten raportointikausien välillä säilyy johdonmukaisuus.
Kaikkien kirjanpitokäytäntöjen, kuten liikevaihdon kirjaamista koskevan käytännön, dokumentointi on tärkeää. Dokumentoinnin tulisi sisältää kunkin käytännön perustelut, asiaankuuluvat sääntelyviittaukset ja esimerkkejä liiketoimista.
Ylläpitämällä kattavaa dokumentaatiota osoitat vaatimustenmukaisuuden tarkastuksissa ja selkeytät käytäntöjä työntekijöillesi.
Kirjanpitokäytäntöjen laatiminen ja käyttö
Nyt siis tiedät, miten kirjanpitokäytännöt toimivat. Mutta miten niitä käytetään? Jos kirjanpito on sinulle uutta, noudata näitä ohjeita, joita käytän kirjanpitokäytäntöjen laatimiseen ja käyttöön:
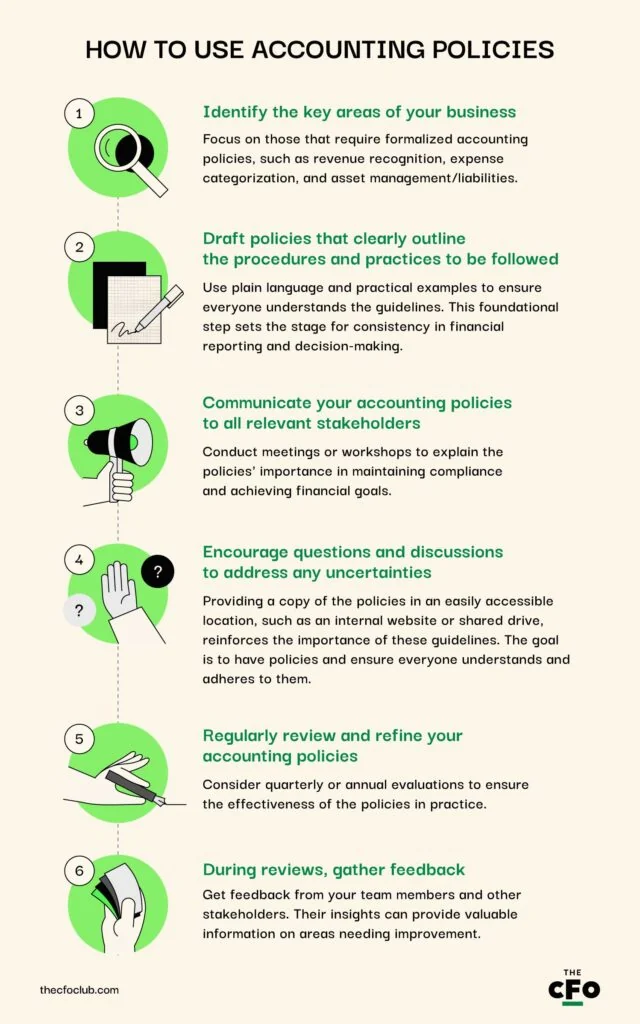
Kirjanpitokäytäntöjen 5 hyötyä
Kirjanpitokäytännöt eivät ole vain mukava lisä. Ne ovat välttämättömiä, jotta yritykselläsi on vakiintunut viitekehys ja standardit talousprosesseille. Eikä siinä vielä kaikki. Kirjanpitokäytännöt tuottavat myös seuraavia lisähyötyjä:
- Läpinäkyvyys yrityksen kassavirrasta ja liiketoimista, mikä lisää sisäisten ja ulkoisten sidosryhmien luottamusta
- Tarkat tiedot varman ja perustellun päätöksenteon tueksi
- Tehokkaampi operatiivinen ja taloudellinen raportointi
- Parantunut sääntelystandardien ja lakien noudattaminen
Luomalla läpinäkyvät taloudellisen raportoinnin ja päätöksenteon ohjeet yrityksesi voi vähentää virheiden ja petosten todennäköisyyttä. Tämä ennakoiva riskienhallintatapa suojaa yrityksen omaisuutta ja varmistaa taloudellisten tietojen eheyden.
Kirjanpitokäytäntöjen tärkeimmät ominaisuudet
Jokaisella kirjanpitokäytännöllä on omat keskeiset ominaisuutensa. Seuraavassa tarkastellaan lähemmin, mitä voit odottaa keskeisiltä kirjanpitokäytännöiltä:

Pidä asiat yksinkertaisina
Kun määrität kirjanpitokäytäntöjen ominaisuuksia, pidä ne yksinkertaisina. Kehitä tarkasti kohdennettu lähestymistapa, joka on linjassa yrityksesi ja tiimisi strategian ja vaatimusten kanssa.
Liikevaihdon kirjaaminen
Tämä kirjanpitokäytännön ominaisuus määrittää, milloin ja miten liikevaihto kirjataan tuloslaskelmaan, mikä voi vaikuttaa merkittävästi yrityksesi taloudelliseen suorituskykyyn.
Oletetaan esimerkiksi, että yrityksesi kirjaa liikevaihdon myyntihetkellä. Tällöin se saattaa näyttää lyhyellä aikavälillä suurempaa liikevaihtoa kuin yritys, joka käyttää pitkäaikaisen sopimuksen menetelmää, kuten valmiusasteen mukaista tuloutusta.
Omaisuuserien arvostaminen
Yrityksesi on päätettävä, miten se luokittelee ja arvostaa omaisuuseränsä: käytetäänkö hankintamenoa, käypää arvoa vai näiden yhdistelmää. Tämä valinta vaikuttaa taseeseen ja yrityksen taloudelliseen kokonaiskuntoon.
Jos yrityksesi esimerkiksi käyttää sijoitustensa arvostamiseen käypää arvoa, se saattaa antaa tarkemman kuvan taloudellisesta tilanteestaan. Hankintameno puolestaan saattaa tarjota enemmän vakautta taloudelliseen raportointiin.
Yrityksesi, toimialasi ja käytäntöjesi tarpeisiin sopivan oikean kirjanpito-ohjelmistotyypin valinta on olennaisen tärkeää.
Kulujen luokittelu
Se, miten luokittelet kulut, on olennaista tarkan taloudellisen raportoinnin kannalta. Kuluja – operatiivisia kuluja ja pääomamenoja – koskevat luokittelukäytännöt voivat vaikuttaa yrityksesi kannattavuuteen ja verovelvoitteisiin. Näiden kulujen asianmukainen erottelu varmistaa, että tilinpäätöksesi kuvaavat yrityksesi todellista suorituskykyä.
Esimerkiksi kulun aktivointi voi johtaa lyhyellä aikavälillä suurempiin voittoihin, kun taas sen kirjaaminen kuluksi heti pienentäisi voittoja mutta antaisi jatkuvasta toiminnasta varovaisemman kuvan.


Kirjanpitokäytäntöjen haitat ja heikkoudet
Vaikka kirjanpitokäytännöillä on keskeinen rooli taloudellisessa raportoinnissa, ne voivat aiheuttaa seuraavia haittoja ja haasteita.
Monimutkaisuus ja epäselvyys
Kirjanpitostandardien monimutkaisuus voi vaikeuttaa yritysten tehokasta päätöksentekoa. Tämä koskee erityisesti pieniä yrityksiä, joilla voi olla vaikeuksia selviytyä kirjanpitokäytäntöjen monimutkaisuudesta, mikä johtaa niiden virheelliseen tulkintaan tai soveltamiseen.
Taloudellisen raportoinnin jäykkyys
Kun ne on kerran vahvistettu, tilinpäätöksen laatimisperiaatteet voivat juurtua syvälle, mikä vaikeuttaa sopeutumista muuttuviin liiketoimintaympäristöihin tai sääntelyvaatimuksiin. Tämä voi johtaa vanhentuneisiin käytäntöihin, jotka eivät välttämättä kuvaa tarkasti yrityksesi nykyistä toimintaa tai taloudellista asemaa.
Tilinpäätöksen laatimisperiaatteiden säännöllinen tarkastelu ja päivittäminen on ratkaisevan tärkeää, jotta ne säilyvät ajantasaisina ja käytännöllisinä.
Laatimisperiaatteiden manipulointi
Vuosien varrella otsikoissa on ollut runsaasti tarinoita yrityksistä, joilla ei ole ollut vankkoja tilinpäätöksen laatimisperiaatteita tai joiden periaatteita on voitu manipuloida. Tämä on johtanut sidosryhmien huijaamiseen ja luottamuksen menettämiseen. Tunnettujen yritysten romahtaminen tilinpäätösskandaalien vuoksi muistuttaa karulla tavalla epäeettisten kirjanpitokäytäntöjen mahdollisista seurauksista.
Tilinpäätöksen laatimisperiaatteiden parhaat käytännöt
Realistisen ja johdonmukaisen tilinpäätöksen laatimisperiaatteiden viitekehyksen luominen on välttämätöntä kaikille organisaatioille, jotka pyrkivät maksimoimaan tehokkuuden ja varmistamaan vaatimustenmukaisuuden.
Säilytä selkeys ja yksinkertaisuus
Monimutkaiset ja sekavat periaatteet voivat johtaa väärinkäsityksiin ja virheisiin taloudellisessa raportoinnissa. Varmista, että laadit selkeät ja suoraviivaiset periaatteet, jotka ovat helposti kaikkien asiaankuuluvien sidosryhmien saatavilla, ja tarkastele ja päivitä niitä säännöllisesti vastaamaan voimassa olevia kirjanpitosääntöjä, määräyksiä ja parhaita käytäntöjä.
Ota muut sidosryhmät mukaan
Taloustiimien, operatiivisten osastojen ja oikeudellisten neuvonantajien välinen yhteistyö johtaa kattavampiin ja käytännöllisempiin periaatteisiin. Jokainen osasto tuo mukanaan oman näkökulmansa ja asiantuntemuksensa, mikä voi auttaa tunnistamaan mahdollisia haasteita ja ratkaisuja, jotka eivät välttämättä ole yhden osaston havaittavissa. Osallistavuuden säilyttäminen auttaa luomaan vaatimustenmukaiset ja käytännölliset periaatteet, jotka ovat linjassa yrityksesi yleisten strategisten tavoitteiden kanssa.
Säilytä ketteryys
Ajantasaisuus ja joustavuus ovat olennaisia. Säilytä ketterä lähestymistapa tilinpäätöksen laatimisperiaatteisiisi ja valitse oikea kirjanpitoratkaisu tukemaan taloustiimiäsi ja auttamaan sitä sopeutumaan muuttuviin säädöksiin ja markkinaolosuhteisiin.
Järjestä jatkuvaa koulutusta ja opetusta
Kirjanpitotiimien on tunnettava kaikki tilinpäätöksen laatimisperiaatteiden muutokset ja päivitykset, jotta ne ymmärtävät roolinsa ja vastuunsa. Säännölliset koulutukset, työpajat tai seminaarit voivat perehdyttää heidät uusimpiin säädöksiin, työkaluihin ja kirjanpitomenetelmiin sekä parantaa vaatimustenmukaisuutta.
Paras tapa tehostaa toimintaa
Aseta heidän saatavilleen resursseja, kuten oppaita tai verkkokursseja, helpottaaksesi ja tukeaksesi heidän oppimisprosessiaan sekä edistääksesi vaatimustenmukaisuuden ja vastuullisuuden kulttuuria.
More Articles
Työkalut tilinpäätöksen laatimisperiaatteiden sujuvoittamiseen
Automatisoidut kirjanpito-ohjelmistot tarjoavat merkittäviä hyötyjä, kuten kehittyneitä ominaisuuksia ja tilinpäätöksen laatimisperiaatteiden malleja, jotka auttavat yritystäsi nopeuttamaan ja hallitsemaan kirjanpitoprosessejaan tehokkaasti.
Automaatio vähentää inhimillisten virheiden todennäköisyyttä ja varmistaa, että liiketapahtumat kirjataan tarkasti ja reaaliaikaisesti, mikä on ratkaisevan tärkeää vaatimustenmukaisuuden kannalta. Etkö ole varma, mistä etsiä kirjanpitotyökaluja? Tässä on joitakin parhaista löytämistämme vaihtoehdoista.
Clicks on the links below may earn a commission, which supports our independent testing and review of software and services. Learn more about how we stay transparent.
- 8. Reckon One
Lisää oppia kirjanpitoprosesseista
Tilinpäätöksen laatimisperiaatteet ovat päivittäisten kirjanpitotoimintojesi, taloudellisen raportointisi ja päätöksentekosi perusta. Parhaiden käytäntöjen käyttöönotto, teknologian hyödyntäminen ja jatkuvaan koulutukseen sitoutuminen varmistavat, että yrityksesi voi luoda vankan viitekehyksen, joka tukee vaatimustenmukaisuutta ja toiminnan tehokkuutta.
Mutta älä pysähdy siihen. Etsi työkaluja, sertifiointeja, kirjoja ja uutiskirjeitä, kuten nämä, jotta kirjanpidon osaamisesi pysyy huipussaan.
- Työkalut: Olemme koonneet listan suosituimmista kirjanpito-ohjelmistoista, joiden avulla voit hallita talouttasi tehokkaasti ja säästää kustannuksia.
- Sertifioinnit: Haluatko vahvistaa uskottavuuttasi ja talousalan asiantuntemustasi? Tässä on yhteenveto hyödyistä ja vaatimuksista, joiden avulla voit valita tavoitteisiisi sopivimmat sertifioinnit.
- Kirjat: Kirjanpito ei ehkä ole maailman mukaansatempaavin aihe, mutta sen tietäminen, mitä tehdä — ja mitä EI tehdä — voi vaikuttaa merkittävästi yritykseesi. Tutustu parhaisiin kirjanpitokirjoihin, joiden avulla voit valmistautua menestykseen.
- Uutiskirjeet: Ei aikaa lukea kokonaista kirjaa? Näistä parhaista kirjanpidon uutiskirjeistä saat näkemyksiä, päivityksiä ja strategioita taloushallinnon alalta.
Liity mukaan saadaksesi lisää näkemyksiä tilinpäätöksen laatimisperiaatteista
Oletko valmis kehittämään osaamistasi kirjanpidon ammattilaisena? Tilaa ilmainen uutiskirjeemme.