Tekoälylähtöinen talousjohtaja kehottaa välttämään automaation pakottamista tilanteissa, joissa tekoälyn todellinen yläraja on ihmistä matalampi
Nicolas Frendo
Acephaltin talousjohtaja
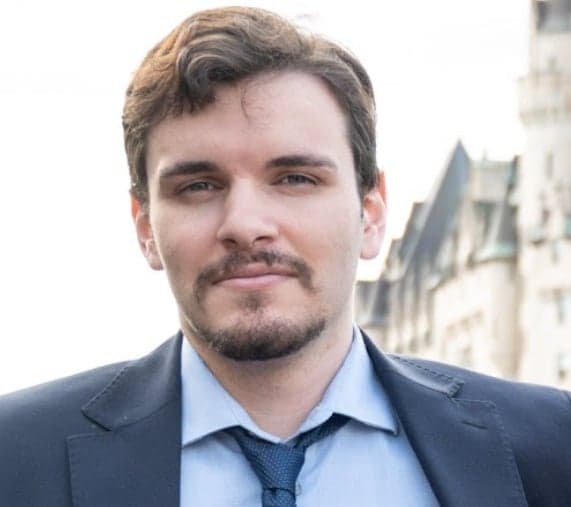
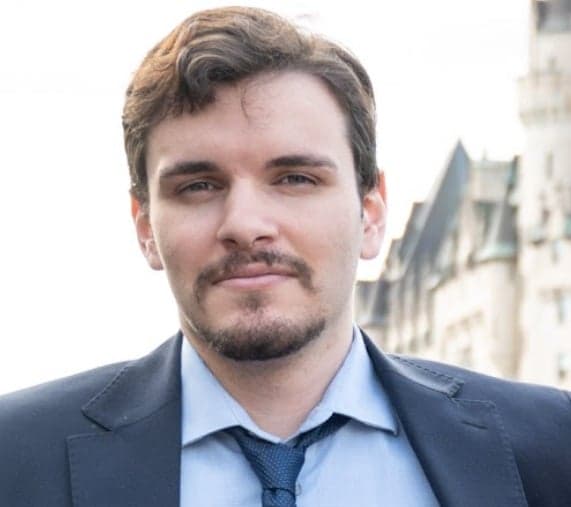
Nicolas Frendo kertoo, kuinka tekoäly voi nopeuttaa talousraportointia varmennettujen tulosten avulla, samalla kun investointipäätökset, vastuu ja ihmissuhteet säilyvät ihmisten hoidettavina.
Key Takeaways
Nopeammat tilinpäätökset: Tekoäly lyhentää talousraportoinnin päättämissyklit kymmenestä työpäivästä kolmeen ja vapauttaa samalla 15 tuntia viikossa.
Inhimillinen harkinta: Tekoäly hoitaa tarkistettavissa olevat taloushallinnon tehtävät, mutta ihmisille jäävät pääoman kohdentaminen, neuvottelut, investointipäätökset ja lopullinen vastuu riskeistä.
Näytä työsi: Talousraportoinnin tekoäly tarvitsee deterministisen validoinnin ja selitettävyyden, koska oikeatkin luvut voivat edelleen epäonnistua luottamuksen, auditoitavuuden ja vaatimustenmukaisuuden osalta.
Todelliset rajat: Tekoäly paransi mallintamista ja täsmäytystä, mutta ihmissuhteisiin perustuva kauppojen hankinta ja ostajien tavoittaminen edellyttävät edelleen henkilökohtaista vuorovaikutusta.
Tietoperusta: Claude tukee tekoälytyönkulkuja puhdistamalla lähdetietoja, täsmäyttämällä tilejä ja tuottamalla luotettavia, kirjanpitoon valmiita tuloksia.
Nicolas Frendo on Acephaltin talousjohtaja. Acephalt on tekoälyyn pohjautuva finanssiteknologiayritys, joka kehittää työkaluja asianmukaisuustarkastuksiin.
Istahdimme hänen kanssaan keskustelemaan siitä, miten tekoäly muuttaa talousraportointia. Tässä hänen kertomansa.
Taloushallinnosta teknologia-alalle
Olen Nicolas Frendo, Acephaltin talousjohtaja. Acephalt on Torontossa toimiva finanssiteknologiayritys, joka kehittää tekoälypohjaisia asianmukaisuustarkastustyökaluja pääomasijoittajille, pääomasijoitusrahastoille ja varallisuudenhoitoyhteisöille.
Polkuni tähän tehtävään ei kulkenut suoraviivaisesti taloushallinnosta teknologia-alalle. Opiskelin kauppaoikeutta Carleton-yliopistossa ja suoritin sen jälkeen taloushallinnon maisterintutkinnon Ottawan yliopistossa. Matkan varrella suoritin myös Yalessa kunniamaininnalla rahoitusmarkkinoiden todistuksen. Työskentelin urani alkuvaiheessa data-analyytikkona ja talousanalyytikkona useissa organisaatioissa. Sen jälkeen toimin tutkimusavustajana ja tutkijana Ottawan innovaatioekosysteemissä esimerkiksi Invest Ottawassa ja Treefrog Acceleratorissa. Siellä taloushallinto ja teknologia alkoivat yhdistyä omassa työssäni.
Yhä uudelleen kohtaamani ilmiö oli kaikkialla sama: sijoituspäätökset perustuvat edelleen manuaaliseen ja vahvasti harkintaan nojaavaan työhön. Tuloslaskelmiin perustuvat analyysit, kauppojen asianmukaisuustarkastukset ja talousmallinnus – kaikki vievät viikkoja, ja lopputulos on silti muutaman ylityöllistetyn analyytikon parhaansa mukaan tekemä arvio puutteellisten tietojen pohjalta. Juuri tämä kuilu sen välillä, kuinka perusteellisen analyysin kauppa ansaitsisi ja kuinka paljon aikaa kenelläkään on käytettävissään, sai minut jättämään perinteiset taloushallinnon tehtävät ja ryhtymään rakentamaan yritystä.
Acephaltissa kuromme tätä kuilua umpeen usean agentin tekoälyalustalla, joka tiivistää viikkojen asianmukaisuustarkastustyön tunneiksi menettämättä selitettävyyttä, jota sijoittajat tarvitsevat voidakseen luottaa tuloksiin. Vastaan taloushallinnosta ja markkinoillemenosta, joten päiväni jakautuu tasan lukujen ja ihmisten välillä: muutan kauppatiimien tarpeet seuraaviksi rakennettaviksi ratkaisuiksi.
Elämme parhaillaan murrosvaihetta, jossa tekoäly siirtyy uutuudesta toimivaksi osaksi sijoitusprosessia. Juuri tätä muutosta lähdin alalle edistämään.
More Articles
Miten tekoäly muuttaa talousraportointia
Aiemmin tiimimme käytti noin 15 tuntia viikossa tapahtumatietojen manuaaliseen hakemiseen kirjanpitojärjestelmästämme, tilien täsmäyttämiseen ja tilinpäätöspaketin kokoamiseen taulukkolaskentaan. Maksoimme myös ulkopuoliselle kirjanpitopalvelulle osan tästä työstä.
Nyt Claude ja Daloopa hoitavat tietojen haun ja jäsentämisen: ne hakevat tiedot, luokittelevat ne ja merkitsevät kaiken poikkeavalta vaikuttavan. Mukautettu Claude-taito kokoaa tiedot tilinpäätösraporttimme mukaiseen muotoon, minkä jälkeen tiimimme tarkistaa merkityt kohdat ja hyväksyy raportin sen sijaan, että rakentaisi sen alusta alkaen.
Tilinpäätössykli, joka vei aiemmin noin kymmenen työpäivää, kestää nyt noin kolme päivää. Tämä vapauttaa noin 15 tuntia viikossa enemmän arvoa tuottavaan analyysiin.
Mitkä taloushallinnon tehtävät on jätettävä ihmisille
Hyödynnämme tekoälyä talousmallinnuksen ja ennustamisen tuloksissa, täsmäytyksessä ja varianssianalyysissä (pankkitapahtumien ja QBO:n täsmäytys, toimittajakulujen tarkistukset) sekä kauppojen riskien ensivaiheen tunnistamisessa.
Pääoman kohdentamista ja rahoituksen hankintaa koskevat päätökset, lopulliset kauppa- ja sijoituspäätökset, hinnoittelu ja asiakasneuvottelut sekä riskien lopullinen hyväksyntä pysyvät kuitenkin ihmisillä.
Tekoäly hoitaa siis tehtävät, joissa oikea vastaus voidaan tarkistaa: luvut täsmäävät, kaava on oikein ja varianssilla on syy. Ihmiset puolestaan tekevät päätökset, jotka edellyttävät harkintaa, ihmissuhteisiin liittyvän kontekstin ymmärtämistä ja vastuunkantoa, jota tiedot eivät sisällä.
Tekoälyn hyvät ja huonot vaikutukset taloushallinnossa
Tässä tekoälyn hyviä vaikutuksia, joita olemme nähneet:
- Asiakastyön talousmallinnuksen tarkkuus kasvoi noin 37 prosentista 80–90 prosenttiin symbolisen validointikerroksen lisäämisen jälkeen.
- QoE-tyylinen asianmukaisuustarkastus, joka vei aiemmin viikkoja, valmistuu nyt tunneissa tai päivissä. Huomautus: Claude ei pysty tekemään tätä tarkasti, joten viittaan tässä omaan tuotteeseemme.
- Täsmäytykset ja toimittajakuluihin liittyvät tarkistukset, jotka tehtiin aiemmin manuaalisesti, valmistuvat nyt minuuteissa ja löytävät asioita, jotka manuaalisessa tarkistuksessa jäisivät huomaamatta. Se esimerkiksi havaitsi yhdeltä toimittajalta 13 päällekkäistä veloitusta.
Huonoista vaikutuksista voidaan todeta seuraavaa:
- Varhaiset versiot luottivat mallinnuksessa suoraan LLM:n tuottamaan sisältöön ja tuottivat uskottavia mutta vääriä lukuja; 37 prosentin tarkkuus oli todellinen ongelmatilanne, ei hypoteettinen esimerkki.
- Asiakkaat suhtautuivat epäillen luotettavuuteen: arvostuserot (DCF:n ja markkinahinnan välillä) tulivat esiin ilman riittävää selitettävyyttä, joten meidän oli rakennettava tuloksiin enemmän läpinäkyvyyttä ennen kuin ihmiset saattoivat luottaa niihin.
- Meillä oli myös joitakin alustan ja käytettävyyden ongelmia, jotka vaativat edelleen ihmisen tekemää vianmääritystä sen sijaan, että tekoäly olisi havainnut oman virheensä. Esimerkiksi tietyt automatisoidut työnkulut saattoivat jumittua tai toimia epäjohdonmukaisesti.
Missä tekoälytyökalut eivät yllä tavoitteisiin
Odotimme tekoälyn auttavan merkittävästi varhaisvaiheen sijoituskohteiden hankinnassa, mutta sisäisesti olemme pitäneet sitä toissijaisena, koska sen rakentamiseen käytetty työ ei ole vielä ollut vaivan arvoista; suhteisiin perustuva hankinta toimii edelleen paremmin.
Ostajamme — pääomasijoitusalan ammattilaiset, jotka ovat usein vanhempia ja toimivat suhteisiin perustuen — eivät omaksu uusia ratkaisuja digitaalisten tai teknologiaan painottuvien kanavien kautta samalla tavalla kuin tyypillinen SaaS-ostaja. Tekoäly, tavanomaiset liidien hankintatyökalut ja yhteydenotot LinkedInissä — kaikki ne johtivat vähäiseen sitoutumiseen ja vaikeuksiin tavoittaa päätöksentekijöitä. Markkinat eivät yksinkertaisesti toimi sillä tavalla. Siirryimme rakentamaan kohdeyrityslistoja manuaalisesti ja järjestämään eksklusiivisia illallisia luodaksemme henkilökohtaisia suhteita ja lämpimiä esittelyjä, joihin nämä ostajat reagoivat.
Tuote olisi voinut olla tarkka ja nopea, mutta ilman kykyä rakentaa näitä suhteita se ei olisi koskaan tavoittanut niitä ihmisiä, jotka sitä tarvitsivat. Tekoälytyökalut eivät kaventaneet tätä kuilua; sen teki jakelu, joka rakennettiin sen ympärille, miten ostaja luottaa ja tekee päätöksiä.
Tuote olisi voinut olla tarkka ja nopea, mutta ilman kykyä rakentaa näitä suhteita se ei olisi koskaan tavoittanut niitä ihmisiä, jotka sitä tarvitsivat. Tekoälytyökalut eivät kaventaneet tätä kuilua; sen teki jakelu, joka rakennettiin sen ympärille, miten ostaja luottaa ja tekee päätöksiä.
Miksi tekoälyn on osoitettava toimintansa rahoituksen työnkuluissa
Tekoälyllä on vaikeuksia auditoinnin, luottamuksen ja vaatimustenmukaisuuden kanssa.
Esimerkiksi DCF:n avulla tuotetut arvonmääritykset eivät vastanneet markkinahinnoittelua, ja aluksi mallin tuottamasta sisällöstä puuttui riittävä selitettävyys, jotta asiakkaat olisivat ymmärtäneet, miksi luvut erosivat toisistaan. Itsevarma luku ilman näkyvää perusteluketjua ei herätä luottamusta vain siksi, että se on tarkka; asiakkaat vastustivat sitä, kunnes rakensimme enemmän läpinäkyvyyttä siihen, miten tulokset johdettiin.
Tekoälyn tarkkuuden parantaminen ei automaattisesti ratkaise auditointiin ja vaatimustenmukaisuuteen liittyviä ongelmia. Malli voi olla matemaattisesti oikea ja silti menettää luottamuksen, jos se ei pysty osoittamaan toimintansa perusteita. Myös sen ympärille rakennettu alusta voi jäädä puutteelliseksi, jos siltä puuttuvat asiakkaan riskiprosessin edellyttämät vaatimustenmukaisuuteen liittyvät pätevyydet.
Nicolas kertoo
Myös suunnittelu ja kassanhallinta hyötyvät tekoälystä, mutta raportointi on alue, jolla uudistuksella on todellista vaikutusta, koska juuri siinä “riittävän hyvä” ei ole koskaan ollut hyväksyttävää ja tekoäly ilman validointia vain tuotti saman luottamusongelman hitaampana versiona.
Miksi raportointi tarvitsee tekoälyuudistuksen
Olen puolueellinen, mutta raportointi on rahoituksen elinkaaren osa, joka tarvitsee tekoälyuudistuksen — erityisesti auditointia sivuava raportointi, joka muodostaa perustan sijoituskohteen perusteelliselle tarkastukselle (tuloksen laadun arviointi, tilinpäätösanalyysi).
Se on alue, jonka olemme uudistaneet ja jolla vanha malli hajoaa ensimmäisenä: raportoinnin hinnoittelu ja rakenne on perinteisesti perustunut analyytikoiden työtunteihin, ei tuotoksen laatuun tai nopeuteen. Siksi QoE-raportti maksaa yli 25 000 dollaria ja kestää viikkoja riippumatta siitä, kuinka toistuvaa taustalla oleva työ on. Tämä rakenne ei säily sen jälkeen, kun validoitu tekoälykerros tuottaa saman CPA/CBV-linjaan sopivan tuotoksen tunneissa.
Se on myös elinkaaren osa, joka on luottamuksen kannalta alttiimpana: raportointi sijoittuu suoraan auditoinnin rajapintaan, joten tarkkuus ja selitettävyys eivät ole valinnaisia, kuten ne saattaisivat olla sisäisessä suunnittelussa. Jokaisen tuotoksen on kestettävä sama tarkastelu kuin ihmisen laatiman raportin, minkä vuoksi rakensimme deterministisen validointikerroksen ennen hinnoittelumalliin koskemista, emme sen jälkeen.
Myös suunnittelu ja kassanhallinta hyötyvät tekoälystä, mutta raportointi on alue, jolla uudistuksella on todellista vaikutusta, koska juuri siinä "riittävän hyvä" ei ole koskaan ollut hyväksyttävää ja tekoäly ilman validointia vain tuotti saman luottamusongelman hitaampana versiona.
Miksi Claude Code muuttaa datan laadunhallinnan pelin
Claude Code muuttaa pelin, koska se on ainoa työkalu, joka tukee kaikkea muuta tässä työnkulussa — se ei ole vain yhteen tarkoitukseen suunniteltu ratkaisu. Käytän sitä raakadata-aineistojen puhdistamiseen ja normalisointiin ennen kuin ne päätyvät malliin (PitchBook-viennit, pankkilataukset, epäsiistit CSV-tiedostot), tilien täsmäyttämiseen ja sellaisten poikkeamien havaitsemiseen, joiden manuaalinen rivikohtainen täsmäytys veisi muuten tunteja, sekä kirjanpidon viimeistelevien QBO-valmiiden tulosteiden rakentamiseen.
Jos menettäisin kaikki muut työkalut mutta pitäisin Clauden, voisin silti päästä raakadatan ja epäsiistin lähdedatan käsittelystä käyttökelpoiseen taloudelliseen tulosteeseen. Jos menettäisin Clauden mutta pitäisin kaiken muun, joutuisin jälleen tekemään puhdistuksen ja täsmäytyksen käsin.
Tiimimme pysyi pienenä ja laaja-alaisena pidempään kuin perinteinen talousorganisaatio olisi tässä vaiheessa pysynyt. Harkintaa vaativat ja asiakasrajapinnassa toimivat roolit hoitivat tehtävät, jotka olisivat aiemmin edellyttäneet suurempaa analyytikkoryhmää.
Se on myös se kerros, jonka luotan ilmoittavan minulle, kun jokin ei täsmää, sen sijaan että se tuottaisi itsevarmalta vaikuttavan vastauksen. Tämä on minulle tärkeämpää kuin mikään yksittäinen ominaisuus. Kaikki muu työkalupinossa olettaa, että saapuva data on puhdasta ja täsmäytettyä. Claude saattaa datan alun perin tähän tilaan.
Miksi perusteellisuus ei enää riipu ajasta ja henkilöstömäärästä
Oletetaan, että perusteellisuus kasvaa ajan ja henkilöstömäärän myötä ja että luotettavampi luku vaatii enemmän analyytikkotunteja tai uuden manuaalisen tarkistusvaiheen. Tämä yhteys ei ole todellinen.
Deterministinen validointikerros havaitsee virheet, jotka väsynyt analyytikkoryhmä jättäisi huomaamatta, ja tekee sen ajassa, joka ennen kului yhteen tarkistuskierrokseen. Vanha luotettavuuden mittari — viikkojen työ ja useat hyväksynnät — lakkasi merkitsemästä mitään, kun todellinen tarkistus oli: ”Pitääkö laskelma paikkansa?” Kysymys ei ollut: ”Kuka käsitteli sitä ja kuinka monta kertaa?”
Tämän seurauksena tiimimme pysyi pienenä ja laaja-alaisena pidempään kuin perinteinen talousorganisaatio olisi tässä vaiheessa pysynyt. Harkintaa vaativat ja asiakasrajapinnassa toimivat roolit hoitivat tehtävät, jotka olisivat aiemmin edellyttäneet suurempaa analyytikkoryhmää.
Kolme neuvoa
Neuvoni? CFO:iden, jotka navigoivat tässä muutoksessa, tulisi pitää tekoälyä työkaluna kaikkeen, jossa on tarkistettavissa oleva oikea vastaus, mutta pitää pääoman kohdentaminen, yrityskauppoja koskevat päätökset ja hinnoittelu ihmisten vastuulla, koska niihin liittyy vastuuvelvollisuutta ja asiayhteyttä, joita millään mallilla ei ole. Älä koskaan luota taloudellisia laskelmia koskevaan LLM:n raakatuotokseen ilman sen taustalla olevaa determinististä tarkistusta; sujuvuus ei ole sama asia kuin tarkkuus, ja tarkistamattomat mallit tuottavat uskottavia mutta vääriä lukuja.
Varaudu vastarintaan siellä, missä vanhat järjestelmät ovat juurtuneet: tekoälyn on integroiduttava työkaluihin, joihin tiimisi jo luottaa, eikä korvattava niitä, tai se menettää nopeasti uskottavuutensa. Rakenna selitettävyys osaksi tulosteita heti alusta alkaen; lukua, jota kukaan ei voi jäljittää perusteluun, ei käytetä riippumatta siitä, kuinka tarkka se on.
Ja tiedä, missä tekoälyn rajat ovat aidosti ihmisen rajoja matalammalla; älä pakota automaatiota esimerkiksi ihmissuhteisiin perustuvaan yrityskauppojen hankintaan vain siksi, että teknologia on saatavilla.
Seuraa mukana
Voit seurata Nicolas Frendon työtä LinkedInissä ja hänen henkilökohtaisella verkkosivustollaan. Tutustu myös Acephaltin toimintaan.
Lisää asiantuntijahaastatteluja on tulossa The CFO Clubissa!