Olipa kyse palkanmaksusta tai kasvupääoman hankkimisesta, rahoituksen hakeminen perustajana, toimitusjohtajana tai talousjohtajana on hermostuttavaa – ja se voi tuntua vieläkin pelottavammalta, kun kyseessä ovat SaaS-lainat.
Mitä SaaS-lainat ovat?
Lainan ottaminen ohjelmisto palveluna (SaaS) -yrityksenä eroaa hieman perinteisistä yrityksistä. Perinteisesti yritykset käyttävät lainojensa vakuutena varastoa, laitteita ja kiinteistöjä, joten maksukyvyttömyystilanteessa lainanantaja saa rahaa realisoimalla vakuudet. Tästä syystä fyysiset yritykset ovat yleensä lainanantajille houkuttelevampia kuin SaaS-yritykset.
Useimmilla kasvavilla SaaS-yrityksillä on tarjota vakuudeksi vain immateriaalioikeuksia ja myyntisaamisia – asioita, joita lainanantaja ei tyypillisesti halua. Sen sijaan SaaS-yritystä arvioidaan sen potentiaalin ja tuloshistorian perusteella (lainanantaja voi mahdollisesti ottaa vakuudeksi warrantteja, jotka muuttuvat osakkeiksi maksukyvyttömyystilanteessa).
SaaS-yritykset, olivatpa ne startup- tai scaleup-yrityksiä, voivat silti saada lainoja useista lähteistä. Nämä lainanantajat arvioivat yrityksen luottokelpoisuutta SaaS-yrityksen mittareiden, liiketoimintamallin ja ennustetun liikevaihdon perusteella.
Tässä ovat SaaS-lainatyypit, joiden avulla voit kasvattaa tiimiäsi, pidentää yrityksesi toiminta-aikaa tai rahoittaa mitä tahansa muuta pääomasijoitusta vaativaa.
Miten SaaS-lainat toimivat?
Useimmat SaaS-lainat ovat omistusta laimentamatonta pääomaa, mikä tarkoittaa, ettei sinun tarvitse luopua yrityksesi omistuksesta, kuten osakerahoituksessa.
Saadaksesi SaaS-lainaa luotat yrityksesi perustekijöihin (kuten CAC-, CLV/LTV-, MRR- ja ARR-mittareihin sekä asiakasuskollisuuteen) lähestyessäsi lainanantajia ja hakiessasi lainaa, joka vastaa ennustettuja tulojasi.
Miten voit saada SaaS-lainaa?
Lainan saaminen on kuin romanttisen kumppanin löytäminen: sinun on oltava oma itsesi… mutta sinun on myös varmistettava, että näytät hyvältä.
Ennen kuin keskityt tietyn lainanantajan vaatimuksiin, tarkastele näitä tekijöitä nähdäksesi, näyttääkö SaaS-yrityksesi luotettavalta lainanottajalta:
1. Kasvustrategia
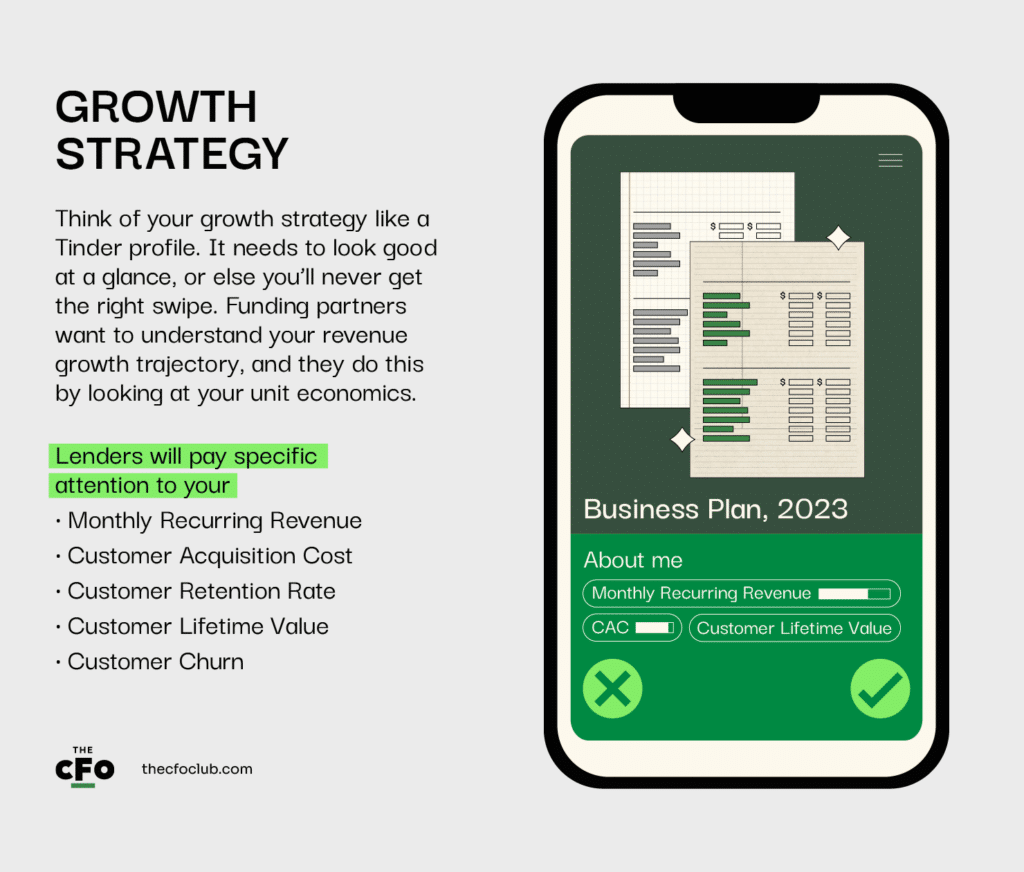
Ajattele kasvustrategiaasi kuin Tinder-profiilia. Sen on näytettävä hyvältä yhdellä silmäyksellä, tai et koskaan saa oikeaa pyyhkäisyä. Rahoituskumppanit haluavat ymmärtää liikevaihtosi kasvusuunnan, ja he tekevät sen tarkastelemalla yksikkötalouttasi.
Lainanantajat kiinnittävät erityistä huomiota seuraaviin:
- Kuukausittainen toistuva liikevaihto kuukausittaisten tulojesi ymmärtämiseksi.
- Asiakashankinnan kustannus saadakseen selville, kuinka paljon käytät rahaa asiakkaiden hankkimiseen. Korkea CAC voi olla merkki siitä, että asiakashankinnan kulusi ovat liian suuret kannattavuuden saavuttamiseksi.
- Asiakasuskollisuusaste arvioidakseen kykyäsi pitää asiakkaat.
- Asiakkaan elinkaariarvo selvittääkseen, kuinka paljon liikevaihtoa saat keskimääräiseltä asiakkaaltasi koko asiakassuhteen aikana.
- Asiakaspoistuma ymmärtääkseen, kuinka nopeasti asiakkaasi peruuttavat tilauksensa tuotteen tilaamisen jälkeen.
Mittarisi näyttävät hyviltä – sait pyyhkäisyn. Mitä seuraavaksi?
Tarkasteltuaan alustavia mittareita ja kannattavuutta näin yleisellä tasolla lainanantajat haluavat perehtyä asiaan syvemmin ymmärtääkseen sinua hieman paremmin.
Onko sinulla tili? Kirjaudu sisään
2. Liiketoimintasuunnitelma
He pitävät sinua hyvänä vaihtoehtona, joten olette siirtyneet viestittelyyn. Nyt sinun on hurmattava heidät kertomalla tarinasi tavalla, joka saa heidät uskomaan tulevaisuuteesi.
Liiketoimintasuunnitelmasi tulisi esitellä arvolupauksesi, asiakashankintastrategiasi, tulevaisuuden ennusteet ja kaikki muu tieto, joka auttaa lainanantajia näkemään kasvupotentiaalisi – ja kykysi maksaa laina takaisin.
Sinun tulisi myös olla selkeä siitä, mihin tarvitset lainaa. Lainanantajien on voitava olla varmoja siitä, että heidän lainansa auttaa heitä ansaitsemaan rahaa, joten heidän on tiedettävä, mihin aiot käyttää rahat. Sinulla on esimerkiksi paremmat mahdollisuudet saada rahoitusta laajentumiseen kuin velkojen maksamiseen.
Nyt olet hurmannut heidät yhdellä tai kahdella hyvällä iskurepliikillä ja siirtynyt treffeille. Tämä vaihe vaatii heiltä enemmän aikaa ja vaivaa, joten sinun on tehtävä siitä heidän aikansa arvoista.
3. Huolellinen tarkastusprosessi
Treffeillä ollessasi he tulevat kysymään sinulta kysymyksiä historiastasi, ja jos haluat tämän suhteen kestävän, sinun on varmistettava, että tuot esiin todisteita väitteidesi tueksi.
Lainanantajilla on huolelliset tarkastusprosessit, joiden avulla he arvioivat yritystäsi, toimialaasi ja lainahakemustasi. Ennakoi lainanantajasi prosessi ja polttavat kysymykset sekä varaudu antamaan tyydyttävät vastaukset.
Voit varmistaa tämän seuraavasti:
- Mittareidesi ja liiketoimintatietojesi järjestäminen niiden tarkastelua varten.
- Luomasi prosessin esittely liidien hankkimiseksi ja uusien asiakkaiden voittamiseksi.
- Ja oikeastaan kaiken muun, mikä muuttaa yrityksesi aseman rasitteesta voittoa tuottavaksi keskukseksi.
Jos pelaat korttisi oikein, löydät jonkun, joka uskoo sinuun, ja tuot tarvitsemasi todisteet esiin, sinulla on kumppani ennen kuin huomaatkaan.
Velkarahoitusvaihtoehtojen tyypit
Olen varma, että mikä tahansa SaaS-laina voisi tarjota tarvitsemasi varat, mutta kunkin vaihtoehdon vaatimukset, korko ja takaisinmaksuaikataulu vaikuttavat kaikkeen myöhemmin.
Vaihtovelkakirjalaina
Vaihtovelkakirjalaina mahdollistaa lainan ottamisen siten, että voit maksaa sen takaisin eräpäivänä, mutta ehdolla, että jos hankit oman pääoman ehtoista rahoitusta ennen eräpäivää, lainanantaja voi muuntaa velan osakkeiksi alennettuun hintaan (tätä kutsutaan muunto-oikeudeksi).
Alennus oman pääoman ehtoisen rahoitustapahtuman yhteydessä on yleensä noin 15–25 %. Lainan ehtolomakkeessa määritellään takaisinmaksu- ja muuntoehdot: osakekohtainen hinta, lainan voimassaoloaika sekä korko ennen eräpäivää tai muuntamista.
Vaihtovelkakirjalaina on suositumpi alkuvaiheen nopeasti kasvavien teknologiayritysten keskuudessa. Ne eivät halua luovuttaa osuutta yrityksestään sen nykyisessä vaiheessa, mutta tarvitsevat pääomaa kasvattaakseen liiketoimintansa arvoon, jossa sen myyminen on järkevää.
Voit saada vaihtovelkakirjalainaa enkelisijoittajilta, pääomasijoittajilta ja erikoistuneilta lainanantajilta. Esimerkkejä ovat Gust, Andreessen Horowitz ja Lighter Capital.
Näin valmistaudut vaihtovelkakirjalainaan
- Päivitä liiketoimintasuunnitelmasi.
- Laadi omistustaulukko, joka osoittaa yrityksesi nykyiset osakkeenomistajat.
- Tarkista lainan ehtolomake varmistaaksesi, että lainasumma, eräpäivä, korko ja muuntoehdot sopivat suunnitelmiisi.
- Varmista, että lukusi (CAC, LTV, asiakaspoistuma) vastaavat liiketoimintasi todellista tilannetta.
- Arvioi oman pääoman ehtoisen rahoituksen hankkimisen todennäköisyyttä ennen lainojen erääntymistä sekä sitä, haluaisitko luovuttaa tulevaa omistusta vastineeksi vapaan kassavirran säästämisestä.
Käyttöpääomalaina
Käyttöpääomalaina sopii hyvin SaaS-yrityksille toimialoilla, joilla tulot vaihtelevat kausittain mutta kulut pysyvät jatkuvina, kuten matkustuspalveluyrityksille. Hiljaisina aikoina tämä käyttöpääomalaina voi auttaa rahoittamaan päivittäisiä kulujasi (kuten palkkoja, vuokraa ja niin edelleen).
Toisin kuin vaihtovelkakirjalaina, tämä laina on suhteellisen helppo saada. Se perustuu yleensä yrityksen omistajan luottotietoihin, joten tarvitset hyvän luottoluokituksen menestyäksesi. Muussa tapauksessa jotkin lainanantajat edellyttävät vakuuksien esittämistä.
Yleisin SaaS-yritysten käyttöpääomalainavaihtoehto on Fundbox.
Voit parantaa mahdollisuuksiasi saada käyttöpääomalainaa seuraavasti:
- Ymmärrä ja ilmaise selkeästi, mihin tarvitset käyttöpääomalainaa.
- Määrittele lainan käyttötarkoitus.
- Järjestä talousasiakirjasi lainanantajien tarkasteltaviksi.
- Tarkista henkilökohtainen luottohistoriasi ymmärtääksesi, oletko oikeutettu käyttöpääomalainaan.
Liikevaihtoperusteinen rahoitus
Liikevaihtoperusteinen rahoitus antaa SaaS-yrityksille mahdollisuuden ottaa lainaa tulevan liikevaihtonsa perusteella, mikä tarjoaa niille nopean pääsyn varoihin. Laina odotetaan maksettavan takaisin ennakoidusta liikevaihdosta. Kuukausittaiset takaisinmaksut ovat yleensä tietty prosenttiosuus kuukausittaisesta liikevaihdostasi kiinteän summan sijaan.
Liikevaihtoperusteinen rahoitus on suosituinta SaaS-yrityksissä, joilla on näyttöä säännöllisistä tuloista.
Lighter Capital tarjoaa alkuvaiheen yrityksille varoja liiketoimintansa kasvattamiseen vastineeksi osasta niiden kuukauden aikana tuottamasta liikevaihdosta.
Näin valmistaudut liikevaihtoperusteiseen rahoituslainaan.
- Järjestä tilinpäätösasiakirjasi, jotta lainanantaja voi arvioida luottokelpoisuutesi.
- Valmistele historialliset liikevaihtotietosi osoittaaksesi, miten liiketoimintasi on suoriutunut viimeisten 2–3 vuoden aikana.
- Esitä lainanantajalle tulevaisuutesi liikevaihtoennuste, jotta hän voi arvioida takaisinmaksukykysi.
Myyntisaamisten rahoitus
Myyntisaatavien rahoitus auttaa SaaS-yrityksiä saamaan välittömästi varoja myyntisaamistensa perusteella. Vaikka monet SaaS-asiakkaat maksavat tilaukset ennen palvelujen toimittamista, nykyiset asiakastilaukset auttavat arvioimaan tulevien tilausten odotettavissa olevia tuloja.
Lainan saaminen on helpompaa, kun sopimuksissa määritellään, milloin myyntisaatavat on maksettu kokonaisuudessaan ja siten milloin saat maksun.
Lainanantajat tarkastelevat laskujasi, liiketoimintasi perustekijöitä (asiakaspoistuma, LTV jne.) sekä asiakkaidesi luottokelpoisuutta määrittääkseen rahoitusprosenttisi. Jos lukusi ovat kunnossa, ne antavat sinulle tarvitsemasi summan myyntisaataviasi vastaan. Näin sinun ei tarvitse odottaa asiakkaasi maksua löytääksesi rahaa liiketoimintasi kulujen rahoittamiseen. Myyntisaataviesi määrä määrittää saamasi lainan koon.
Myyntisaatavien rahoitus soveltuu parhaiten SaaS-yrityksille, jotka saavat maksut 30, 60 tai 90 päivän kuluttua palvelun toimittamisesta. Nämä yritykset tarvitsevat lyhytaikaista rahoitusta liiketoiminnan jatkuvuuden varmistamiseksi.
AltLinen myyntisaatavien rahoituslainat ovat hyvä rahoitusvaihtoehto SaaS-yrityksille, jotka eivät saa luottolimiittejä.
Seuraavat asiat sinun on valmisteltava houkutellaksesi lainanantajaa tarjoamaan myyntisaataviin perustuvaa rahoitusta:
- Myyntisaataviesi erittely.
- Tilien nimet.
- Laskutuspäivät.
- Erääntyneet summat.
- Kopiot laskuista.
- Kaikki muut tarvittavat asiakirjat, joilla voidaan todentaa, että myynti on aitoa.
MRR-luottolimiitti
MRR-luottolimiitin avulla SaaS-yrityksesi voi saada enintään 3–5-kertaisesti kuukausittaisen toistuvan liikevaihtosi verran rahoitusta liiketoimintasi tarpeisiin. MRR-luottolimiitti on yksi edullisimmista SaaS-liiketoiminnan kasvun rahoituslähteistä, mutta se edellyttää henkilökohtaista takausta, mikä tarkoittaa, että vastuu jää sinulle, jos yrityksesi ei pysty maksamaan lainaa takaisin.
Tämä lainatyyppi on tarkoitettu SaaS-yrityksille, joilla on merkittävä ja tasainen kuukausittainen tai vuosittainen toistuva liikevaihto (ARR).
Merkittäviä MRR-luottolimiittejä tarjoavia lainanantajia ovat muun muassa Silicon Valley Bank (jonka omistaa nykyään First Citizens ja joka kyllä, on edelleen toiminnassa) sekä novel capital.
MRR-luottolimiitin saamiseksi yrityksesi on
- Pidettävä asiakaspoistuma enintään 15 prosentissa.
- Osoitettava myönteinen historiallinen ja ennustettu kasvu.
- Yrityksesi on oltava omarahoitteinen tai riskipääoman tai enkelisijoittajien rahoittama.
Velan takaisinmaksurakenteet
Se, maksatko kiinteän kuukausittaisen summan, maksatko ensimmäisinä kuukausina pienemmän summan, jotta voit hallita kassavirtaasi paremmin, vai alatko lyhentää lainaasi heti ensimmäisestä maksusta lähtien, määräytyy lainan takaisinmaksurakenteen perusteella. Siksi sinun on kiinnitettävä erityistä huomiota velan takaisinmaksurakenteeseen, joka voi olla esimerkiksi:
Tavallinen tasaerälaina
Tavallisessa tasaerälainassa sinun on maksettava kiinteitä kuukausittaisia tasaeriä. Tasaerä kattaa osan pääomasta ja koron.
Tavallisissa tasaerälainoissa on yleensä selkeä maksuaikataulu, joten on helppo tietää, milloin laina on maksettu kokonaan. Lainanantaja määrittää poistosuunnitelman ja kussakin tasaerässä maksettavan summan.
Laina-aika voi olla niinkin lyhyt kuin 12 kuukautta tai niinkin pitkä kuin 7 vuotta, ja ennen eräpäivää on maksettava vähintään kaksi maksuerää.
Tavallinen tasaerälaina on tämän luettelon suosituin rakenne. Sen helppo takaisinmaksu ja sopivuus budjettiin helpottavat vakaiden tulojen ja kassavirran SaaS-yritysten takaisinmaksua. Myös lainanantajat suosivat sitä, koska se tarjoaa niille säännöllistä kassavirtaa.
More Articles
Vain korko
Lainan takaisinmaksu pelkän koron vaihtoehdolla jakaa lainan takaisinmaksun kahteen ajanjaksoon: ensimmäisen aikana maksetaan ainoastaan korkoa, ja toisena ajanjaksona voidaan alkaa maksaa pääomaa takaisin. Toisessa vaiheessa kuukausittainen maksusi kasvaa, jotta se kattaa lainan molemmat osat.
Koska et lyhennä pääomaa ensimmäisen ajanjakson aikana, velan kokonaismäärä pysyy ajan mittaan samana. Voit kuitenkin käyttää pääoman lyhennykseen muuten kuluvan summan yrityksesi investointeihin joko kasvun vauhdittamiseksi tai kassavirran lisäämiseksi.
Useimmille yrittäjille tämä rakenne ei ole ensisijainen vaihtoehto, ellei käytössä ole selkeää velkavivun hyödyntämissuunnitelmaa.
Porrastettu rakenne
Porrasteisessa rakenteessa maksat ensimmäisinä kuukausina suhteellisen pienemmän summan, ja maksujen määrä kasvaa asteittain liikevaihtosi kasvaessa ajan mittaan. Sen ansiosta lainanottajat voivat kasvattaa maksujaan liiketoimintansa tahdissa, joten kaikki on mitoitettu sopivaksi.
Kaikki, mitä sinun tarvitsee tietää takaisinmaksuehdoista, mukaan lukien koron korotusten tiheys ja määrä, on esitetty lainaehdotuksessa.
Luotonantajan kanssa tekemästäsi sopimuksesta riippuen porrastetussa lainassa voi olla yksi porrastus (yksi korotus) tai useita porrastuksia (useita korotuksia) koko laina-ajan aikana.
Yksi hyvä laina riittää SaaS-liiketoimintasi kasvattamiseen omilla ehdoillasi
Jokainen näistä lainatyypeistä tarjoaa ainutlaatuisen mahdollisuuden kasvattaa liiketoimintaasi menettämättä sen hallintaa.
Tutki niitä huolellisesti nähdäksesi, mikä niistä täyttää useimmat – ellei kaikki – vaatimuksesi. Toivon, että tämä auttaa sinua suhtautumaan velkarahoitukseen aiempaa paremmin.
The CFO Club jakaa oivaltavaa sisältöä, joka auttaa talousjohtajia, perustajia ja toimitusjohtajia viemään muutoksia eteenpäin organisaatioissaan. Tilaa uutiskirjeemme ja kehitä osaamistasi.