Un directeur financier de SaaS affirme que l’IA améliore le discernement financier uniquement lorsque les dirigeants restent au cœur des flux de travail
Nithin Shetty
Directeur financier chez Scrut Automation
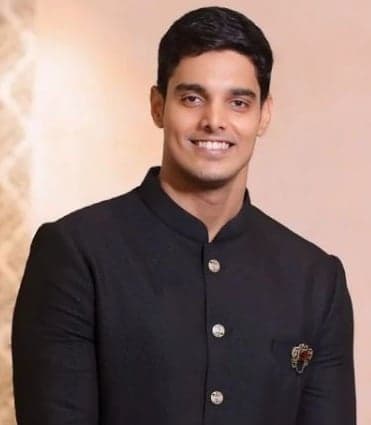
Nithin Shetty explique comment les directeurs financiers peuvent utiliser l’IA pour améliorer leur discernement financier en l’intégrant aux flux de travail, tout en conservant la responsabilité et les décisions finales entre les mains des humains.
Key Takeaways
Conception des flux de travail: Le directeur financier utilise l’IA après sa propre analyse pour remettre en question les explications des écarts, tester la résistance des scénarios et rédiger des communications.
Jugement humain: L’IA soutient les décisions financières, mais l’allocation du capital, la levée de fonds, les relations et les communications finales au conseil d’administration restent des responsabilités humaines.
Modes de défaillance: L’IA peut produire des erreurs plausibles, ne pas tenir compte du contexte de l’entreprise et affaiblir les prévisions lors de transitions mouvementées pour les jeunes entreprises.
Évolution des équipes: Le recrutement dans la finance privilégie de plus en plus l’esprit critique et l’interprétation plutôt que les compétences de production, faisant évoluer les contrôleurs financiers vers des rôles de vérification et de remise en question.
Avantage du directeur financier: L’adoption concrète de l’IA peut améliorer la réflexion stratégique, mais un déploiement imprudent risque d’entraîner des défaillances de gouvernance et d’affaiblir le jugement des dirigeants.
Nithin Shetty est directeur financier chez Scrut Automation, où il supervise simultanément la trésorerie, la planification et l’analyse financières (FP&A), la conformité transfrontalière et les opérations de revenus. Il a rejoint l’entreprise alors que son chiffre d’affaires récurrent annuel (ARR) s’élevait à 500 k$, et celui-ci atteint désormais 20 M$.
Dans cette conversation, Nithin explique comment il utilise l’IA au bon moment dans les bons flux de travail, afin de préserver son jugement et sa responsabilité.
Ne pas aborder la transformation liée à l’IA en simple observateur
Je m’appelle Nithin Shetty. Je suis expert-comptable agréé et directeur financier. Depuis dix ans, je construis des fonctions financières à partir de zéro au sein d’entreprises SaaS à forte croissance soutenues par des fonds de capital-risque.
Mon parcours a été moins façonné par une trajectoire professionnelle linéaire que par une exposition répétée au chaos à grande échelle. J’ai commencé avec trois entreprises pendant mon stage d’expertise comptable, dans les secteurs de la fabrication, des produits de grande consommation et de l’approvisionnement en produits de la mer, non pas de manière stratégique, mais parce que je ne pouvais pas dissocier la réflexion sur l’entreprise de sa gestion. Cet instinct ne m’a jamais quitté.
Après avoir obtenu mon diplôme d’expert-comptable, j’ai assumé des missions de directeur financier à temps partiel et par intérim dans cinq secteurs, notamment la fabrication, le SaaS, la mobilité, les médias et les technologies de l’éducation. Chacune présentait un modèle économique en difficulté, qui m’obligeait à établir rapidement une vision financière claire et à prendre des décisions lourdes de conséquences avec des informations incomplètes. Cela reste le cœur de mon activité.
Aujourd’hui, je suis directeur financier chez Scrut Automation, une entreprise SaaS spécialisée dans la gouvernance, la gestion des risques et la conformité (GRC). Depuis trois ans, tout mon contexte opérationnel est celui d’une entreprise qui aide les grandes organisations à gérer leurs risques et à automatiser leur conformité, et l’IA est désormais en train de restructurer toutes les hypothèses sur lesquelles cette entreprise a été bâtie. J’ai observé cette perturbation de l’intérieur tout en gérant simultanément l’infrastructure financière qui la finance.
Je n’aborde pas la transformation liée à l’IA en simple observateur. Je l’ai vécue au niveau de l’entreprise, en observant comment l’IA modifie en temps réel l’économie des produits, les cycles de vente, les attentes des clients et l’économie unitaire.
More Articles
La complexité organisationnelle
Mon organisation financière fait partie de Scrut Automation, une entreprise SaaS de série B spécialisée dans la GRC et la conformité, soutenue par Lightspeed, MassMutual Ventures et Endiya Partners. Nous sommes passés de 500 k$ à 20 M$ d’ARR en trois ans et demi, ce qui a exigé de la fonction financière qu’elle se développe et se restructure à plusieurs reprises au cours d’une même période.
Je dirige une équipe de 20 personnes réparties sur cinq domaines. L’équipe Finance principale compte 12 personnes, soutenues par 3 personnes aux opérations de revenus, 2 aux opérations du service client, 1 aux affaires juridiques et à la conformité, et 2 à la paie et à la fiscalité. Mes collaborateurs directs sont un contrôleur financier et un responsable de la planification et de l’analyse financières (FP&A). Les services de secrétariat juridique et les services juridiques sont assurés dans le cadre d’un contrat de services structuré, en dehors de l’effectif.
Nos activités présentent une complexité transfrontalière. Nous opérons au travers d’une société holding indienne et d’une filiale américaine. Je gère le reporting consolidé, les prix de transfert, les règlements interentreprises, le rapprochement entre les normes US GAAP et les normes Ind AS, la conformité dans le Delaware et les déclarations fiscales des États, dans le cadre de notre rythme opérationnel habituel. La comptabilisation des revenus couvre les USD et les INR, et englobe l’ARR issu des abonnements, les services professionnels et les composantes fondées sur l’utilisation, structurés conformément aux normes Ind AS 115 et ASC 606.
L’étendue de cette fonction la rend quelque peu inhabituelle pour une entreprise de série B. Les opérations de revenus et les opérations du service client sont rattachées à la finance, non pas par convention, mais parce que j’étais l’unique responsable des données de performance à travers les différents systèmes. Le fait de détenir les données relatives à la mise sur le marché et à la santé des clients rendait également logique, sur le plan opérationnel, que je prenne la responsabilité de ces fonctions. Cette structure s’est maintenue et a démontré sa valeur à chaque cycle du conseil d’administration.
Comment l’IA réduit le temps de rédaction et d’interprétation
Avant d’utiliser systématiquement l’IA, les communications financières étaient ce qui me prenait le plus de temps dans mon agenda, sans améliorer proportionnellement les résultats. Rédiger une mise à jour pour le conseil d’administration, une note destinée aux investisseurs ou un commentaire de la direction sur les chiffres mensuels nécessitait de passer de l’analyse à la rédaction. Le processus de rédaction lui-même consommait du temps qui aurait dû être consacré à la réflexion sous-jacente.
J’ai commencé à utiliser Claude comme couche de rédaction et d’interprétation pour les communications financières et les livrables de planification et d’analyse financières (FP&A). Je réalisais l’analyse, puis j’utilisais l’IA pour structurer le récit, tester la logique de ma présentation des chiffres et vérifier que les données sous-jacentes étayaient bien mon argumentation. J’ai également commencé à l’utiliser pour les premières analyses des contrats et des documents, ce qui a réduit le délai entre la réception d’un document et la préparation d’un ensemble structuré de questions à transmettre au service juridique.
En conséquence, la répartition de mon temps a considérablement évolué. Le cycle de rédaction des communications destinées au conseil d’administration s’est fortement raccourci. Plus important encore, la qualité de la remise en question s’est améliorée, car j’utilisais l’IA pour contester ma propre interprétation avant de la présenter. Cela a mis en évidence des lacunes que je n’aurais auparavant détectées qu’en réunion.
Un flux de travail réel pour le reporting mensuel
Je vais décrire en détail le cycle mensuel de reporting au conseil d'administration et aux investisseurs. Il comporte deux phases liées : la phase des chiffres et la phase narrative et scénaristique. L'IA intervient dans les deux, en jouant un rôle différent dans chacune.
Le cycle commence lorsque le contrôleur financier termine la clôture mensuelle. Je dispose alors des chiffres réels du chiffre d'affaires, des coûts, de la consommation de trésorerie, ainsi que des principaux indicateurs SaaS : ARR, NRR, multiple de consommation de trésorerie et délai de récupération du CAC. Je commence par examiner moi-même les chiffres manuellement avant que l'IA n'intervienne. Cette séquence est importante. J'ai besoin de me faire ma propre idée de ce qui s'est passé avant d'introduire toute interprétation externe, car si je commence par l'IA, je risque de m'ancrer sur sa façon de présenter les choses au lieu de développer ma propre analyse.
Après mon examen initial, j'utilise Claude pour interpréter les écarts. Je fournis les chiffres réels par rapport au budget, les comparatifs avec la période précédente et les principaux mouvements. J'utilise ensuite l'IA pour mettre à l'épreuve mon interprétation des facteurs à l'origine de chaque écart significatif. À ce stade, je ne lui demande pas ce qui s'est passé — je le sais déjà. Je lui demande plutôt si mon explication de la cause est la plus exacte et la plus complète possible. L'IA fait émerger d'autres explications que j'aurais pu négliger et signale les failles logiques dans le récit avant sa présentation au conseil d'administration.
Les résultats de cette phase alimentent directement la phase de modélisation des scénarios. À partir des chiffres réels du mois et des facteurs à l'origine des écarts, je mets à jour le modèle financier en temps réel. J'utilise ensuite l'IA pour tester la solidité des hypothèses prévisionnelles. C'est ici que j'élabore les scénarios. J'exécute les scénarios de croissance, de référence et conservateur. J'utilise l'IA pour remettre en question les hypothèses sous-jacentes à chacun, notamment concernant la trajectoire du chiffre d'affaires, la consommation de trésorerie et la durée de vie de la trésorerie. Je lui demande alors si le conseil d'administration trouvera une faille dans l'un de ces scénarios que je n'aurais pas déjà identifiée.
La phase finale consiste à rédiger. J'utilise l'IA pour produire une première version du récit destiné au conseil d'administration, des commentaires de la direction et de la mise à jour destinée aux investisseurs. Je relis et réécris ensuite cette version à plusieurs reprises avant de finaliser quoi que ce soit. Le brouillon généré par l'IA sert de point de départ et de structure, pas de produit fini. Ma réécriture intègre le ton approprié, mon jugement sur les éléments à mettre en avant et à contextualiser, ainsi que ma compréhension de ce que chaque investisseur doit entendre à ce moment précis.
Pourquoi les CFO doivent déterminer avec discernement la place de l'IA dans un flux de travail
Je détermine avec discernement la place de l’IA dans le flux de travail. Elle intervient avant mon jugement, et non à sa place. Je vérifie et assume chaque résultat.
Je détermine avec discernement la place de l'IA dans le flux de travail. Elle intervient avant mon jugement, et non à sa place. Je vérifie et assume chaque résultat. Le maintien de cette limite a été essentiel, en particulier dans le reporting au conseil d'administration et aux investisseurs, où la précision et la responsabilité sont non négociables.
Mais je n'ai pas de liste fixe des tâches qui relèvent de l'IA et de celles qui relèvent de l'humain. Tout dépend simplement de la possibilité de remédier aux conséquences d'une erreur et du fait que cette erreur soit ou non récupérable.
Pour les tâches s'appuyant sur l'IA, les domaines où son effet de levier est le plus important pour moi sont l'interprétation de l'analyse des écarts, la modélisation des scénarios et les communications financières. L'analyse des écarts en est un bon exemple. Le calcul en lui-même n'a jamais été le problème. Le problème a toujours été la rapidité et la qualité du récit qui l'accompagne : comprendre ce que le chiffre indique réellement, ce qui l'a déterminé et quelle réponse la direction doit apporter. L'IA a considérablement amélioré la rapidité et la profondeur de cette couche d'interprétation.
La modélisation des scénarios et les tests de résistance sont d'autres domaines où l'IA trouve pleinement sa place. Je l'utilise pour tester la solidité des hypothèses, générer d'autres cas auxquels je n'aurais peut-être pas pensé spontanément et remettre en question la logique du modèle avant sa présentation au directeur général ou au conseil d'administration. Elle joue le rôle d'un contradicteur structuré. Le soutien à la FP&A et la première revue des contrats suivent une logique similaire : il s'agit d'un travail analytique répétitif et réalisé en grande quantité, dont les résultats alimentent une décision humaine au lieu de la remplacer.
Les domaines qui restent explicitement humains comprennent l'allocation du capital, le jugement en matière de levée de fonds, la communication avec le conseil d'administration et les investisseurs dans la dernière ligne droite, ainsi que toute décision comportant une dimension relationnelle ou réputationnelle. Permettez-moi d'expliquer pourquoi.
L'allocation du capital dans une entreprise en série B n'est pas un problème mathématique. Il s'agit de décider quels paris prendre avec des ressources limitées, dans un contexte d'incertitude et avec des informations incomplètes. Le CFO assume cette décision et en est responsable. L'IA peut modéliser des scénarios, mais elle ne peut pas en porter la responsabilité.
La levée de fonds est l'exemple le plus clair d'un domaine entièrement humain. Les relations avec les investisseurs, la négociation d'une lettre d'intention, la lecture de la situation lors d'une transaction et le fait de savoir quand insister ou temporiser ne sont pas des choses que je déléguerais à l'IA, ni même que je lui confierais largement. Les enjeux sont trop élevés et les variables trop humaines.
La communication avec le conseil d’administration au dernier kilomètre reste humaine pour une autre raison. J’ai utilisé l’IA pour rédiger et tester rigoureusement la logique de ma présentation. Mais ce que je transmets à Lightspeed, MassMutual Ventures et Endiya Partners, c’est ma lecture de l’entreprise et ma manière de présenter les risques. Ma crédibilité est donc en jeu. L’IA intervient en amont de ce moment, pas au cœur de celui-ci.
Comment les limites de l’IA affectent les équipes financières
Nithin souligne
L’IA se trompe avec assurance d’une manière plus difficile à détecter que les erreurs évidentes. Une erreur de calcul dans une feuille de calcul est visible. Une interprétation narrative plausible, mais subtilement erronée, d’un écart ne l’est pas.
J’ai déjà abordé bon nombre des avantages de l’IA dans la finance. Du côté négatif, voici trois constats honnêtes.
L’IA se trompe avec assurance d’une manière plus difficile à détecter que les erreurs évidentes. Une erreur de calcul dans une feuille de calcul est visible. Une interprétation narrative plausible, mais subtilement erronée, d’un écart ne l’est pas. Au début, j’ai relevé deux cas où des commentaires générés par l’IA caractérisaient mal le facteur à l’origine d’un écart de coûts, d’une manière qui aurait été embarrassante dans le cadre d’une présentation au conseil d’administration. Cela m’a incité à revoir à la hausse le niveau d’attention avec lequel j’examine les résultats de l’IA avant de les faire avancer.
La deuxième limite concerne le contexte. L’IA ne possède pas de mémoire institutionnelle. Chaque fois que je l’utilise, je reconstruis le contexte depuis le début. Pour une fonction finance où l’historique des décisions, les relations avec les investisseurs et le récit stratégique sont profondément liés au contexte, il s’agit d’une véritable contrainte. Cela signifie que l’IA fonctionne mieux sur des tâches distinctes et clairement délimitées que sur tout ce qui nécessite une compréhension approfondie de la manière dont nous en sommes arrivés là.
La troisième concerne l’adoption au sein de l’équipe. Amener une équipe finance à bien utiliser l’IA, plutôt qu’à l’éviter ou à trop s’y fier, a nécessité une gestion active. La tendance à saisir un chiffre dans l’IA et à accepter le résultat sans le remettre en question représente un risque réel, en particulier chez les membres les plus juniors de l’équipe. Mettre en place les bonnes habitudes autour de l’utilisation de l’IA s’est avéré aussi important que les outils eux-mêmes.
Trois domaines dans lesquels l’IA ne devrait pas être utilisée en finance
Le domaine dans lequel l’IA a le plus clairement échoué pour moi concerne tout ce qui nécessite de porter un jugement sur les personnes et les relations.
Au début, j’ai essayé d’utiliser l’IA pour structurer et formuler des conversations difficiles : décisions de rémunération, entretiens de performance avec des membres seniors de l’équipe et communications aux investisseurs concernant des objectifs non atteints. Les résultats étaient techniquement cohérents, mais complètement inadaptés dans la pratique. Ils étaient calibrés pour un contexte professionnel générique, et non pour l’historique relationnel spécifique, la personnalité de la personne concernée ou les dynamiques tacites qui déterminent la manière dont ces conversations sont reçues. J’ai complètement cessé de l’utiliser pour cette catégorie de tâches.
Un autre domaine concerne l’évaluation prospective des risques dans un contexte de start-up. L’IA excelle à identifier les risques fondés sur des précédents historiques et la reconnaissance de schémas. Elle identifie mal les risques spécifiques qui comptent dans une entreprise à forte croissance, limitée par ses ressources financières et en pleine évolution stratégique, où les menaces ne se sont souvent jamais produites auparavant dans une configuration donnée. Lorsque nous avons géré le changement stratégique vers le marché des entreprises chez Scrut tout en pilotant une nouvelle prévision de chiffre d’affaires, les cadres d’évaluation des risques générés par l’IA semblaient génériques. Les véritables risques à ce moment-là étaient liés à nos relations avec les investisseurs, à la capacité de notre équipe commerciale à exécuter un changement de segment et à notre niveau de trésorerie consommée par rapport au calendrier de la levée de fonds. L’IA n’a pas été capable de faire émerger utilement le moindre de ces éléments.
Enfin, un autre domaine est la précision des prévisions pendant les périodes volatiles. On suppose implicitement que l’IA améliorera la précision des prévisions en FP&A. Dans un environnement stable disposant de nombreuses données, cela peut être vrai. Dans une entreprise SaaS ayant réalisé une levée de série B, engagée dans un changement stratégique, avec une équipe commerciale en transition et un produit qui évolue rapidement, les schémas historiques ne sont pas utiles. Les données d’entrée sont trop bruitées et l’entreprise évolue plus vite que n’importe quel modèle ne peut apprendre de manière utile. Durant cette période, l’IA m’a fourni davantage de scénarios, mais pas de meilleurs scénarios.
Comment les équipes financières évoluent avec l’IA
Certaines personnes définissent leur valeur par le volume de leur production, et la réduction de ce besoin par l’IA les a obligées à gérer activement la manière dont elles perçoivent leurs propres contributions.
Elle a modifié les critères de recrutement, sans encore modifier le nombre de personnes que je recrute.
Le niveau d’exigence technique pour rejoindre mon équipe financière n’a pas baissé. Mais la nature des compétences techniques requises a changé. Je m’intéresse moins à la capacité d’une personne à construire un modèle ou à produire une analyse des écarts, et davantage à sa capacité à porter un regard critique sur des résultats qui ne sont pas les siens.
La capacité spécifique que j’évalue désormais explicitement est le scepticisme constructif à l’égard de l’IA : l’instinct qui pousse à interroger plutôt qu’à accepter. Un membre de l’équipe qui considère comme correct un résultat cohérent produit par l’IA représente désormais un risque, contrairement à il y a deux ans, car le volume et la plausibilité des résultats de l’IA signifient qu’une acceptation sans esprit critique crée un risque à grande échelle.
Le deuxième changement est que le responsable du contrôle de gestion et le responsable FP&A sont intervenus plus en amont. Cela implique moins de temps consacré à la production et davantage consacré à la vérification, à l’interprétation et à la remise en question. Cette transition n’a pas été fluide pour tout le monde. Certaines personnes définissent leur valeur par le volume de leur production, et la réduction de ce besoin par l’IA les a obligées à gérer activement la manière dont elles perçoivent leurs propres contributions.
La composition de l’équipe n’a pas encore changé. Les exigences en matière de compétences au sein de cette structure ont considérablement évolué.
Pourquoi Claude est l’outil d’IA le plus important d’un CFO
Claude est mon outil de prédilection. Non pas parce qu’il s’agit de l’outil le plus spécialisé de ma panoplie, mais parce que c’est celui qui offre le plus grand effet de levier. Tous les autres outils financiers que j’utilise répondent à un flux de travail spécifique. Claude intervient dans chacun d’eux.
Je l’utilise spécifiquement pour l’interprétation des écarts et les tests de résistance des scénarios. Ces deux activités sont au cœur de toutes les discussions financières importantes que j’ai : avec le directeur général, le conseil d’administration et les investisseurs. Pouvoir remettre en question mon interprétation des chiffres et tester rigoureusement les hypothèses de mon modèle avant ces discussions a amélioré la manière dont j’y participe.
Il l’emporte sur tous les autres outils parce qu’il améliore ma réflexion, plutôt que de simplement accélérer ma production. Tous les autres outils que j’utilise optimisent la production. Celui-ci optimise le jugement. Dans un rôle de CFO, cette distinction compte davantage que n’importe quelle mesure d’efficacité.
L’IA rend-elle les CFO remplaçables ?
Nithin souligne
La vérité inconfortable est que l’IA ne répartit pas les CFO entre ceux qui sont pertinents et ceux qui ne le sont pas. Elle accélère la séparation entre les CFO qui réfléchissaient réellement et ceux qui produisaient principalement. Cette distinction existait avant l’IA. Elle était simplement plus difficile à percevoir.
La question que j’aurais aimé que vous posiez est de savoir si l’IA rend les CFO plus remplaçables ou moins remplaçables.
La réponse courante est qu’ils sont moins remplaçables. L’IA prend en charge le travail analytique, tandis que le CFO progresse dans la chaîne de valeur, se concentre sur le jugement et la stratégie, et devient plus indispensable.
Je pense que c’est en partie faux.
Les CFO qui deviendront moins remplaçables utilisent l’IA pour développer un jugement plus précis, des relations plus solides avec le conseil d’administration et une réflexion stratégique plus approfondie, et investissent dans les capacités humaines que l’IA ne peut pas reproduire.
Les CFO qui deviendront plus remplaçables utilisent l’IA pour produire de meilleurs résultats sans développer une meilleure réflexion, confondent une analyse plus rapide avec une compréhension plus approfondie et laissent l’outil se substituer à la rigueur intellectuelle que le rôle a toujours exigée.
La vérité inconfortable est que l’IA ne répartit pas les CFO entre ceux qui sont pertinents et ceux qui ne le sont pas. Elle accélère la séparation entre les CFO qui réfléchissaient réellement et ceux qui produisaient principalement. Cette distinction existait avant l’IA. Elle était simplement plus difficile à percevoir.
J’y réfléchis régulièrement. C’est la question qui m’oblige à rester honnête sur la manière dont j’utilise ces outils et sur les raisons pour lesquelles je le fais.
Comment les CFO doivent-ils s’adapter aux changements induits par l’IA ?
Mon conseil commence de manière inconfortable… Le CFO qui se précipite pour déployer l’IA dans des flux de travail à forts enjeux sans disposer de l’infrastructure de gouvernance nécessaire pour détecter les erreurs, et dont la première erreur grave dans un contexte de conseil d’administration ou d’investisseurs fera considérablement reculer la fonction.
Mon conseil commence de manière inconfortable, alors je vais commencer par là.
La plupart des CFO se tromperont en avançant trop lentement, puis en corrigeant excessivement le tir. Je vois déjà se dessiner un schéma fait d'une longue observation prudente, suivie d'une adoption précipitée et mal encadrée lorsque la pression concurrentielle rend l'inaction intenable. Les deux extrêmes de ce schéma sont coûteux. Le CFO qui attend trop longtemps cède du terrain en matière de productivité, de talents et de pertinence stratégique. Le CFO qui se précipite pour déployer l'IA dans des flux de travail à forts enjeux sans disposer de l'infrastructure de gouvernance nécessaire pour détecter les erreurs, et dont la première erreur grave dans un contexte de conseil d'administration ou d'investisseurs fera considérablement reculer la fonction.
- Impliquez-vous personnellement et immédiatement dans le travail. Ne créez pas de groupe de travail, ne déléguez pas l'exploration à un membre junior de l'équipe et ne vous contentez pas de lire à ce sujet. Pour développer un véritable discernement quant à la place de l'IA dans une fonction finance, utilisez-la vous-même sur du travail réel et faites directement l'expérience de ses effets de levier comme de ses modes d'échec. Un CFO qui n'a pas personnellement utilisé l'IA pour préparer une mise à jour destinée au conseil d'administration, une analyse des écarts ou un modèle de scénarios n'a aucune base pour prendre de bonnes décisions quant aux domaines où la déployer à grande échelle.
- Définissez explicitement les limites avant d'en avoir besoin. Déterminez à l'avance quelles décisions l'IA peut éclairer et lesquelles restent exclusivement humaines. Ne laissez pas cette limite implicite. Dans une fonction finance, une limite floue vous coûte cher : les communications au conseil d'administration comportent des erreurs subtiles, les évaluations des risques passent à côté de menaces propres au contexte et les décisions d'allocation du capital optimisent les schémas historiques plutôt que le jugement tourné vers l'avenir. Formalisez cette limite par écrit, communiquez-la à votre équipe et réévaluez-la régulièrement à mesure que les outils évoluent.
- Considérez l'adoption de l'IA comme une question de capacité de l'équipe, et non d'outils. L'accès aux outils d'IA ne sera pas le facteur limitant dans la plupart des fonctions finance ; ce seront le jugement de l'équipe et sa capacité à bien les utiliser. Les membres juniors de l'équipe risquent de trop s'y fier et d'accepter les résultats de l'IA sans les examiner. Cela crée un risque de qualité précisément dans les flux de travail où vous recherchez l'efficacité. Développer les bonnes habitudes — l'instinct de remettre en question les résultats de l'IA plutôt que de les valider — est un problème de management qui exige une attention active.
- Ce conseil s'adresse spécifiquement aux CFO d'entreprises à forte croissance ou soutenues par des fonds de capital-risque. Vos investisseurs observent la manière dont vous réfléchissez à l'IA, et pas seulement la façon dont votre entreprise l'utilise. Un CFO capable de parler avec aisance et précision de l'intégration de l'IA dans la fonction finance, y compris des domaines où elle n'a pas fonctionné, témoigne d'une sophistication opérationnelle qui compte dans les relations avec le conseil d'administration et lors de la prochaine levée de fonds. Un enthousiasme vague à propos de l'IA est tout aussi préjudiciable que l'ignorance à son sujet.
- Et la plupart des CFO résisteront à ce conseil. L'arrivée de l'IA ne réduit pas la prime accordée au jugement humain dans la direction financière ; elle l'augmente. À mesure que l'IA absorbe davantage de travaux d'analyse et de rédaction, ce qui reste exclusivement humain devient plus visible et plus déterminant. L'intelligence relationnelle, la responsabilité, la capacité à comprendre l'atmosphère d'une réunion du conseil d'administration, le jugement permettant de savoir quand le modèle se trompe, même lorsqu'il semble juste. L'IA n'automatise pas ces capacités ; elle amplifie leur importance précisément parce que tout ce qui les entoure est automatisé. Les CFO qui prospéreront dans ce contexte investiront dans ces capacités humaines tout en intégrant l'IA à leurs flux de travail.
Suivez-nous
Vous pouvez suivre le travail de Nithin Shetty sur LinkedIn.
D'autres entretiens avec des experts seront bientôt disponibles sur Le club des CFO !