Les principales entreprises SaaS affichent une marge brute de 80 % à 90 %. Si votre marge brute est inférieure, examinez de plus près votre coût des marchandises vendues (COGS) et comparez-le à celui de vos concurrents. Mais veillez à examiner les COGS selon les GAAP et les COGS hors GAAP.
Les COGS figurant dans le compte de résultat sont les COGS selon les GAAP. Les COGS hors GAAP apparaissent en dehors du compte de résultat, généralement sous la forme d'un ajustement des COGS selon les GAAP.
Comprendre la différence entre les COGS selon les GAAP et les COGS hors GAAP nous aide à saisir la logique qui sous-tend le rapprochement entre ces deux chiffres. Dans ce guide, je vous aide à distinguer les COGS selon les GAAP des COGS hors GAAP et à comprendre la pertinence de ces deux types.
Que sont les GAAP ?
Les GAAP (principes comptables généralement admis) sont un ensemble de principes que toute entreprise cotée aux États-Unis doit respecter.
Les GAAP standardisent l'information financière grâce à des règles et des formats uniformes, ce qui facilite l'analyse et la comparaison des états financiers.
Toutefois, il existe des situations dans lesquelles les informations présentées selon les GAAP ne reflètent pas fidèlement la performance opérationnelle de l'entreprise.
Par exemple, supposons que vous ayez récemment recruté davantage de personnel d'assistance parce que vous prévoyez une forte augmentation de la demande au cours du second semestre. Vos COGS augmentent considérablement en raison de cette décision, entraînant une baisse de la marge brute.
La diminution de la marge brute peut constituer un signal d'alerte pour les investisseurs. Mais c'est là que les COGS hors GAAP peuvent être utiles.
Que sont les éléments hors GAAP ?
Les mesures hors GAAP sont calculées en ajustant les chiffres du compte de résultat, du tableau des flux de trésorerie et du bilan afin de présenter une performance financière fidèle.
Ces chiffres excluent généralement les dépenses exceptionnelles ou hors trésorerie, telles que les coûts liés aux acquisitions et aux restructurations, la dépréciation des actifs incorporels et l'amortissement des immobilisations.
La présentation hors GAAP n'est pas une obligation légale. Cependant, de nombreuses grandes entreprises apportent des ajustements hors GAAP aux chiffres établis selon les GAAP.
Parmi les éléments hors GAAP figurent les flux de trésorerie disponibles, la dette nette et les indicateurs de résultat hors GAAP tels que l'EBITDA (bénéfice avant intérêts, impôts, dépréciation et amortissement) et le bénéfice par action ajusté (EPS).
Vous avez un compte ? Se connecter
Comment calculer les COGS selon les GAAP pour une entreprise SaaS
Les GAAP ne prescrivent pas de méthode spécifique pour calculer les COGS des entreprises SaaS. Toutefois, la pratique habituelle pour les entreprises de services consiste à calculer le COS (coût des ventes).
Le COS est conceptuellement identique aux COGS. Pour déterminer si vous devez inclure une dépense dans le COS, posez-vous la question suivante : le service cesserait-il de fonctionner ou se dégraderait-il rapidement sans cette dépense ?
Voici ce que les COGS d'une entreprise SaaS comprennent généralement :
- Les dépenses de personnel directement imputables à l'exploitation de l'environnement de production (il peut s'agir du coût de l'équipe DevOps ou de l'équipe chargée de l'infrastructure)
- Le coût du personnel du support client et des fonctions de réussite client axées sur la fidélisation (pas la gestion des comptes)
- Toutes les autres dépenses de personnel directement liées à la fourniture du service
- L'hébergement (tel qu'AWS ou Azure)
- Les logiciels ou données de tiers que vous utilisez pour fournir votre service
- Les coûts des services professionnels conformément aux normes comptables applicables
Les dépenses sont comptabilisées dans les COGS selon la comptabilité d'exercice.
Cette liste est également inclusive. Vous devrez peut-être ajouter d'autres coûts, en fonction de la structure de votre entreprise.
Par exemple, si vous êtes propriétaire des serveurs que vous utilisez pour fournir votre solution SaaS, le COS doit inclure l'amortissement de ces actifs.
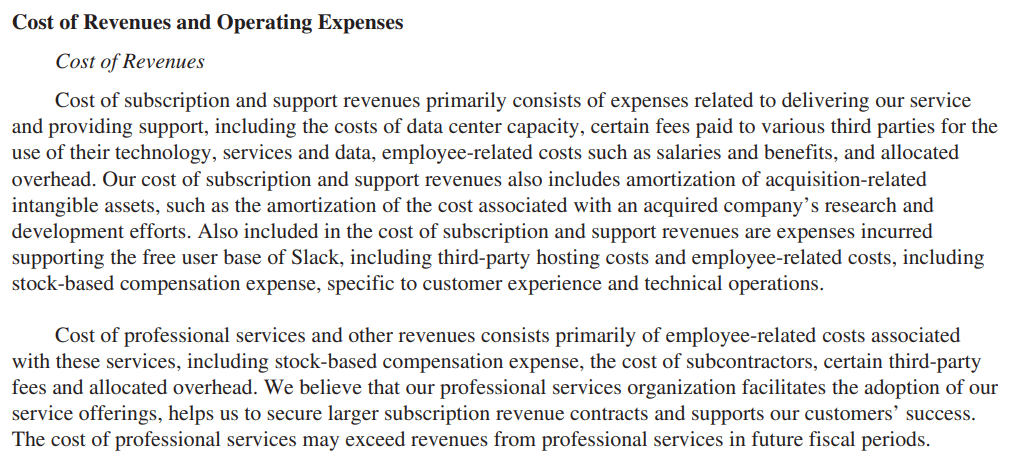
Voici un extrait du rapport annuel de Salesforce expliquant ce qui est inclus dans ses COGS selon les GAAP (désignés comme le coût des revenus) :
Pourquoi y a-t-il une différence ?
Le FASB (Conseil des normes comptables financières) et la SEC (Commission des valeurs mobilières et des changes) sont chargés d’émettre, de modifier et de faire appliquer les principes GAAP.
L’objectif principal des GAAP est de garantir l’exactitude et la cohérence des rapports financiers.
Les principes et règles des GAAP constituent un excellent moyen de communiquer les informations financières aux parties prenantes.
Cependant, vous avez besoin de davantage de flexibilité pour effectuer des analyses ou présenter les performances réelles de l’entreprise aux parties prenantes. Par exemple, vous pouvez inclure les commissions commerciales dans le COGS afin de mieux comprendre dans quelle mesure chaque vente contribue à couvrir vos coûts fixes.
Les mesures non conformes aux GAAP constituent un outil d’analyse précieux. Cependant, les parties prenantes doivent faire preuve de prudence pour déterminer la validité des résultats non conformes aux GAAP au cas par cas.
Pourquoi ? Les chiffres non conformes aux GAAP peuvent parfois être trompeurs, en particulier lors de l’analyse d’entreprises qui utilisent d’autres normes comptables telles que les IFRS (Normes internationales d’information financière).
Pourquoi est-ce important ?
Comprendre les différences dans le calcul du COGS selon les GAAP et selon une approche non conforme aux GAAP vous permet de rapprocher ces différences.
La capacité à déconstruire les coûts intégrés au COGS selon les GAAP afin de calculer le coût hors COGS à des fins d’analyse est une compétence précieuse pour tout directeur financier d’une entreprise SaaS.
Bien que les sociétés cotées soient tenues d’utiliser les GAAP pour leurs rapports financiers, elles peuvent choisir d’utiliser un COGS non conforme aux GAAP afin de présenter des résultats de performance plus précis.
Le COGS non conforme aux GAAP comprend les coûts directement associés à la fourniture du service (tels que les commissions commerciales) qui ne sont pas inclus dans le COGS conforme aux GAAP.
Cela permet aux parties prenantes et aux investisseurs de comprendre plus précisément la rentabilité et la structure des coûts de l’entreprise.
Les entreprises utilisent fréquemment des mesures non conformes aux GAAP pour renforcer l’optimisme des investisseurs.
En fait, 77 % des entreprises du Dow Jones Industrial Average ont publié un BPA non conforme aux GAAP (bénéfice par action). Même Amazon utilise des mesures non conformes aux GAAP dans ses états financiers :
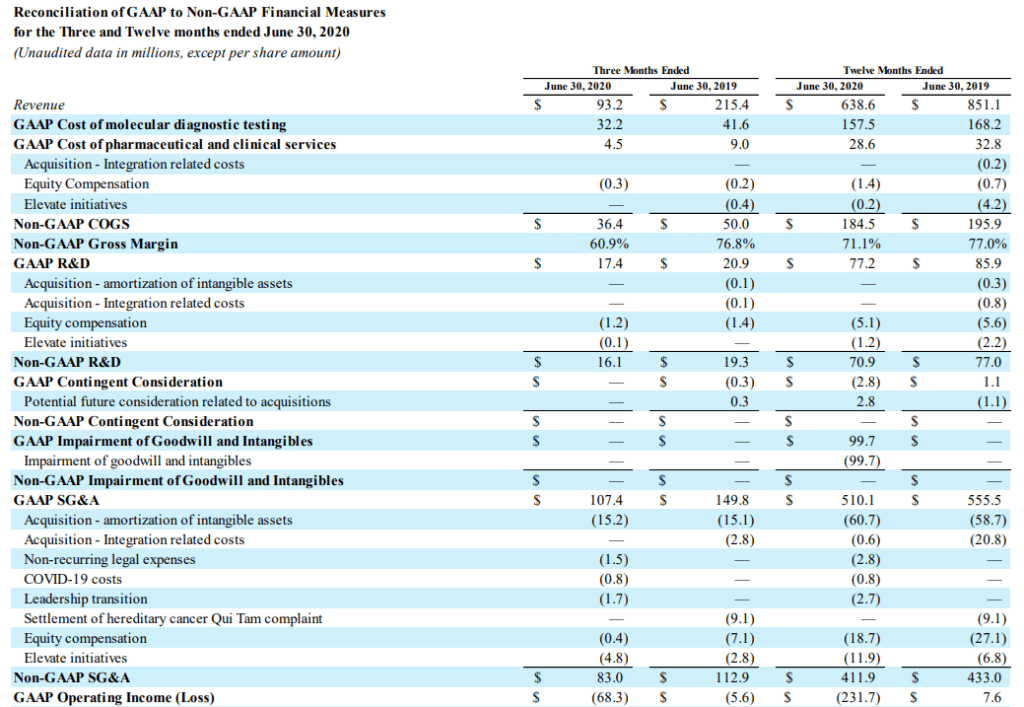
Par conséquent, si vous êtes directeur financier d’une entreprise SaaS et que vous analysez le rapport 10-K d’un concurrent, comprendre les mesures non conformes aux GAAP peut vous aider à améliorer votre analyse.
Principales différences
Voici les principales différences entre le COGS conforme aux GAAP et le COGS non conforme aux GAAP.
Éléments à inclure
Les GAAP exigent que le COGS inclue les coûts directement liés à la production de biens ou à la fourniture de services.
Le calcul du COGS SaaS est légèrement différent. Les coûts tels que les salaires de l’équipe de support client, qui sont généralement exclus du COGS, sont inclus dans le COGS SaaS.
Le COGS SaaS non conforme aux GAAP est plus flexible. Vous pouvez inclure tout coût que vous estimez directement lié à la fourniture du service ou exclure les dépenses exceptionnelles et non monétaires.
Il peut s’agir, par exemple, de commissions commerciales ou de coûts de développement produit ; inclure les commissions commerciales dans le COGS vous donne une idée plus claire de la marge brute de votre activité SaaS après prise en compte des coûts variables directs tels que les commissions commerciales.
Le COGS non conforme aux GAAP est également un excellent moyen de présenter aux parties prenantes une ventilation de la structure des coûts et de la marge brute. Il permet aux parties prenantes d’évaluer la viabilité du produit et d’identifier les leviers de coûts susceptibles d’améliorer la marge brute.
Objectif
Le FASB et la SEC exigent des sociétés cotées qu’elles utilisent les GAAP pour leurs rapports financiers. Les GAAP garantissent que le calcul du COGS est uniforme et facilement compréhensible par les investisseurs et les autres parties prenantes.
Les petites entreprises ne sont pas tenues de suivre les GAAP, bien qu’il soit tout de même recommandé de les appliquer, car vos prêteurs et créanciers pourraient souhaiter consulter des états financiers conformes aux GAAP.
Les prêteurs peuvent ajouter une clause restrictive à un contrat de prêt lors de l’octroi d’un emprunt, vous obligeant ainsi à suivre les GAAP. C’est pourquoi la plupart des entreprises américaines suivent les GAAP.
Vous pouvez ajouter les COGS non conformes aux PCGR aux états financiers afin de fournir aux investisseurs davantage d’informations ou d’éclairages. Ils constituent également un excellent outil pour analyser votre structure de coûts et identifier des moyens d’améliorer votre marge brute.
Flexibilité
Comme les mesures financières non conformes aux PCGR ne sont pas standardisées, elles offrent davantage de flexibilité. Vous pouvez choisir d’inclure les coûts qui reflètent le plus fidèlement vos COGS.
En revanche, les mesures conformes aux PCGR sont standardisées. Vous ne pouvez pas inclure dans les COGS un coût qui, selon les PCGR, doit être traité comme une charge d’exploitation.
Certes, les mesures non conformes aux PCGR offrent davantage de possibilités de présentation embellie. Mais la SEC n’apprécie pas que les entreprises se montrent trop agressives avec leurs chiffres non conformes aux PCGR.
« Lorsqu’elle évalue ce qui constitue une charge d’exploitation normale, l’équipe tient compte de la nature et de l’effet de l’ajustement non conforme aux PCGR, ainsi que de son lien avec les activités de l’entreprise, les activités génératrices de revenus et la stratégie commerciale, le secteur d’activité et l’environnement réglementaire. »
-SEC
Des chiffres non conformes aux PCGR excessivement agressifs ou l’absence d’informations à fournir sur ces chiffres peuvent constituer une erreur coûteuse. La SEC a infligé une amende à DXC Technology Company (DXC) de 8 millions de dollars pour des informations trompeuses et l’absence de contrôles adéquats concernant les informations à fournir sur les mesures non conformes aux PCGR.
L’objectif est d’utiliser les mesures non conformes aux PCGR pour donner une image plus claire de la situation financière réelle de l’entreprise, et non d’induire les investisseurs en erreur avec des chiffres excessivement optimistes.
More Articles
Comparabilité
Comme les chiffres conformes aux PCGR sont calculés selon une procédure standard, ils sont comparables dans le temps et entre les entreprises.
Par exemple, toutes les entreprises SaaS incluent le coût de l’hébergement dans les COGS, mais excluent les commissions de vente.
Cette uniformité rend les COGS conformes aux PCGR comparables. C’est pourquoi les prêteurs et les investisseurs ne s’appuieront jamais uniquement sur les chiffres non conformes aux PCGR.
Les COGS non conformes aux PCGR peuvent inclure divers autres coûts, notamment les commissions de vente, les dépenses publicitaires et les salaires de l’équipe de gestion des comptes.
Les entreprises sont libres de choisir ce qu’elles souhaitent inclure dans leurs COGS non conformes aux PCGR. Cette absence d’uniformité rend les mesures non conformes aux PCGR incomparables.
Une vision d’ensemble
Les COGS conformes et non conformes aux PCGR sont des chiffres tout aussi importants. L’essentiel est de connaître leurs différences et de savoir sur quel chiffre se concentrer selon la situation. Les COGS conformes aux PCGR offrent une uniformité et rendent comparables les COGS de différentes entreprises. Les COGS non conformes aux PCGR aident à rapprocher la réalité opérationnelle des COGS conformes aux PCGR.
Vous souhaitez consulter davantage d’articles sur la comptabilité et la finance pour les directeurs financiers d’entreprises SaaS ? Abonnez-vous à la infolettre du CFO Club et recevez chaque semaine des articles sur la comptabilité et la finance.