Les GAAP (principes comptables généralement reconnus) sont les règles et directives standard que vous devez suivre lors de la préparation des états financiers aux États-Unis.
Ces principes garantissent que vos chiffres sont cohérents, transparents et comparables, afin que tout le monde, des investisseurs aux autorités de réglementation, ait une vision claire de votre situation financière. Si vous travaillez dans le domaine de la comptabilité aux États-Unis, il est essentiel de comprendre les GAAP pour que vos registres soient conformes et faciles à comprendre.
Que sont les GAAP ?
Les GAAP, ou principes comptables généralement reconnus, constituent un ensemble normalisé de règles comptables, de procédures et de directives utilisé aux États-Unis pour préparer les états financiers.
Ils aident les professionnels de la finance à garantir la cohérence, la transparence et la comparabilité des informations financières entre différentes organisations et différents secteurs grâce à l’utilisation des principes suivants :
- Comptabilisation des produits
- Classification du bilan
- Importance relative
En respectant les GAAP, les professionnels réduisent le risque d’erreurs ou d’inexactitudes, renforcent leur crédibilité auprès des parties prenantes et simplifient la comparaison des résultats financiers entre les entreprises.
Conformité aux GAAP
Aux États-Unis, toutes les sociétés cotées en bourse doivent respecter les règles établies par la Commission américaine des valeurs mobilières et des changes (SEC), ce qui comprend le dépôt régulier d’états financiers conformes aux GAAP.
Le respect des règles de la SEC est nécessaire pour qu’une entreprise reste cotée sur les marchés boursiers, et toute violation de ces règles peut entraîner sa radiation de la cote. Vous pouvez consulter certains bulletins comptables du personnel sur le site web de la SEC, qui résument la manière dont les GAAP doivent être appliqués par les organisations.
Bien que les entreprises privées et les organisations à but non lucratif ne soient pas strictement tenues de respecter les GAAP dans leurs rapports, l’adoption précoce de cette norme facilite l’accès au financement, tant par les capitaux propres que par l’endettement. Pour faciliter l’analyse et permettre des comparaisons homogènes, de nombreux prêteurs exigeront que les informations financières annuelles soient préparées conformément aux GAAP dans le cadre de leurs accords de prêt. Du côté des capitaux propres, il est généralement conseillé aux investisseurs de se montrer extrêmement prudents à l’égard des entreprises dont les états financiers ne sont pas préparés selon les GAAP.
En fin de compte, les GAAP sont en place pour garantir que les méthodes comptables sont exactes et honnêtes ; les institutions financières, les investisseurs et les particuliers veulent observer la même chose.
La conformité aux GAAP est vérifiée au moyen de l’opinion d’un auditeur, à l’issue d’un audit externe réalisé par un cabinet d’expertise comptable agréé (CPA). Si vous souhaitez confirmer la conformité de vos états financiers aux GAAP, faire appel à un auditeur externe avant qu’une obligation légale ne s’applique peut accélérer le processus et vous assurer de suivre la bonne voie.
Une autre option s’offre à vous si vous souhaitez présenter des indicateurs qui ne sont pas explicitement autorisés par les règles des GAAP. Certaines entreprises présentent à la fois des indicateurs conformes aux GAAP et des indicateurs non conformes aux GAAP dans leurs états financiers, bien que la réglementation relative aux GAAP exige que ces derniers soient explicitement identifiés dans les états financiers et les autres communications publiques.
FASB
Le Conseil des normes comptables financières (FASB) est une organisation indépendante à but non lucratif qui établit les normes comptables applicables aux entreprises publiques, aux entreprises privées et aux organisations à but non lucratif aux États-Unis. Le FASB est l’autorité suprême en matière d’établissement et d’interprétation des GAAP aux États-Unis, car la Commission américaine des valeurs mobilières et des changes (SEC) reconnaît le FASB comme l’organisme chargé d’établir les normes comptables du pays.
Le FASB a été créé en 1973 pour succéder au Conseil des principes comptables (APB) et poursuivre sa mission visant à garantir la cohérence, la transparence et l’intégrité de l’information financière des entreprises américaines. Bien qu’il ait été l’organisme faisant autorité en matière de normes comptables nationales de 1959 à 1973, la plupart des directives et règles établies par l’APB ont depuis été modifiées ou remplacées par des déclarations du FASB.
GAAP ou IFRS
Les Normes internationales d’information financière (IFRS) sont les normes comptables établies par le Conseil des normes comptables internationales (IASB) et sont considérées comme l’équivalent international des GAAP. Si les règles des GAAP reflètent les lois américaines, les IFRS visent à refléter les mandats des Nations unies : un ensemble de règles qui transcende les frontières nationales et soumet tous les membres aux mêmes normes.
L’IASB et le FASB travaillent à la convergence des normes GAAP et IFRS depuis 2002 et ont réalisé quelques avancées, comme la suppression par les États-Unis de l’obligation pour les entreprises non américaines de rapprocher leurs états financiers pour se conformer aux normes GAAP lorsqu’elles respectent déjà les normes IFRS. Il existe toutefois encore des différences entre ces deux ensembles de règles, notamment :
Méthodes de valorisation des stocks
Les normes GAAP autorisent les entreprises à utiliser la méthode du dernier entré, premier sorti (LIFO) pour valoriser leurs stocks, tandis que cette méthode est interdite par les normes IFRS.
Classification des coûts de recherche et développement (R&D)
Selon les normes IFRS, les coûts de R&D sont considérés comme des investissements en capital qui peuvent être amortis sur plusieurs périodes si certaines conditions sont remplies. Selon les normes GAAP, les coûts de R&D sont considérés comme des charges et sont comptabilisés au fur et à mesure qu’ils sont engagés.
Reprise des dépréciations
Les normes GAAP précisent qu’un stock ou un actif ayant fait l’objet d’une dépréciation ne peut pas être réévalué à la hausse si sa valeur de marché augmente par la suite. Les normes IFRS autorisent cette reprise.
Évaluation des immobilisations
Les normes GAAP enregistrent et présentent les immobilisations à leur coût historique, tandis que les normes IFRS permettent aux entreprises d’ajuster la valeur des immobilisations selon leur juste valeur de marché.
Les robots connaissent les normes GAAP
Avant d’entrer dans les détails des normes GAAP, je voulais vous proposer une alternative : si vous cherchez simplement à vous assurer que votre entreprise n’est pas sanctionnée, devenir expert-comptable n’est probablement pas la meilleure solution. Envisagez plutôt un logiciel de reporting financier, qui peut surveiller ce type de problème pour vous :
Les clics sur les liens ci-dessous peuvent générer une commission, ce qui soutient nos tests et avis indépendants sur les logiciels et services. En savoir plus sur notre transparence.
Vous avez un compte ? Se connecter
Les 10 principes clés des normes GAAP expliqués
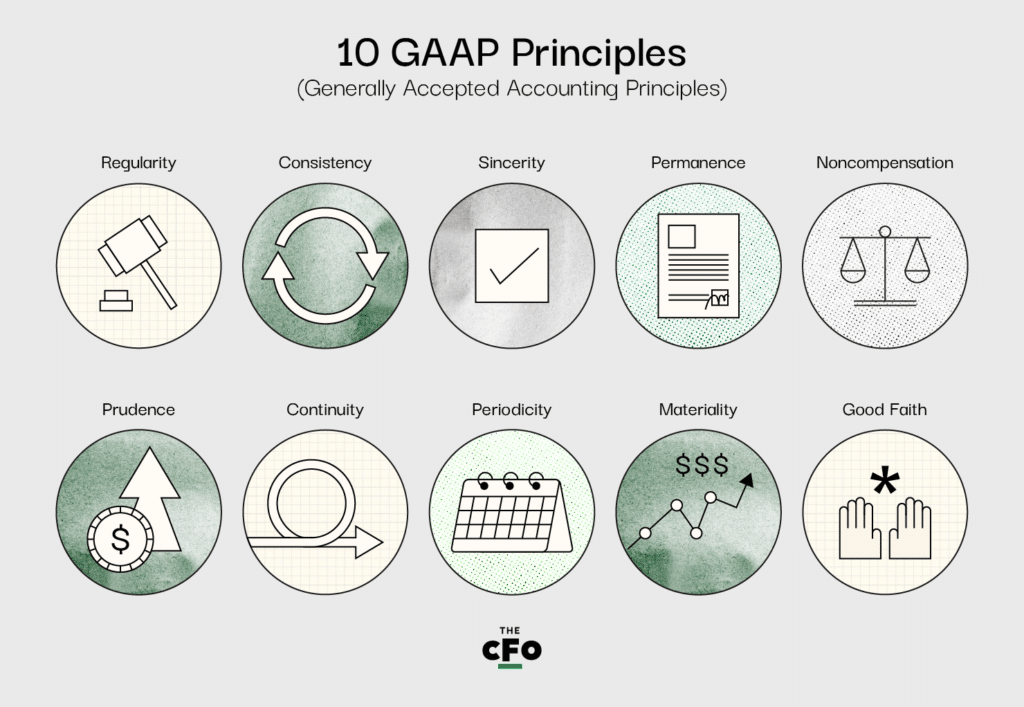
Bien que les normes GAAP soient composées de trois parties différentes, les 10 principes clés qui les constituent en sont le cœur. Si vous avez des questions concernant votre conformité aux normes GAAP, vous devez commencer par vérifier vos pratiques au regard de ces principes.
Les 10 principes des normes GAAP sont les suivants :
1. Principe de régularité
L’organisation doit respecter toutes les règles et réglementations établies par les normes GAAP.
Qu’est-ce que cela signifie ?
Ce principe signifie qu’une entreprise ne peut pas choisir les règles qu’elle va respecter ; elle doit au contraire suivre l’ensemble des règles définies par les normes GAAP.
2. Principe de cohérence
Les mêmes normes sont appliquées à chaque étape du processus de reporting, et toute différence éventuellement constatée doit être indiquée.
Qu’est-ce que cela signifie ?
Lors de la préparation de vos états financiers, vous devez garantir leur comparabilité. En d’autres termes, vous ne pouvez pas choisir de préparer votre bilan conformément aux normes GAAP, puis de préparer votre compte de résultat différemment. Si vous devez effectuer des ajustements entre les états, vous êtes tenu d’indiquer et d’expliquer intégralement les raisons dans les notes de bas de page des états financiers.
3. Principe de sincérité
L’organisation s’efforce de présenter un compte exact et impartial de la situation financière d’une entreprise.
Qu’est-ce que cela signifie ?
Les états financiers doivent être préparés de manière objective ; si vous essayez de dissimuler certaines informations financières ou d’attirer davantage l’attention sur celles-ci, vous enfreignez ce principe. Vous devez préparer les états financiers comme si vous n’aviez aucun intérêt personnel dans la réussite ou l’échec de l’entreprise.
4. Principe de permanence des méthodes
Les mêmes normes doivent être appliquées d’un cycle de présentation de l’information au suivant, en indiquant toute différence susceptible d’être constatée.
Qu’est-ce que cela signifie ?
Tout comme le principe de permanence des méthodes, cela revient à assurer la comparabilité. Vous devez faciliter l’évaluation des états financiers dans leur ensemble, et ce principe se concentre sur l’évaluation d’un cycle à l’autre. Vous ne pouvez pas abandonner la norme GAAP un cycle de présentation de l’information sur deux tout en restant en conformité. Une fois encore, si vous devez apporter des changements d’une période à l’autre, vous devez les divulguer intégralement et expliquer pourquoi dans les notes annexes aux états financiers.
5. Principe de non-compensation
Les éléments négatifs comme positifs sont déclarés en toute transparence et sans présumer d’une compensation des dettes.
Qu’est-ce que cela signifie ?
Vous devez tout déclarer, quelle que soit l’image que cela renvoie de l’entreprise. Vous ne pouvez pas chercher à compenser une dette par un actif ou des charges par des produits dans vos états financiers ; vous devez donner une image complète et exacte de la situation financière de votre entreprise, indépendamment des apparences.
6. Principe de prudence
Les données déclarées doivent être fondées sur des faits et reposer sur des chiffres clairs et concrets.
Qu’est-ce que cela signifie ?
Il est naturel de consacrer du temps à rêver de l’avenir de l’organisation ; après tout, une grande partie de la fonction financière consiste à établir des projections et à donner une image raisonnable de ce qui nous attend. Ce principe vise à maintenir les états financiers ancrés dans la réalité, en ne communiquant que ce qui est factuellement exact et vérifiable à l’aide de données, plutôt que ce qui est spéculatif et subjectif.
7. Principe de continuité
Lors de l’établissement des rapports, les comptables doivent partir du principe qu’une organisation continuera son activité, quel que soit l’état actuel de l’entreprise.
Qu’est-ce que cela signifie ?
Lors de l’évaluation des actifs ou de l’examen des passifs, vous devez procéder conformément aux règles de la finance, plutôt qu’en fonction de la réalité de la situation. Par exemple, si votre entreprise n’a réellement plus que quelques mois à vivre, vous devez tout de même amortir vos actifs sur plusieurs années, si les normes GAAP l’exigent.
8. Principe de périodicité
Les écritures financières (c.-à-d. la comptabilisation des produits) doivent être déclarées au cours de la période comptable appropriée.
Qu’est-ce que cela signifie ?
La comptabilité d’engagement exige que les opérations soient enregistrées au cours de la période où elles ont lieu, plutôt qu’au moment où les fonds sont reçus ou versés. Par exemple, si vous signez aujourd’hui un contrat stipulant que vous fournirez un service pour X dollars, vous devez comptabiliser X dollars comme produits aujourd’hui, et non lorsque les liquidités sont reçues.
En outre, ce principe exige des comptables qu’ils enregistrent correctement les opérations et qu’ils ne décalent pas les périodes ou ne modifient pas les données afin de changer la perception des états financiers. Par exemple, si vous avez enregistré un chiffre record au premier trimestre et un deuxième trimestre particulièrement décevant en matière de produits, vous n’êtes pas autorisé à reporter une partie des produits du premier trimestre sur le deuxième trimestre afin de donner une apparence plus régulière ; vous devez les comptabiliser au moment où ils se sont réellement produits et les déclarer sur cette même période.
9. Principe d’importance relative
Les comptables doivent s’efforcer de divulguer intégralement toutes les données financières et informations comptables dans les rapports financiers.
Qu’est-ce que cela signifie ?
La personne (ou le groupe) qui prépare les états financiers d’une organisation a l’obligation de recueillir toutes les informations pertinentes et importantes susceptibles d’être incluses dans un état financier. Toute information qui entre dans cette catégorie est considérée comme une information « importante » et doit être déclarée. Ce principe renforce cette responsabilité et garantit qu’aucun élément ne soit oublié dans le résultat final.
Certains diraient que ce principe rend le comptable responsable de ses actes.
10. Principe de bonne foi absolue
Il est présumé que toutes les parties restent honnêtes dans toutes les transactions financières et dans la tenue des registres pour le compte d’une organisation.
Qu’est-ce que cela signifie ?
Toute personne impliquée dans les opérations financières d’une organisation, ou responsable de celles-ci, doit faire preuve d’honnêteté et d’intégrité avant toute autre chose. Ce principe contribue à maintenir une norme éthique et un sens des responsabilités, et constitue un excellent argument pour tout responsable financier soumis à la pression d’un supérieur qui lui demande de falsifier certains chiffres.
Directives supplémentaires
En dehors des 10 principes clés, les GAAP décrivent quatre contraintes qu’il est important de reconnaître et de respecter lors de la préparation des états financiers.
More Articles
1. Comptabilisation
Tous les états financiers, sans exception, doivent refléter fidèlement un relevé complet des actifs, des passifs, des produits, des charges et des autres engagements financiers de l’organisation. Les rapports doivent être exhaustifs, transparents et ne comporter aucune modification ni omission.
2. Évaluation
Les rapports financiers doivent être préparés conformément aux GAAP et respecter en permanence toutes les normes applicables. Ce principe souligne la nécessité, pour les personnes qui préparent les états financiers, de bien connaître les dix principes susmentionnés ainsi que les normes généralement acceptées dans le secteur.
3. Présentation
Tous les rapports financiers doivent inclure :
- un compte de résultat,
- un tableau des flux de trésorerie,
- un bilan, et
- un état de la propriété ou des capitaux propres des actionnaires.
Si l’un de ces états fait défaut, des audits ou des enquêtes externes peuvent être lancés.
4. Informations à fournir
Si d’autres informations sont nécessaires pour comprendre les rapports financiers, elles doivent être intégralement communiquées dans le rapport. Une pratique courante consiste à partager les projets de rapports financiers avec les administrateurs, les principaux actionnaires et les autres parties prenantes clés afin de consigner leurs questions. S’ils estiment que d’autres informations sont nécessaires à la compréhension des rapports, celles-ci doivent être ajoutées avant le dépôt du rapport.
Mise en œuvre des GAAP
Assurez-vous que toute personne qui établit les méthodes comptables standard de votre organisation connaît déjà les principes et contraintes financiers généralement reconnus, ou orientez-la vers des ressources telles que celle-ci afin d’approfondir sa compréhension.
Au moment de mettre en œuvre les GAAP et de préparer les états financiers, il sera essentiel de connaître le contenu de cet article sur le bout des doigts. Ajoutez-le donc à vos favoris afin de pouvoir le consulter chaque fois que vous vous retrouverez perplexe. Si certains points vous paraissent obscurs, faites-le-moi savoir dans un commentaire ci-dessous et je m’assurerai d’y répondre immédiatement.
Si vous souhaitez progresser en tant que professionnel de la finance et devenir un(e) meilleur(e) directeur(trice) financier(ère), je peux vous aider. Abonnez-vous à la newsletter du CFO Club et gardez une longueur d’avance, quelles que soient les conditions du marché.