

Imaginez un modèle financier comme une boule de cristal permettant aux directeurs financiers et aux analystes d’entrevoir la situation financière future de l’entreprise ; le modèle à trois états financiers est l’un de ces modèles financiers mystiques.
Il est appelé modèle à trois états financiers parce qu’il consiste à établir des prévisions pour trois états financiers : le compte de résultat, le bilan et le tableau des flux de trésorerie.
Dans ce guide, je vous présenterai les étapes nécessaires à la construction d’un modèle à trois états financiers.
Comprendre le modèle à 3 états financiers
Le modèle à trois états financiers consiste à projeter les trois états financiers à partir des états financiers historiques et d’hypothèses concernant l’avenir.
Avant de construire votre premier modèle, il est important de comprendre que les trois états financiers sont interconnectés de multiples façons. La modification d’un chiffre dans le compte de résultat peut avoir un impact sur le bilan ainsi que sur le tableau des flux de trésorerie.
Par exemple, la réduction des charges de loyer des bureaux de $2,000 à $1,500 dans le compte de résultat a les conséquences suivantes :
- Augmente le bénéfice net dans le compte de résultat
- Augmente la trésorerie et les capitaux propres des actionnaires (en raison de l’augmentation du bénéfice) dans le bilan
- Réduit les sorties de trésorerie dans le tableau des flux de trésorerie
Gardez ces liens à l’esprit afin d’utiliser des formules précises dans votre modèle.
Les 3 éléments fondamentaux
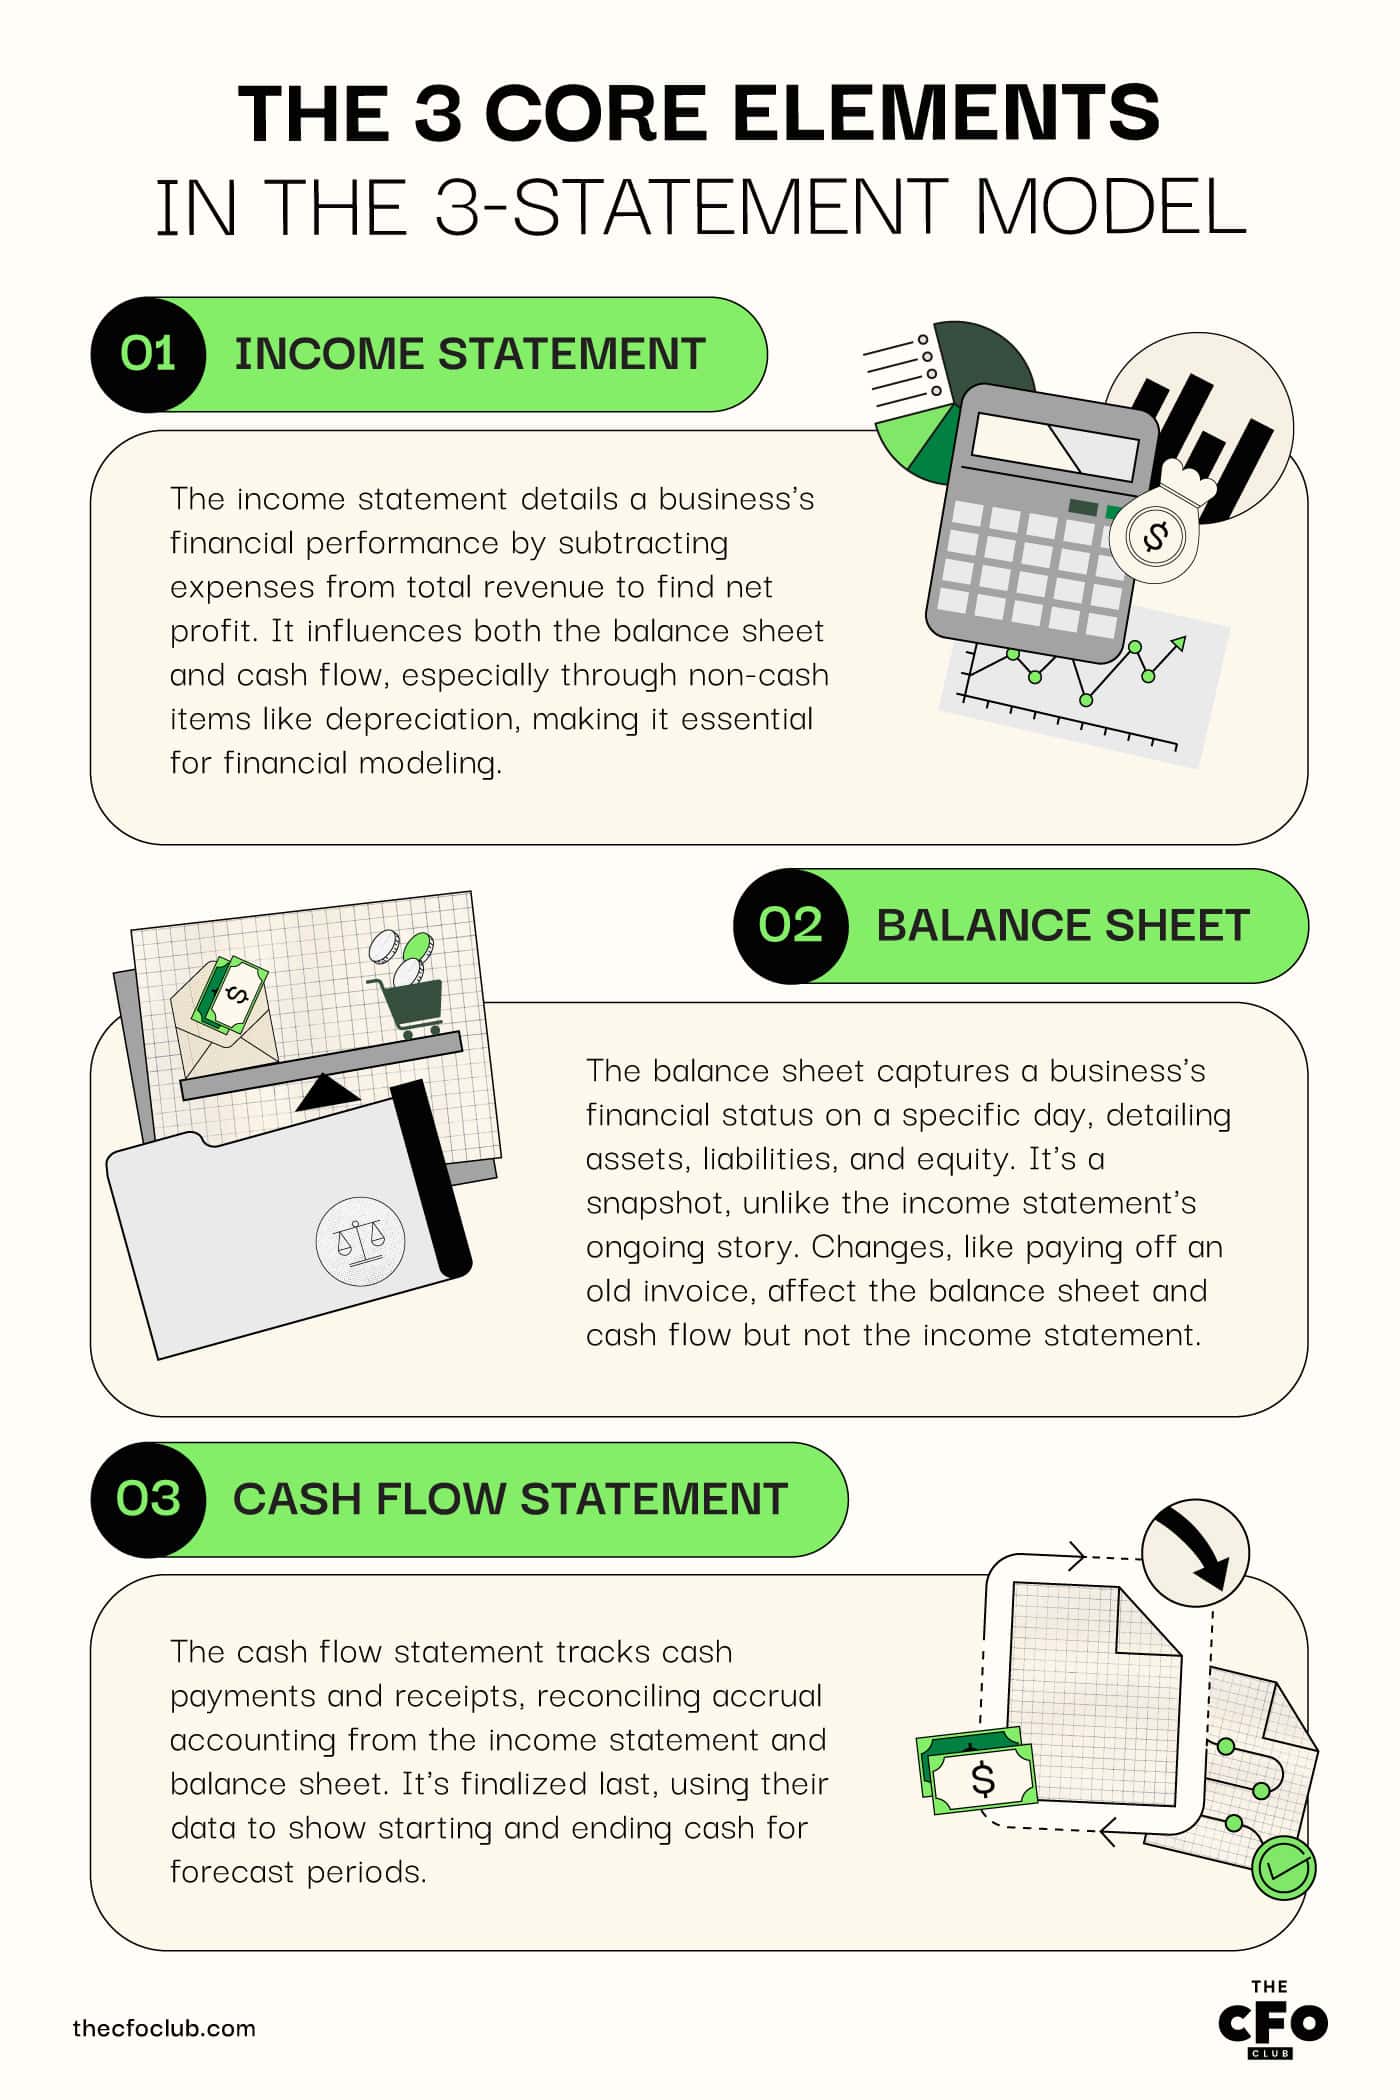
Examinons de plus près chacun des trois éléments du modèle à trois états financiers afin de comprendre les liens qui les unissent.
1. Compte de résultat
Le compte de résultat, souvent appelé état des profits et pertes, est le rapport présentant les performances de votre entreprise sur une période donnée.
Pour établir le compte de résultat, vous additionnez les produits et les autres revenus, puis vous soustrayez de cette somme le montant des charges afin d’obtenir un bénéfice net.
Chaque poste du compte de résultat a un impact d’une manière ou d’une autre sur le bilan ou les flux de trésorerie, raison pour laquelle le compte de résultat est le premier état financier à modéliser.
Par exemple, la charge d’amortissement a un impact sur la valeur de l’actif dans le bilan. Elle a également un impact sur les tableaux des flux de trésorerie qui suivent la méthode indirecte (puisque l’amortissement est une charge sans décaissement).
2. Bilan
Un bilan est le résumé de la situation financière de votre entreprise à une date donnée.
Alors que le compte de résultat est un film qui raconte une histoire, le bilan est une photographie montrant la situation de l’entreprise à un moment précis.
Le bilan vous indique le montant des actifs, des passifs et des capitaux propres détenus par votre entreprise.
Toutes les variations du bilan n’ont pas d’impact sur le compte de résultat ou les flux de trésorerie. Mais beaucoup en ont un.
Par exemple, lorsque vous payez un ancien créancier pour une facture établie il y a quelques années, le paiement réduira vos dettes fournisseurs au bilan et apparaîtra comme une sortie de trésorerie dans le tableau des flux de trésorerie. Il n’aura toutefois aucun impact sur le compte de résultat.
3. Tableau des flux de trésorerie
Le tableau des flux de trésorerie comptabilise les encaissements et les décaissements.
Étant donné que le compte de résultat et le bilan sont établis selon la comptabilité d’engagement, le tableau des flux de trésorerie aide à rapprocher la différence entre les charges engagées, les produits réalisés et les sommes encaissées et décaissées.
Le tableau des flux de trésorerie est le dernier état financier que vous établissez, car il nécessite plusieurs données provenant du compte de résultat et du bilan.
Une fois ces informations ajoutées, vous disposerez des soldes de trésorerie d’ouverture et de clôture pour toutes les périodes prévisionnelles.
Construire un modèle à 3 états financiers
Construire un modèle à partir de zéro peut être intimidant la première fois.
Si vous n’avez jamais construit de modèle auparavant, envisagez de télécharger un modèle à trois états financiers. Il vous suffit d’ajouter les chiffres au modèle, qui s’occupera du reste.
Poursuivez votre lecture pour découvrir comment créer vos propres modèles après avoir eu l’occasion de vous familiariser avec un modèle Excel.
Have an account? Log In
Principaux éléments à prendre en compte
Avant de créer une feuille de calcul Excel et de commencer la modélisation, voici ce que vous devez garder à l’esprit :
- Hypothèses : Vous devrez formuler différentes hypothèses lors de la construction de votre modèle. Les hypothèses orientent votre modèle. Assurez-vous donc qu’elles sont raisonnables compte tenu des données historiques et des attentes futures.
- Erreurs de modélisation : Si vous construisez un modèle financier pour la première fois, vous rencontrerez probablement des erreurs dans votre feuille Excel. Vous pouvez toujours apprendre au fur et à mesure. Si vous souhaitez vous sentir plus à l’aise, vous pouvez toujours suivre une formation à la modélisation.
- Biais : Si vous avez pris le temps de comprendre la finance comportementale, vous savez que les biais peuvent influencer les modèles et les décisions financières. Assurez-vous que vos hypothèses sont objectives afin d’obtenir des prévisions plus précises.
Intégrer les données historiques
Vous avez besoin de données historiques pour commencer à construire votre modèle.
Trouver les données historiques de votre propre entreprise est plus facile. Mais si vous souhaitez intégrer les chiffres d’un concurrent dans le modèle, vous aurez besoin de son rapport 10K (disponible dans la base de données EDGAR de la SEC ou grâce à un accès à Capital IQ, à condition que l’entreprise soit cotée en bourse).
Trouver des données sur les entreprises privées est beaucoup plus difficile, car il ne s’agit pas d’informations publiques.
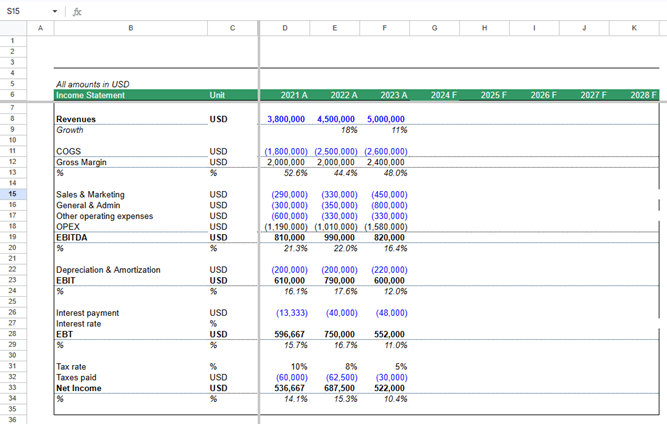
Une fois les données trouvées, collez-les dans Excel. Vous devrez les mettre en forme et organiser le compte de résultat, le bilan et le tableau des flux de trésorerie.
Voici à quoi votre feuille pourrait ressembler une fois que vous avez ajouté et organisé les données financières :
Présenter les hypothèses pour orienter le modèle
Les hypothèses sont les principaux facteurs de votre modèle. Voici quelques hypothèses clés que vous devrez formuler :
Croissance
De quel pourcentage prévoyez-vous que le chiffre d’affaires et les dépenses augmentent ?
Les informations sur l’économie, vos performances financières au cours des derniers trimestres et l’environnement concurrentiel sont des exemples de facteurs qui peuvent aider à estimer la croissance du chiffre d’affaires.
Fonds de roulement
Le délai de recouvrement des créances, la durée de stockage des stocks et le délai de paiement des dettes fournisseurs sont des hypothèses importantes.
Le délai de recouvrement des créances et la durée de stockage des stocks ne sont généralement pas pertinents pour les entreprises SaaS, puisqu’elles n’ont pas de stocks et que, dans la plupart des cas, les créances clients résultent uniquement de paiements par carte bancaire échoués.
Toutefois, le délai de paiement des dettes fournisseurs peut être pertinent si vos sous-traitants et fournisseurs vous accordent un délai de paiement.
Dépenses
Celles-ci comprennent tous les types de dépenses, notamment les dépenses commerciales, marketing et opérationnelles. Vous pouvez les saisir manuellement, utiliser un logiciel de prévision ou appliquer le pourcentage auquel vous prévoyez qu’elles augmenteront.
Dépenses d’investissement et amortissement
Les dépenses d’investissement (CapEx), également appelées immobilisations corporelles (PP&E), correspondent au coût des actifs immobilisés qui apportent de la valeur sur une longue période.
Si vous prévoyez d’acheter de nouveaux bureaux, de rénover le centre de données ou de moderniser votre infrastructure, vous devrez ajouter cette sortie de trésorerie au tableau des flux de trésorerie.
Vous devrez également prendre en compte l’effet de la dotation aux amortissements dans le compte de résultat.
Financement
Prévoyez-vous de financer la croissance par des capitaux propres ou par l’endettement ? S’il s’agit d’endettement, envisagez-vous une dette à court ou à long terme ?
Ces décisions auront une incidence sur plusieurs parties du modèle, notamment les charges d’intérêts et la trésorerie disponible.
Si vos investisseurs actuels vous demandent de maintenir un ratio dette/capitaux propres ou un ratio de couverture des intérêts spécifique, vous pouvez vérifier votre conformité à l’aide d’un modèle à trois états financiers avant de chercher à lever davantage de capitaux d’emprunt.
Prévoir le compte de résultat
Commencez par le chiffre d’affaires. Projetez le chiffre d’affaires sur quatre à cinq périodes, selon votre préférence, en utilisant le taux de croissance retenu.
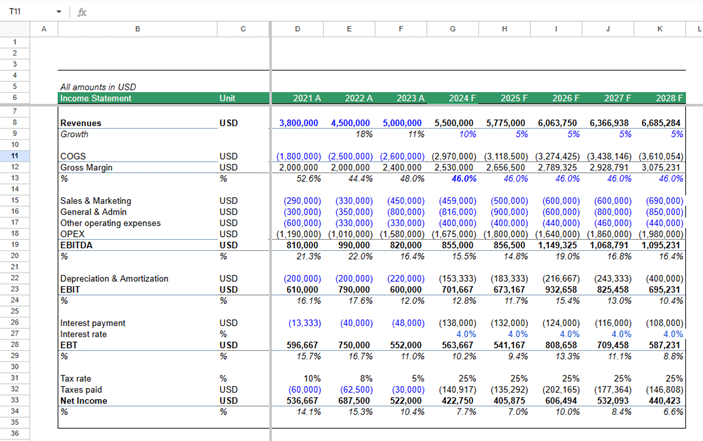
Faites de même pour tous les autres postes, à l’exception des amortissements des immobilisations corporelles, des amortissements des immobilisations incorporelles et des charges d’intérêts, car :
- Les intérêts dépendent de la dette totale. La dette dépend de vos besoins de trésorerie. Le montant de trésorerie dont vous avez besoin dépend de vos revenus et de vos dépenses.
- Les amortissements des immobilisations corporelles et incorporelles évoluent en fonction des dépenses d’investissement, de la vente d’actifs immobilisés et des variations des actifs incorporels.
Pour calculer ces montants, vous devez créer un tableau des immobilisations et de la dette.
Prévoir les immobilisations et la dette
Les tableaux des immobilisations et de la dette permettent de calculer les charges d’intérêts et les amortissements.
Commencez par le tableau des immobilisations. Prenez le solde actuel des immobilisations et ajoutez les dépenses d’investissement prévues.
Calculez ensuite l’amortissement et soustrayez ce montant du solde des immobilisations afin d’obtenir le solde des immobilisations en fin d’exercice qui figurera dans votre bilan.
Créez ensuite un tableau de la dette. Commencez par la dette existante. Ajoutez les capitaux d’emprunt supplémentaires que vous prévoyez de lever au cours d’une période donnée, en fonction des dépenses d’investissement et du solde de trésorerie prévu pendant cette période.
Calculez les charges d’intérêts sur cette dette.
Finaliser vos états financiers
À ce stade, vous disposez de toutes les données nécessaires pour finaliser votre modèle à trois états financiers. Voici comment finaliser les trois états :
Finaliser le compte de résultat
Ajoutez au compte de résultat les amortissements et les charges d’intérêts calculés dans les tableaux des immobilisations et de la dette.
Calculez le résultat avant impôts. Calculez l’impôt et le résultat net.
Si votre entreprise possède des actions, calculez le bénéfice par action (EPS) en divisant le résultat final par le nombre d’actions en circulation.
Soustrayez le dividende, le cas échéant, du résultat net afin de calculer les bénéfices non distribués.
Finaliser le bilan
Insérez dans le bilan les montants des immobilisations et de la dette issus du tableau que vous venez de créer.
Calculez les soldes du fonds de roulement sur la base des hypothèses que vous avez formulées à la deuxième étape.
Ajoutez les bénéfices non distribués de toutes les périodes aux capitaux propres des actionnaires pour chaque période afin de calculer le total des capitaux propres.
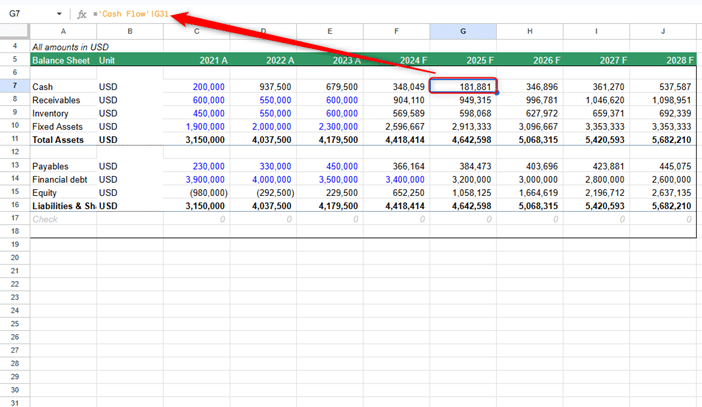
Laissez le solde de trésorerie vide pour le moment. Vous devrez récupérer cette information dans le tableau des flux de trésorerie.
Finaliser le tableau des flux de trésorerie
Les tableaux des flux de trésorerie comportent trois sections : les flux de trésorerie liés aux activités opérationnelles, les flux de trésorerie liés aux activités d’investissement et les flux de trésorerie liés aux activités de financement.
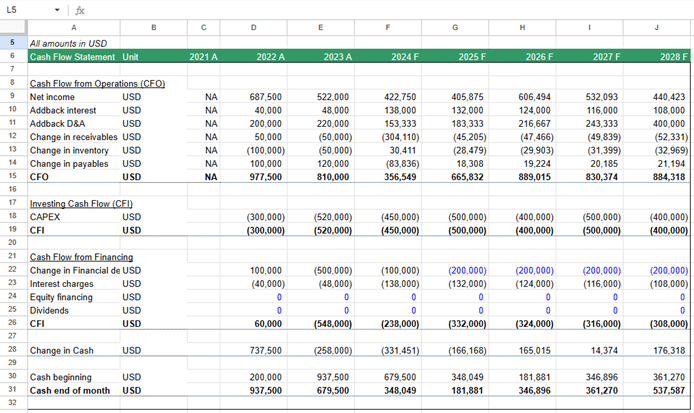
Toutes les informations nécessaires à l’ensemble des sections sont disponibles dans le compte de résultat et le bilan que vous venez de créer. Suivez simplement les étapes que vous suivriez pour créer n’importe quel tableau des flux de trésorerie.
Une fois les soldes de trésorerie de clôture de chaque année obtenus, liez-les au bilan pour finaliser votre modèle.
Mise en page et structure
Les modèles financiers à trois états financiers peuvent être structurés de deux façons.
La première approche consiste à placer les trois états financiers sur une seule feuille. Cela réduit les erreurs lors de la création de liens vers les cellules dans les formules. Vous pouvez également placer les trois états financiers sur des feuilles différentes si vous le préférez.
Il n’existe pas de règle stricte concernant celui que vous devez utiliser. Les deux options sont acceptables. Choisissez celle avec laquelle vous êtes le plus à l’aise.
Éviter le piège circulaire
Une fois votre modèle entièrement lié, vous pourriez remarquer quelque chose d’étrange : Excel commence à perdre les pédales. Vous voyez les chiffres défiler, les erreurs apparaître et votre boule de cristal (c’est-à-dire le modèle à trois états) se transforme soudainement en un amas de dysfonctionnements.
Vous venez de découvrir les circularités.
Les références circulaires se produisent lorsqu’une cellule d’Excel dépend d’une autre cellule qui, directement ou indirectement, dépend de la première. Dans les modèles à trois états, cela survient généralement lorsque vous intégrez des charges d’intérêts (dans le compte de résultat) basées sur les niveaux d’endettement (dans le bilan), lesquels sont eux-mêmes influencés par le résultat net... qui inclut les charges d’intérêts.
Les références circulaires ne sont pas toujours incorrectes, mais elles peuvent entraîner des calculs instables, des résultats incohérents et des itérations sans fin. Pour résoudre ce problème, envisagez les méthodes suivantes :
- Utiliser un « ajustement » pour la dette ou la trésorerie : Au lieu de laisser la dette fluctuer et d’ajuster la trésorerie (ou inversement), fixez l’un des deux éléments et laissez le modèle s’équilibrer. Beaucoup préfèrent utiliser la trésorerie comme ajustement au bilan et employer l’excédent de trésorerie pour rembourser manuellement la dette.
- Séparer les calculs d’intérêts : Créez un échéancier distinct des intérêts basé sur les soldes de dette en début de période plutôt que de le relier dynamiquement au montant réel de la dette. Il s’agit d’une simplification, mais elle est très pratique.
- Activer les calculs itératifs avec prudence : Si vous avez réellement besoin d’une logique circulaire (par exemple, pour des modèles plus avancés), accédez à Préférences Excel > Formules > Activer le calcul itératif. Attention toutefois : cela peut masquer des erreurs ou rendre le débogage plus difficile.
N’oubliez pas : une logique plus claire > une logique plus ingénieuse. Visez toujours la clarté, surtout si quelqu’un d’autre doit lire ou auditer votre modèle ultérieurement
More Articles
Types de tests de modélisation à trois états
Il existe 3 types différents de modèles à trois états. Il s’agit des suivants :
- Feuille vierge : Ce type de test consiste à travailler rapidement. Il vous oblige à utiliser vos compétences sur Excel pour trouver des raccourcis, simplifier les processus et prendre rapidement des décisions sous pression.
- Modèle : Ce type de test vous demande de travailler rapidement tout en garantissant l’exactitude des formules, en justifiant votre raisonnement et en répondant à des questions basées sur les résultats.
- Aucune limite de temps stricte : Ce type de test est généralement plus flexible et vous permet d’effectuer des recherches externes et de recueillir des données pour étayer votre analyse.
En général, les tests sur feuille vierge et sur modèle sont réalisés dans des limites de temps strictes. Ces limites peuvent aller de 30 minutes à 4 heures, la complexité augmentant avec la durée impartie. Les tests sans limite de temps stricte peuvent s’étaler sur plusieurs jours ou semaines.
Quelle est la différence entre le DCF et le modèle à trois états ?
Les modèles DCF (flux de trésorerie actualisés) aident les analystes financiers en banque d’investissement, en recherche sur les actions et en capital-investissement à évaluer la valeur d’une entreprise. Les modèles DCF sont des modèles d’évaluation qui consistent à projeter les flux de trésorerie disponibles d’une entreprise à perpétuité.
Un modèle à trois états n’est pas un modèle d’évaluation, bien qu’il soit parfois utilisé comme base pour un modèle DCF.
Un modèle à trois états est plus couramment utilisé avec d’autres types de modèles financiers, tels que les modèles LBO (acquisition avec effet de levier) et les modèles de fusions-acquisitions (M&A).
Analyse de scénarios et analyse de sensibilité
L’analyse de scénarios vous aide à déterminer les résultats financiers possibles en fonction d’un ensemble d’hypothèses ou de décisions commerciales. Les professionnels de la finance d’entreprise utilisent l’analyse de scénarios pour comprendre l’éventail des résultats financiers possibles, du meilleur au pire, dans diverses situations.
Supposons que vous souhaitiez développer une fonctionnalité complexe que de nombreux clients demandent depuis longtemps. Vous devez comprendre l’impact financier du développement de cette fonctionnalité payante dans deux scénarios défavorables possibles. Si :
- Vos clients n’apprécient pas la fonctionnalité payante. Elle ne génère aucun revenu significatif pour vous et vous perdez l’argent consacré à son développement.
- Un concurrent développe une fonctionnalité similaire et la propose à un prix inférieur.
C’est là que l’analyse de scénarios se révèle utile. Il vous suffit de modifier les chiffres pertinents de votre modèle et d’observer comment évoluent les paramètres financiers essentiels, notamment la rentabilité, la structure du capital et la trésorerie.
Contrairement à l’analyse de scénarios, l’analyse de sensibilité se concentre sur l’effet d’une seule variable sur les résultats du modèle. Supposons que vous envisagiez d’augmenter le tarif de votre offre de base.
Vous souhaitez comprendre l’impact d’une hausse des prix sur le résultat net. Vous voulez également vérifier si vous serez en mesure de maintenir un ratio de couverture des intérêts adéquat et des réserves de trésorerie suffisantes.
Modifiez la formule qui calcule le chiffre d’affaires de votre modèle afin de refléter la modification tarifaire. Le fait de ne modifier que cette variable dans un modèle à trois états vous montrera l’impact de la variation de prix sur la rentabilité, les réserves de trésorerie et d’autres indicateurs essentiels.
Prêt à construire un modèle à trois états ?
Le modèle à trois états financiers est un excellent outil de planification et d’analyse financières.
Utilisez le modèle à trois états financiers pour identifier les risques potentiels et tester des stratégies. N’oubliez pas que les chiffres réels peuvent être très différents, ce qui est parfaitement normal.
Si vous ne souhaitez pas créer un modèle complet, vous pouvez toujours utiliser un logiciel de prévision pour modéliser des scénarios et évaluer les résultats possibles.
Si vous avez trouvé cet article utile, abonnez-vous à la newsletter de The CFO Club pour recevoir ces informations directement dans votre boîte de réception.



