Vous voulez savoir quelque chose d’insensé ?
Les entreprises perdent en moyenne 5 % de leur chiffre d’affaires annuel à cause de la fraude. Quand on considère le temps que nous consacrons tous à négocier les meilleures conditions pour nos contrats, subir une réduction forfaitaire de 5 % du chiffre d’affaires de votre entreprise en échange de absolument rien est ridicule.
L’un des points d’entrée les plus faciles pour les fraudeurs est le processus des comptes fournisseurs.
Dans cet article, j’expliquerai en quoi consiste le rapprochement des factures en trois étapes, ce qu’il implique et comment le mettre en œuvre efficacement.
Qu’est-ce que le rapprochement en trois étapes ?
Le rapprochement en trois étapes consiste à comparer la facture avec le bon de commande et le bon de réception des marchandises (GRN) afin de vérifier les informations de la facture.
Cette approche compare différents éléments, notamment le montant de la facture, son numéro et les quantités commandées, avec le bon de commande correspondant (PO) et le GRN.
La comparaison des informations figurant dans ces trois documents permet d’identifier les erreurs et les factures frauduleuses. Bien entendu, les factures comportent souvent des erreurs mineures dues aux arrondis ou à d’autres raisons légitimes. Tant que ces erreurs restent dans une marge de tolérance acceptable, vous pouvez les approuver.
Pourquoi le rapprochement en trois étapes est-il important ?
Le rapprochement en trois étapes vous aide à atteindre trois objectifs clés :
- Minimiser la fraude : La fraude peut constituer une préoccupation majeure qui, si elle n’est pas maîtrisée, peut avoir un impact considérable sur les résultats. La vérification en trois étapes contribue à réduire le risque de factures frauduleuses en vérifiant chaque facture deux fois : une première fois avec le PO, puis avec le GRN.
- Gérer la trésorerie : Le paiement ponctuel des factures est essentiel à une gestion efficace de la trésorerie. En traitant les paiements à l’échéance ou en avance, vous pouvez profiter de remises pour paiement anticipé.
- Répondre aux exigences de contrôle interne : Bien que le rapprochement en trois étapes ne soit pas une obligation légale, il contribue au respect des réglementations financières et fiscales applicables et au maintien de registres financiers exacts. La section 404 de la loi Sarbanes-Oxley exige d’évaluer et de rendre compte de l’efficacité du contrôle interne de l’entreprise à l’égard de l’information financière (ICFR). Ces contrôles internes doivent garantir l’exactitude des transactions financières, ce qui inclut la vérification des factures. Ainsi, même si le rapprochement des factures n’est pas une exigence directe, il contribue au respect des réglementations.
Les systèmes manuels surchargent votre équipe ? Envisagez de laisser les « borgs » vous aider. Les logiciels de comptes fournisseurs existent pour vous aider à mettre en œuvre le rapprochement en trois étapes, à mieux payer les factures et bien plus encore — sans mobiliser davantage l’attention de vos employés.
Voici les meilleurs outils de gestion des comptes fournisseurs que nous avons trouvés :
Que sont les rapprochements en deux et quatre étapes dans les comptes fournisseurs ?
Le rapprochement en deux étapes compare les postes du PO et de la facture, mais pas le GRN. Le comptable fournisseurs vérifie la quantité et le prix indiqués sur le PO, puis s’assure que la facture du fournisseur mentionne la même quantité et le même prix. En substance, le rapprochement en deux étapes ne vérifie pas que le produit a effectivement été livré.
Le rapprochement en quatre étapes va plus loin que celui en trois étapes en comparant les factures avec les fiches d’inspection. Une fiche d’inspection indique la quantité de marchandises acceptées après inspection. Vous devrez informer le fournisseur des produits livrés dans un état inacceptable afin qu’il puisse effectuer une nouvelle livraison ou ajuster le montant total de la facture.
Voici un résumé des différences entre les trois processus de rapprochement :
| Document | Bon de commande | GRN | Facture du fournisseur | Fiche d’inspection |
| Rapprochement en 2 étapes | ✓ | - | ✓ | - |
| Rapprochement en 3 étapes | ✓ | ✓ | ✓ | - |
| Rapprochement en 4 étapes | ✓ | ✓ | ✓ | ✓ |
Quelle est la différence entre le rapprochement et la réconciliation ?
Le rapprochement consiste à comparer deux documents afin de trouver des correspondances entre les données. Par exemple, le rapprochement en trois étapes consiste à comparer la facture avec le PO et le GRN pour s’assurer que toutes les informations concordent.
En revanche, le rapprochement est le processus consistant à vérifier deux ensembles de données pour voir s’ils concordent. Un état des flux de trésorerie établi selon la méthode indirecte est un excellent exemple de rapprochement entre le bénéfice net et les flux de trésorerie.
Les trois composantes du rapprochement à trois voies
Le rapprochement à trois voies repose sur trois composantes essentielles : le PO, le GRN et la facture. L’examen de ces trois documents vous aide à vérifier si la commande a été exécutée comme prévu et si les informations de la facture sont exactes.
Voici quelques informations supplémentaires sur chacun des trois documents que vous devez examiner :
Bon de commande (PO)
Vos collègues du service des achats ou de l’approvisionnement émettent le PO.
Le PO autorise l’achat des articles listés et précise notamment leur quantité et leur prix (convenus avec le fournisseur). Chaque PO possède un numéro unique que vous pouvez utiliser pour le référencer et en assurer le suivi.
Have an account? Log In
Bon de réception des marchandises (GRN)
Également appelé rapport de réception ou bordereau de livraison, le GRN confirme que le service réception a bien reçu la livraison. Il contient des informations sur les articles livrés et précise si la livraison était complète ou partielle.
Facture
Généralement, le fournisseur envoie une facture une fois que vous avez reçu la livraison, mais cela peut varier en fonction de votre relation avec lui. La facture comprend notamment les coordonnées du fournisseur, un numéro de facture unique, les avoirs ou remises applicables, le montant total dû et les modes de paiement disponibles.
Processus de rapprochement à trois voies
Le rapprochement à trois voies est un processus simple (mais légèrement chronophage) au cours duquel le comptable du service des comptes fournisseurs compare trois documents — le PO, le GRN et la facture — afin de repérer les écarts ainsi que les factures frauduleuses ou en double.
La vérification des factures fournisseurs comprend trois étapes :
1. Vérification du PO
Confirmez que le PO contient toutes les informations relatives à la commande requises au moment de sa passation, notamment le nom et l’adresse du fournisseur, les articles à commander, ainsi que la quantité et le tarif de ces articles.
2. Vérification de la livraison
À l’arrivée de l’expédition, le service réception vérifie l’état des marchandises et compare la quantité reçue avec la quantité indiquée dans le PO. Si tout est conforme, il émet un GRN confirmant la livraison des marchandises et l’enregistre dans le logiciel de gestion des stocks.
3. Rapprochement de la facture
Comparez les informations de la facture avec celles du PO et du GRN.
- Le montant total de la facture correspond-il à celui du PO ?
- La quantité facturée correspond-elle à la quantité reçue selon le GRN ?
- Si le GRN indique que certains articles de l’expédition sont endommagés, la facture du fournisseur est-elle ajustée en conséquence ?
Simple comme bonjour, n’est-ce pas ? Pourtant, ce processus simple peut rapidement devenir accablant lorsque vous recevez des milliers de livraisons chaque mois.
Vous pourriez toujours embaucher davantage de comptables, mais il existe une solution plus intelligente et plus économique pour rendre le rapprochement à trois voies évolutif : un logiciel d’automatisation des comptes fournisseurs. L’automatisation des comptes fournisseurs permet de gérer le rapprochement à trois voies à grande échelle et de réduire les risques d’erreur humaine.
Les équipes impliquées dans le processus de rapprochement à trois voies
Trois services participent au processus de rapprochement à trois voies :
- Service des achats : Le service des achats émet le PO et veille à ce qu’il contienne toutes les informations nécessaires, telles que le numéro du PO, le prix et les quantités des articles.
- Service réception : Le service réception reçoit les livraisons, enregistre les nouveaux articles dans le registre des stocks et émet un GRN.
- Service financier ou service comptable : L’équipe des comptes fournisseurs reçoit les factures des fournisseurs et les recoupe avec le PO et le GRN. Si tout est conforme, elle valide la facture.
Exemple de rapprochement à trois voies
Voyons concrètement comment fonctionne le rapprochement à trois voies. Supposons que votre entreprise de logiciels ait besoin de 10 nouveaux moniteurs. Le service des achats a décidé de passer une commande auprès de l’entreprise A.
Le bon de commande (PO) indique une valeur totale de $15,000 et contient des informations telles que la quantité et le prix des écrans commandés, la date de livraison prévue et les codes comptables internes.
Une fois que l’entreprise A livre les écrans et envoie une facture, le responsable des comptes fournisseurs commence le processus de vérification. Il vérifie si l’achat a été autorisé par un PO, en contrôlant le prix, la quantité et le nom de l’entreprise afin de s’assurer qu’il ne s’agit pas d’une fausse facture.
Le responsable des comptes fournisseurs recoupe ensuite le GRN pour vérifier que 10 écrans ont bien été livrés. Une fois cette vérification effectuée, il autorise le paiement.
Avantages du rapprochement à trois éléments
Le rapprochement à trois éléments offre les avantages suivants :
Prévenir la fraude et les trop-perçus
J’ai déjà mentionné cet avantage à plusieurs reprises, vous avez donc compris. La vérification des informations contenues dans trois documents distincts permet de détecter les écarts susceptibles d’entraîner un trop-perçu et d’identifier les factures frauduleuses. La vérification des résultats au moyen de trois éléments constitue un processus efficace de gestion des comptes fournisseurs qui protège vos résultats et votre trésorerie.
Des paiements plus rapides
Le rapprochement à trois éléments contribue à rationaliser les paiements légitimes aux fournisseurs, en particulier lorsque vous utilisez un outil d’automatisation des comptes fournisseurs. Des paiements plus rapides vous aident à établir des relations plus solides avec vos fournisseurs, 81 % des payeurs estimant que les paiements instantanés = de meilleures relations avec les fournisseurs.
Des paiements plus rapides peuvent également permettre d’obtenir de meilleures conditions de crédit, une priorité dans les commandes et des remises pour paiement anticipé.
Créer une piste d’audit
Le rapprochement à trois éléments vous oblige à conserver les documents commerciaux (et à être capable de les retrouver d’une manière qui ne vous donne pas envie de vous arracher les cheveux). La mise en place de ce système facilite la recherche de documents lors d’un audit interne et accélère l’ensemble du processus.
Inconvénients du rapprochement à trois éléments
Tout ce qui est avantageux a un prix ; voici les inconvénients du rapprochement à trois éléments :
Chronophage
Le rapprochement à trois éléments peut être un processus long et fastidieux lorsque vous le mettez en place pour la première fois. Des délais de traitement plus longs au début peuvent entraîner des retards de paiement et nuire à l’établissement d’une bonne relation avec le fournisseur.
L’automatisation des comptes fournisseurs est une solution simple pour résoudre le long processus manuel de rapprochement. Le système automatisé s’occupe de tout, du rapprochement des informations avec le PO et le GRN correspondants jusqu’au paiement. Au cas où ce ne serait pas évident, je pense que l’automatisation est la meilleure solution ici ; vous n’avez aucune raison de passer votre temps à reconstituer un puzzle à partir des informations de votre entreprise si vous pouvez l’éviter.
Pas idéal pour les services
Vous ne pouvez pas émettre de GRN pour des services, puisqu’ils sont fournis de manière continue. Vous aurez besoin qu’un membre de l’équipe contrôle manuellement la qualité du service et informe l’équipe des comptes fournisseurs afin qu’elle puisse débloquer le paiement. Ce n’est pas vraiment pratique.
More Articles
Ne traite pas toutes les erreurs
Le rapprochement à trois éléments prend en charge les erreurs dans la facture. Il ne tient pas compte d’autres erreurs, comme des documents égarés ou une mauvaise interprétation des conditions de l’accord.
De plus, lorsque vous ou votre système automatisé détectez des erreurs, vous devez en discuter avec le ou les services des achats et de la réception. Cela peut ralentir davantage le processus, en particulier si les équipes travaillent dans des lieux différents.
Cela dit, il y a également un avantage partiel : détecter ces erreurs rapidement vous aide à éviter de plus gros malentendus par la suite si elles ne sont pas repérées.
Comment mettre en place le rapprochement à trois éléments
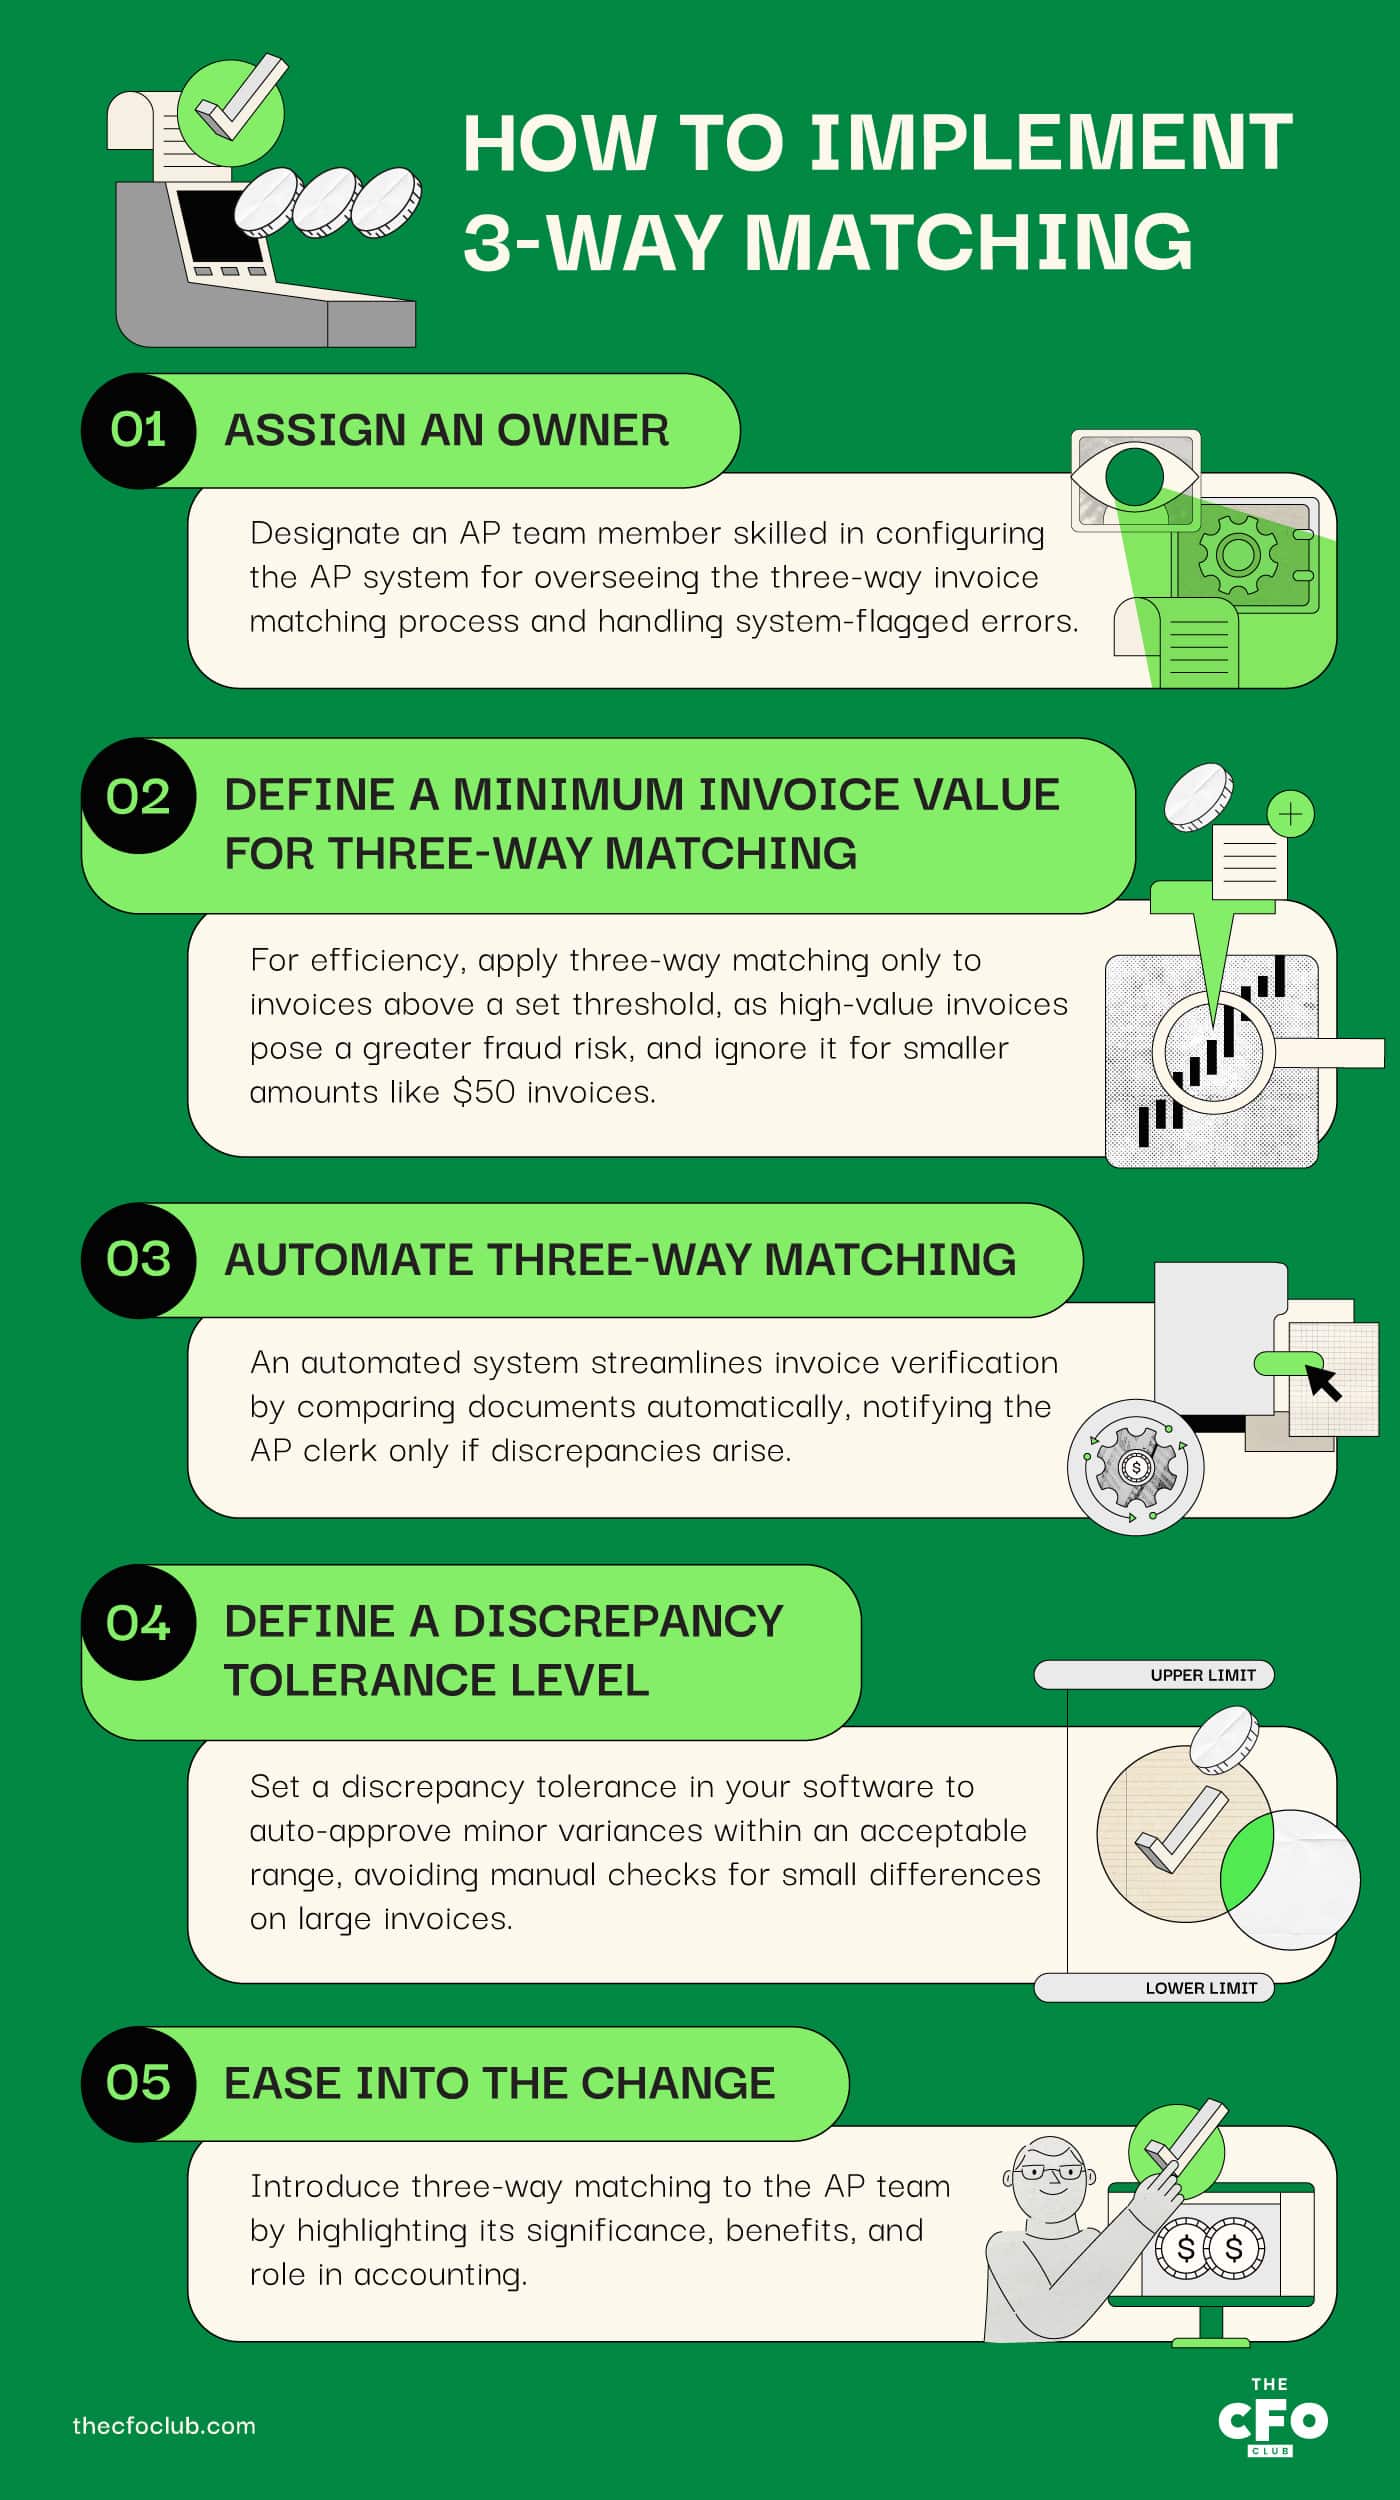
Le rapprochement manuel à trois éléments demande beaucoup de travail ; si vous vous lancez sans plan, il peut augmenter les délais de traitement des factures et devenir un véritable goulot d’étranglement dans votre flux de travail des comptes fournisseurs. Voici comment mettre en place le rapprochement à trois éléments sans laisser le processus retarder vos paiements :
- Désigner un responsable : Identifiez une personne qui supervisera le processus de rapprochement à trois. Il devrait s’agir d’un membre de l’équipe des comptes fournisseurs, de préférence quelqu’un qui puisse configurer le système de gestion des comptes fournisseurs pour rapprocher les factures et traiter les erreurs signalées par le système.
- Définir une valeur minimale de facture pour le rapprochement à trois : Il est préférable de ne pas s’embarrasser d’un rapprochement à trois pour une facture de 50 $. Réservez le rapprochement à trois aux factures dépassant un certain montant, car les factures de valeur élevée présentent généralement un risque de fraude plus important.
- Automatiser le rapprochement à trois : Un système automatisé élimine la nécessité pour un employé des comptes fournisseurs de vérifier manuellement les factures des fournisseurs, grâce à des outils comme les logiciels de gestion des factures et des bons de commande, qui comparent les trois documents sans intervention manuelle. En cas de divergences, le système en informe l’employé des comptes fournisseurs.
- Définir un niveau de tolérance pour les divergences : Si vous utilisez un logiciel, je vous recommande de définir un niveau de tolérance pour les divergences afin d’autoriser le système à approuver les paiements présentant des divergences mineures, à condition qu’elles restent dans une plage acceptable. Cela évite d’avoir à examiner les divergences mineures sur les factures de valeur élevée. Par exemple, l’employé des comptes fournisseurs ne devrait pas avoir à consacrer du temps à l’analyse d’un écart de 10 $ sur une facture de 10 000 $.
- Procéder progressivement au changement : Mettez progressivement en place le rapprochement à trois en expliquant à l’équipe des comptes fournisseurs son importance, ses avantages et son rôle dans le processus comptable global.
L’avenir du rapprochement à trois
Si votre grille de bingo prévoyait que je dise « IA », préparez-vous à le cocher !
À l’heure actuelle, les logiciels constituent le meilleur moyen d’effectuer un rapprochement à trois ; toutefois, les technologies d’IA façonneront l’avenir. L’IA rend les solutions logicielles plus puissantes dans tous les secteurs et, à mesure qu’elles deviennent plus intelligentes, elles permettront aux entreprises d’économiser beaucoup d’argent grâce à une efficacité encore accrue, à la réduction de la fraude et à l’automatisation des décisions.
Par exemple, en 2019, un employé de Honda a escroqué 750 000 $ à l’entreprise en créant plusieurs bons de commande. Honda aurait pu empêcher cela grâce à un système de gestion des comptes fournisseurs alimenté par l’IA et économiser 750 000 $.
Un système de gestion des comptes fournisseurs alimenté par l’IA peut faire bien plus qu’identifier les factures frauduleuses. Par exemple, la détection des anomalies fondée sur l’apprentissage automatique peut surveiller l’implication des employés dans le processus de gestion des comptes fournisseurs. Le système signale les comportements malveillants afin que vous puissiez intervenir avant qu’il ne soit trop tard.
Vous pouvez également utiliser des technologies comme l’appariement approximatif pour détecter les factures provenant de fausses entreprises.
« L’appariement approximatif regroupe un ensemble de techniques statistiques qui comparent et mettent en correspondance des chaînes de caractères approximativement égales. Ces techniques utilisent des règles statistiques pour parvenir à un degré relatif de vérité concernant la similarité entre deux chaînes, contrairement à une approche booléenne, qui utilise un format distinct et codé en dur pour chaque tâche afin de fournir une réponse Oui/Non. »
Un système peut utiliser l’appariement approximatif pour analyser plusieurs référentiels, consulter la base de données existante des fournisseurs et comparer différents documents afin d’identifier les faux documents.
Le résultat ? Détecter la fraude même dans les cas où un humain aurait pu ne pas la repérer.
Préparez dès aujourd’hui l’avenir
La vérification manuelle à trois appartient aux années 1990. Les entreprises modernes utilisent des logiciels pour détecter les erreurs et les fraudes. L’IA est sur le point de transformer le processus de gestion des comptes fournisseurs, mais en attendant, gagnez du temps et améliorez la sécurité en mettant dès aujourd’hui en place la vérification à trois.
Si vous avez trouvé cet article utile, abonnez-vous à la newsletter de The CFO Club pour recevoir directement dans votre boîte de réception davantage d’informations.