

La règle des 40 est un moyen rapide d’évaluer la santé financière d’une entreprise SaaS. Vous additionnez votre taux de croissance du chiffre d’affaires et votre marge bénéficiaire ; si le total est égal ou supérieur à 40 %, vous êtes sur une base solide. Cette formule simple vous aide à évaluer rapidement si une entreprise équilibre efficacement croissance et rentabilité.
Qu’est-ce que la règle des 40 ?
La règle des 40 est un indicateur de performance financière utilisé par les investisseurs et les équipes de direction pour évaluer la performance des entreprises, en particulier des entreprises SaaS.
Elle stipule que, pour séduire les investisseurs, le taux de croissance annuel de votre entreprise plus la marge bénéficiaire doit être égal ou supérieur à 40 %.
Bien que la règle des 40 soit un indicateur populaire à viser, elle est souvent hors de portée des entreprises technologiques. Une analyse de McKinsey portant sur plus de 200 entreprises SaaS a révélé que seules 16 % « respectaient » la règle des 40 de manière constante.
Comment la règle des 40 est-elle calculée ?
J’ai déjà rédigé une explication complète du calcul de la règle des 40, je ne ferai donc qu’aborder brièvement cette section ici. La formule est relativement simple : taux de croissance (en pourcentage) plus marge bénéficiaire (en pourcentage).
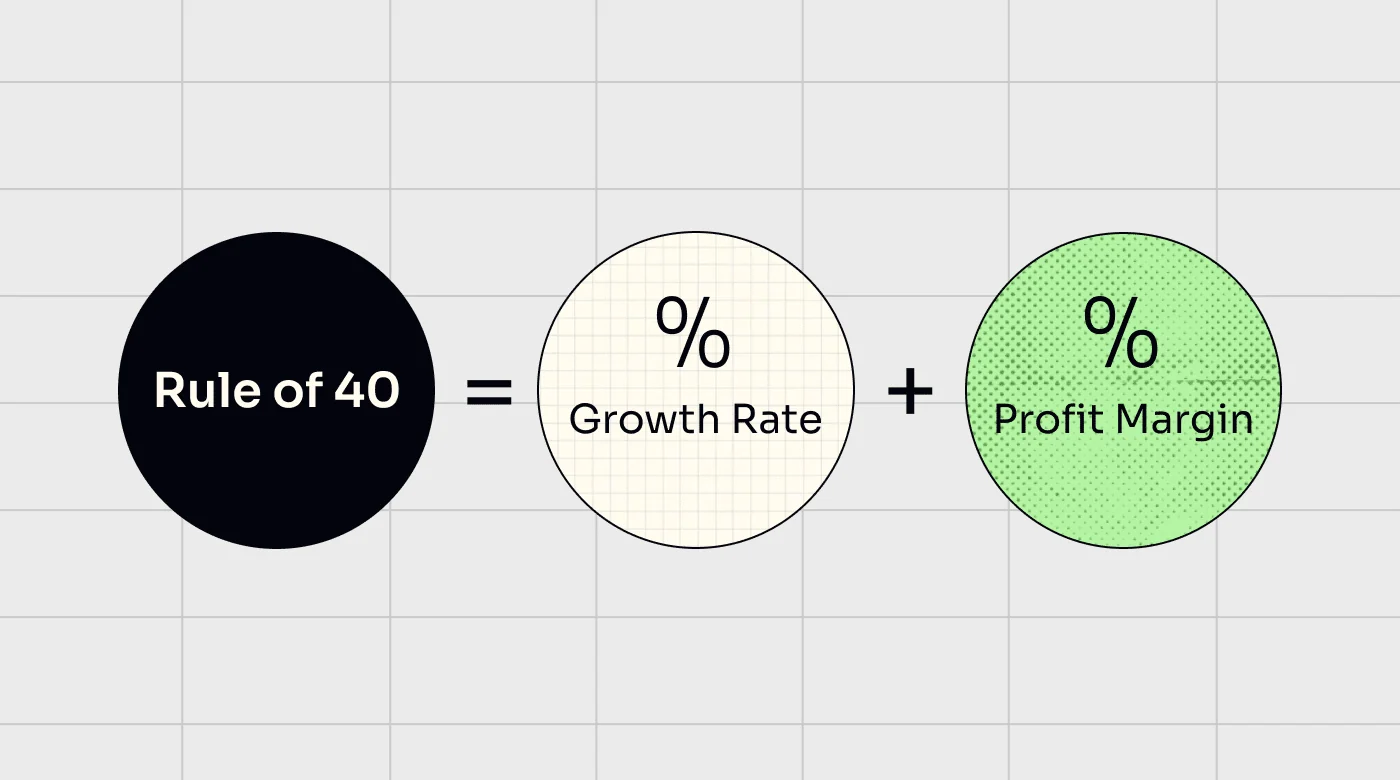
Bien que la formule soit assez simple, certains éléments doivent être pris en compte dans le calcul de chaque indicateur (taux de croissance et marge bénéficiaire).
Calcul du taux de croissance d’une entreprise SaaS
Dans le secteur SaaS, le chiffre d’affaires est mesuré en revenus récurrents mensuels (MRR). Comme les entreprises SaaS utilisent principalement une tarification par abonnement, leurs revenus sont relativement prévisibles, bien que le taux d’attrition puisse entraîner certaines fluctuations.
Les chiffres de l’ARR (revenus récurrents annuels) et du MRR utilisent généralement le revenu moyen par compte (ARPA) pour calculer les revenus récurrents bruts prévisionnels. Cela permet aux entreprises appliquant une tarification basée sur la consommation ainsi qu’à celles qui proposent de nombreux niveaux de tarification variables ou une tarification personnalisée d’estimer rapidement les revenus à n’importe quel niveau d’abonnés.
Le taux de croissance d’une entreprise SaaS est généralement mesuré en comparant les chiffres de l’ARR d’une année sur l’autre. Le calcul est présenté ci-dessous.
- Revenus récurrents mensuels (MRR) = nombre de comptes actifs X revenu moyen par compte (ARPA)
- Revenus récurrents annuels (ARR) = MRR x 12
Gardez à l’esprit que la règle des 40 peut également être utilisée pour comparer les chiffres du MRR, ce qui peut fournir une estimation plus précise et plus actuelle de la croissance en cours lorsque les chiffres de l’année complète ne sont pas encore disponibles.
Have an account? Log In
Calcul de la marge bénéficiaire d’une entreprise SaaS
Marge bénéficiaire = EBITDA / chiffre d’affaires annuel
Pour la marge bénéficiaire, l’indicateur le plus courant est la marge d’EBITDA. EBITDA signifie bénéfice avant intérêts, impôts, dépréciation et amortissement.
Marge d’EBITDA = EBITDA / chiffre d’affaires annuel
Analyse des principaux facteurs de la règle des 40
La règle des 40 est unique, car elle fournit une méthode standardisée pour évaluer les entreprises en fonction d’une combinaison de leur taux de croissance du chiffre d’affaires et de leur rentabilité. Cela est avantageux, car elle permet aux investisseurs d’évaluer et de comparer rapidement des entreprises se trouvant à des stades de croissance très différents.
Les entreprises SaaS en phase de démarrage consacrent généralement des sommes importantes à la R&D et au marketing. En fait, les dépenses de marketing et de vente à elles seules absorbent souvent 80 % à 120 % du chiffre d’affaires d’une entreprise au cours de ses trois premières années d’activité.
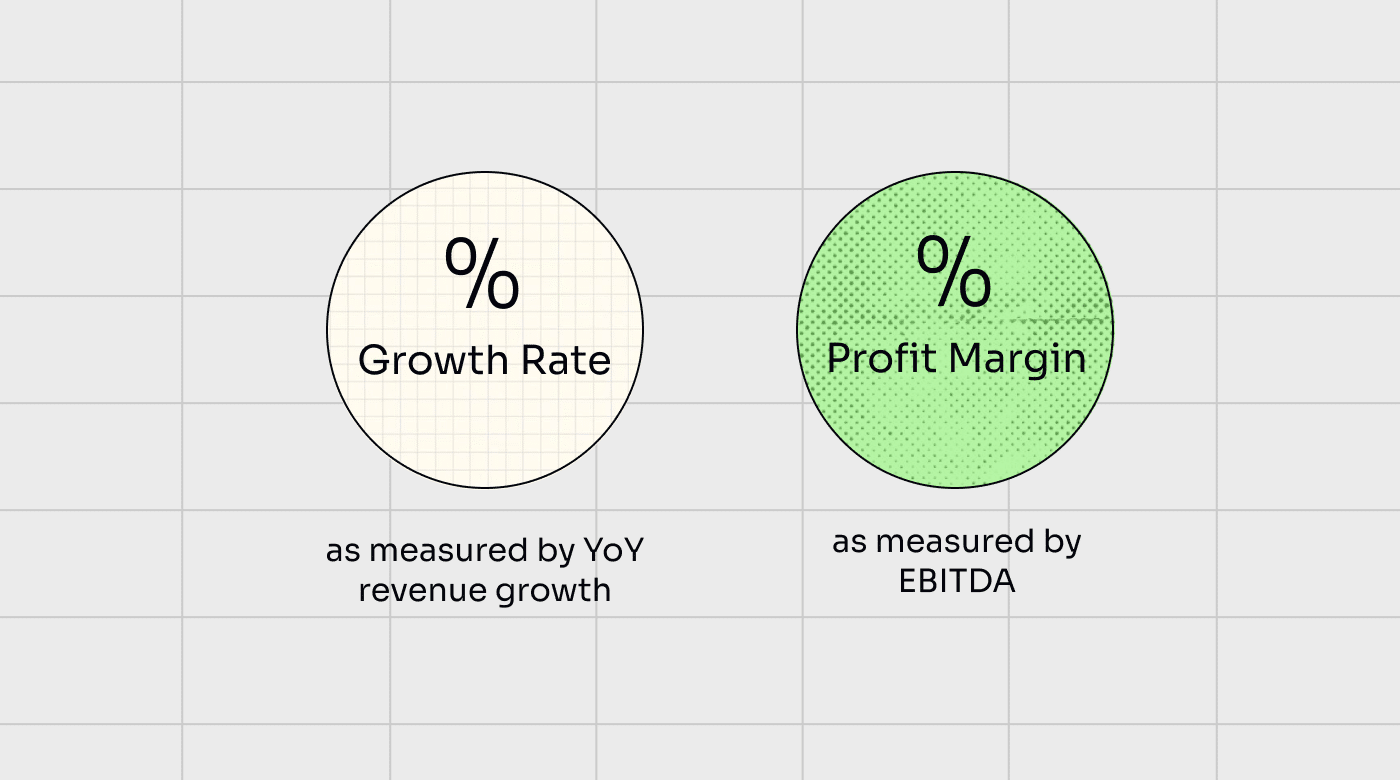
J’ai déjà expliqué ci-dessus comment calculer le taux de croissance et la marge bénéficiaire, mais examinons maintenant plus en profondeur chacun de ces facteurs et la manière dont ils peuvent influencer l’avenir d’une entreprise (ainsi que son potentiel en tant qu’opportunité d’investissement).
Taux de croissance
Le taux de croissance correspond tout simplement à la vitesse à laquelle une entreprise se développe, comme vous l’aurez peut-être deviné. Du point de vue de l’investissement, il s’intéresse aux chiffres de croissance du chiffre d’affaires, même si certaines équipes de direction peuvent préférer examiner un taux de croissance interne fondé sur les utilisateurs ou les comptes.
La croissance est importante pour tous les types d’entreprises, mais elle a toujours constitué un axe particulier dans le secteur des SaaS. Pour les fournisseurs de SaaS B2C comme B2B, des taux de croissance élevés ont longtemps été considérés comme la voie vers le succès et comme la clé pour attirer des investissements en capitaux propres.
Mais il semble que cette époque soit révolue, du moins pour le moment.
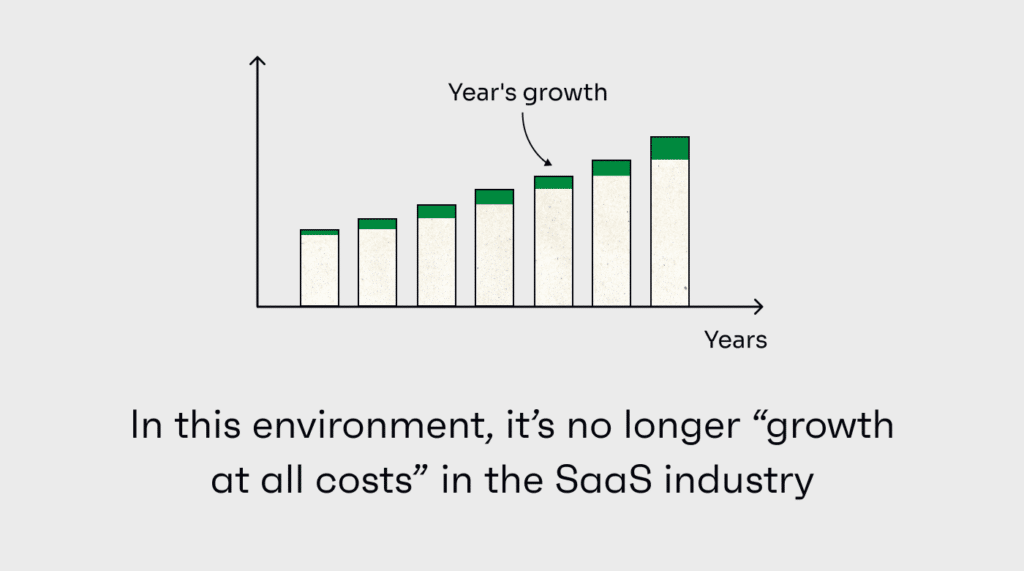
Pendant longtemps, les investisseurs dans les SaaS ont privilégié la croissance par rapport à presque tout le reste.
Cette approche a certainement évolué récemment, probablement en raison de l’environnement de taux d’intérêt plus élevés dans lequel nous nous trouvons.
Les liquidités devenant plus coûteuses, les investisseurs sont moins disposés à miser sur un projet à très fort potentiel. Ils privilégient plutôt des taux de croissance plus faibles et plus durables.
Les objectifs de croissance d’une entreprise comptent également. Les entreprises qui fixent des objectifs trop élevés peuvent finir par négliger leurs marges et d’autres facteurs clés de performance. Si une croissance élevée est bien sûr attrayante, elle n’est tout simplement pas viable à long terme pour la plupart des entreprises.
La même analyse de McKinsey que j’ai mentionnée plus tôt a révélé que seules 1.6% des entreprises suivies étaient capables de maintenir des taux de croissance du chiffre d’affaires de 30 % ou plus.
Les objectifs doivent être ajustés au fil du temps, à la fois pour s’adapter à la saturation du marché et pour rester en phase avec les objectifs généraux de l’entreprise.
Aux premiers stades, viser des taux de croissance de 30 %, 40 %, voire davantage, est raisonnable, mais à mesure que les entreprises se développent, il est judicieux de se tourner vers l’amélioration des flux de trésorerie disponibles.
Marge bénéficiaire
La marge bénéficiaire est souvent considérée comme un indicateur moins essentiel pour les entreprises SaaS et les entreprises en phase de démarrage.
Cela s’explique en partie par le fait que nombre d’entre elles affichent des marges bénéficiaires négatives au début ; dans certains cas, ces marges négatives et un taux élevé de consommation de trésorerie peuvent durer plusieurs années.
Lorsqu’elles cherchent à gagner des parts de marché, elles sont souvent prêtes à mettre la rentabilité de côté. Les investisseurs ont largement soutenu cette approche, poussant les valorisations des entreprises non rentables à des niveaux extrêmement élevés.
Mais là encore, cette situation commence à évoluer à mesure que les investisseurs deviennent plus exigeants et plus prudents avec leurs liquidités.
Les entreprises plus matures ont également tendance à se concentrer davantage sur l’amélioration de leur rentabilité lorsque leur marché devient plus saturé. Elles peuvent y parvenir en augmentant leurs prix, en réduisant les coûts d’acquisition des clients, en passant de modèles tarifaires fondés sur l’abonnement à des modèles fondés sur l’utilisation et en réduisant les effectifs afin de diminuer les dépenses.
À mesure que les entreprises arrivent à maturité, la fidélisation devient essentielle au maintien des marges. En fait, les entreprises les plus performantes de l’analyse de McKinsey consacraient des ressources importantes à l’engagement de leurs clients existants et à leur promotion. Nombre d’entre elles affichaient des taux de rétention nette du chiffre d’affaires supérieurs à 100 %, ce qui signifie qu’elles pouvaient maintenir la croissance de leur chiffre d’affaires sans ajouter un seul nouveau client.
La règle des 40 pour les dirigeants de SaaS & les équipes financières
Pour les dirigeants de SaaS, la règle des 40 consiste davantage à gérer les compromis, à surveiller les indicateurs vitaux de leur entreprise et, espérons-le, à attirer des investisseurs en cours de route.
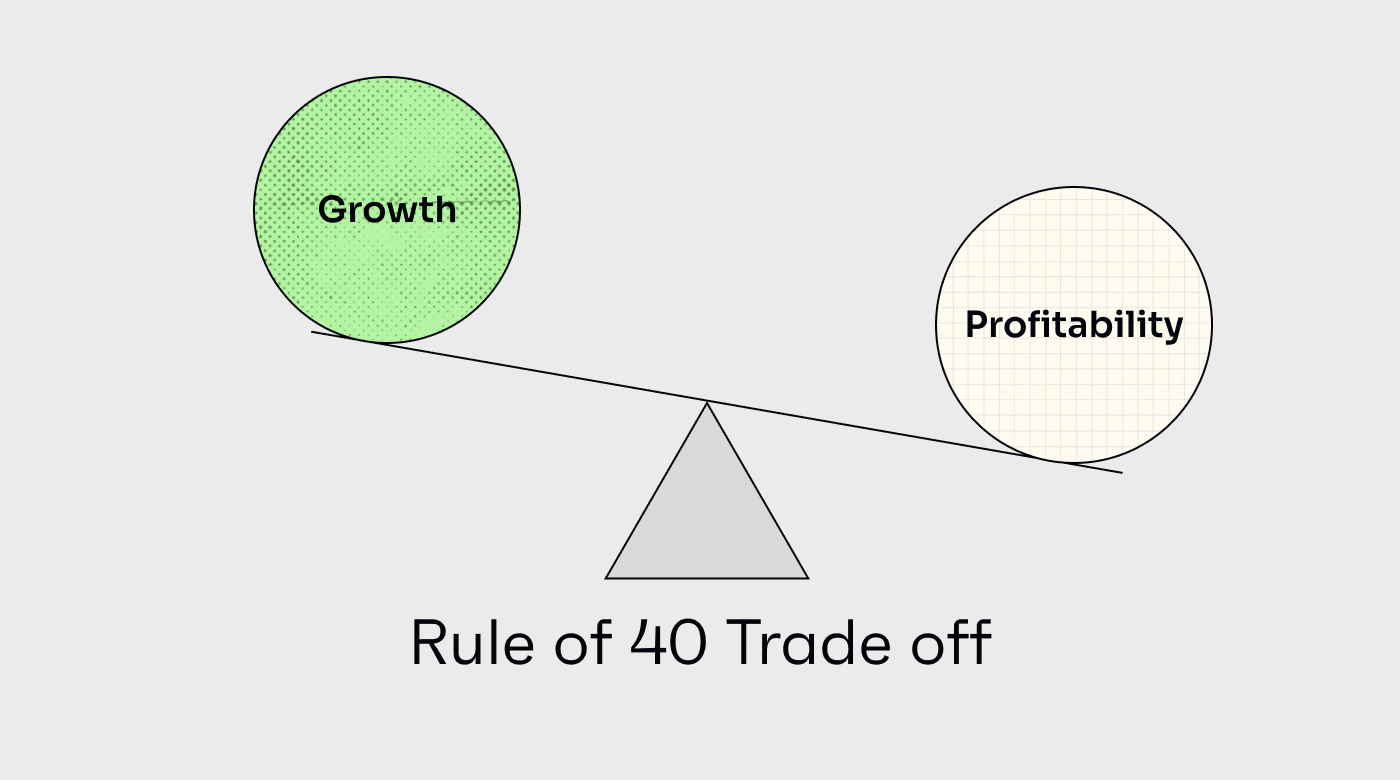
Toutes les entreprises doivent en fin de compte trouver un équilibre entre rentabilité et croissance, mais cet équilibre est particulièrement délicat pour les entreprises SaaS.
Les dirigeants et les équipes financières sont confrontés à des compromis difficiles et, avec le coût plus élevé de l’emprunt et la volatilité des marchés actions, le financement ne circule plus aussi facilement qu’auparavant. Lors des tours de table, les responsables financiers doivent faire tout leur possible pour mettre en valeur la véritable situation de l’entreprise et séduire les investisseurs, ce qui signifie qu’il est aujourd’hui important d’afficher des taux de croissance et de rentabilité attrayants.
De nombreuses entreprises constatent qu’à mesure que la rentabilité augmente, la croissance tend à ralentir, et inversement.
Les entreprises et les responsables financiers doivent donc prendre des décisions difficiles concernant la stratégie globale ainsi que les opérations quotidiennes. L’analyse des données de veille stratégique au moyen d’un logiciel de gestion de la performance d’entreprise et de systèmes ERP peut aider les équipes à prendre des décisions mieux éclairées.
Tirer des enseignements des données passées, tant internes qu’externes, est souvent essentiel pour optimiser les performances. Prenons les dépenses marketing, par exemple. Les entreprises à forte croissance peuvent consacrer jusqu’à 50 % de leur chiffre d’affaires aux ventes et au marketing. Si ces dépenses ne sont pas optimisées, elles peuvent peser sur les performances.
Les principales entreprises SaaS ont optimisé leurs dépenses de vente et de marketing en :
- Allouant les ressources en fonction des opportunités commerciales futures (plutôt que des facteurs qui génèrent actuellement du chiffre d’affaires).
- Centralisant les données opérationnelles provenant de l’ensemble de l’entreprise afin de permettre aux dirigeants (et aux algorithmes) d’identifier les relations entre les tactiques commerciales, les données clients et les résultats de croissance (par exemple, en comparant les données relatives à la réussite client aux statistiques de ventes incitatives et croisées).
- Utilisant l’apprentissage automatique et l’analyse des données pour évaluer et suivre de manière proactive la santé, la réussite et la satisfaction des clients, afin de mieux soutenir les stratégies internes de marketing, de ventes croisées et de fidélisation.
- Se développant sur de nouveaux segments de marché à mesure que les opportunités se présentent et en donnant la priorité aux projets offrant les plus grandes possibilités de croissance.
Il ne s’agit évidemment pas uniquement des ventes et du marketing. Les entreprises peuvent tirer des enseignements essentiels de l’examen des données issues de leurs propres activités et de celles de leurs concurrents, à travers les services, les segments de marché et les phases de croissance.
Bien que la règle des 40 soit loin d’être un indicateur parfait, elle peut constituer un calcul rapide et approximatif utile ainsi qu’une règle empirique générale pour les dirigeants d’entreprises SaaS lorsqu’ils envisagent de modifier leur modèle économique ou de mettre en place une nouvelle stratégie tarifaire, par exemple.
En définitive, la règle des 40 n’est que l’un des nombreux indicateurs et KPI importants qu’une équipe financière SaaS devrait évaluer régulièrement.
Critiques de la règle des 40
Comme tout autre indicateur d’évaluation, la règle des 40 n’est pas parfaite. Examinons quelques-uns de ses principaux inconvénients et des critiques les plus courantes à son sujet.
Des marges bénéficiaires négatives peuvent tout de même satisfaire au critère
Dans le secteur SaaS, fonctionner à perte n’est pas inhabituel, et de nombreuses entreprises n’atteignent pas la rentabilité avant plusieurs années. C’est précisément pour cette raison que la croissance est intégrée à l’équation.
Cela étant dit, les entreprises affichant des taux de croissance suffisamment élevés peuvent tout de même « satisfaire » à la règle des 40, malgré des marges bénéficiaires profondément négatives. Comme le disait mon ancien professeur de comptabilité, amplifier une perte ne fera qu’entraîner une perte encore plus importante.
De plus, puisque la règle des 40 est calculée sur la base de l’EBITDA (relativement généreux), il est facile de constater que les entreprises profondément déficitaires ne sont tout simplement pas viables à long terme, même si elles peuvent encore satisfaire haut la main à la règle des 40 dans de nombreux cas.
Nuances des méthodes comptables
Les facteurs liés à la croissance et aux bénéfices sont trop facilement influencés par les méthodes comptables et les estimations de la direction, ce qui a une incidence sur les calculs de la règle des 40. Par exemple, les entreprises qui immobilisent leurs dépenses de R&D afficheront un EBITDA beaucoup plus élevé que leurs concurrentes qui comptabilisent ces coûts en charges.
More Articles
Ce n’est pas une solution miracle
En définitive, les équipes SaaS ont énormément de responsabilités, mais avant tout, chaque entreprise SaaS devrait fournir un service exceptionnel dont les clients ne peuvent se passer.
La vision étroite que l’on peut adopter en poursuivant un indicateur particulier, comme la règle des 40, peut signifier que l’on ne prend pas en compte l’ensemble de la situation.
Plus utile aux investisseurs qu’aux dirigeants opérationnels
La règle des 40 suit la croissance du chiffre d’affaires et les marges bénéficiaires : sans doute les deux indicateurs les plus importants pour presque toute entreprise.
Ainsi, optimiser la règle des 40 revient en réalité à optimiser les activités de l’entreprise en général. Tout ce que les dirigeants pourraient faire pour accroître les marges bénéficiaires ou identifier de nouvelles opportunités de croissance dans leur quête de ce chiffre insaisissable, ils le font probablement déjà — ou devraient le faire.
C’est pourquoi je considère la règle des 40 comme un indicateur plus utile pour les investisseurs que pour les dirigeants.
En conclusion
Bien sûr, atteindre ces 40 % magiques est gratifiant.
Mais plutôt que de pousser et de contorsionner votre organisation (ou vos méthodes comptables) pour y parvenir, la meilleure chose que les dirigeants SaaS puissent faire est de concentrer leurs efforts sur leur produit, leurs clients et leurs employés. La croissance et la rentabilité suivront naturellement.
Vous souhaitez développer vos compétences, votre réseau et votre expertise dans votre domaine ? Abonnez-vous à notre newsletter pour découvrir les dernières actualités technologiques et les analyses de leaders du secteur.



