

Les 10 meilleurs comptes multidevises en 2026
Meilleurs comptes multidevises


Les comptes multidevises permettent à votre entreprise de détenir, d’envoyer et de recevoir des paiements dans différentes devises depuis un seul centre de gestion, éliminant ainsi les obstacles liés aux opérations financières internationales. Si vous recherchez les meilleurs comptes multidevises, vous souhaitez probablement mieux maîtriser les coûts de change, accélérer les paiements transfrontaliers et bénéficier d’une visibilité en temps réel sur vos soldes dans le monde entier.
Cette liste présente directement les plateformes conçues pour les CFOs et les équipes financières ayant des activités internationales. Je vous présenterai des solutions qui s’intègrent à vos systèmes financiers, vous aident à gérer le risque de change et regroupent la gestion de votre trésorerie internationale sur un seul tableau de bord, afin que vous puissiez réellement vous concentrer sur les décisions stratégiques plutôt que sur les seuls paiements et rapprochements.
Pourquoi faire confiance à nos avis logiciels
Nous testons et examinons des logiciels financiers depuis 2023. En tant que spécialistes de la finance, nous savons à quel point il est crucial et difficile de choisir le bon logiciel. Nous investissons dans une recherche approfondie pour aider notre audience à prendre les meilleures décisions d’achat. Nous avons testé plus de 2 600 outils sur différents cas d’usage et rédigé plus de 1 600 avis logiciels détaillés. Découvrez comment nous restons transparents & notre méthodologie de test des logiciels.
Comparer les meilleurs comptes multidevises
Comparez les tarifs et les caractéristiques, côte à côte, des comptes multidevises qui figurent sur ma liste restreinte.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Idéal pour les vendeurs sur les places de marché qui paient des prestataires dans le monde entier | Non disponible | Tarification sur demande | Website | |
| 2 | Idéal pour l’infrastructure multidevise intégrée | Non disponible | Tarification sur demande | Website | |
| 3 | Idéal pour la couverture du risque de change au sein d’un compte international | Formule gratuite + essai gratuit disponibles | À partir de $75/mois | Website | |
| 4 | Idéal pour la couverture du risque de change des entreprises sur plus de 60 devises | Non disponible | Tarification sur demande | Website | |
| 5 | Idéal pour la trésorerie européenne avec intégration ERP | Essai gratuit de 45 jours | À partir de 19 €/mois | Website | |
| 6 | Idéal pour la couverture du risque de change des grandes entreprises et la synchronisation ERP | Démo gratuite disponible | Tarification sur demande | Website | |
| 7 | Idéal pour les versements groupés vers plus de 120 pays | Formule gratuite + démonstration gratuite disponible | À partir de 12 $/utilisateur/mois | Website | |
| 8 | Idéal pour une infrastructure multidevise à l'échelle de l'entreprise | Démo gratuite disponible | Tarification sur demande | Website | |
| 9 | Idéal pour le change interbancaire avec des outils de couverture de trésorerie | Formule gratuite disponible | À partir de 9,99 $/mois | Website | |
| 10 | Idéal pour bénéficier de taux de change compétitifs à grande échelle | Démo gratuite disponible | Tarification sur demande | Website |
Avis sur les meilleurs comptes multidevises
Vous trouverez ci-dessous mes résumés détaillés des meilleurs comptes multidevises qui figurent sur ma liste restreinte. Mes avis présentent en détail les fonctionnalités, les cas d’utilisation les plus adaptés et les tarifs de chaque plateforme afin de vous aider à trouver celle qui vous convient le mieux.

Payoneer
Idéal pour les vendeurs sur les places de marché qui paient des prestataires dans le monde entier
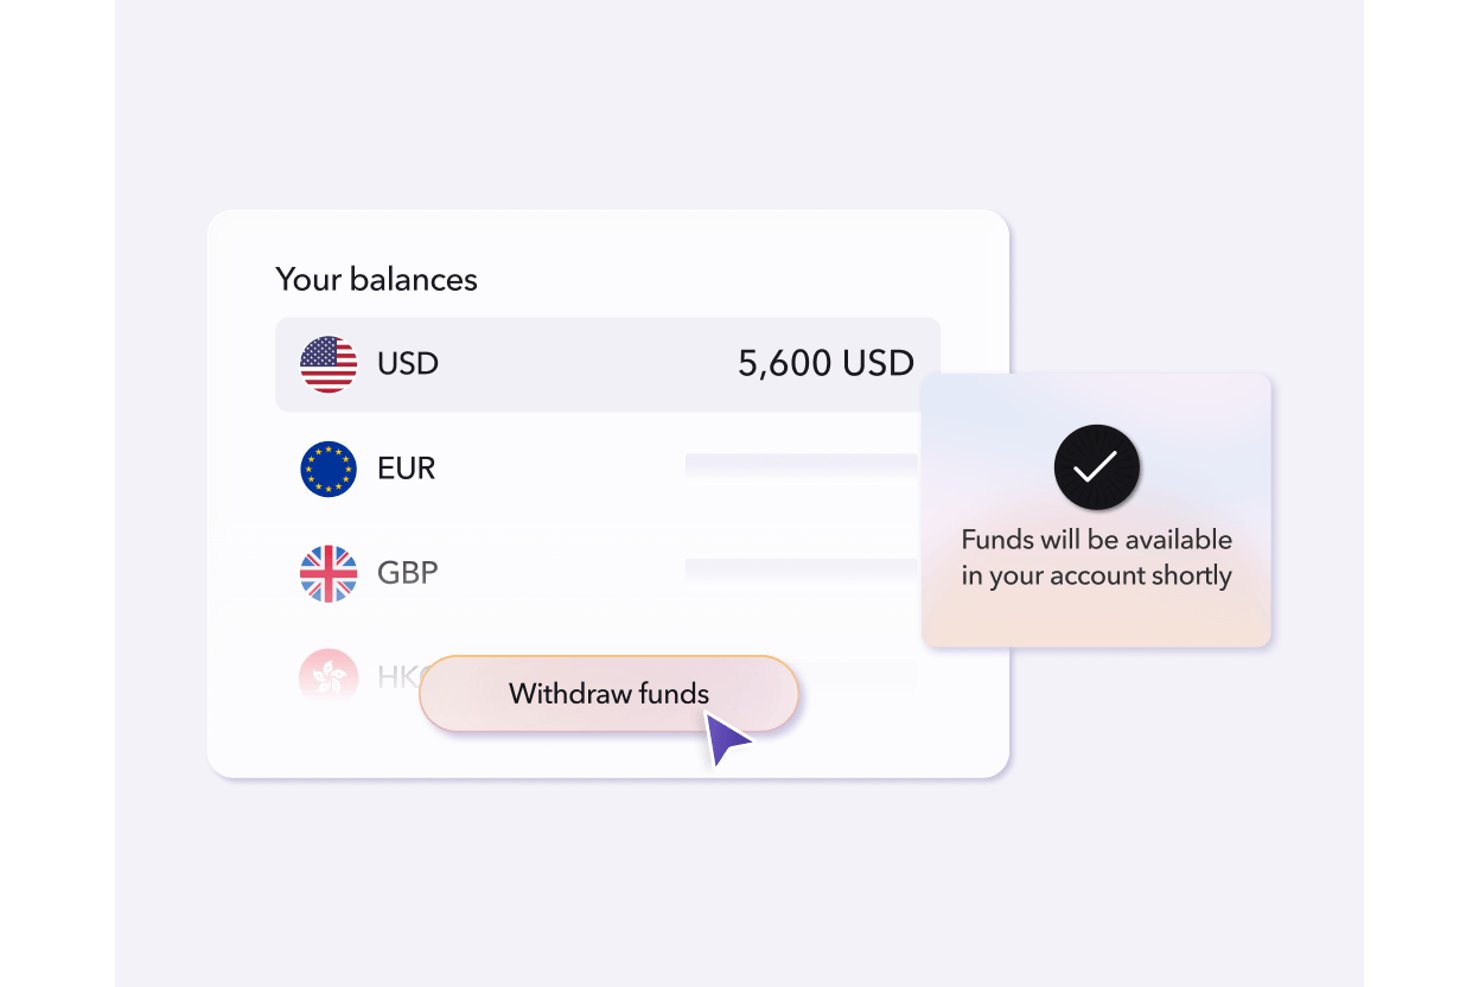
Payoneer est une plateforme de paiements transfrontaliers qui vous permet de conserver des soldes dans 10 devises, de percevoir des paiements via des comptes récepteurs locaux dans 13 devises et d'envoyer des paiements groupés à des bénéficiaires dans plus de 190 pays, dans plus de 70 devises.
À qui Payoneer convient-il le mieux ?
Payoneer convient naturellement aux vendeurs sur les places de marché et aux entreprises qui gèrent de vastes réseaux de prestataires ou d'affiliés dans plusieurs pays.
Pourquoi j'ai choisi Payoneer
Payoneer figure dans ma sélection, notamment grâce à sa capacité à gérer efficacement les paiements groupés en grand volume destinés aux réseaux mondiaux de prestataires et d'affiliés. J'apprécie particulièrement la fonctionnalité de paiements groupés, qui vous permet de distribuer des paiements à des bénéficiaires dans plus de 190 pays via l'importation d'un fichier CSV ou une API, avec la collecte intégrée des formulaires fiscaux (déclarations W-8, W-9, 1099 et 1042) dans le même flux de travail. Les vendeurs sur les places de marché qui gèrent de vastes réseaux de prestataires apprécieront également les comptes récepteurs locaux dans 13 devises, qui leur permettent de percevoir des paiements comme une entité locale sans créer de filiales à l'étranger.
Principales fonctionnalités de Payoneer
- Conversion automatique au taux de change cible : Définissez un taux de change cible et Payoneer convertit automatiquement votre solde lorsque le marché l'atteint, afin que vous n'ayez pas à surveiller manuellement les taux.
- Cartes professionnelles multidevises : Émettez un nombre illimité de cartes Mastercard virtuelles et physiques, alimentées directement par vos soldes Payoneer en USD, EUR, GBP, CAD ou JPY, avec des limites de dépenses par carte et des commandes de blocage.
- Prise en charge du paiement de la TVA : Payez les autorités fiscales chargées de la TVA dans plusieurs pays directement depuis votre compte Payoneer, sans avoir besoin de mettre en place des dispositifs bancaires locaux distincts.
- Vérification automatisée de l'identité des bénéficiaires : Payoneer prend en charge la vérification de l'identité des nouveaux bénéficiaires dans 25 langues grâce à des contrôles d'identité biométriques, afin que vous puissiez intégrer des prestataires du monde entier sans gérer vous-même cette étape de conformité.
Intégrations de Payoneer
Payoneer propose des intégrations natives avec QuickBooks, Xero et Zoho Books, ainsi que des connexions à plus de 100 places de marché, dont Amazon, eBay et Walmart. Son API de paiement prend en charge les intégrations personnalisées pour les paiements groupés et la gestion des bénéficiaires.
Pros and Cons
Pros:
- Paiements groupés pris en charge dans plus de 190 pays
- Coordonnées de compte locales dans 13 devises
- Conversion automatique au taux de change cible disponible
Cons:
- Blocages de comptes et retards de paiement signalés
- Aucune option de taux de change interbancaire ni de couverture
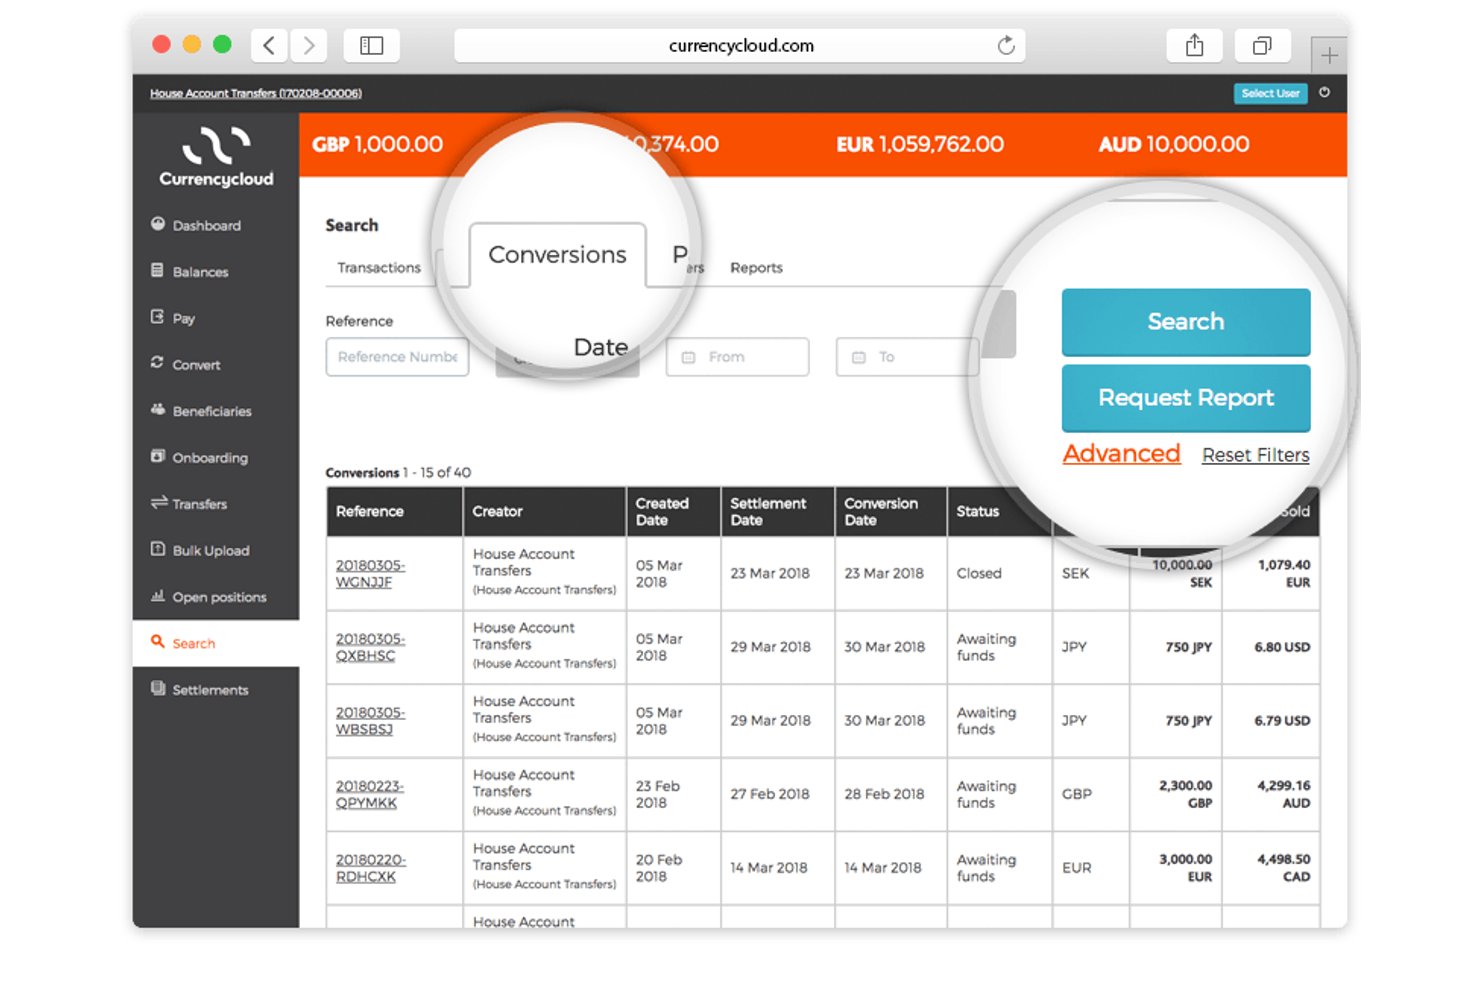
Currencycloud est une plateforme d’infrastructure multidevise intégrée, axée sur les API, qui prend en charge la détention de soldes dans plus de 35 devises, l’émission d’IBAN nominatifs dans 33 devises, les paiements transfrontaliers vers plus de 180 pays et la conversion de devises avec des contrats à terme allant jusqu’à 12 mois.
À qui Currencycloud convient-il le mieux ?
Currencycloud convient particulièrement aux fintechs, aux banques et aux institutions financières disposant de ressources de développement et qui souhaitent intégrer une infrastructure de paiement multidevise à leurs propres plateformes.
Pourquoi j’ai choisi Currencycloud
J’ai inclus Currencycloud dans ma sélection parce qu’il s’agit véritablement de la couche d’infrastructure qui permet de gérer des opérations multidevises à grande échelle. Ce qui le distingue, c’est la capacité de Currencycloud Spark à émettre des IBAN nominatifs dans 33 devises, afin que les entreprises puissent recevoir des fonds localement sur des marchés comme les États-Unis, le Royaume-Uni, l’Union européenne, Singapour et le Mexique, sans faire transiter chaque opération par une devise de base unique. J’apprécie également beaucoup la fonctionnalité de contrat à terme : bloquer les taux de change jusqu’à 12 mois constitue un véritable outil de trésorerie pour gérer l’exposition au risque de change sur des sorties de fonds prévisibles.
Principales fonctionnalités de Currencycloud
- Traitement des paiements par lots : Envoyez des paiements à plusieurs bénéficiaires en une seule fois via l’API ou Currencycloud Direct, avec la prise en charge des processus de paie, de paiement des fournisseurs et de versement aux bénéficiaires des places de marché.
- Marge de change configurable : Définissez des marges de change personnalisées au niveau du sous-compte, les bénéfices issus des marges étant regroupés sur le compte principal et rapprochés sous forme de commissions mensuelles.
- Interface en marque blanche via Currencycloud Direct : Déployez une interface prête à l’emploi et personnalisable aux couleurs de votre marque pour les opérations de paiement international, sans créer une infrastructure API entièrement personnalisée.
- Validation de la confirmation du bénéficiaire : Vérifiez les coordonnées du compte du bénéficiaire avant d’envoyer les paiements grâce à la confirmation du bénéficiaire (Royaume-Uni) et à la vérification du bénéficiaire (UE), afin de réduire les virements mal dirigés.
Intégrations de Currencycloud
Les intégrations natives ne sont pas répertoriées publiquement. Currencycloud permet une connectivité personnalisée grâce à son API REST, aux webhooks, aux notifications push, aux exports CSV et à Currencycloud Direct.
Pros and Cons
Pros:
- IBAN nominatifs dans 33 devises
- Contrats à terme pour la couverture du risque de change
- Paiements par lots pris en charge via l’API
Cons:
- Aucune intégration native avec les logiciels de comptabilité
- Les avis sur le service client sont constamment mauvais

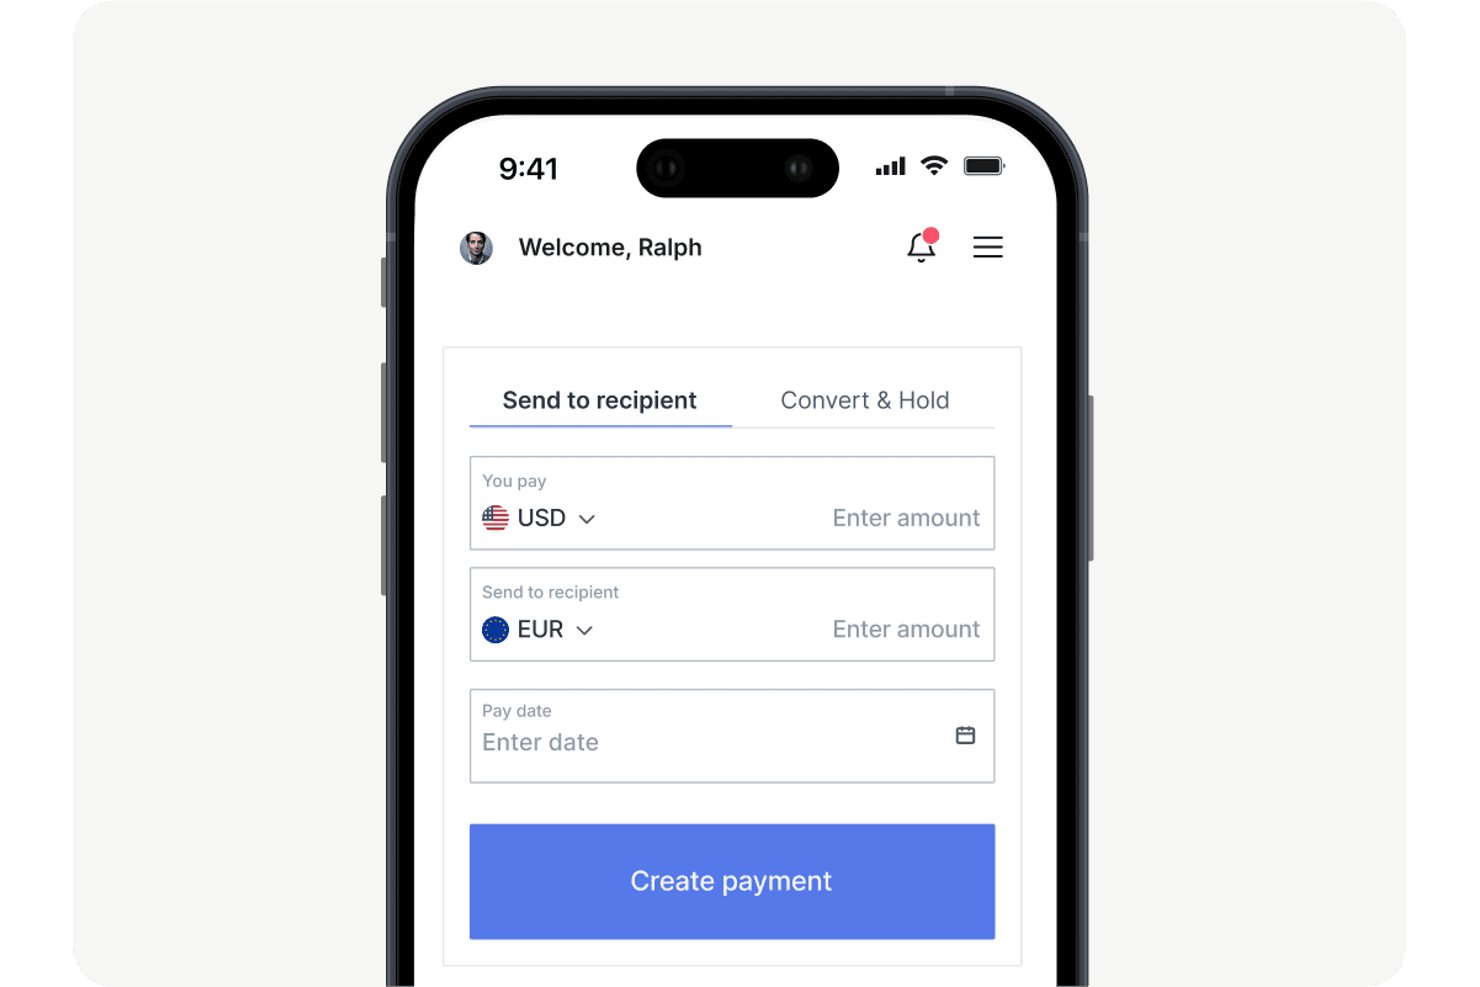
OFX est un compte professionnel multidevise qui combine la détention de fonds dans plus de 30 devises, les paiements transfrontaliers vers plus de 170 pays, des outils de couverture du risque de change, des cartes professionnelles et l’automatisation des comptes fournisseurs.
À qui OFX convient-il le mieux ?
OFX convient particulièrement aux responsables de trésorerie et aux équipes financières qui doivent gérer activement le risque de change parallèlement à leurs paiements transfrontaliers.
Pourquoi j’ai choisi OFX
J’ai choisi OFX comme l’un des meilleurs services, car c’est le seul compte multidevise de ma sélection qui place les outils de couverture du risque de change au premier plan, parallèlement aux paiements courants. J’utilise les contrats à terme pour bloquer les taux jusqu’à 12 mois à l’avance, ce qui est important lorsque l’on établit le budget des coûts transfrontaliers dans un contexte de volatilité des devises. Les ordres à cours limité me permettent de définir un taux cible et de convertir automatiquement les fonds lorsque le marché l’atteint, sans devoir surveiller les écrans toute la journée.
Principales fonctionnalités d’OFX
- Cartes professionnelles multidevises : Émettez un nombre illimité de cartes physiques et virtuelles directement liées à vos soldes multidevises, sans frais de transaction à l’étranger et avec 1 % de remise en espèces sur les dépenses courantes.
- Paiements groupés : Importez un fichier CSV pour payer jusqu’à 500 bénéficiaires dans plus de 170 pays et 30 devises, avec une approbation groupée en un clic grâce aux flux de validation intégrés.
- Automatisation des comptes fournisseurs et des factures : Capturez les factures par reconnaissance optique des caractères, codez-les automatiquement grâce à l’intelligence artificielle (AI) et acheminez-les dans des flux de validation avec synchronisation bidirectionnelle avec QuickBooks Online ou Xero.
- Accès 24 h/24, 7 j/7 à des spécialistes du change : Joignez à tout moment un spécialiste du change humain par téléphone ou par e-mail, avec des gestionnaires de compte attitrés disponibles avec les formules Suite complète et Personnalisée.
Intégrations OFX
OFX propose deux intégrations natives, QuickBooks Online et Xero, ainsi que des intégrations via sa place de marché avec Amazon et eBay. Son API de paiements RESTful inclut un accès à un environnement bac à sable pour les intégrations personnalisées.
Pros and Cons
Pros:
- Outils de couverture du risque de change intégrés au compte professionnel
- Accès 24 h/24, 7 j/7 à des spécialistes du change humains
- Cartes multidevises avec contrôle des dépenses
Cons:
- Informations limitées sur les comptes locaux pour l’encaissement
- Marges sur les taux de change non visibles avant la connexion
Convera
Idéal pour la couverture du risque de change des entreprises sur plus de 60 devises
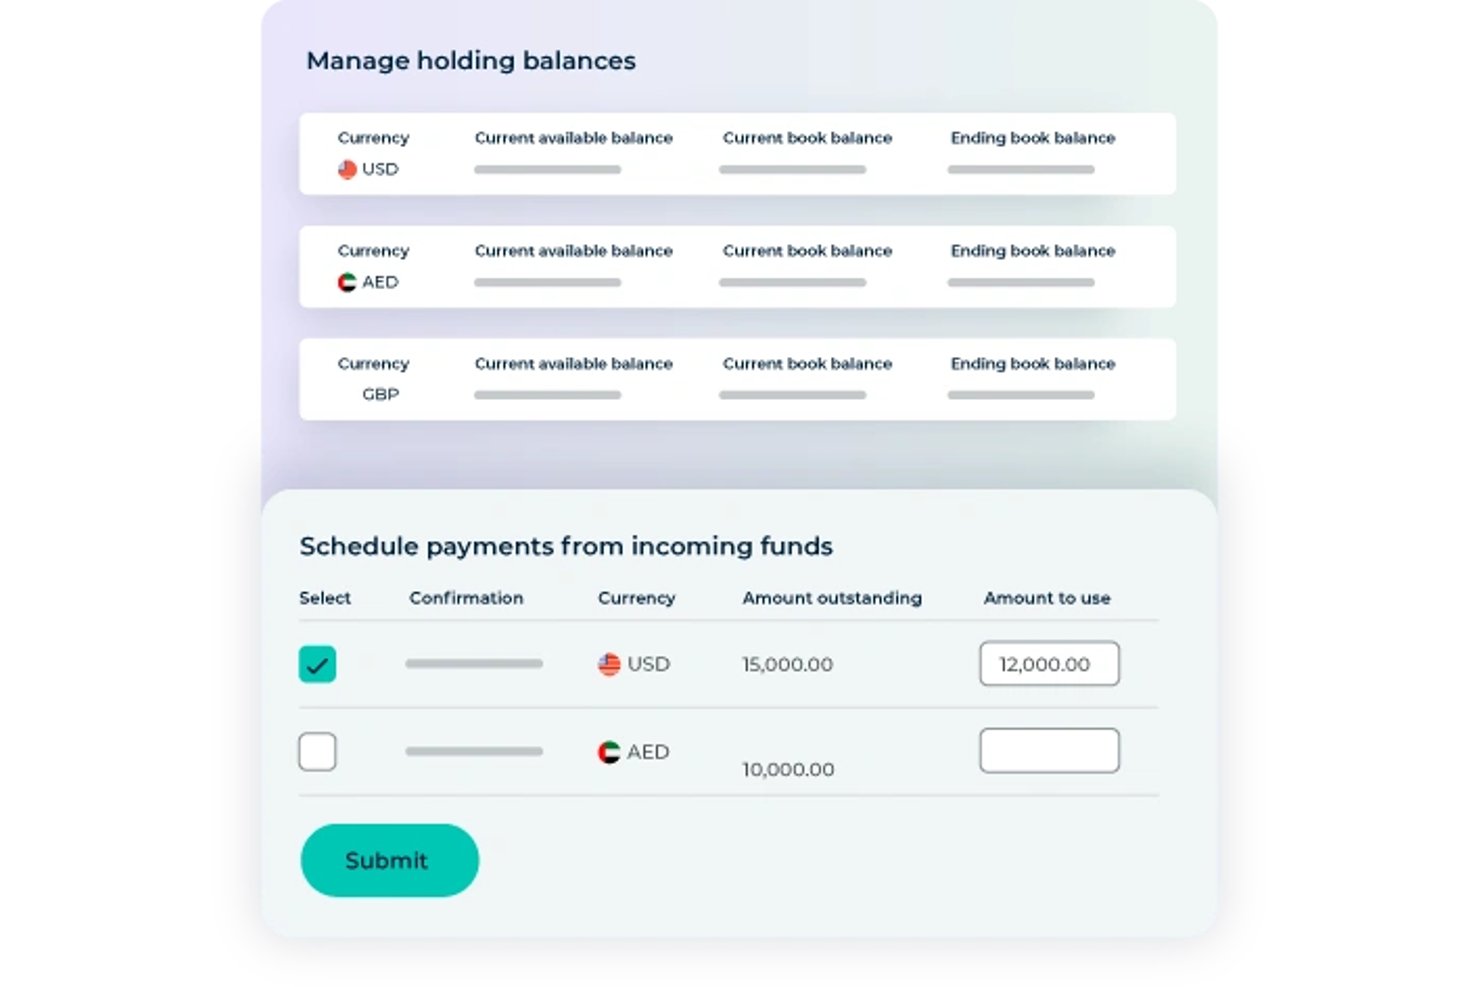
Convera est une plateforme de paiements transfrontaliers qui permet aux entreprises de détenir des soldes dans plus de 60 devises, d'envoyer des paiements vers plus de 200 pays et de gérer leur exposition au risque de change grâce à des contrats à terme, des options, des swaps et des ordres de marché.
À qui Convera convient-elle le mieux ?
Convera convient particulièrement aux équipes de trésorerie et de finance des entreprises de taille moyenne à grande qui doivent gérer activement leur exposition au risque de change sur plusieurs devises, et pas seulement envoyer et recevoir des paiements.
Pourquoi j'ai choisi Convera
J'ai inclus Convera dans ma sélection principale, car c'est le seul fournisseur non bancaire que je connaisse à associer la détention de soldes dans plus de 60 devises à une suite complète de couverture du risque de change : des contrats à terme dans 44 devises, pouvant être verrouillés jusqu'à deux ans à l'avance, des options classiques et structurées, ainsi que des ordres de marché déclenchés par un taux qui s'exécutent automatiquement lorsque votre taux cible est atteint. Si votre équipe de trésorerie gère des paiements fournisseurs sur des corridors de change volatils, il est véritablement difficile de trouver une combinaison comparable ailleurs à cette échelle.
Principales fonctionnalités de Convera
- Téléversements groupés de paiements : Envoyez jusqu'à 10 000 lignes de paiement dans un seul fichier CSV ou XML pour les traitements de comptes fournisseurs à volume élevé, les cycles de paie ou les décaissements aux fournisseurs.
- Suivi SWIFT GPI : Suivez les paiements en temps réel sur l'ensemble de la chaîne de paiement, avec des alertes d'état automatisées et des rapports de preuve de paiement.
- Flux d'approbation multiéquipes : Configurez des accès utilisateurs fondés sur les rôles, des contrôles à double validation et des pistes d'audit entre les équipes et les entités pour l'approbation des paiements et des conversions de devises.
- Encaissement via des méthodes de paiement alternatives : Acceptez les paiements entrants via Klarna, AliPay, WeChat Pay, UnionPay et d'autres méthodes locales dans plus de 230 pays et territoires.
Intégrations de Convera
Convera propose des intégrations natives avec Piteco TMS, GTreasury et SAP Concur. La plateforme propose également des API REST, des webhooks et des téléversements de fichiers CSV/XML pour des connexions personnalisées aux systèmes ERP, de comptabilité, de trésorerie, de comptes fournisseurs et de paie.
Pros and Cons
Pros:
- Outils complets de couverture du risque de change pour les entreprises
- Conserve plus de 60 devises sans conversion forcée
- Gère les paiements transfrontaliers à volume élevé
Cons:
- Les marges sur les taux de change ne sont pas transparentes
- Aucune carte d'entreprise associée aux soldes
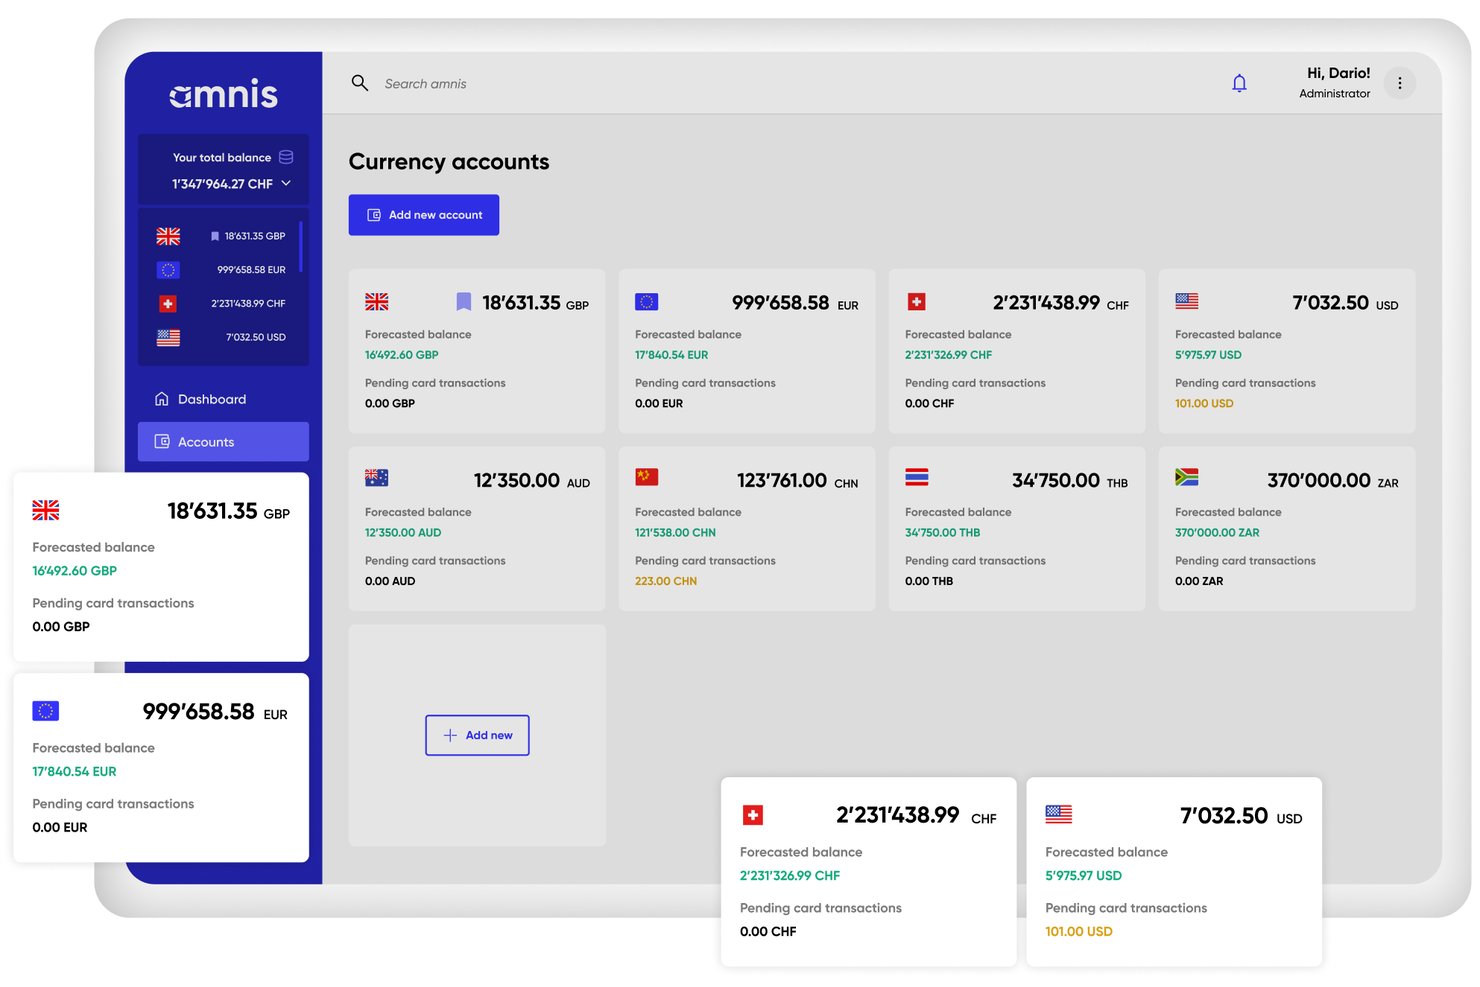
Amnis est une plateforme de comptes professionnels multidevises qui vous permet de détenir plus de 20 devises, d'effectuer des paiements transfrontaliers vers plus de 200 pays, de gérer le change grâce à des contrats à terme et des ordres à cours limité, et de vous connecter à des systèmes ERP tels que SAP, NetSuite et Xero.
À qui Amnis convient-il le mieux ?
Amnis convient particulièrement aux équipes financières européennes qui gèrent des opérations de trésorerie transfrontalières et qui ont besoin d'une intégration ERP approfondie ainsi que d'outils de paiement multidevises et de change.
Pourquoi ai-je choisi Amnis ?
J'ai inclus Amnis dans ma sélection principale parce que la plateforme est conçue spécifiquement pour les équipes européennes de trésorerie qui ont besoin à la fois d'une infrastructure de paiement multidevises et d'une intégration ERP approfondie au même endroit. J'apprécie particulièrement la prise en charge des contrats à terme et des ordres à cours limité, en plus de la détention de plus de 20 devises, afin que votre équipe puisse couvrir son exposition sans changer de plateforme. Les connexions natives à SAP, NetSuite et DATEV permettent de synchroniser directement les transactions multidevises avec votre environnement de reporting existant.
Principales fonctionnalités d'Amnis
- Rémunération des soldes : Amnis verse des intérêts sur les soldes en devises étrangères protégés détenus dans des comptes en EUR, USD, GBP et CZK.
- IA de paiement : Importez des factures au format PDF ou sous forme d'images et Amnis extrait automatiquement les informations du fournisseur, l'IBAN, le montant, la devise et la date d'échéance pour vérification avant le paiement.
- Cartes de débit multidevises physiques et virtuelles illimitées : Émettez un nombre illimité de cartes de débit physiques et virtuelles avec toutes les formules, sans frais de change de 0 % sur les transactions par carte dans les devises prises en charge.
- Règles d'automatisation de la gestion de trésorerie : Configurez jusqu'à 25 règles automatisées pour l'exécution des opérations de change, le rapprochement et les mouvements de fonds, avec des limites qui évoluent selon la formule choisie.
Intégrations d'Amnis
Amnis propose des intégrations avec NetSuite, SAP, Xero, Odoo, Exact Online, DATEV, bexio, Abacus et PayPal. La plateforme fournit également une API REST en lecture/écriture, des webhooks, H2H/SFTP ainsi qu'un serveur MCP pour une connectivité personnalisée.
Pros and Cons
Pros:
- Cartes multidevises virtuelles et physiques illimitées
- Majoration de change transparente avec des taux inférieurs à 0,5 %
- Intégration ERP native avec SAP et NetSuite
Cons:
- L'inscription réservée à l'EEE limite l'éligibilité à l'échelle mondiale
- Paiements SWIFT limités avec les formules de base

Corpay
Idéal pour la couverture du risque de change des grandes entreprises et la synchronisation ERP
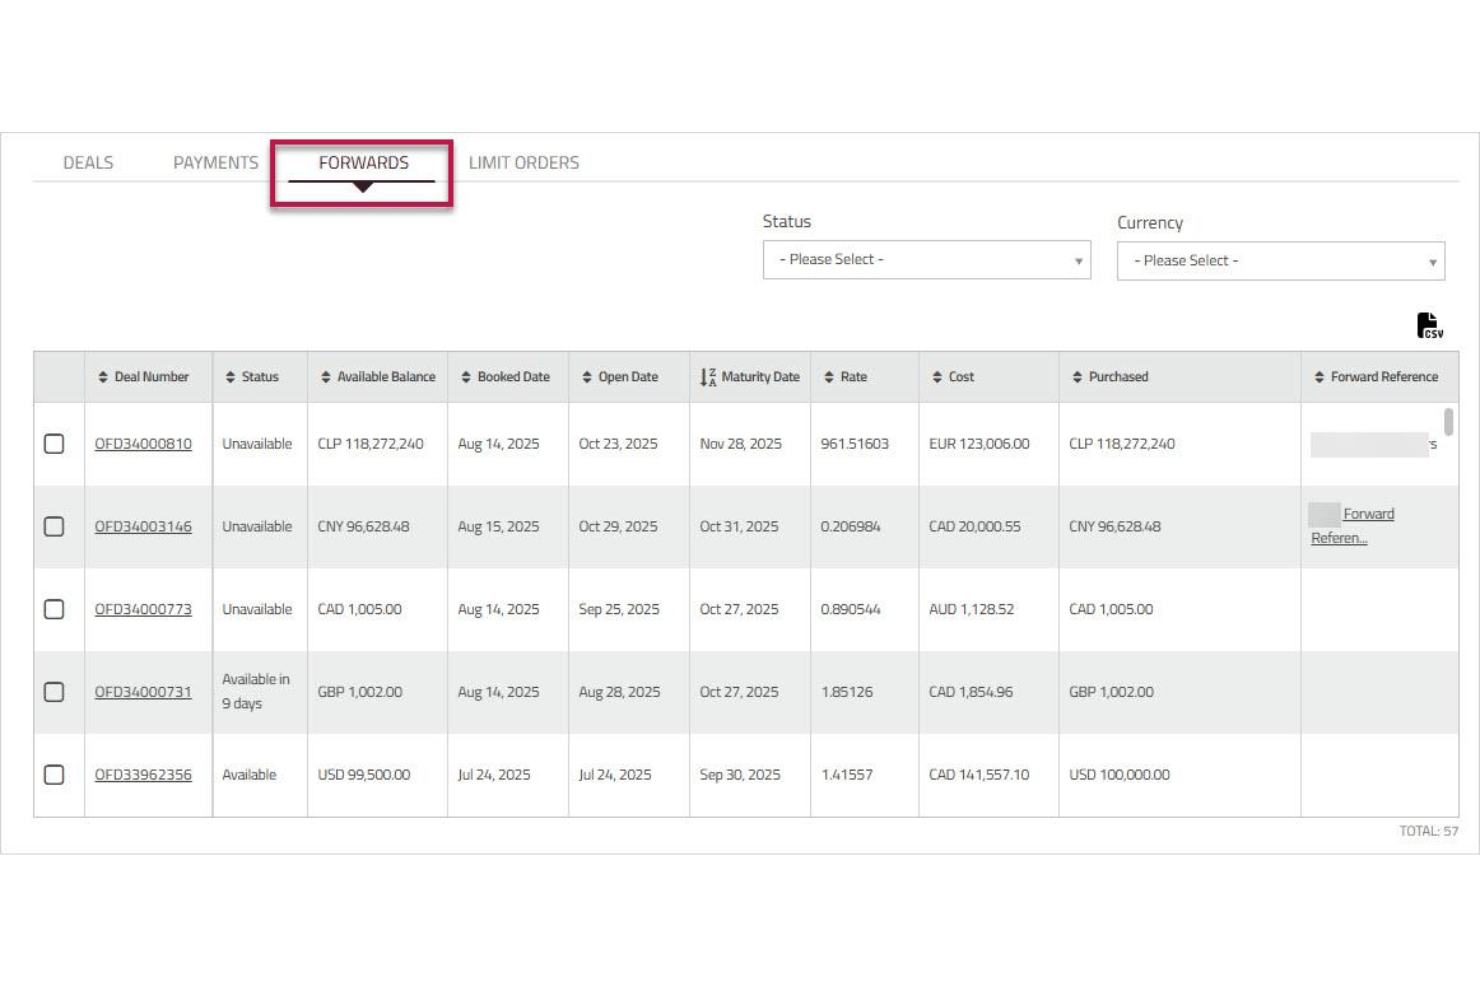
Corpay Cross-Border est une plateforme de comptes multidevises et de paiements transfrontaliers qui permet aux entreprises de détenir des soldes dans 25 devises, d'envoyer des paiements vers plus de 200 pays, de gérer leur exposition au risque de change au moyen de contrats au comptant, à terme et d'options, et de synchroniser les transactions avec plus de 180 systèmes ERP.
À qui Corpay convient-il le mieux ?
Corpay Cross-Border convient particulièrement aux équipes financières des grandes entreprises qui doivent gérer leur exposition au risque de change au moyen d'instruments de couverture tout en synchronisant des transactions multidevises avec des environnements ERP complexes.
Pourquoi j'ai choisi Corpay
J'ai choisi Corpay comme l'une des meilleures solutions, car sa boîte à outils de gestion du risque de change va bien au-delà de la simple conversion au comptant. J'ai utilisé Risk Visualizer pour cartographier en temps réel les expositions ouvertes aux devises, puis bloqué les taux au moyen de contrats à terme ou de stratégies d'options avant une série de paiements. Cette combinaison d'instruments de couverture, associée à une synchronisation bidirectionnelle avec plus de 180 ERP, dont une SuiteApp NetSuite certifiée, fait de Corpay la solution la mieux adaptée aux équipes de trésorerie des grandes entreprises qui gèrent une exposition multidevise à grande échelle.
Fonctionnalités principales de Corpay
- Comptes nominatifs avec IBAN uniques : Détenez et recevez des fonds au nom de votre entreprise avec un IBAN dédié ou un numéro de compte par devise, sans ouvrir de comptes bancaires locaux à l'étranger.
- Traitement des paiements groupés : Importez des fichiers de paiements en masse pour effectuer en une seule opération des décaissements destinés aux fournisseurs, à la paie ou aux prestataires dans plus de 145 devises.
- Capture des factures par OCR alimentée par l'IA : Extrayez automatiquement les données d'en-tête et de ligne des factures, et alimentez directement votre flux de travail des dettes fournisseurs transfrontalières.
- Flux de travail d'approbation multiniveau configurables : Définissez des règles d'approbation par fournisseur, montant de facture, service ou entité, avec des autorisations fondées sur les rôles pour appliquer les contrôles de paiement.
Intégrations de Corpay
Corpay prend en charge plus de 180 intégrations ERP et comptables, notamment avec NetSuite, Sage Intacct, QuickBooks Online, Microsoft Dynamics 365, SAP et Xero. Son API RESTful Cross-Border et ses webhooks prennent en charge des flux de travail personnalisés pour les paiements et le rapprochement.
Pros and Cons
Pros:
- Les IBAN nominatifs prennent en charge l'encaissement en devise locale
- Gestion avancée du risque de change avec des contrats de couverture
- Visibilité en temps réel du grand livre multidevise
Cons:
- La tarification du change n'est pas publiée pour les utilisateurs professionnels
- Les comptes nominatifs ne sont pas pris en charge dans toutes les régions
Idéal pour les versements groupés vers plus de 120 pays
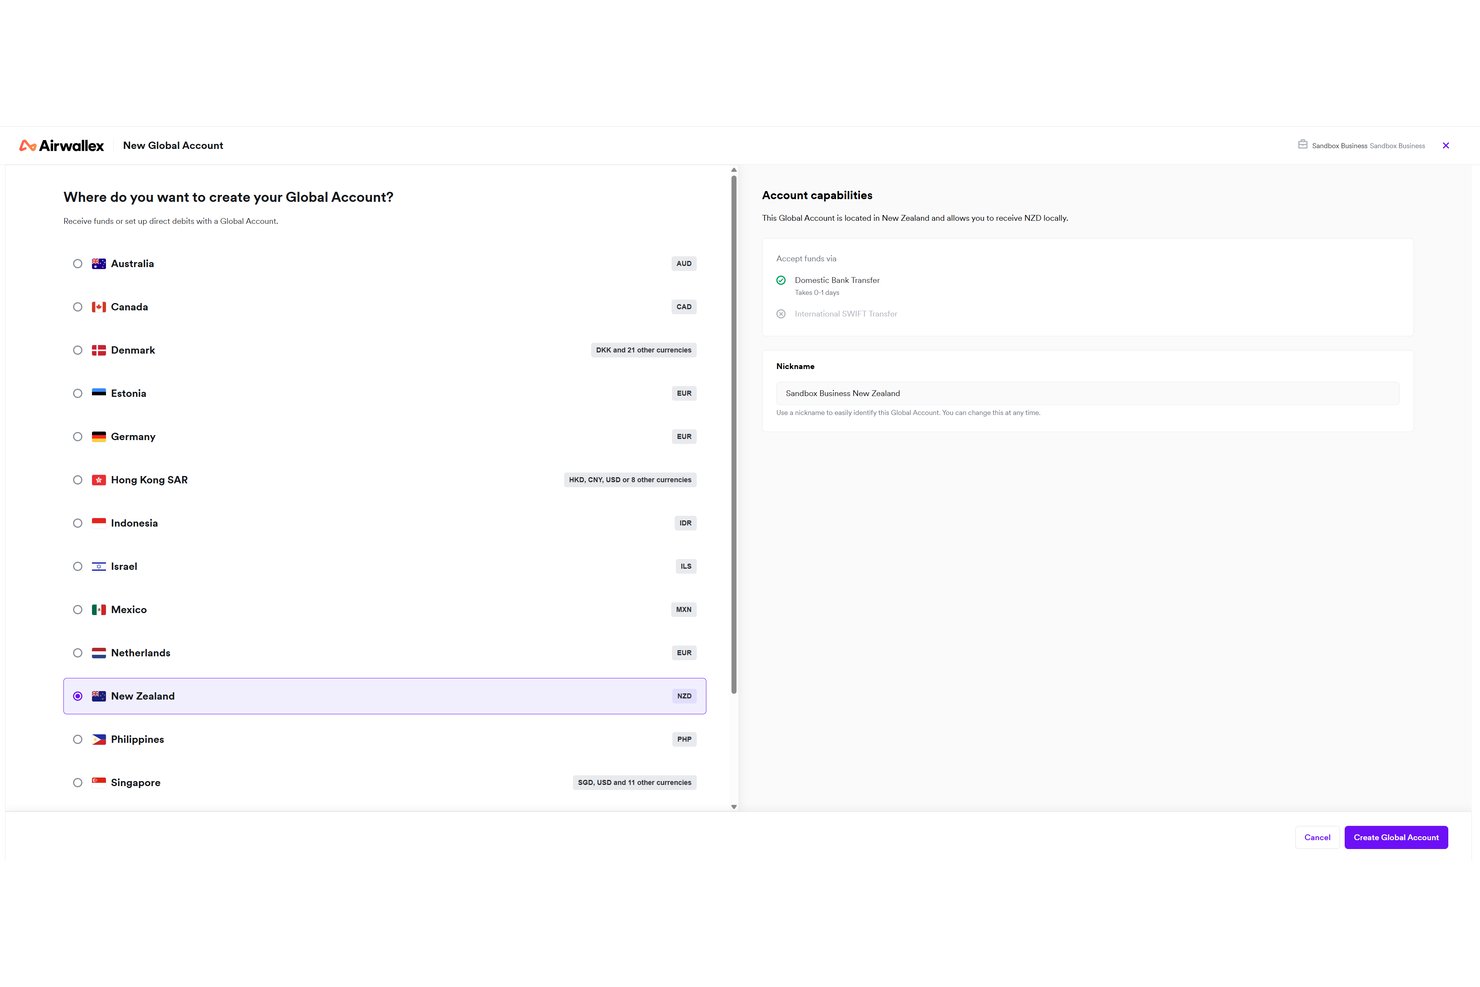
Airwallex est une plateforme de comptes professionnels multidevises qui vous permet de conserver des soldes dans plus de 20 devises, de collecter des fonds grâce à des coordonnées bancaires locales dans plus de 16 pays, de convertir des devises à des taux basés sur le taux interbancaire et d'envoyer des paiements groupés vers plus de 120 pays.
À qui Airwallex convient-il le mieux ?
Airwallex convient particulièrement aux équipes financières d'entreprises à forte croissance qui gèrent simultanément des paiements de fournisseurs, la paie ou des versements de places de marché dans plusieurs pays.
Pourquoi ai-je choisi Airwallex ?
J'ai choisi Airwallex comme l'une des meilleures solutions, car sa fonctionnalité de transferts groupés vous permet de payer jusqu'à 1 000 bénéficiaires dans plus de 120 pays en important un seul fichier, ce qui est véritablement rare à cette échelle. J'apprécie également le fait que les transferts locaux sortants passent par des réseaux de paiement locaux plutôt que par SWIFT, afin que les bénéficiaires soient payés plus rapidement et sans que les frais SWIFT de 15 $ à 25 $ ne réduisent le montant de chaque transaction. Associés à une API de versements entièrement programmable, ces éléments transforment les décaissements à volume élevé, comme les paiements aux fournisseurs ou la paie des prestataires, en flux de travail répétables et automatisés.
Principales fonctionnalités d'Airwallex
- Portefeuilles multidevises : Conservez simultanément des soldes dans plus de 20 devises sans conversion automatique forcée vers une devise de base.
- Alertes sur les taux de change : Définissez des taux cibles pour certaines paires de devises et recevez des notifications instantanées lorsque les taux du marché atteignent le niveau indiqué.
- Flux de validation : Configurez des règles de validation à conditions multiples selon le montant, le service, l'entité ou le type de paiement afin de contrôler les dépenses de votre équipe.
- Rendement sur les soldes en USD : Bénéficiez d'un rendement annuel pouvant atteindre 3.49 % sur les fonds en USD non investis détenus sur votre compte, sans période de blocage.
Intégrations d'Airwallex
Airwallex propose des intégrations natives avec Xero, QuickBooks, NetSuite, Microsoft Dynamics 365 Business Central, Sage, Odoo, Shopify et WooCommerce. La plateforme prend également en charge les connexions personnalisées via des API REST et Zapier.
Pros and Cons
Pros:
- Versements groupés à 1 000 bénéficiaires dans le monde entier
- Conserve plus de 20 devises sans conversion forcée
- Flux de validation à conditions multiples personnalisables
Cons:
- Blocages de comptes signalés avec peu de communication
- Aucun contrat à terme dédié pour les entreprises américaines

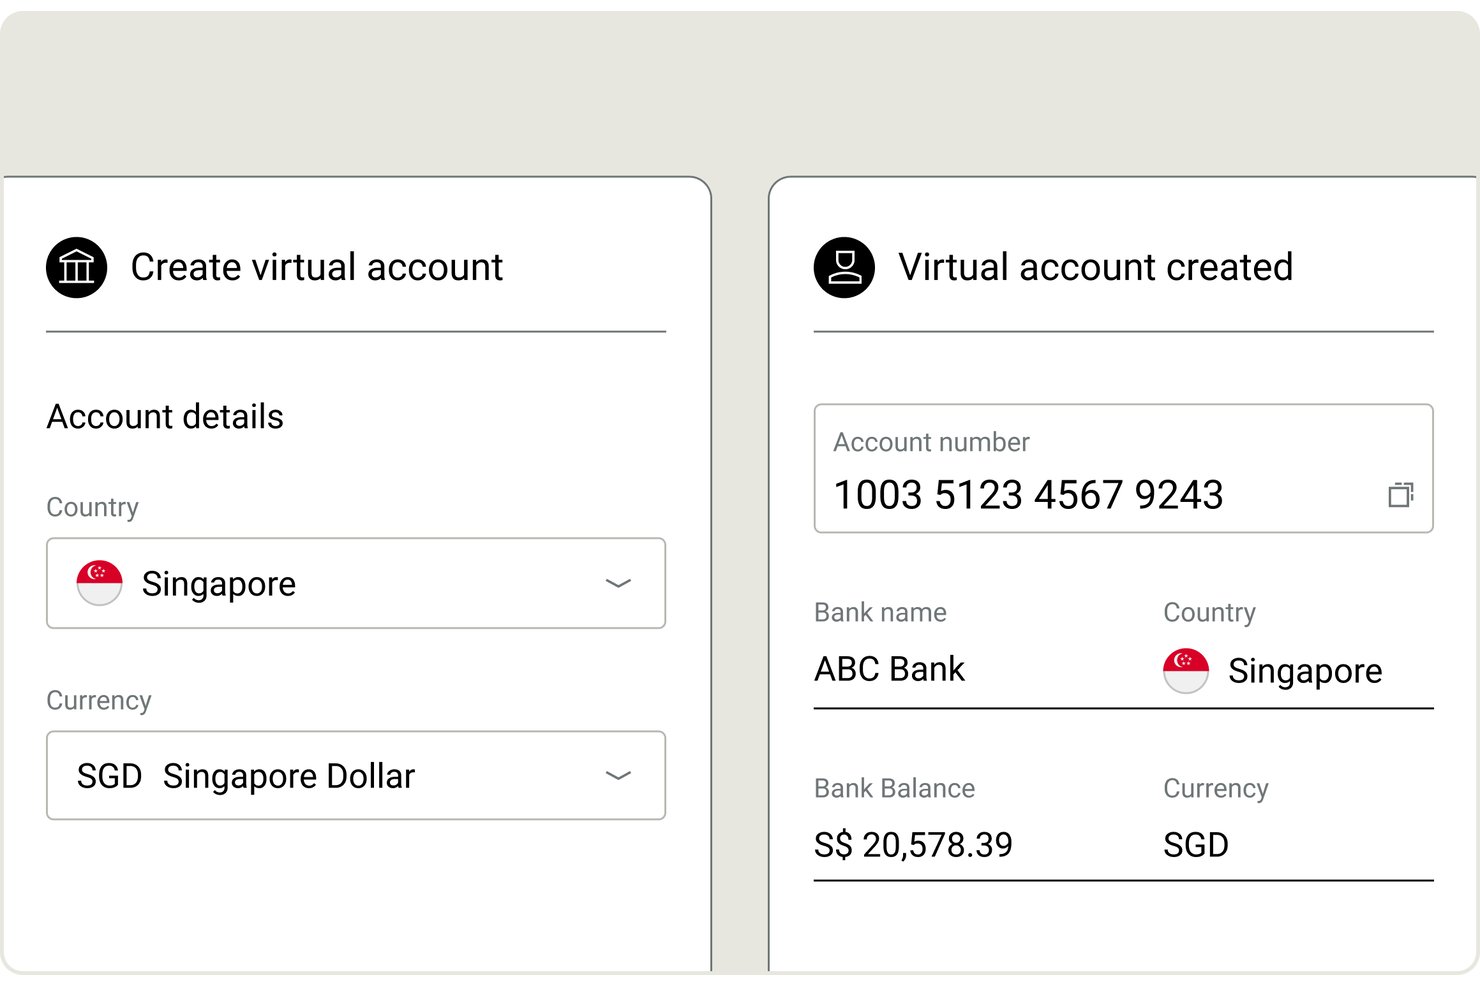
Nium est une plateforme d'infrastructure de paiements B2B conçue pour les entreprises, les banques et les fournisseurs de finance intégrée, qui propose la détention de comptes multidevises dans plus de 100 devises, des paiements transfrontaliers vers plus de 190 pays, des coordonnées de compte locales dans plus de 20 devises, la conversion de devises aux taux interbancaires, des paiements groupés, ainsi que l'émission de cartes virtuelles et physiques.
À qui Nium convient-il le mieux ?
Nium convient particulièrement aux entreprises, aux banques et aux plateformes fintech qui doivent intégrer une infrastructure de paiement multidevise à grande échelle plutôt que d'accéder à une interface de compte prête à l'emploi.
Pourquoi j'ai choisi Nium
J'ai inclus Nium dans ma sélection principale parce que la plateforme opère à une échelle que la plupart des fournisseurs de comptes multidevises ne peuvent tout simplement pas égaler : plus de 100 devises détenues nativement, des paiements vers plus de 190 pays et plus de 40 licences réglementaires couvrant notamment la FCA et la MAS. J'apprécie particulièrement le verrouillage du taux de change pendant 24 heures dans plus de 125 devises, qui permet aux équipes de trésorerie de fixer les coûts avant d'exécuter une paie transfrontalière sans recourir à un contrat à terme. La fonctionnalité sans code de paiements groupés ajoute des flux d'approbation préparateur/contrôleur et le traitement partiel des lots, de sorte que les décaissements multidevises importants ne nécessitent pas de développement personnalisé pour être correctement contrôlés.
Fonctionnalités clés de Nium
- Numéros de compte virtuels locaux (VAN) : Recevez des fonds via des systèmes de paiement locaux dans plus de 20 devises, notamment SEPA, ACH, Faster Payments et FAST, sans présence bancaire dans le pays concerné.
- Règles de change programmables : Définissez quand et comment les conversions de devises se déclenchent en fonction de la devise, de la contrepartie ou du type de transaction, afin que les fonds ne soient pas automatiquement convertis à leur réception.
- Prise en charge du stablecoin USDC : Détenez des soldes de trésorerie en USDC et financez des paiements transfrontaliers ou la paie en stablecoin grâce aux intégrations avec Coinbase et Circle.
- Suivi SWIFT GPI : Surveillez les transactions SWIFT de bout en bout en temps réel, avec une visibilité complète sur l'état des paiements tout au long du cycle de vie de la transaction.
Intégrations de Nium
Nium ne dispose pas d'intégrations natives clairement documentées avec QuickBooks, Xero, NetSuite ou Sage Intacct. La plateforme prend en charge les intégrations personnalisées via son API REST et ses webhooks, ainsi que la connectivité avec SWIFT, Visa, Mastercard, Coinbase et Circle.
Pros and Cons
Pros:
- Conserve plus de 100 devises sans conversion forcée
- Propose un verrouillage du taux de change pendant 24 heures
- Permet des paiements groupés avec un flux d'approbation préparateur/contrôleur
Cons:
- Aucune ouverture de compte en libre-service disponible
- Ne propose pas d'intégrations natives avec les logiciels de comptabilité

Idéal pour le change interbancaire avec des outils de couverture de trésorerie
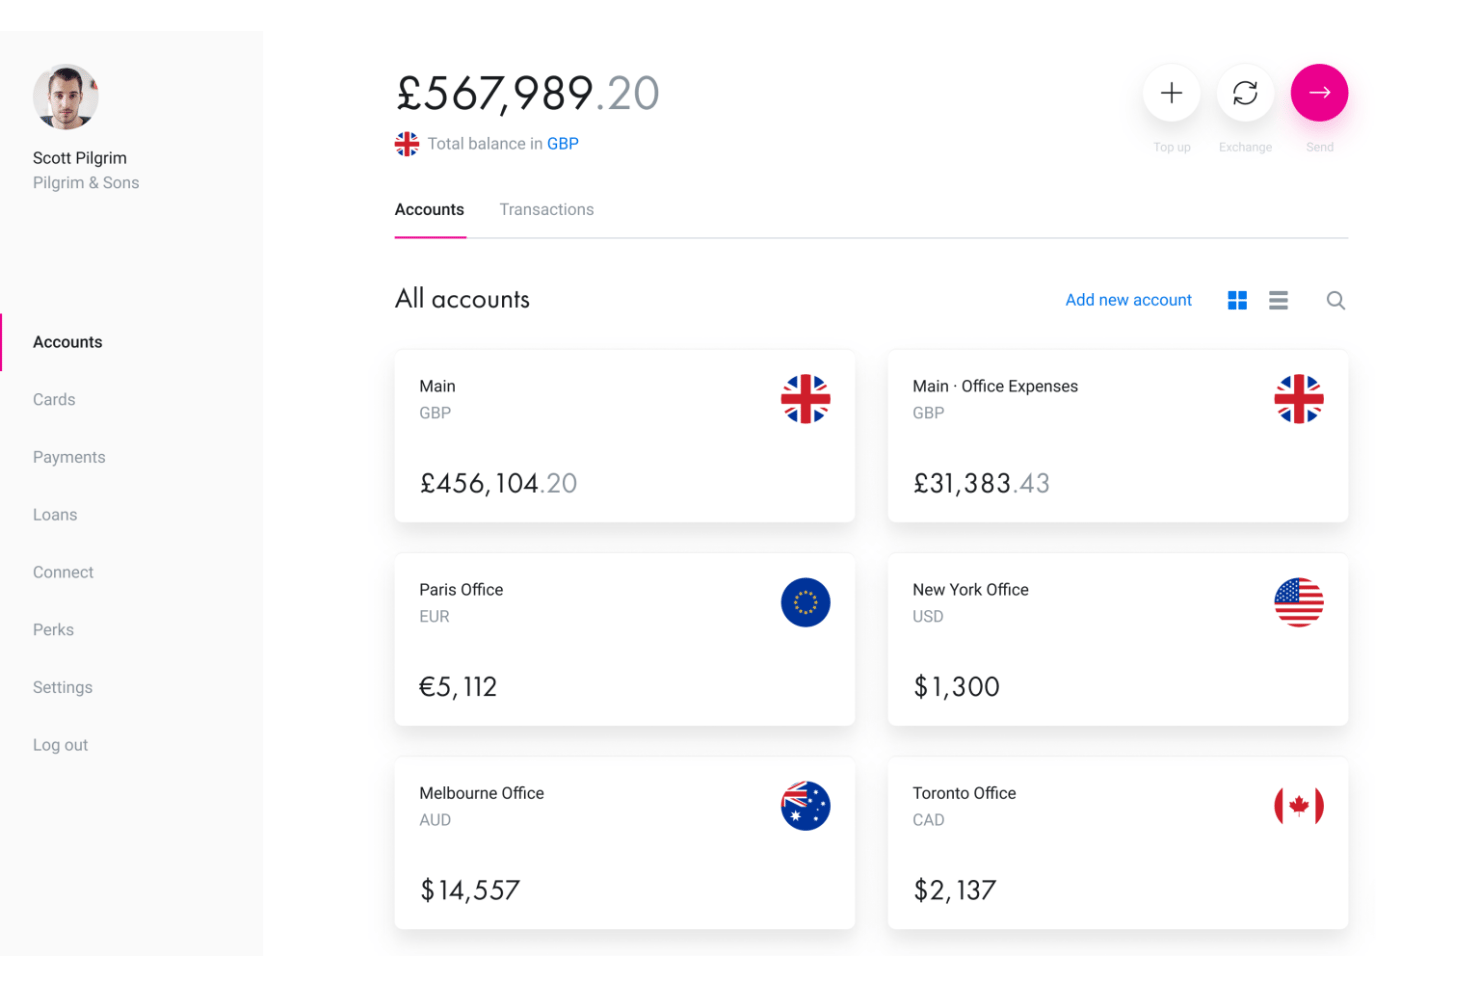
Revolut Business est un compte professionnel multidevise qui vous permet de détenir des soldes dans plus de 25 à 35 devises, d'envoyer des paiements vers plus de 100 pays, d'émettre des cartes professionnelles, de gérer les conversions de devises aux taux interbancaires et de couvrir l'exposition aux devises grâce à des contrats à terme et des ordres à cours limité.
À qui Revolut Business convient-il le mieux ?
Revolut Business convient particulièrement aux équipes financières et de trésorerie qui gèrent activement leur exposition aux devises et qui ont besoin d'outils de couverture tels que les contrats à terme et les ordres à cours limité, en complément de leurs comptes multidevises.
Pourquoi j'ai choisi Revolut Business
Revolut Business figure dans ma sélection parce que le service accorde une grande importance à la gestion du risque de change, que la plupart des fournisseurs de comptes multidevises traitent comme une considération secondaire. J'apprécie particulièrement la combinaison des conversions aux taux interbancaires incluses dans les plafonds mensuels et la possibilité de bloquer des taux jusqu'à deux ans à l'avance grâce aux contrats à terme sur devises. En ajoutant des ordres à cours limité et des ordres stop qui déclenchent automatiquement les conversions à un taux cible, les équipes de trésorerie disposent de véritables outils de couverture, et pas seulement d'un portefeuille de devises.
Principales fonctionnalités de Revolut Business
- Traitement des paiements groupés : Envoyez des paiements à un maximum de 1 000 bénéficiaires en une seule opération groupée, ce qui est utile pour les cycles de paie et les versements à plusieurs fournisseurs.
- Flux de validation à plusieurs niveaux : Définissez des règles de préparation-validation et des autorisations fondées sur les rôles afin de contrôler les personnes autorisées à valider les paiements et les conversions de devises.
- Contrôles des cartes professionnelles : Émettez des cartes virtuelles et physiques avec des plafonds de dépenses par carte, des restrictions par catégorie et un gel ou dégel instantané via l'application.
- Intégrations comptables : Synchronisez automatiquement les transactions avec Xero, QuickBooks, NetSuite, Sage, Dynamics 365 et plus de 10 autres plateformes.
Intégrations de Revolut Business
Revolut Business propose plus de 45 intégrations natives, notamment avec Xero, QuickBooks, Sage, Microsoft Dynamics 365, Zoho Books, FreshBooks et Odoo. Le service propose également une API Business, la prise en charge des webhooks, Make et Zapier.
Pros and Cons
Pros:
- Taux de change interbancaires avec ordres à cours limité et ordres stop
- Détenir plus de 25 à 35 devises sans conversion forcée
- Paiements groupés à destination de 1 000 bénéficiaires maximum
Cons:
- Des gels de compte et des retenues de fonds récurrents ont été signalés
- Contrats à terme sur devises indisponibles pour les entreprises américaines
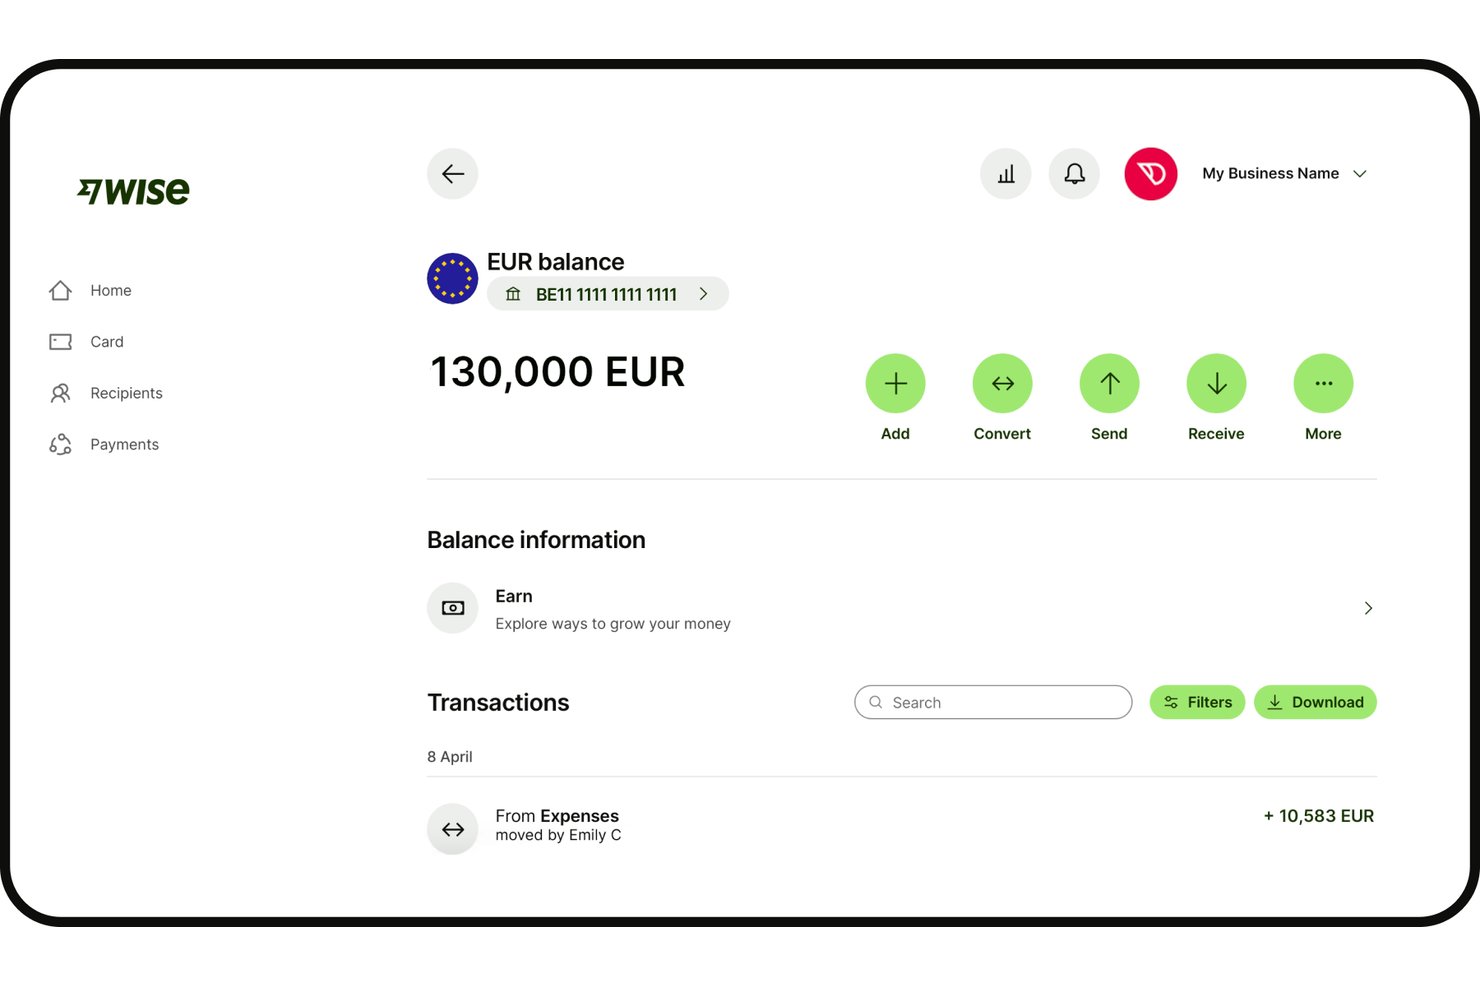
Wise Business est une plateforme de comptes multidevises qui vous permet de détenir plus de 40 devises, d’envoyer des paiements vers plus de 160 pays, de collecter des fonds grâce à des coordonnées bancaires locales dans 10 régions et de synchroniser les transactions avec votre système comptable via des intégrations natives et des connexions aux flux bancaires.
À qui Wise Business convient-il le mieux ?
Wise Business convient particulièrement aux équipes financières des entreprises de taille intermédiaire qui effectuent des paiements transfrontaliers importants dans plusieurs devises et qui ont besoin d’une intégration comptable fiable sans payer les majorations de change pratiquées par les banques.
Pourquoi j’ai choisi Wise Business
Wise Business figure dans ma sélection parce que les paiements sont traités au véritable taux moyen du marché, avec des frais à partir de 0.23 % et aucune majoration de change cachée intégrée au taux de conversion. J’ai utilisé BatchTransfer pour envoyer jusqu’à 1 000 paiements internationaux à des bénéficiaires dans un seul fichier CSV, ce qui constitue un véritable avantage pour gérer à grande échelle la paie de contractuels transfrontaliers ou les versements d’une place de marché. Des remises sur volume s’appliquent au-delà de $25,000 par conversion, de sorte que l’avantage tarifaire augmente à mesure que le volume de vos paiements croît.
Principales fonctionnalités de Wise Business
- Détention de soldes multidevises : Détenez plus de 40 devises simultanément sur un seul compte, avec une séparation complète des soldes et sans conversion automatique entre les devises.
- Processus d’approbation fondés sur les rôles : Attribuez les rôles de Lecteur, Payeur ou Administrateur aux membres de votre équipe et configurez des approbations de paiements à plusieurs niveaux avant l’exécution des transactions.
- Intérêts facultatifs sur les soldes : Obtenez un APY variable sur les soldes en USD, GBP et EUR, avec un accès instantané aux fonds, garanti par l’assurance FDIC indirecte via JPMorgan Chase.
- API ouverte avec environnement bac à sable : Automatisez les paiements récurrents, les cycles de paie et les versements de factures via une API REST, avec un accès complet à un environnement bac à sable pour tester les intégrations avant leur mise en production.
Intégrations de Wise Business
Wise Business propose des intégrations natives avec Xero, QuickBooks et FreeAgent, ainsi que des connexions aux flux bancaires de 16 plateformes répertoriées, notamment NetSuite, Sage, Microsoft Dynamics 365 et DATEV. Son API REST comprend un environnement bac à sable pour les intégrations personnalisées.
Pros and Cons
Pros:
- Aucune majoration cachée sur la conversion de change
- Détention de plus de 40 devises avec séparation des soldes
- Paiements groupés jusqu’à 1 000 bénéficiaires
Cons:
- Aucun contrat à terme ni mécanisme de couverture du risque de change
- Des blocages de comptes sont signalés dans certains avis
Autres comptes multidevises
Voici quelques comptes multidevises supplémentaires qui ne figurent pas sur ma liste restreinte, mais qui méritent tout de même votre attention :
- Payhawk
Idéal pour la gestion des dépenses multidevises connectée à l'ERP
- WorldFirst
Idéal pour la collecte de devises dans le commerce électronique international
- Stripe
Idéal pour le règlement multidevise axé sur les paiements
- Tipalti
Idéal pour les décaissements fournisseurs mondiaux pilotés par les comptes fournisseurs
- Aspire
Idéal pour les équipes basées en Asie du Sud-Est gérant des opérations multidevises
- iBanFirst
Idéal pour la couverture du risque de change avec un spécialiste dédié
- Instarem
Idéal pour les paiements groupés transfrontaliers ancrés en APAC
- Equals Money
Idéal pour les équipes de trésorerie britanniques couvrant leurs risques dans plus de 35 devises


How I Evaluate Multi-Currency Accounts
I split my evaluation into baseline criteria—like holding 30+ currencies, local account details, and ERP sync—and differentiators like FX hedging tools, batch payment scale, and approval workflows.
Core Functionality (Table Stakes For This List)
When I'm selecting tools for my list, I rank each one on a scale from 0 (does not offer the functionality) to 5 (excels in this area) for each core functionality listed below. I then calculate the tool's total score into a percentage, using 65% as a benchmark to help assess its overall fit for the list.
- Multi-currency holding: I check how many currencies you can hold natively without forced conversion, and whether balances stay segregated so your treasury team controls when and how FX conversions happen.
- Local account details: Having IBANs, ACH routing numbers, or SWIFT details in-country matters for collecting payments like a local entity. I evaluate the breadth of countries and formats each platform supports.
- FX conversion and rates: I look for transparent, mid-market or near-mid-market rates with clearly disclosed markups, plus tools like forward contracts or rate alerts that give finance teams more control over hedging.
- Cross-border payments: The range of supported currencies, payment rails, and batch payment capabilities all factor in. Platforms that route through local rails instead of defaulting to SWIFT tend to deliver faster, cheaper transfers.
- Accounting integrations: I evaluate native connections to major accounting and ERP systems like QuickBooks, Xero, NetSuite, and Sage, focusing on whether multi-currency transactions sync automatically for reconciliation.
- Regulatory and security compliance: Licensing across key jurisdictions, fund safeguarding, and certifications like SOC 2 or PCI DSS signal the kind of operational trust a CFO expects before onboarding a treasury platform.
Once I have a list of tools that meet the criteria, I consider what sets each platform apart.
Differentiating Factors (What Sets Vendors Apart)
Here's how I compare and contrast different vendors:
Standout Features
Approval workflows matter a lot here. I look for multi-level maker-checker controls and role-based permissions that align with SOX requirements—especially when payments and conversions are initiated across distributed teams. Batch payment support is another separator. Some platforms handle bulk runs of thousands of payees in a single file, which is essential for scaling contractor payroll or marketplace disbursements. I also evaluate real-time FX alerts and forward contracts, since locking target rates on planned outflows can meaningfully reduce currency exposure between budget cycles.
Beyond Features
Fee transparency matters more than headline rates. I check whether FX markups are disclosed against the mid-market rate and whether correspondent bank deductions on SWIFT payments erode the value of outbound transfers. Regulatory licensing is just as important—I confirm each platform's coverage across the jurisdictions your business operates in, since gaps mean you can't legally hold or move funds there. I also evaluate ERP fit, specifically whether connectors to systems like NetSuite or Sage Intacct handle automatic multi-currency revaluation and gain/loss posting, not just transaction sync.
Comment choisir un compte multidevises
Pour déterminer quel compte multidevises convient à votre entreprise, vous devez faire correspondre vos besoins opérationnels aux capacités de paiement, de change et d’intégration de la plateforme :
| Si votre priorité est... | Recherchez... |
|---|---|
| Automatiser les flux de travail comptables et ERP | Des intégrations natives qui synchronisent les transactions multidevises |
| Réduire au minimum les majorations de change et les frais cachés | Des taux de change interbancaires transparents avec des majorations publiées |
| Régler les paiements internationaux aux fournisseurs ou aux prestataires | Des capacités de paiement groupé et la prise en charge des réseaux de paiement locaux |
| Gérer les soldes internationaux sans conversion forcée | Des portefeuilles de devises séparés et des outils de conversion contrôlés |
| Permettre l’encaissement dans les devises locales | Un IBAN national, des coordonnées ACH ou des coordonnées de compte locales |
Comment évaluer votre liste restreinte
- Effectuez un test de rapprochement : Connectez le compte à votre ERP ou à votre système comptable et synchronisez plus de 20 transactions multidevises afin de confirmer l’automatisation.
- Demandez une ventilation du taux : Demandez une fiche d’opération de change indiquant le taux interbancaire, la majoration et le taux de règlement final pour au moins trois opérations récentes.
- Testez un paiement groupé : Envoyez un fichier de paiement en masse comportant plus de 10 bénéficiaires dans au moins trois devises afin de vérifier le processus de paiement groupé et les contrôles de conformité.
- Obtenez les documents relatifs aux licences : Demandez les licences réglementaires et certifications à jour, comme SOC 2 ou les licences régionales de monnaie électronique.
- Compromis — spécialistes ou évolutivité : Choisissez entre les plateformes conçues pour le contrôle de la trésorerie (synchronisation ERP, autorisations détaillées) et celles destinées aux paiements rapides et volumineux (paiements à grande échelle aux vendeurs ou aux prestataires).
Que sont les comptes multidevises ?
Les comptes multidevises sont des comptes financiers qui vous permettent de détenir, recevoir et envoyer des fonds dans plusieurs devises depuis une seule plateforme. Ils sont utilisés par les entreprises pour gérer les paiements, les encaissements et les soldes dans différents pays, sans devoir convertir automatiquement les devises. Ces comptes vous aident à contrôler les coûts de change, à améliorer la visibilité sur votre trésorerie et à simplifier le rapprochement lorsque vous travaillez avec des fournisseurs, des clients ou des prestataires internationaux.
Fonctionnalités
Lorsque vous choisissez des comptes multidevises, soyez attentif aux principales fonctionnalités suivantes :
- Conservation de plusieurs devises : Détenez, gérez et suivez les soldes dans des dizaines de devises sans conversions imposées. Votre équipe peut ainsi décider du moment où convertir les fonds en fonction de votre budget, du calendrier des paiements et de votre stratégie de change.
- Coordonnées de comptes locaux : Obtenez des informations bancaires locales, telles que des IBAN, des numéros d’acheminement ACH ou des codes SWIFT, pour plusieurs pays. Vous pouvez ainsi encaisser des paiements et envoyer des virements comme si vous disposiez d’une présence bancaire physique dans ces régions.
- Conversion de devises transparente : Bénéficiez de taux de change clairs, au taux moyen du marché ou proches de celui-ci, avec des marges clairement affichées avant la conversion. Cela vous aide à gérer les coûts de conversion et à contrôler vos dépenses en devises étrangères.
- Prise en charge des paiements groupés : Lancez des paiements en masse à des fournisseurs, des prestataires ou des employés dans différentes devises à partir d’un seul fichier ou processus. Cette fonctionnalité est essentielle pour développer la gestion internationale des salaires, les paiements aux vendeurs de places de marché ou les paiements aux fournisseurs.
- Intégrations comptables natives : Synchronisez automatiquement les transactions avec des systèmes ERP ou comptables tels que QuickBooks, Xero, NetSuite ou Sage. Cela simplifie le rapprochement et réduit la saisie manuelle des données ainsi que les risques d’erreur.
- Conformité réglementaire et protection des fonds : Les plateformes doivent être agréées dans chaque région où elles opèrent, et les fonds doivent être détenus sur des comptes protégés ou séparés. Cette conformité réduit les risques financiers et garantit que vous opérez toujours dans le respect du cadre légal.
- Processus d’approbation et autorisations : Définissez des processus d’approbation détaillés et en plusieurs étapes pour les paiements et les conversions de devises. Ce contrôle contribue au respect des normes SOX ou des standards d’audit interne, notamment avec des équipes réparties ou internationales.
- Visibilité en temps réel sur la trésorerie : Surveillez les soldes, les entrées, les sorties et les positions de change dans toutes les devises depuis un seul tableau de bord. Cette vue en temps réel vous aide à optimiser votre fonds de roulement et à gérer proactivement vos liquidités.
- Outils de change personnalisables : Utilisez des alertes de taux, des contrats à terme ou des conversions programmées pour gérer votre exposition aux devises. Ces outils vous permettent de bloquer des taux ou d’automatiser les conversions en fonction de vos prévisions de dépenses.
- Moyens de paiement flexibles : Envoyez et recevez des fonds par des réseaux locaux, et pas seulement via SWIFT, afin de réduire les frais de transfert et d’accélérer les règlements lors des transferts internationaux. Les paiements transfrontaliers sont ainsi à la fois plus rapides et moins coûteux.
Fonctionnalités courantes de l’IA
Au-delà des fonctionnalités standard des comptes multidevises présentées ci-dessus, bon nombre de ces solutions intègrent l’IA avec des fonctionnalités telles que :
- Détection des fraudes par l’IA : Utilise l’apprentissage automatique pour analyser les schémas de transactions et signaler les activités suspectes en temps réel, aidant ainsi votre équipe à réduire les risques de virements non autorisés ou de compromission de comptes.
- Optimisation automatisée des taux de change : Surveille en continu les marchés mondiaux des devises et recommande les meilleurs moments pour convertir les fonds, afin de réduire les coûts de change sans suivi manuel.
- Analyses prédictives des flux de trésorerie : Exploite les données historiques des transactions et les signaux externes du marché pour prévoir les positions de trésorerie futures dans plusieurs devises, vous alertant rapidement en cas de déficit potentiel de liquidités.
- Assistants intelligents au rapprochement : Appliquent le traitement automatique du langage naturel et la reconnaissance de schémas pour faire correspondre les paiements entrants et sortants avec les factures et les données comptables, réduisant ainsi le travail de rapprochement manuel.
- Surveillance de la conformité par l’IA : Analyse les transactions à la recherche de signaux d’alerte réglementaires et de mises à jour des listes de sanctions, afin d’alerter votre équipe en cas de problèmes potentiels de conformité avant qu’ils ne s’aggravent.
- Informations et alertes personnalisées : Fournit des recommandations et des notifications adaptées à partir de l’historique des transactions de votre entreprise, vous aidant à repérer les tendances, les anomalies ou les possibilités d’économies sur l’ensemble de vos comptes internationaux.
Avantages
La mise en place de comptes multidevises présente plusieurs avantages pour votre équipe et votre entreprise. Voici quelques bénéfices auxquels vous pouvez vous attendre :
- Visibilité améliorée de la trésorerie : Obtenez une vue en temps réel de vos soldes en devises, de vos encaissements et de vos décaissements internationaux sur un seul tableau de bord.
- Contrôle flexible des devises : Décidez quand convertir vos devises grâce à des fonctionnalités telles que les portefeuilles séparés, les alertes de taux ou les contrats à terme, plutôt que de vous limiter aux conversions automatiques.
- Réduction des frais de transaction et de change : Réduisez les majorations de change inutiles et évitez les frais cachés grâce à une tarification transparente basée sur le taux interbancaire et à l’accès aux réseaux de paiement locaux.
- Paiements internationaux plus rapides et moins coûteux : Utilisez des coordonnées bancaires et des circuits de paiement locaux pour régler les transactions internationales plus rapidement et à moindre coût qu’en vous appuyant uniquement sur SWIFT.
- Automatisation de la comptabilité et synchronisation avec l’ERP : Réduisez les rapprochements manuels grâce à des intégrations natives qui importent automatiquement les transactions multidevises dans votre système comptable ou ERP.
- Sécurité renforcée et confiance réglementaire : Respectez les exigences de conformité et réduisez les risques en travaillant avec des plateformes agréées dans les principales juridictions et dotées de contrôles de protection de niveau entreprise.
- Contrôle et gouvernance accrus des paiements : Mettez en place des circuits d’approbation à plusieurs niveaux et des autorisations granulaires pour garantir la conformité SOX et sécuriser les opérations de paiement distribuées.
Coûts et tarification
Le choix de comptes multidevises nécessite de comprendre les différents modèles tarifaires et forfaits disponibles. Les coûts varient en fonction des fonctionnalités, de la taille de l’équipe, des options supplémentaires et d’autres facteurs. Le tableau ci-dessous récapitule les forfaits courants, leurs prix moyens et les fonctionnalités généralement incluses dans les comptes multidevises :
Tableau comparatif des forfaits de comptes multidevises
| Type de forfait | Prix moyen | Fonctionnalités courantes |
|---|---|---|
| Forfait gratuit | $0 | Détention de base de plusieurs devises, options de paiement limitées, rapports de base et accès aux canaux d’assistance standard. |
| Forfait personnel | $5–$15/mois | Portefeuilles multidevises, conversion de change de base, virements ACH et SWIFT et assistance par e-mail. |
| Forfait professionnel | $25–$75/mois | Accès pour plusieurs utilisateurs, prise en charge des paiements groupés, coordonnées de comptes locaux, taux de change interbancaires, intégrations comptables et circuits d’approbation. |
| Forfait entreprise | $100–$300/mois | Autorisations avancées, contrôles alignés sur SOX, accès à l’API, gestionnaire de compte dédié, intégrations personnalisées et outils renforcés de sécurité et de conformité. |
Questions fréquentes sur les comptes multidevises
Voici quelques réponses aux questions fréquemment posées sur les comptes multidevises :
Comment les comptes multidevises gèrent-ils les taux de change ?
Les comptes multidevises utilisent généralement des taux de change en temps réel ou quasi réel provenant de données de marché, mais le taux qui vous est effectivement appliqué peut inclure une majoration de la plateforme. Demandez toujours à votre prestataire une ventilation indiquant le taux interbancaire, sa majoration et le taux de règlement final. Cela vous aide à établir un budget plus précis et à éviter les mauvaises surprises lors de la conversion de montants importants.
Puis-je effectuer des paiements locaux depuis un compte multidevises ?
Oui, la plupart des comptes multidevises vous permettent d’effectuer des paiements locaux en utilisant des coordonnées nationales telles que des IBAN ou des numéros d’acheminement ACH. Vous pouvez ainsi payer des prestataires, des sous-traitants ou des fournisseurs comme si votre entreprise était présente dans le pays concerné, ce qui réduit souvent les délais et les coûts de transfert par rapport aux virements SWIFT internationaux.
Quels types d’intégrations ERP et comptables dois-je attendre ?
Recherchez des comptes multidevises proposant des intégrations natives avec les principales plateformes comptables telles que QuickBooks, Xero, NetSuite ou Sage. Les meilleures solutions synchronisent directement les transactions multidevises, automatisent les réévaluations et facilitent l’enregistrement des gains et pertes. Effectuez toujours un test de rapprochement avant de vous engager, en particulier si vos processus financiers sont complexes.
Existe-t-il des restrictions concernant les devises ou les pays pris en charge ?
Oui, chaque prestataire dispose d’une liste différente de devises et de pays pris en charge pour la détention, l’envoi et la réception de fonds. Consultez leurs listes actuelles afin de vérifier qu’ils prennent en charge les devises et les pays dont votre entreprise a besoin. Certains peuvent proposer des dizaines d’options, tandis que d’autres se concentrent étroitement sur des marchés clés.
Quel est le niveau de sécurité et de conformité des plateformes de comptes multidevises ?
Les plateformes de comptes multidevises réputées investissent dans la conformité réglementaire : recherchez des licences de monnaie électronique, les certifications SOC 2, PCI DSS et les certifications régionales. Les fonds doivent être détenus sur des comptes protégés ou séparés. Demandez une documentation à jour afin de garantir la conformité légale de vos opérations de trésorerie et de réduire les risques financiers.