Le principali aziende SaaS hanno un margine lordo dall’80% al 90%. Se il tuo margine lordo è inferiore, esamina più attentamente il costo del venduto (COGS) e confrontalo con quello dei tuoi concorrenti. Assicurati però di esaminare sia i COGS GAAP sia quelli non-GAAP.
I COGS presenti nel conto economico sono COGS GAAP. I COGS non-GAAP compaiono al di fuori del conto economico, solitamente come rettifica dei COGS GAAP.
Comprendere la differenza tra COGS GAAP e non-GAAP ci aiuta a capire la logica alla base della riconciliazione tra questi due valori. In questa guida, ti aiuto a distinguere tra COGS GAAP e non-GAAP e a comprendere la rilevanza di entrambi i tipi.
Cosa sono i GAAP?
I GAAP (Principi contabili generalmente accettati) sono un insieme di principi che ogni società quotata negli Stati Uniti deve seguire.
I GAAP standardizzano la rendicontazione finanziaria attraverso regole e formati uniformi, rendendo i bilanci più facili da analizzare e confrontare.
Tuttavia, vi sono casi in cui la rendicontazione GAAP non riesce a rappresentare accuratamente le prestazioni operative dell’azienda.
Per esempio, supponiamo che tu abbia assunto recentemente altro personale di supporto perché prevedi un forte aumento della domanda nella seconda metà dell’anno. A causa di questa decisione, i tuoi COGS aumentano significativamente, facendo diminuire il margine lordo.
La riduzione del margine lordo potrebbe essere un segnale d’allarme per gli investitori. Ed è qui che i COGS non-GAAP possono essere utili.
Cosa sono i valori non-GAAP?
Le misure non-GAAP vengono calcolate rettificando i valori riportati nel conto economico, nel rendiconto finanziario e nello stato patrimoniale per mostrare prestazioni finanziarie accurate.
Questi valori generalmente escludono costi una tantum o non monetari, come i costi relativi ad acquisizioni e ristrutturazioni, la svalutazione delle attività immateriali e l’ammortamento delle immobilizzazioni.
La rendicontazione non-GAAP non è un requisito previsto dalla legge. Tuttavia, molte grandi aziende apportano rettifiche non-GAAP ai valori GAAP.
Esempi di voci non-GAAP includono il flusso di cassa libero, il debito netto e valori di utile non-GAAP come EBITDA (utile prima di interessi, imposte, ammortamento e svalutazione) e l’utile per azione (EPS) rettificato.
Hai un account? Accedi
Come calcolare i COGS GAAP per le aziende SaaS
I GAAP non prescrivono un metodo specifico per calcolare i COGS delle aziende SaaS. Tuttavia, la pratica standard per le aziende di servizi consiste nel calcolare il COS (costo delle vendite).
Il COS è concettualmente uguale ai COGS. Per determinare se includere un costo nel COS, chiediti: il servizio si interromperebbe o si deteriorerebbe rapidamente senza questo costo?
Ecco cosa includerebbero generalmente i COGS di un’azienda SaaS:
- Costi del personale direttamente attribuibili alla gestione dell’ambiente di produzione (potrebbero essere i costi del team DevOps o del team infrastrutturale)
- Costi del personale per l’assistenza clienti e per le funzioni di gestione del successo dei clienti incentrate sulla fidelizzazione (non la gestione degli account)
- Qualsiasi altro costo del personale direttamente correlato all’erogazione del servizio
- Servizi di hosting (come AWS o Azure)
- Software o dati di terze parti utilizzati per erogare il servizio
- Costi dei servizi professionali secondo i principi contabili pertinenti
I costi vengono aggiunti ai COGS utilizzando la contabilità per competenza.
Inoltre, questo elenco è indicativo. Potrebbe essere necessario aggiungere altri costi, a seconda della configurazione della tua azienda.
Per esempio, se possiedi i server che utilizzi per erogare il tuo servizio SaaS, il COS dovrebbe includere l’ammortamento di queste attività.
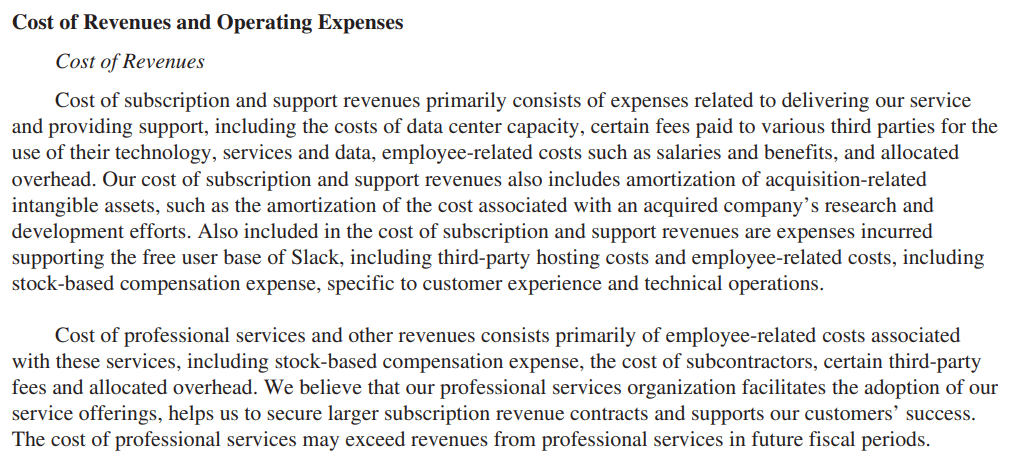
Ecco un estratto della relazione annuale di Salesforce che spiega cosa è incluso nei suoi COGS GAAP (indicati come costo dei ricavi):
Perché c’è una differenza
Il FASB (Consiglio per gli standard di contabilità finanziaria) e la SEC (Commissione per i titoli e gli scambi) sono responsabili dell’emissione, della modifica e dell’applicazione dei principi GAAP.
L’obiettivo principale dei GAAP è garantire accuratezza e coerenza nella rendicontazione finanziaria.
I principi e le regole GAAP sono un ottimo strumento per comunicare le informazioni finanziarie agli stakeholder.
Tuttavia, per l’analisi o per mostrare agli stakeholder le effettive performance aziendali, è necessaria maggiore flessibilità. Ad esempio, puoi includere le commissioni di vendita nei COGS per comprendere meglio quanto ogni vendita contribuisca alla copertura dei costi fissi.
Le misure non-GAAP sono un valido strumento di analisi. Tuttavia, gli stakeholder dovrebbero agire con prudenza nel determinare la validità dei risultati non-GAAP caso per caso.
Il motivo? I numeri non-GAAP possono talvolta essere fuorvianti, soprattutto quando si analizzano aziende che utilizzano altri principi contabili, come gli IFRS (Principi contabili internazionali per la rendicontazione finanziaria).
Perché è importante
Comprendere le differenze nel modo in cui vengono calcolati i COGS GAAP e non-GAAP consente di riconciliare tali differenze.
La capacità di scomporre i costi incorporati nei COGS GAAP per calcolare i costi diversi dai COGS ai fini dell’analisi è una competenza preziosa per qualsiasi CFO di un’azienda SaaS.
Sebbene le società quotate siano tenute a utilizzare i GAAP per la rendicontazione finanziaria, possono scegliere di utilizzare i COGS non-GAAP per mostrare risultati delle performance più accurati.
I COGS non-GAAP includono i costi direttamente associati all’erogazione del servizio, come le commissioni di vendita, che non sono inclusi nei COGS GAAP.
Ciò consente agli stakeholder e agli investitori di comprendere con maggiore accuratezza la redditività e la struttura dei costi dell’azienda.
Le aziende utilizzano frequentemente le misure non-GAAP per aumentare l’ottimismo degli investitori.
Infatti, il 77% delle aziende del Dow Jones Industrial Average ha riportato un EPS non-GAAP (utile per azione). Anche Amazon utilizza misure non-GAAP nei propri bilanci:
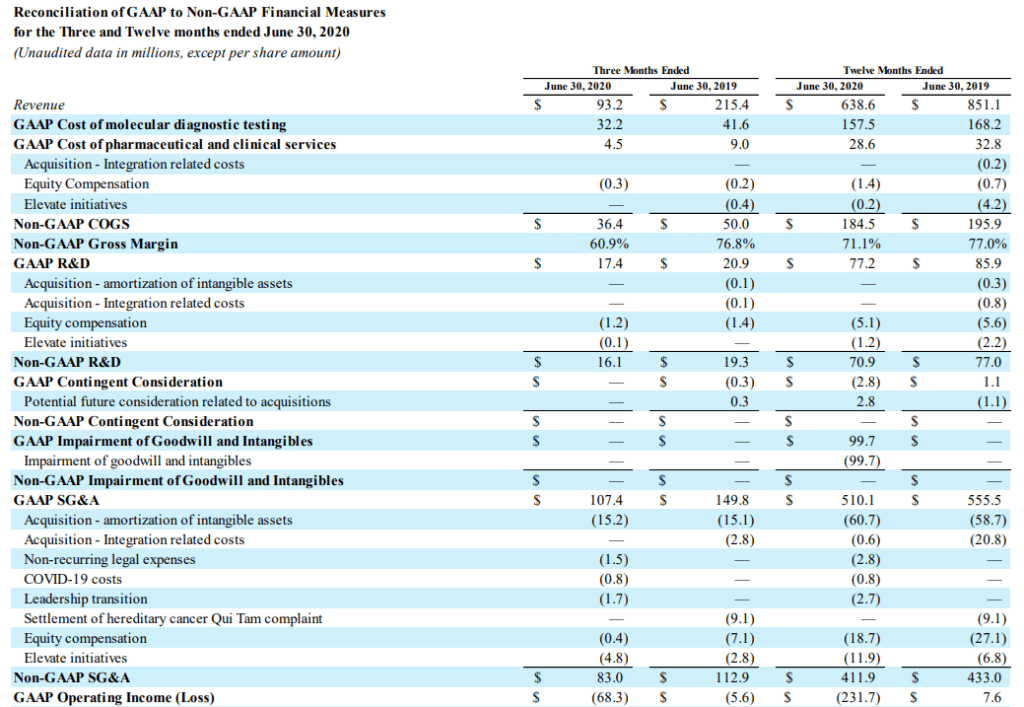
Quindi, se sei un CFO di un’azienda SaaS e stai analizzando il 10-K di un concorrente, comprendere le misure non-GAAP può contribuire a migliorare la tua analisi.
Differenze principali
Di seguito sono riportate le principali differenze tra i COGS GAAP e non-GAAP.
Cosa includere
I GAAP richiedono che i COGS includano i costi direttamente correlati alla produzione di beni o all’erogazione di servizi.
Il calcolo dei COGS SaaS è leggermente diverso. Costi come gli stipendi del team di assistenza clienti, generalmente esclusi dai COGS, sono inclusi nei COGS SaaS.
I COGS SaaS non-GAAP sono più flessibili. Puoi includere qualsiasi costo che ritieni direttamente correlato all’erogazione del servizio oppure escludere le spese una tantum e non monetarie.
Tra gli esempi rientrano le commissioni di vendita o i costi di sviluppo del prodotto; ad esempio, includere le commissioni di vendita nei COGS offre un’idea più chiara del margine lordo della tua attività SaaS dopo aver tenuto conto dei costi variabili diretti, come le commissioni di vendita.
I COGS non-GAAP sono anche un ottimo strumento per mostrare agli stakeholder una suddivisione della struttura dei costi e dell’utile lordo. Consentono agli stakeholder di valutare la sostenibilità del prodotto e di individuare le leve di costo che possono contribuire a migliorare il margine lordo.
Scopo
Il FASB e la SEC richiedono alle società quotate di utilizzare i GAAP per la rendicontazione finanziaria. I GAAP garantiscono che il calcolo dei COGS sia uniforme e facilmente comprensibile dagli investitori e dagli altri stakeholder.
Le piccole aziende non sono tenute a seguire i GAAP, sebbene sia comunque consigliabile farlo, perché i finanziatori e i creditori potrebbero voler esaminare bilanci conformi ai GAAP.
I finanziatori potrebbero aggiungere una clausola sul debito al momento dell’erogazione di un prestito, imponendoti di seguire i GAAP. Ecco perché la maggior parte delle aziende statunitensi segue i GAAP.
Puoi aggiungere i COGS non-GAAP ai bilanci per offrire agli investitori maggiori informazioni o approfondimenti. Sono anche un ottimo strumento per analizzare la tua struttura dei costi e individuare modi per migliorare il tuo margine lordo.
Flessibilità
Poiché le misure finanziarie non-GAAP non sono standardizzate, offrono maggiore flessibilità. Puoi scegliere di includere i costi che riflettono più accuratamente i tuoi COGS.
D'altra parte, le misure GAAP sono standardizzate. Non puoi includere nei COGS un costo che, secondo i GAAP, deve essere trattato come una spesa operativa.
Certo, le misure non-GAAP offrono maggiori opportunità di abbellimento dei bilanci. Tuttavia, alla SEC non piace che le aziende siano troppo aggressive con i propri dati non-GAAP.
“Nel valutare cosa costituisca una spesa operativa normale, il personale considera la natura e l'effetto della rettifica non-GAAP e il modo in cui si relaziona alle operazioni dell'azienda, alle attività generatrici di ricavi, alla strategia aziendale, e al contesto normativo.”
-SEC
Dati non-GAAP eccessivamente aggressivi o la mancanza di informazioni non-GAAP possono rappresentare un errore costoso. La SEC ha multato DXC Technology Company (DXC) per 8 milioni di dollari a causa di informazioni fuorvianti e della mancanza di controlli adeguati sulla divulgazione delle misure non-GAAP.
L'idea è utilizzare le misure non-GAAP per fornire un quadro più chiaro dell'effettiva situazione finanziaria dell'azienda, non per fuorviare gli investitori con dati eccessivamente ottimistici.
More Articles
Comparabilità
Poiché i dati GAAP vengono calcolati utilizzando una procedura standard, sono comparabili nel tempo e tra diverse aziende.
Ad esempio, tutte le aziende SaaS includono il costo dell'hosting nei COGS, ma escludono le commissioni sulle vendite.
Questa uniformità rende comparabili i COGS GAAP. Ecco perché finanziatori e investitori non faranno mai affidamento soltanto sui numeri non-GAAP.
I COGS non-GAAP possono includere una serie di altri costi, tra cui le commissioni sulle vendite, le spese pubblicitarie e gli stipendi del team di gestione degli account.
Le aziende hanno la libertà di scegliere cosa includere nei propri COGS non-GAAP. Questa mancanza di uniformità rende le misure non-GAAP non comparabili.
Nel complesso, un quadro completo
I COGS GAAP e non-GAAP sono indicatori altrettanto importanti. La chiave è conoscerne le differenze e sapere su quale concentrarsi in base alla situazione. I COGS GAAP offrono uniformità e rendono comparabili i COGS di aziende diverse. I COGS non-GAAP aiutano a conciliare le differenze tra la realtà operativa e i COGS GAAP.
Vuoi ricevere altri articoli di contabilità e finanza per CFO di aziende SaaS? Iscriviti alla newsletter di The CFO Club e ricevi articoli settimanali su contabilità e finanza.