I GAAP (principi contabili generalmente accettati) sono le regole e le linee guida standard da seguire nella preparazione dei rendiconti finanziari negli Stati Uniti.
Questi principi garantiscono che i numeri siano coerenti, trasparenti e comparabili, così che tutti, dagli investitori alle autorità di regolamentazione, abbiano un quadro chiaro della situazione finanziaria. Se ti occupi di contabilità negli Stati Uniti, comprendere i GAAP è essenziale per mantenere registrazioni corrette e facili da comprendere.
Che cosa sono i GAAP?
I GAAP, ovvero i principi contabili generalmente accettati, sono un insieme standardizzato di regole contabili, procedure e linee guida utilizzato negli Stati Uniti per la preparazione dei rendiconti finanziari.
Aiutano i professionisti della finanza a garantire coerenza, trasparenza e comparabilità nella rendicontazione finanziaria tra organizzazioni e settori diversi, attraverso questi principi:
- Rilevazione dei ricavi
- Classificazione dello stato patrimoniale
- Rilevanza
Rispettando i GAAP, i professionisti riducono il rischio di errori o inesattezze, aumentano la credibilità presso gli stakeholder e semplificano il confronto dei risultati finanziari tra le aziende.
Conformità ai GAAP
Negli Stati Uniti, tutte le società quotate in borsa sono tenute a seguire le regole stabilite dalla Commissione statunitense per i titoli e gli scambi (SEC), che includono la presentazione periodica di rendiconti finanziari conformi ai GAAP.
Il rispetto delle regole della SEC è necessario affinché una società rimanga quotata sulle borse valori, e la violazione di tali regole può comportare la revoca della quotazione. Puoi consultare alcuni Bollettini contabili del personale sul sito web della SEC, che riassumono le modalità di applicazione dei GAAP da parte delle organizzazioni.
Sebbene le società private e le organizzazioni senza scopo di lucro non siano obbligate in modo stringente a seguire i GAAP nella loro rendicontazione, adottare questo standard fin dall'inizio mantiene aperte le opportunità di finanziamento, sia tramite capitale proprio sia tramite debito. Per facilitare l'analisi (e garantire confronti omogenei), molti finanziatori richiederanno che le informazioni finanziarie annuali siano preparate secondo i GAAP come parte dei loro accordi di finanziamento. Dal lato del capitale proprio, agli investitori viene comunemente consigliato di prestare la massima cautela nei confronti delle aziende i cui rendiconti finanziari non sono preparati secondo i GAAP.
In definitiva, i GAAP esistono per garantire che i metodi contabili siano accurati e corretti; le istituzioni finanziarie, gli investitori e i singoli individui si aspettano la stessa cosa.
La conformità ai GAAP viene verificata attraverso il giudizio di un revisore, risultante da una revisione contabile esterna condotta da una società di revisione contabile certificata (CPA). Se desideri verificare la conformità ai GAAP dei tuoi rendiconti finanziari, incaricare un revisore esterno prima che ciò diventi un obbligo di legge può accelerare il processo e garantire che tu stia seguendo la strada giusta.
Esiste un'altra opzione se desideri rendicontare indicatori non esplicitamente consentiti dalle regole GAAP. Alcune aziende riportano sia indicatori GAAP sia non GAAP nella presentazione dei propri rendiconti finanziari, sebbene le normative GAAP richiedano che questi ultimi siano identificati esplicitamente nei rendiconti finanziari e nelle altre comunicazioni al pubblico.
FASB
Il Consiglio per gli standard di contabilità finanziaria (FASB) è un'organizzazione indipendente senza scopo di lucro che stabilisce gli standard contabili per le società pubbliche, private e senza scopo di lucro negli Stati Uniti. Il FASB è l'autorità finale per la definizione e l'interpretazione dei GAAP negli Stati Uniti, poiché la Commissione statunitense per i titoli e gli scambi (SEC) riconosce il FASB come organismo che stabilisce gli standard contabili del Paese.
Il FASB è stato istituito nel 1973 per succedere al Consiglio per i principi contabili (APB) e portare avanti la sua missione di garantire coerenza, trasparenza e integrità nella rendicontazione finanziaria delle società statunitensi. Sebbene fosse l'organismo autorevole responsabile degli standard contabili nazionali dal 1959 al 1973, la maggior parte delle linee guida e delle regole create dall'APB è stata ormai modificata o sostituita dai pronunciamenti del FASB.
GAAP e IFRS a confronto
I Principi internazionali di informativa finanziaria (IFRS) sono gli standard contabili stabiliti dal Consiglio per gli standard contabili internazionali (IASB) e sono considerati l'alternativa internazionale ai GAAP. Se le regole GAAP rappresentano le leggi statunitensi, gli IFRS mirano a rappresentare i mandati delle Nazioni Unite: un insieme di regole che supera i confini nazionali e sottopone tutti i membri allo stesso standard.
Lo IASB e il FASB lavorano alla convergenza tra GAAP e IFRS dal 2002 e hanno compiuto alcuni progressi, come la rimozione da parte degli Stati Uniti dell'obbligo per le società non statunitensi di riconciliare i propri bilanci per renderli conformi ai GAAP se sono già conformi agli IFRS. Esistono, tuttavia, ancora differenze tra i due insiemi di regole, tra cui, a titolo esemplificativo:
Metodi di valutazione delle rimanenze
I GAAP consentono alle società di utilizzare il metodo LIFO (ultimo entrato, primo uscito) per la valutazione delle rimanenze, mentre gli IFRS lo vietano.
Classificazione dei costi di ricerca e sviluppo (R&D)
Secondo gli IFRS, i costi di R&D sono considerati investimenti capitalizzabili che possono essere ammortizzati su più esercizi se vengono soddisfatte determinate condizioni. Secondo i GAAP, i costi di R&D sono considerati spese e vengono rilevati nel momento in cui sono sostenuti.
Storno delle svalutazioni
I GAAP stabiliscono che una rimanenza o un'attività che è stata svalutata non può essere rivalutata se il valore di mercato dell'attività aumenta successivamente. Gli IFRS consentono questo storno.
Valutazione delle immobilizzazioni
I GAAP registrano e riportano le immobilizzazioni al costo storico, mentre gli IFRS consentono alle aziende di adeguare le immobilizzazioni al valore equo di mercato.
I robot conoscono i GAAP
Prima di entrare nei dettagli dei GAAP, volevo offrirti un’alternativa: se stai semplicemente cercando di assicurarti che la tua azienda non venga multata, diventare un CPA non è la scelta giusta. Considera invece un software per la rendicontazione finanziaria, che può monitorare questo tipo di aspetti per te:
Cliccando sui link sottostanti potremmo guadagnare una commissione, che sostiene i nostri test indipendenti e la revisione di software e servizi. Scopri di più su come restiamo trasparenti.
Hai un account? Accedi
Spiegazione dei 10 principi chiave dei GAAP
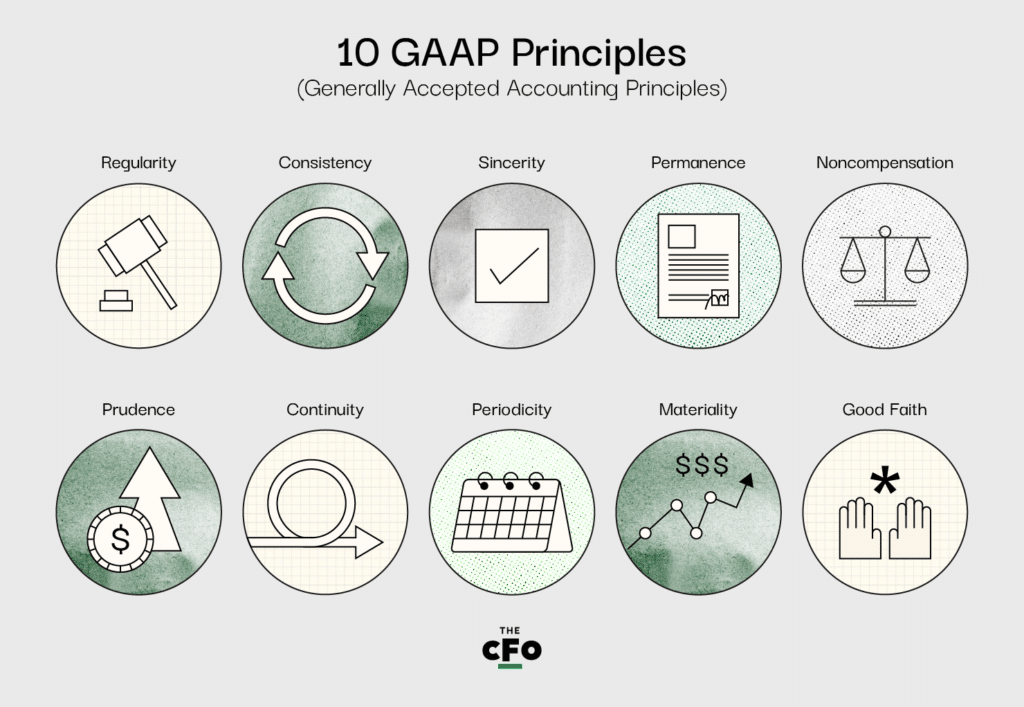
Sebbene i GAAP siano costituiti da tre parti diverse, i 10 principi chiave dello standard ne rappresentano il nucleo. Se hai dubbi sulla tua conformità ai GAAP, dovresti innanzitutto verificare le tue pratiche rispetto a questi principi.
I 10 principi dei GAAP sono i seguenti:
1. Principio della regolarità
L'organizzazione deve rispettare tutte le regole e i regolamenti stabiliti dai GAAP.
Cosa significa?
Questo principio significa che un'azienda non può scegliere quali regole seguire, ma deve rispettare tutte le regole previste dai GAAP.
2. Principio della coerenza
Gli stessi standard vengono applicati in ogni fase del processo di rendicontazione, indicando qualsiasi differenza riscontrata.
Cosa significa?
Quando prepari il bilancio, devi garantirne la comparabilità. In altre parole, non puoi scegliere di preparare lo stato patrimoniale secondo i GAAP ma preparare il conto economico in modo diverso. Se devi apportare rettifiche tra i prospetti, devi indicare e spiegare esaurientemente il motivo o i motivi nelle note al bilancio.
3. Principio della sincerità
L'organizzazione si impegna a fornire una rappresentazione accurata e imparziale della situazione finanziaria di un'azienda.
Cosa significa?
Il bilancio deve essere redatto con obiettività; se cerchi di nascondere determinate informazioni finanziarie o di attirare su di esse un'attenzione maggiore, stai violando questo principio. Dovresti redigere il bilancio come se non avessi alcun interesse personale nel successo o nel fallimento dell'azienda.
4. Principio della permanenza dei metodi
Gli stessi principi devono essere applicati da un ciclo di rendicontazione al successivo, rendendo note eventuali differenze riscontrate.
Cosa significa?
Proprio come il principio della continuità, anche questo riguarda la comparabilità. È necessario rendere facile la valutazione dei prospetti nel loro complesso e questo principio si concentra sulla valutazione da un ciclo all'altro. Non è possibile ignorare lo standard GAAP a ogni secondo ciclo di rendicontazione e mantenere la conformità. Ancora una volta, se è necessario apportare modifiche da un periodo all'altro, ci si aspetta che queste vengano indicate in modo completo e che ne venga spiegato il motivo nelle note integrative al bilancio.
5. Principio della non compensazione
Gli aspetti negativi e positivi devono essere riportati con piena trasparenza e senza l'aspettativa di compensare i debiti.
Cosa significa?
È necessario riportare tutto, indipendentemente dall'impatto che potrebbe avere sull'azienda. Non si può cercare di compensare un debito con un'attività o le spese con i ricavi nei propri bilanci; è necessario fornire un quadro completo e accurato della situazione finanziaria dell'azienda, indipendentemente dall'immagine che ne risulta.
6. Principio della prudenza
I dati riportati devono basarsi sui fatti e dipendere da numeri chiari e concreti.
Cosa significa?
È naturale trascorrere del tempo a sognare il futuro dell'organizzazione; dopotutto, una parte importante della funzione finanziaria consiste nell'elaborare proiezioni e condividere un quadro ragionevole di ciò che ci attende. Questo principio mira a mantenere i bilanci ancorati alla realtà, condividendo solo ciò che è accurato e verificabile sulla base dei dati, anziché ciò che è speculativo e soggettivo.
7. Principio della continuità
Quando redigono i report, i contabili devono presumere che un'organizzazione continuerà a operare, indipendentemente dallo stato attuale dell'azienda.
Cosa significa?
Quando si valutano le attività o si esaminano le passività, è necessario farlo secondo i principi della finanza, piuttosto che in base alla realtà della situazione. Ad esempio, se realisticamente alla propria azienda restano solo pochi mesi di vita, è comunque necessario ammortizzare le attività nell'arco di anni, se lo richiede il GAAP.
8. Principio della periodicità
Le registrazioni finanziarie (ovvero il riconoscimento dei ricavi) devono essere riportate nel periodo contabile appropriato.
Cosa significa?
La contabilità per competenza stabilisce che le transazioni devono essere registrate nel periodo in cui si verificano, anziché quando i fondi vengono ricevuti o erogati. Ad esempio, se oggi si firma un contratto che stabilisce la fornitura di un servizio per X dollari, è necessario registrare X dollari come ricavo oggi, non quando viene ricevuto il denaro.
Inoltre, questo principio richiede che i contabili registrino accuratamente le transazioni e non spostino i periodi temporali né alterino i dati per modificare la percezione dei bilanci. Ad esempio, se si è registrato un Q1 da record e un Q2 completamente deludente per quanto riguarda i ricavi, non è consentito spostare una parte dei ricavi del Q1 nel Q2 per dare un'impressione di maggiore coerenza; è necessario registrarli quando si sono verificati effettivamente e riportarli nello stesso periodo.
9. Principio della rilevanza
I contabili devono impegnarsi a divulgare integralmente tutti i dati finanziari e le informazioni contabili nei report finanziari.
Cosa significa?
La persona (o il gruppo) che redige i bilanci per un'organizzazione ha l'obbligo di acquisire tutte le informazioni pertinenti e importanti che potrebbero essere incluse in un bilancio. Qualsiasi elemento che rientra in questa categoria è considerato un'informazione “rilevante” e deve essere riportato. Questo principio rafforza tale responsabilità e garantisce che nulla venga tralasciato nel prodotto finale.
Alcuni direbbero che questo principio mette il contabile di fronte alla responsabilità.
10. Principio della massima buona fede
Si presume che tutte le parti rimangano oneste in tutte le transazioni finanziarie e nella tenuta dei registri per conto di un'organizzazione.
Cosa significa?
Chiunque sia coinvolto nelle operazioni finanziarie di un'organizzazione, o ne sia responsabile, deve impegnarsi innanzitutto a mantenere onestà e integrità. Questo principio serve a preservare uno standard etico e il senso di responsabilità, ed è un valido argomento per rafforzare la posizione di qualsiasi responsabile finanziario sottoposto alla pressione di un superiore che gli chiede di alterare alcuni numeri.
Linee guida aggiuntive
Oltre ai 10 principi fondamentali, i GAAP descrivono quattro vincoli che è importante riconoscere e rispettare nella preparazione dei rendiconti finanziari.
More Articles
1. Rilevazione
Ogni rendiconto finanziario deve riflettere accuratamente una rappresentazione completa delle attività, delle passività, dei ricavi, delle spese e degli altri impegni finanziari dell'organizzazione. I rendiconti devono essere esaustivi, trasparenti e non contenere modifiche od omissioni.
2. Valutazione
La rendicontazione finanziaria deve essere preparata in conformità ai GAAP, seguendo sempre tutti gli standard. Questo principio ribadisce la necessità che chi prepara i rendiconti finanziari conosca i dieci principi precedentemente menzionati e gli standard di settore generalmente accettati.
3. Presentazione
Tutti i rendiconti finanziari devono includere:
- Un conto economico,
- Un rendiconto finanziario,
- Uno stato patrimoniale, e
- Un rendiconto del patrimonio netto dei proprietari o degli azionisti.
Se manca uno qualsiasi di questi rendiconti, potrebbero essere avviate verifiche o indagini esterne.
4. Informativa
Se sono necessarie altre informazioni per comprendere i rendiconti finanziari, queste devono essere illustrate integralmente nel rendiconto. Una pratica comunemente utilizzata consiste nel condividere le bozze dei rendiconti finanziari con amministratori, azionisti principali e altre parti interessate fondamentali, in modo da raccogliere le loro domande. Se ritengono necessarie ulteriori informazioni per comprendere i rendiconti, queste devono essere aggiunte prima del deposito del rendiconto.
Applicazione dei GAAP
Assicurati che chiunque definisca i metodi contabili standard per la tua organizzazione conosca già i Principi finanziari generalmente accettati e i relativi vincoli, oppure indirizzalo verso risorse come questa per aiutarlo a sviluppare le proprie competenze.
Quando arriverà il momento di applicare i GAAP e preparare i rendiconti, sarà fondamentale conoscere il contenuto di questo articolo alla perfezione, quindi aggiungilo ai segnalibri per consultarlo ogni volta che ti troverai a non sapere come procedere. Se alcuni aspetti non ti sono chiari, fammelo sapere in un commento qui sotto e mi assicurerò di affrontarli subito.
Se vuoi migliorare come professionista della finanza e diventare un CFO (migliore), ho quello che fa per te. Iscriviti alla newsletter del CFO Club e mantieni il tuo vantaggio competitivo in qualsiasi condizione di mercato.