

Le tre regole d'oro della contabilità sono fondamentali per la contabilità in partita doppia.
Luca Pacioli, il padre della contabilità, codificò la contabilità in partita doppia e le tre regole d'oro nel suo manuale di matematica intitolato Summa de arithmetica.
Queste regole costituiscono la base del sistema contabile moderno. In questa guida, ti aiuto a comprendere da zero le tre regole d'oro della contabilità.
Tipi di conti
Le tre regole d'oro della contabilità variano in base al tipo di conto che stai gestendo e alle tue politiche generali. Fortunatamente, esistono solo tre categorie di conti. Sono:
Conto nominale
I conti nominali sono conti temporanei i cui saldi vengono trasferiti a un conto permanente alla fine del periodo contabile. Pensali come un recinto temporaneo per il tuo gregge di saldi, prima che si trasferisca al pascolo definitivo.
I conti dei ricavi e delle spese sono conti nominali. Altri esempi di conti nominali includono i conti degli affitti, degli interessi e degli stipendi.
Alla fine del periodo contabile, i conti nominali vengono chiusi trasferendo i saldi a un conto del libro mastro generale. I saldi del conto del libro mastro generale includono spese e ricavi, che vengono poi trasferiti al conto economico (ovvero, il conto profitti e perdite).
Have an account? Log In
Conto reale
I conti reali generalmente rimangono aperti per più di un periodo contabile. Mantengono i saldi alla fine dell'anno fiscale e compaiono nello stato patrimoniale. Tutte le attività e le passività vengono registrate nei libri contabili come conti reali.
Arredi, terreni e crediti verso clienti sono esempi di conti reali. Ecco altri esempi dei tipi di registrazioni che potresti trovare in un conto reale:
- Spese relative alle attività che devono essere capitalizzate, come il trasporto pagato per portare una nuova attività presso la tua sede.
- Ammortamento delle attività materiali e ammortamento o riduzione di valore delle attività immateriali.
- Acquisto e vendita di attività.
- Denaro preso in prestito o rimborsato.
Conto personale
I conti personali sono i conti di una persona fisica o di una persona giuridica, ovvero un'entità aziendale (non di un amico immaginario). Ad esempio, supponiamo che la tua azienda prenda in prestito del denaro dall'azienda di un amico. Dovrai registrare la società del tuo amico come finanziatore nei tuoi libri contabili creando un conto personale per la sua azienda.
Le regole d'oro della contabilità
Ora che abbiamo chiarito i tipi di conti, possiamo parlare delle tre regole d'oro della contabilità. Esiste una regola d'oro per ciascun tipo di conto.
Secondo la contabilità in partita doppia, ogni transazione aziendale interessa almeno due conti. I conti vengono addebitati o accreditati in base alla transazione e al tipo di conto, ma l'importo dell'addebito è sempre uguale all'importo dell'accredito.
Una registrazione in dare viene effettuata sul lato sinistro di un conto. Le registrazioni in dare aumentano i saldi dei conti delle attività e delle spese e riducono i saldi dei conti del patrimonio netto, delle passività o dei ricavi.
D'altra parte, una registrazione in avere viene effettuata sul lato destro di un conto. Gli accrediti aumentano i saldi dei conti dei ricavi, del patrimonio netto e delle passività e riducono i saldi dei conti delle attività e delle spese.
Anche se il software di contabilità può effettuare le registrazioni contabili al posto tuo, è importante imparare a conoscerle per comprendere la logica alla base della registrazione delle transazioni.
Una volta comprese queste basi, ecco le tre regole d'oro della contabilità:
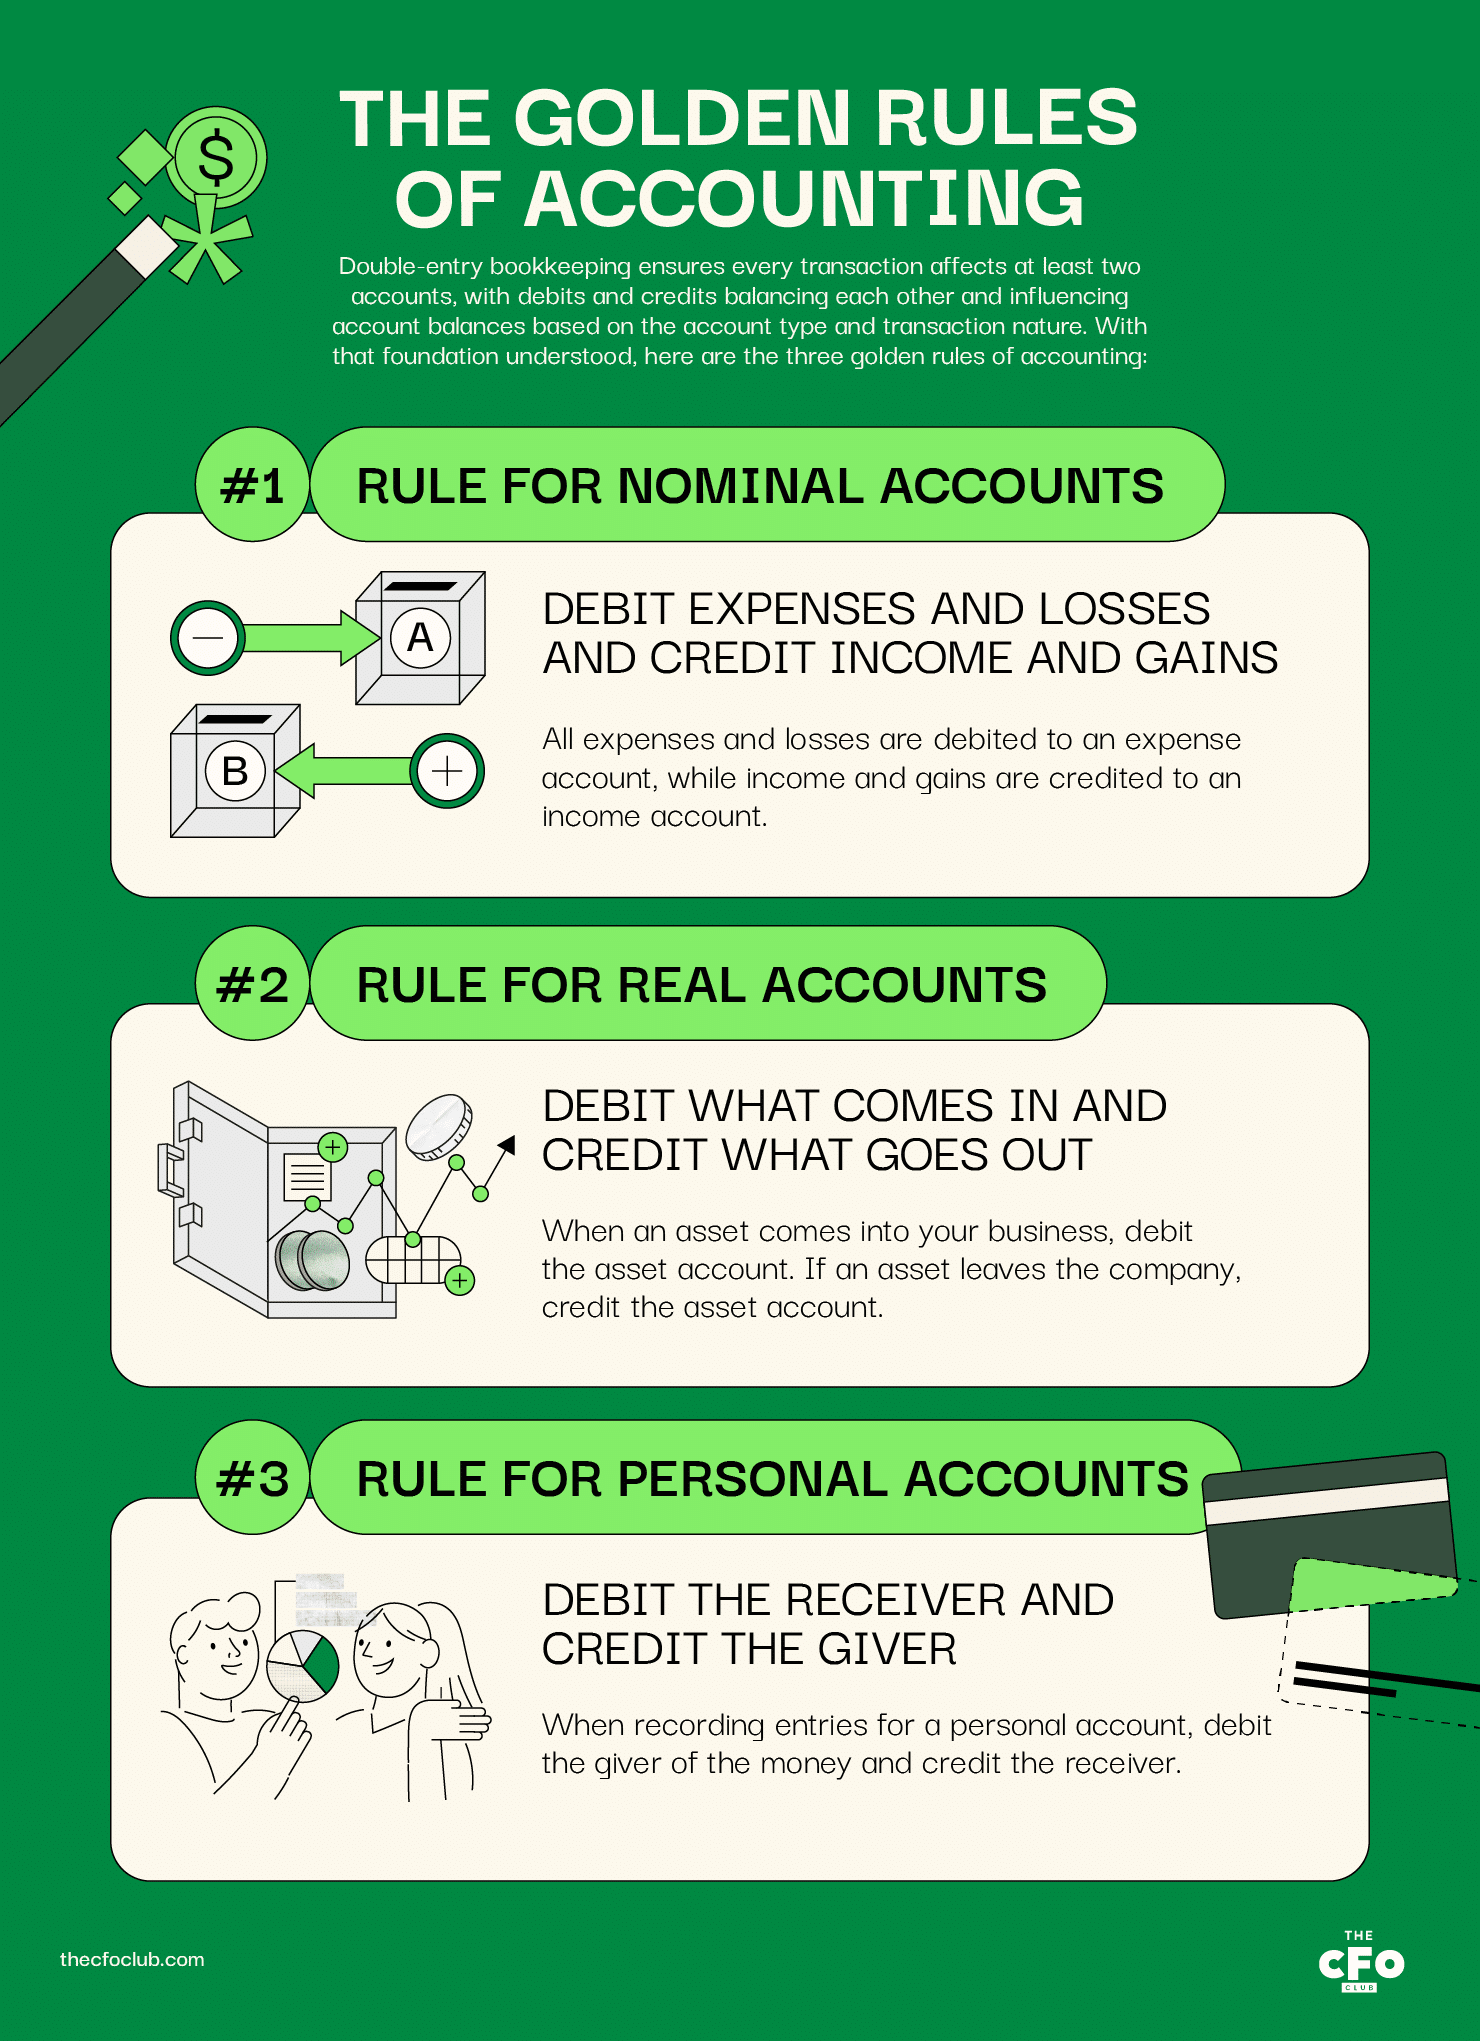
Regola per i conti nominali: addebitare spese e perdite e accreditare ricavi e guadagni
Tutte le spese e le perdite vengono addebitate a un conto spese, mentre i ricavi e i guadagni vengono accreditati a un conto ricavi.
Ecco alcuni esempi:
- Addebita il conto della cancelleria quando spendi $50 per la cancelleria della tua attività
- Addebita il conto delle attività per registrare l'ammortamento
- Accredita il conto degli interessi quando ricevi $100 di interessi sul deposito bancario dell'azienda
- Accredita il conto delle vendite quando un cliente sottoscrive un abbonamento annuale
Regola per i conti reali: addebita ciò che entra e accredita ciò che esce
Quando un'attività entra nella tua azienda, addebita il conto dell'attività. Se un'attività esce dall'azienda, accredita il conto dell'attività.
Ad esempio, supponiamo che la tua azienda (Azienda X) prenda in prestito del denaro dall'azienda di un tuo amico (Azienda Y).
Il denaro sta entrando nella tua azienda, quindi dovresti addebitare il conto della liquidità per l'importo preso in prestito.
Ecco altri esempi:
- Addebita il conto delle attività quando spendi $5,000 per un'attività allo scopo di migliorarne l'efficienza
- Addebita il creditore quando restituisci il denaro preso in prestito da quest'ultimo
- Accredita il conto dell'attività quando vendi tale attività
- Accredita il conto della linea di credito quando prendi in prestito denaro utilizzando la tua linea di credito
Regola per i conti personali: addebita il beneficiario e accredita il cedente
Quando registri le scritture di un conto personale, addebita il cedente del denaro e accredita il beneficiario.
Utilizziamo lo stesso esempio di prima.
L'Azienda Y ha prestato denaro alla tua attività. Per registrare questa operazione, apri nei tuoi libri contabili un nuovo conto per l'Azienda Y e accredita il conto dell'importo preso in prestito.
Il conto dell'Azienda Y avrà ora un saldo a credito e comparirà come passività nel tuo stato patrimoniale.
Ecco altri esempi:
- Addebita il conto dell'Azienda Y quando la tua attività vende un'attività all'Azienda Y e l'Azienda Y promette di pagare l'anno successivo
- Accredita il conto dell'Azienda Y quando prendi in prestito ulteriore denaro dall'Azienda Y
- (Nel caso di una società di persone) Accredita il tuo conto presso la società di persone quando presti ulteriore capitale all'attività
- (Nel caso di una società di persone) Addebita il tuo conto presso la società di persone quando prelevi capitale dall'attività
Esempio delle tre regole auree della contabilità
Vediamo un esempio in cui applichiamo insieme tutte e tre le regole.
Supponiamo che l'azienda di un tuo amico (Azienda Y) debba $20,000 alla tua azienda. Hai deciso di acquistare mobili usati dall'Azienda Y per saldare il conto. Il valore di mercato attuale dei mobili è $19,750.
L'Azienda Y offre servizi di marketing. Poiché hai bisogno di aiuto per gestire le campagne pubblicitarie, hai deciso di realizzare con l'Azienda Y un progetto pilota da $500 per pubblicare annunci.
Dopo aver acquistato i mobili e utilizzato i servizi pubblicitari dell'Azienda Y, paghi all'Azienda Y $250 ($20,000 - $19,750 - $500) in contanti.
Ecco come dovrebbe essere la scrittura contabile:
| Tipo di conto | Conto | Addebito ($) | Accredito ($) | Regola applicabile |
|---|---|---|---|---|
| Tipo di contoConto reale | ContoMobili | Addebito ($)19,750 | Accredito ($) | Regola applicabileAddebita ciò che entra |
| Tipo di contoConto nominale | ContoSpese pubblicitarie | Addebito ($)$500 | Accredito ($) | Regola applicabileAddebita le spese e le perdite |
| Tipo di contoConto reale | ContoContanti | Addebito ($) | Accredito ($)$250 | Regola applicabileAccredita ciò che esce |
| Tipo di contoConto personale | ContoAzienda Y | Addebito ($) | Accredito ($)$20,000 | Regola applicabileAccredita il cedente |
La scrittura contabile vera e propria è costituita dalle 3 colonne centrali; nei tuoi libri contabili non scriveresti "tipo di conto" o "regola applicabile". Le ho aggiunte solo per facilitare la spiegazione.
Il conto dei mobili, un conto reale, comparirà nello stato patrimoniale.
Le spese pubblicitarie compariranno nel conto economico.
La liquidità diminuirà di $250 nel tuo stato patrimoniale.
Infine, l'Azienda Y non comparirà più come debitrice nel tuo stato patrimoniale.
Vantaggi delle regole contabili
Oltre a fornire un quadro logico per il sistema della partita doppia, le tre regole auree della contabilità offrono i seguenti vantaggi:
- Struttura universale per la registrazione delle transazioni finanziarie: Ogni azienda, in ogni Paese del mondo, utilizza il sistema di contabilità a partita doppia per tenere i propri libri contabili; pertanto, comprendere le regole auree della contabilità aiuta i professionisti della finanza di tutto il mondo a comprendere e interpretare le informazioni finanziarie.
- Interpretazione coerente: La coerenza nei processi e nella logica contabile elimina le ambiguità. Il rispetto delle regole auree garantisce che chiunque legga le registrazioni contabili comprenda chiaramente la transazione.
- Confrontabilità: Le regole auree della contabilità rendono confrontabili i bilanci della stessa azienda nel tempo e i bilanci di aziende diverse.
- Bilanci accurati: Lo stato patrimoniale deve quadrare e il conto economico deve riportare un valore accurato dell’utile netto. Le regole contabili aiutano a registrare correttamente le operazioni, quindi è più probabile che anche i bilanci siano accurati.
Sebbene non tutti i Paesi del mondo seguano i GAAP (sto parlando di te, Stati Uniti), le regole auree hanno molte similitudini nei loro effetti previsti e contribuiscono a ridurre le differenze nella rendicontazione finanziaria globale.
More Articles
Chi è tenuto a rispettare le regole contabili?
Le regole contabili si applicano a qualsiasi azienda che tenga libri contabili… in altre parole, a tutte. Ciò differisce da altri requisiti contabili, che in genere richiedono una rendicontazione meno rigorosa alle piccole imprese rispetto alle società quotate in borsa.
Ad esempio, l’IRS consente a una società o a una partnership con ricavi lordi annui medi inferiori a $27 milioni negli ultimi tre anni di utilizzare la contabilità per cassa. In base alle dimensioni della tua azienda, potresti dover seguire la contabilità per cassa, la contabilità per cassa modificata o la contabilità per competenza.
Tuttavia, tutte le aziende devono comunque registrare le transazioni seguendo le regole della contabilità finanziaria del sistema di contabilità a partita doppia.
FAQ
Le tre regole auree in forma semplificata
Le tre regole auree della contabilità sono semplicemente un quadro semplificato per registrare accuratamente le transazioni. Potrebbe essere necessaria un po’ di pratica per imparare queste regole, ma una volta che avrai acquisito familiarità con esse, sarai pronto a imparare concetti contabili più avanzati.
Se vuoi ricevere nella tua casella di posta altri concetti di contabilità e articoli interessanti sulla finanza per i CFO SaaS, iscriviti alla newsletter di The CFO Club.

