Å vite hvor mye kontanter du har til rådighet, kan utgjøre forskjellen mellom fattigdom og rikdom. Bruker du for mye når du ikke har råd til det, må du håndtere sinte aksjonærer og en skuffet bank; bruker du ikke det du har, effektivt, kan du like gjerne kaste det på bålet vi kaller «inflasjon».
Men hvordan beregner du fri kontantstrøm (FCF)? Du kan ta utgangspunkt i ulike punkter, for eksempel operasjonelle aktiviteter, nettoresultat og EBIT. Hver metode har sine fordeler og bruksområder, og valget avhenger av behovene dine og hvilken informasjon som er tilgjengelig. Jeg skal vise deg hva du bør bruke, når du bør bruke det, og hvorfor det er viktig.
Hva er fri kontantstrøm?
FCF er et mål på en virksomhets økonomiske resultater og finansielle helse. Det representerer kontantene en virksomhet er i stand til å generere etter at det er tatt hensyn til pengene som kreves for å vedlikeholde eller utvide eiendelsbasen.
Fri kontantstrøm er en viktig indikator på en virksomhets økonomiske fleksibilitet og styrke. Den viser hvor mye kontanter en virksomhet har igjen etter at den har betalt driftskostnadene sine og investert i vekst. Dette er kontanter som kan brukes til skjønnsmessige formål, som utbyttebetalinger, tilbakekjøp av aksjer, nedbetaling av gjeld eller betaling til din egen administrerende direktør for bruken av ordet «We».
Hvorfor det er viktig å kjenne FCF-en din
Det finnes mange grunner til at du bør ha god oversikt over FCF-en din; noen er avgjørende for virksomheten, mens andre kan bidra til en bedre virksomhet på lang sikt. Her er noen av de viktigste grunnene:
Have an account? Log In
Lønnsomhet kontra kontantgenerering
Mens nettoresultat er et mål på lønnsomhet, inkluderer det ikke-kontante poster og kan påvirkes av regnskapspraksis. FCF representerer derimot de faktiske kontantene virksomheten har generert, og som er tilgjengelige for utdeling til investorer etter alle kostnader og reinvesteringer. Det er et mer håndgripelig mål på en virksomhets økonomiske resultater.
Økonomisk fleksibilitet
FCF viser en virksomhets evne til å generere kontanter utover det som trengs til drift og kapitalutgifter. Denne fleksibiliteten kan være et tegn på en sterk og godt styrt virksomhet.
Investeringskvalitet
Positiv FCF er ofte et tegn på en investering av høy kvalitet. Det tyder på at virksomheten genererer mer enn nok kontanter til å støtte driften og veksten, noe som kan føre til økt utbytte eller tilbakekjøp av aksjer – som begge kan øke aksjonærverdien.
Indikator på betalingsevne
FCF kan også være en indikator på betalingsevne. Selv om det kan være greit for visse engleinvestorer som ønsker investeringer med svært høy oppside, foretrekker de fleste rasjonelle mennesker å vite at en virksomhet kan holde lysene på uten å måtte hente inn mer penger. Virksomheter med konsekvent negativ FCF kan få problemer med å oppfylle forpliktelsene sine uten nye kontanter i systemet, noe som kan føre til økonomiske problemer eller konkurs.
Verdsettelse
FCF er en viktig inngangsverdi i verdsettelsesmodeller. For eksempel er modellen for diskontert kontantstrøm (DCF), som er en av de vanligste verdsettelsesmetodene, avhengig av FCF for å beregne en virksomhets egenverdi.
Slik beregner du fri kontantstrøm
FCF-formelen kan beregnes på flere måter; her er noen av dem, skilt etter utgangspunkt.
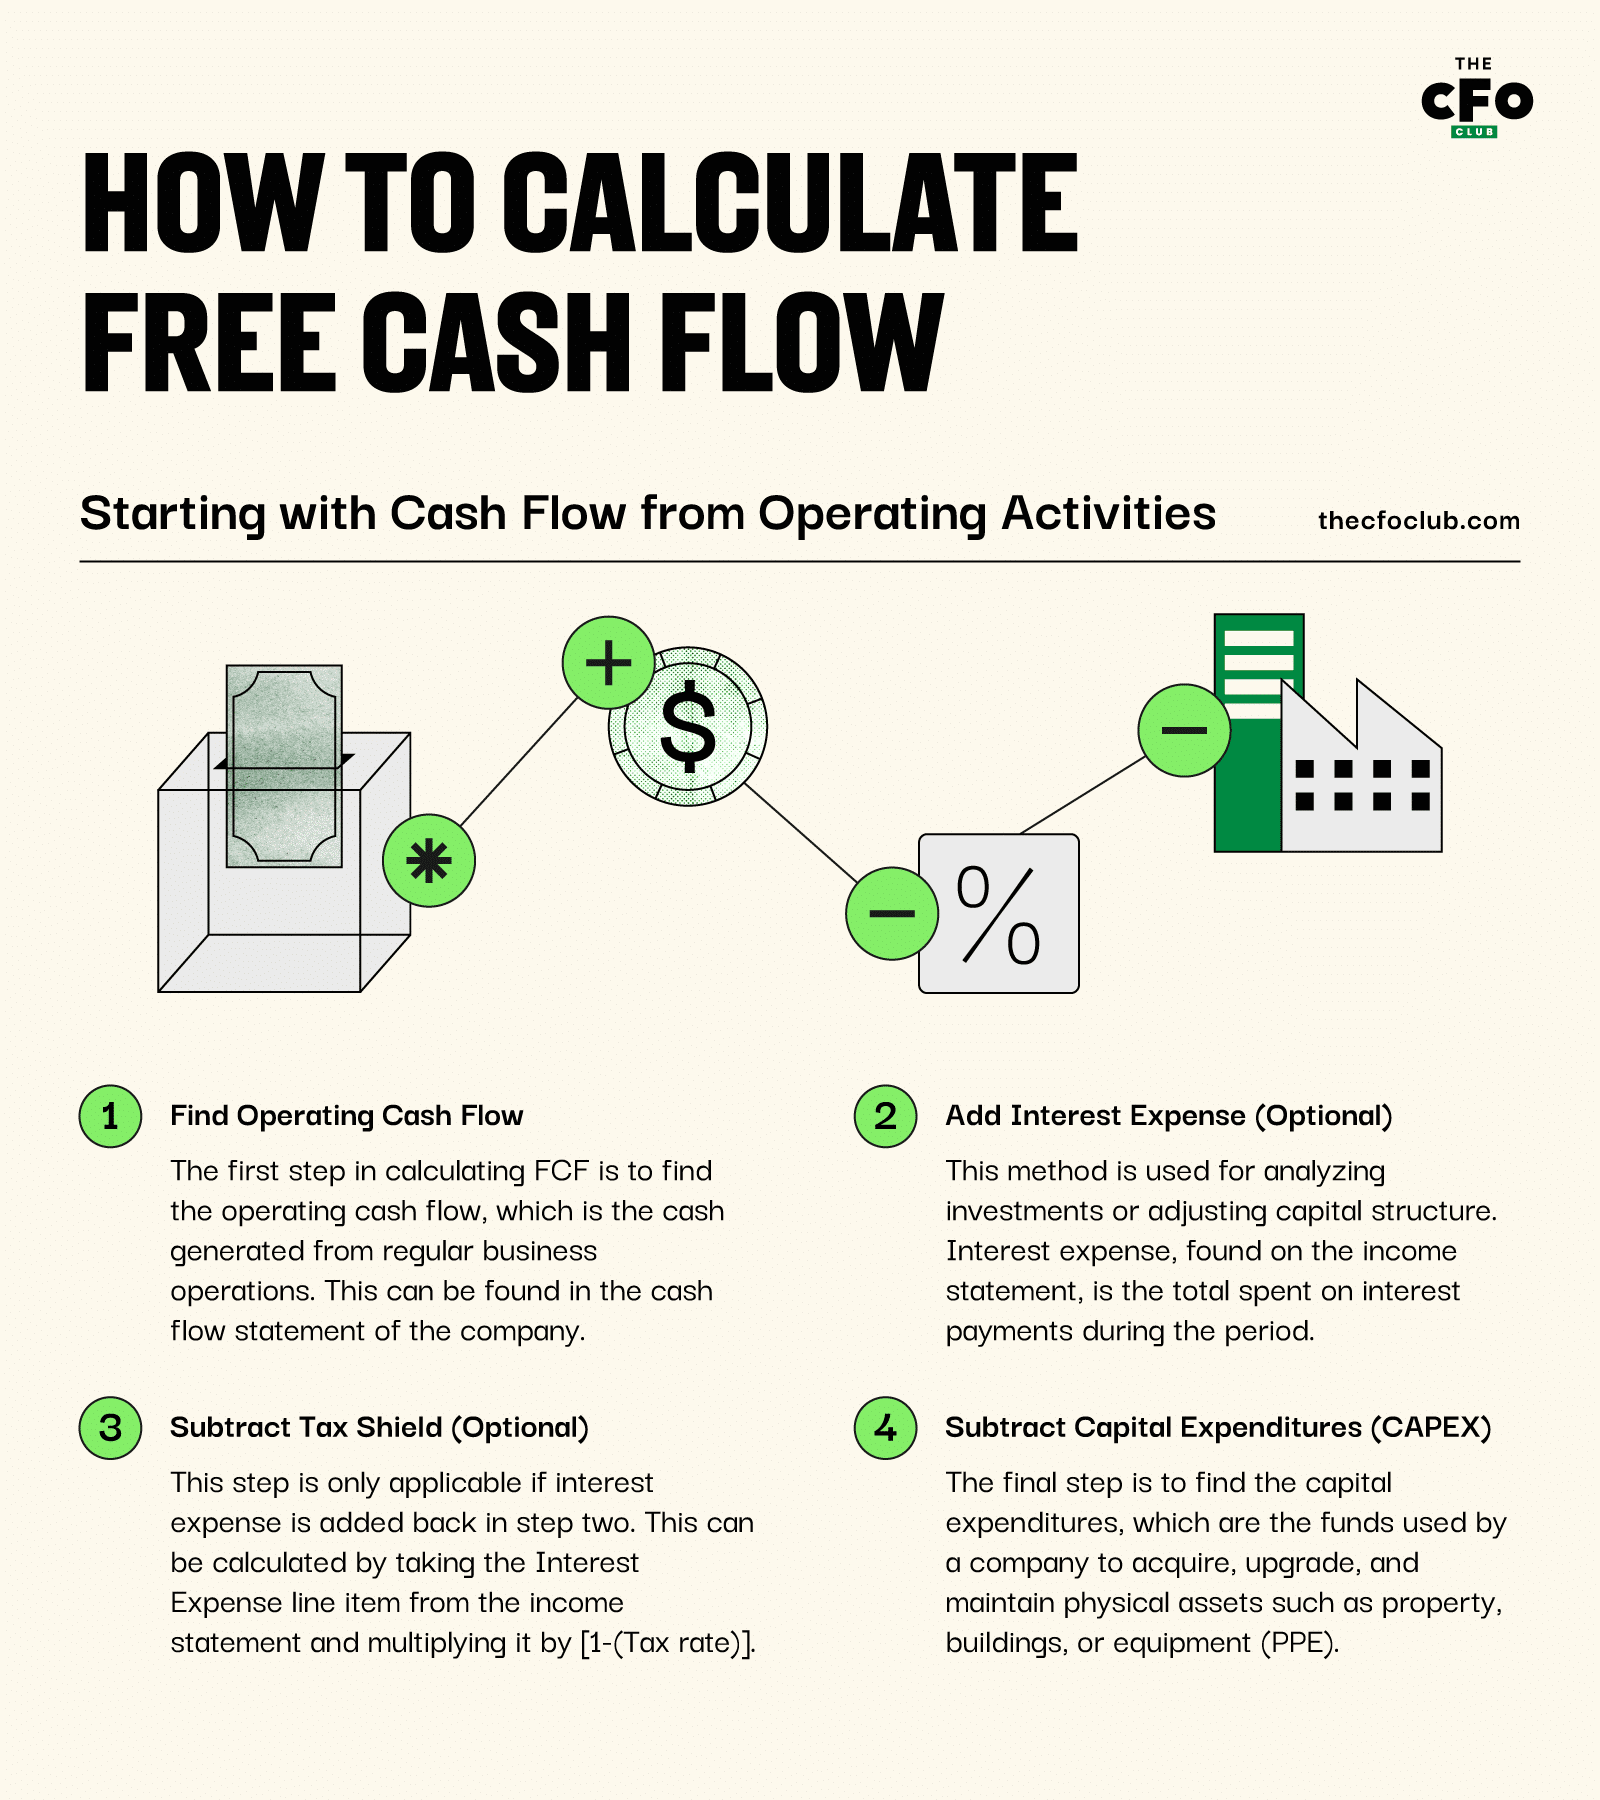
Med utgangspunkt i kontantstrøm fra operasjonelle aktiviteter
- Finn kontantstrøm fra driften: Det første trinnet i beregningen av FCF er å finne kontantstrømmen fra driften, som er kontantene som genereres fra den ordinære virksomheten. Dette finnes i selskapets kontantstrømoppstilling.
- Legg til rentekostnad (valgfritt): I noen tilfeller er målet med fri kontantstrøm å fastslå hvor mye kontanter virksomheten genererer uten at kapitalstrukturen påvirker resultatet (kjent som fri kontantstrøm før finansiering). Denne metoden brukes hovedsakelig ved analyse av en potensiell investering eller vurdering av en justering av den nåværende kapitalstrukturen. Rentekostnaden er det totale beløpet som er brukt på rentebetalinger i den aktuelle perioden, og finnes vanligvis i resultatregnskapet.
- Trekk fra skatteskjoldet (valgfritt): Dette trinnet gjelder bare dersom rentekostnaden legges tilbake i trinn to. Siden rentekostnader er fradragsberettigede, betyr det å legge tilbake renter at du også må trekke fra skattefordelen knyttet til rentekostnaden. Dette kan beregnes ved å ta linjeposten for rentekostnader fra resultatregnskapet og multiplisere den med [1-(skattesats)].
- Trekk fra kapitalutgifter (CAPEX): Det siste trinnet er å finne beløpet for netto kapitalutgifter, som er midlene et selskap bruker til å anskaffe, oppgradere og vedlikeholde fysiske eiendeler som eiendom, bygninger eller utstyr (PPE). Dette finnes også vanligvis i kontantstrømoppstillingen (nærmere bestemt i delen for investeringsaktiviteter).
Denne metoden er best egnet når man ser på en enhets regnskaper, siden mange av tallene enkelt kan hentes direkte fra oppstillingene. Metoden er imidlertid ikke ideell uten en ferdig utarbeidet kontantstrømoppstilling og er derfor mindre nyttig ved regnskapsføring av individuelle prosjekter.
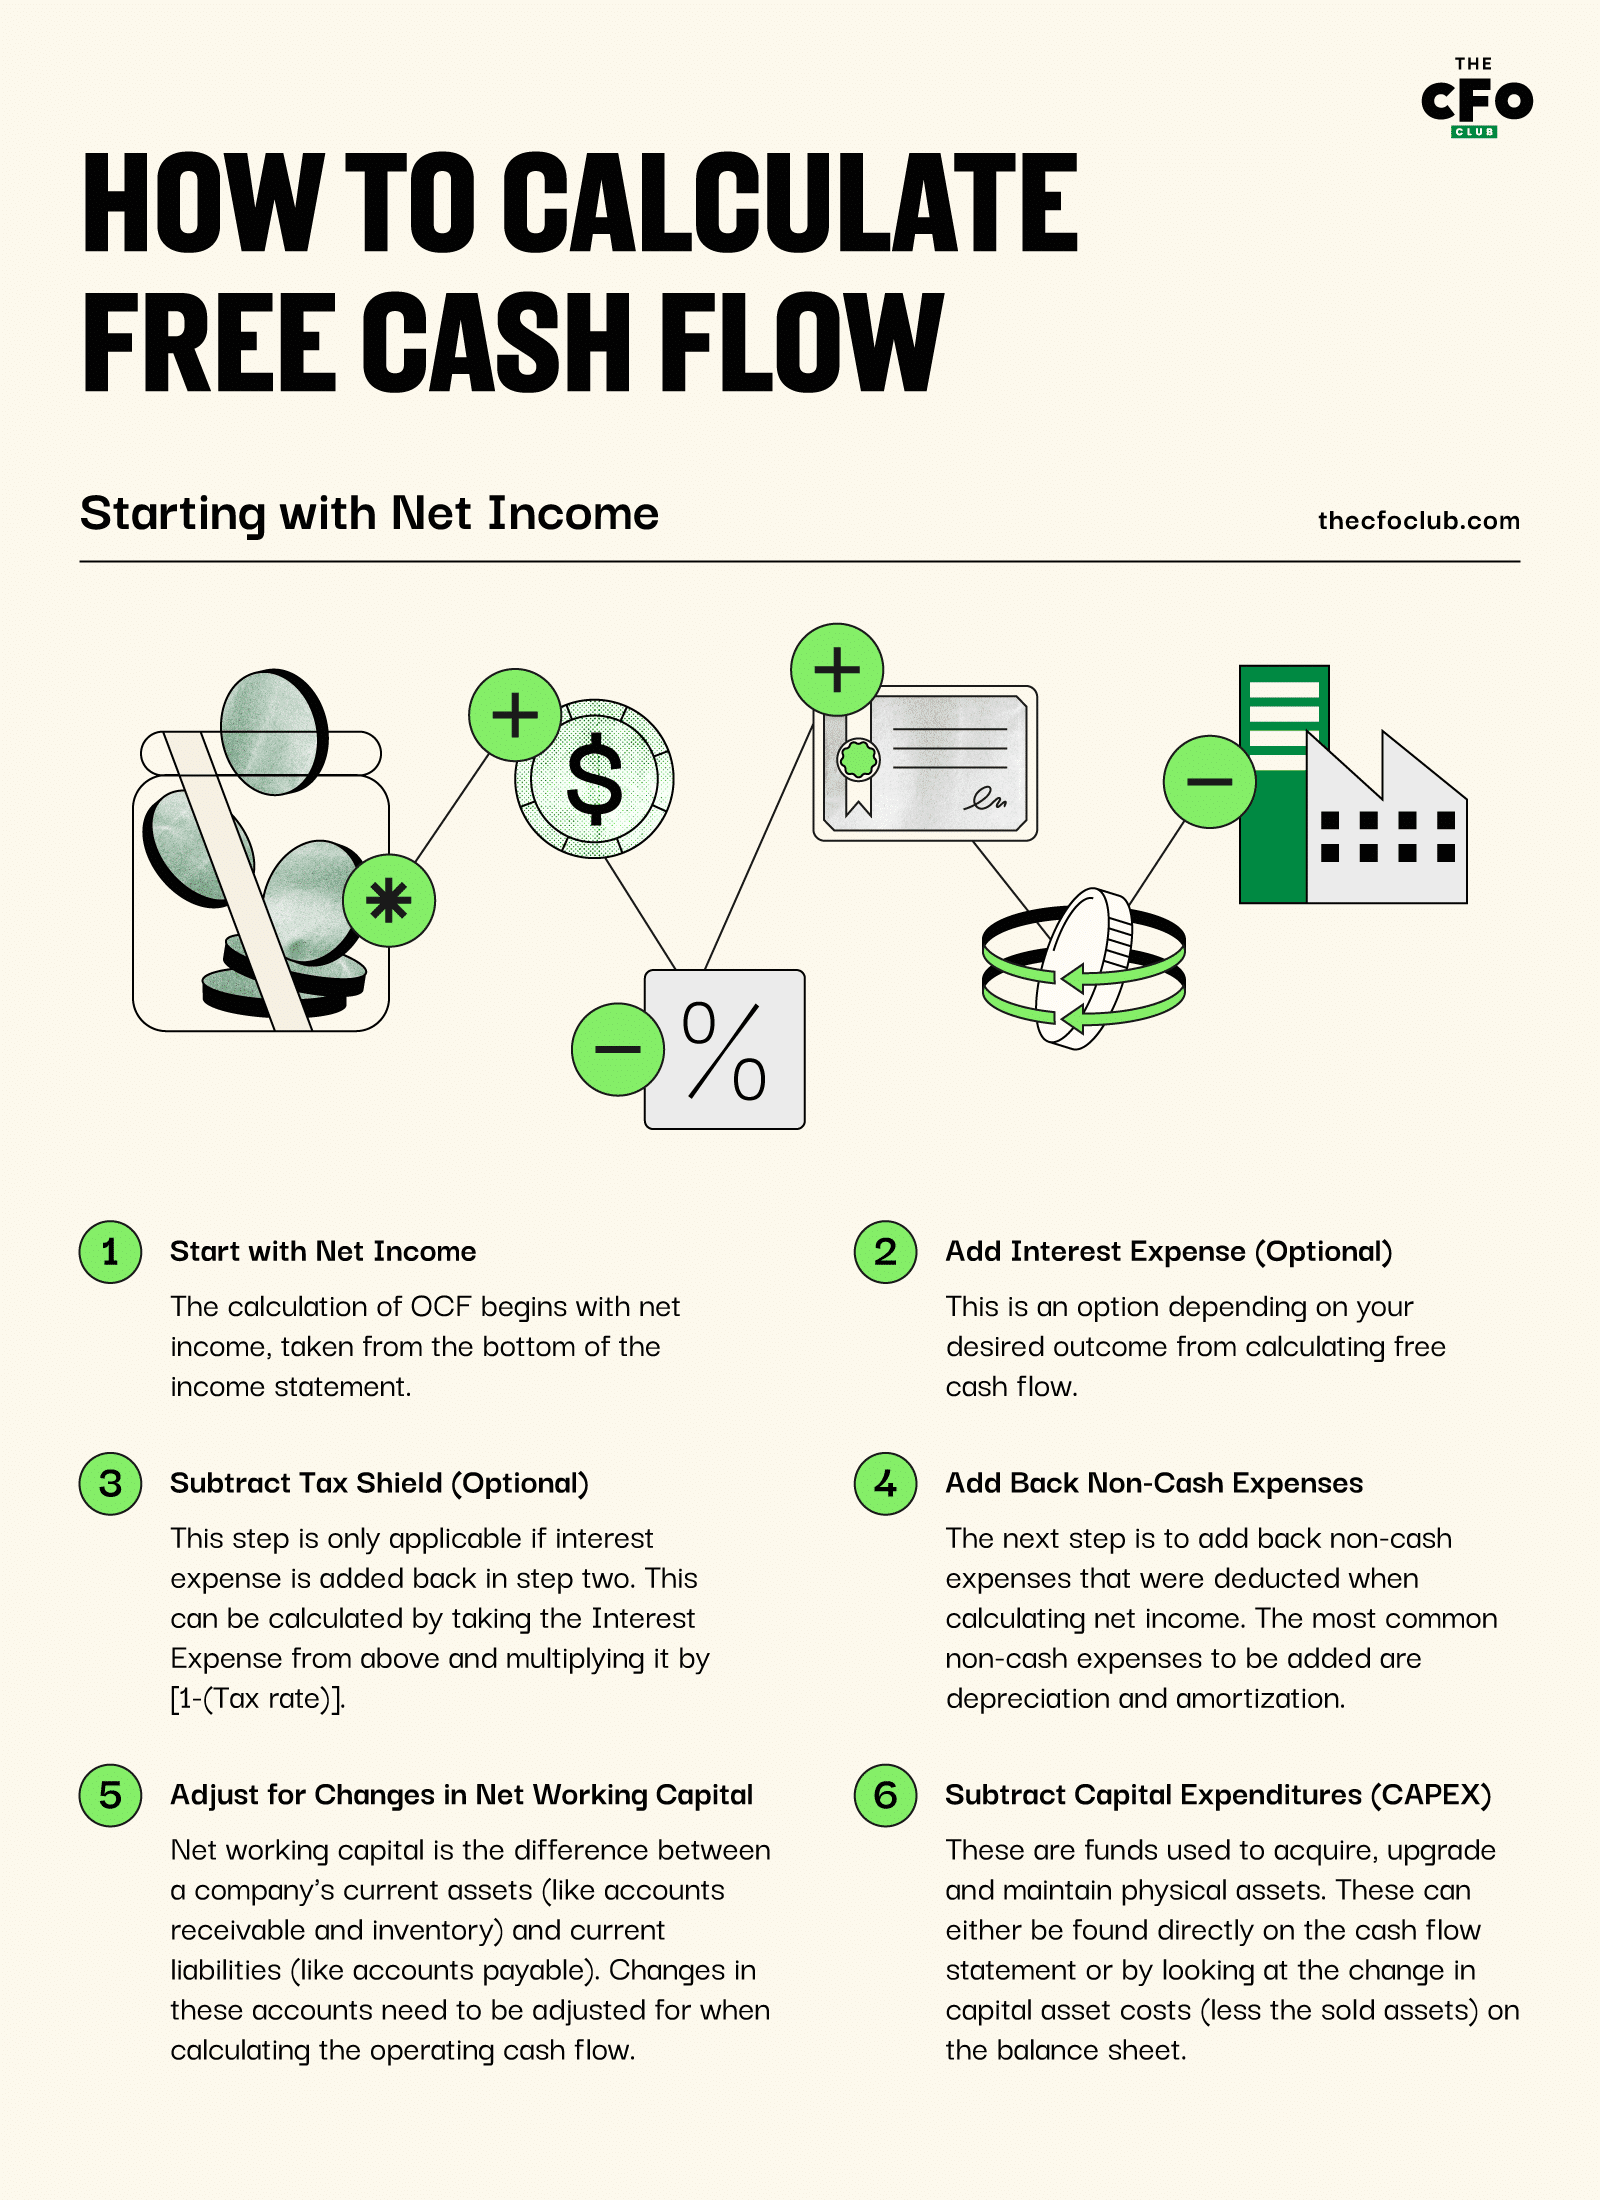
Med utgangspunkt i nettoresultatet
- Start med nettoresultatet: Beregningen av OCF begynner med nettoresultatet, hentet fra nederste del av resultatregnskapet.
- Legg til rentekostnad (valgfritt): I likhet med ovenfor er dette et alternativ avhengig av ønsket resultat av beregningen av fri kontantstrøm.
- Trekk fra skatteskjoldet (valgfritt): Igjen gjelder det samme som ovenfor. Dette trinnet gjelder bare dersom rentekostnaden legges tilbake i trinn to. Dette kan beregnes ved å ta rentekostnaden fra ovenfor og multiplisere den med [1-(skattesats)].
- Legg tilbake ikke-kontante kostnader: Det neste trinnet er å legge tilbake ikke-kontante kostnader som ble trukket fra ved beregningen av nettoresultatet. De vanligste ikke-kontante kostnadene som legges tilbake, er avskrivninger. Andre ikke-kontante poster som kan måtte legges tilbake, omfatter utsatt skatt og eventuelle tap ved salg av eiendeler.
- Juster for endringer i netto arbeidskapital: Netto arbeidskapital er forskjellen mellom selskapets omløpsmidler (som kundefordringer og varelager) og kortsiktige gjeld (som leverandørgjeld). Endringer i disse postene må justeres for ved beregning av kontantstrømmen fra driften.
- Hvis omløpsmidlene (unntatt kontanter) øker i løpet av en periode, vil kontantstrømmen fra driften reduseres, og omvendt. Dette skyldes at en økning i omløpsmidler representerer bruk av kontanter.
- Hvis kortsiktig gjeld øker i løpet av en periode, vil kontantstrømmen fra driften øke. Dette skyldes at en økning i kortsiktig gjeld representerer en kilde til kontanter.
- Trekk fra kapitalutgifter (CAPEX): I likhet med ovenfor er dette midler som brukes til å anskaffe, oppgradere og vedlikeholde fysiske eiendeler. Disse kan enten finnes direkte i kontantstrømoppstillingen eller ved å se på endringen i kostnadene for anleggsmidler (minus de solgte eiendelene) i balansen.
Denne metoden kan være mer kompleks enn å starte med driftsresultatet, men den har langt flere bruksområder. Siden det ikke er nødvendig å ha en ferdig utarbeidet kontantstrømoppstilling, kan metoden brukes til alt fra analyse av resultatene i enkelte virksomhetsområder til vurdering av potensielle fremtidige prosjekter. I tillegg kan den brukes i alle de samme situasjonene som metoden som starter med kontantstrøm fra driften.
More Articles
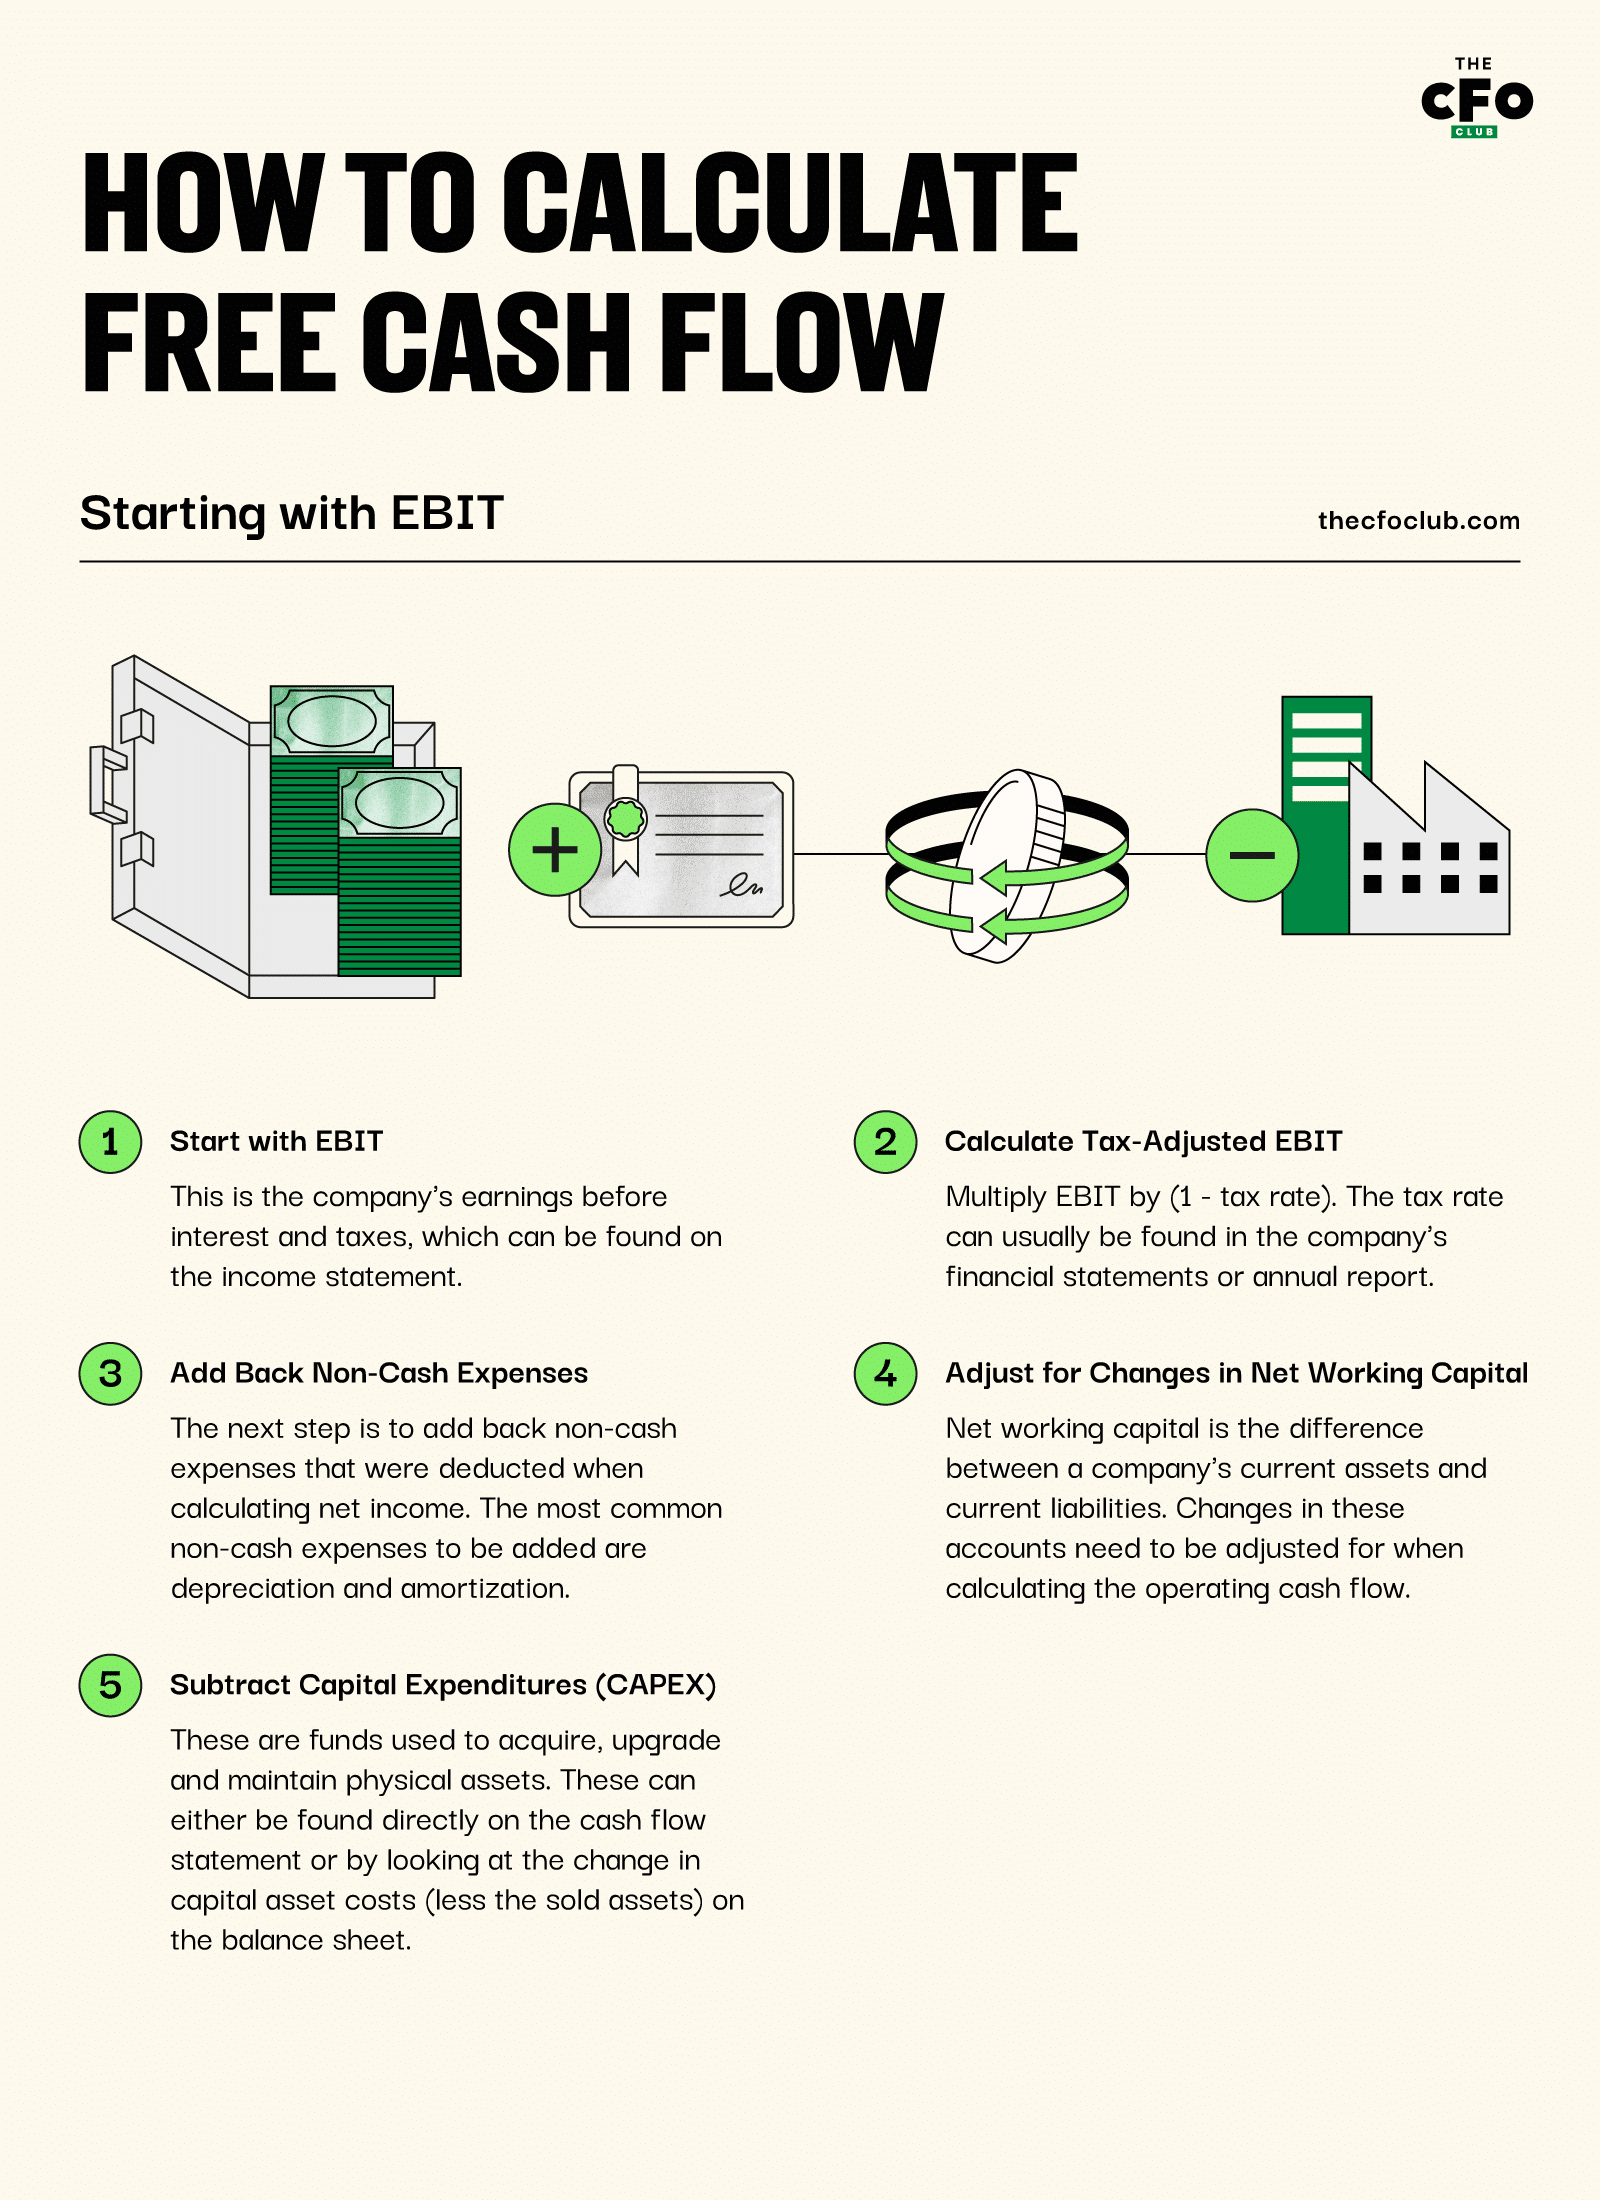
Med utgangspunkt i EBIT
Formelen for fri kontantstrøm som starter med EBIT, er nesten identisk med formelen som starter med nettoinntekt. Når EBIT brukes som utgangspunkt, er imidlertid renteutgifter og skatteskjold allerede inkludert i formelen.
- Start med EBIT: Dette er selskapets resultat før renter og skatt, og finnes i resultatregnskapet.
- Beregn skattejustert EBIT: Siden EBIT ikke tar hensyn til skatt, må du justere det slik at det gjenspeiler skatten som ville ha blitt betalt på dette resultatet. Dette gjøres vanligvis ved å multiplisere EBIT med (1 - skattesats). Skattesatsen finnes som regel i selskapets finansregnskap eller årsrapport.
- Følg trinn 4–6 som er beskrevet ovenfor: Trinn 1 og 2 vil gi samme resultat som trinn 1–3 når du starter med nettoinntekt, og trinn 4–6 fra den fremgangsmåten kan derfor brukes på nytt her.
Fordelene og ulempene ved å starte med EBIT er i stor grad de samme som ved å starte med nettoinntekt – det er vanligvis den foretrukne metoden når EBIT allerede er tilgjengelig.
Til syvende og sist er det brukeren som avgjør hvilken metode som skal brukes til å beregne formelen for fri kontantstrøm, ettersom det finnes mange metoder for å komme frem til samme svar. Det beste systemet å bruke er det som gir deg tallet for fri kontantstrøm du ønsker (det vil si om du ønsker å legge renter tilbake eller ikke), og som bruker informasjonen som er lettest tilgjengelig i virksomheten.
Beste alternativ for SaaS-selskaper
Selv om «beste» er et subjektivt begrep, er EBIT utvilsomt det mest populære nøkkeltallet i SaaS-bransjen. Dette betyr at fagfolk i bransjen ser på regnskapstall som er uavhengige av kapitalstrukturen (det vil si at dette tallet ville vært identisk uansett selskapets kapitalstruktur, med unntak av det rentebaserte skatteskjoldet).
Hvis du ønsker å sammenligne deg med andre i bransjen og hente kapital enklere, vil en formel for fri kontantstrøm som tar utgangspunkt i EBIT, gi deg en kapitalstrukturuavhengig FCF, samtidig som informasjonen forankres i et nøkkeltall, som ROIC-formelen, som allerede følges opp. Dette vil være nyttig når du kommuniserer med personer i ledelsen som har mindre økonomisk kompetanse.
Hvis du ønsker flere tips, triks og mer informasjon om hvordan du best kan rapportere økonomien i SaaS-virksomheten din, kan du abonnere på nyhetsbrevet til The CFO Club i dag.