De tre gyldne reglene for regnskap er grunnleggende for dobbel bokføring.
Luca Pacioli, regnskapets far, kodifiserte dobbel bokføring og de tre gyldne reglene i læreboken sin i matematikk, kalt Summa de arithmetica.
Disse reglene danner grunnlaget for det moderne regnskapssystemet. I denne veiledningen hjelper jeg deg med å forstå de tre gyldne reglene for regnskap fra grunnen av.
Kontotyper
De tre gyldne regnskapsreglene varierer avhengig av hvilken type konto du arbeider med, og av dine overordnede retningslinjer. Heldigvis finnes det bare tre kategorier av kontoer. De er:
Nominell konto
Nominelle kontoer er midlertidige kontoer der saldoene overføres til en permanent konto ved slutten av regnskapsperioden. Tenk på dem som en midlertidig oppbevaringsplass for alle saldoene dine, før de flyttes til sin endelige plass.
Inntekts- og kostnadskontoer er nominelle kontoer. Andre eksempler på nominelle kontoer er kontoer for husleie, renter og lønn.
Ved slutten av regnskapsperioden avsluttes nominelle kontoer ved at saldoene overføres til en konto i hovedboken. Saldoene i hovedboken omfatter kostnader og inntekter, som deretter overføres til resultatregnskapet (det vil si resultatoppstillingen).
Have an account? Log In
Realkonto
Realkontoer forblir vanligvis åpne i mer enn én regnskapsperiode. De har saldoer ved slutten av regnskapsåret og vises i balansen. Alle eiendeler og forpliktelser registreres i regnskapet som realkontoer.
Møbler, land og kundefordringer er eksempler på realkontoer. Her er flere eksempler på typer posteringer du kan finne på en realkonto:
- Eiendelsrelaterte kostnader som må aktiveres, for eksempel frakt betalt for å transportere en ny eiendel til virksomhetens lokasjon.
- Avskrivninger på materielle eiendeler og amortisering eller nedskrivning av immaterielle eiendeler.
- Kjøp og salg av eiendeler.
- Lånte eller tilbakebetalte penger.
Personlig konto
Personlige kontoer er kontoene til en fysisk eller juridisk person, altså en virksomhet (ikke en imaginær venn). La oss for eksempel si at virksomheten din låner penger fra en venns virksomhet. Du må registrere vennens selskap som långiver i regnskapet ditt ved å opprette en personlig konto for selskapet hans.
De gyldne reglene for regnskap
Nå som kontotypene er på plass, kan vi snakke om de tre gyldne reglene for regnskap. Det finnes én gylden regel for hver kontotype.
Ifølge dobbel bokføring påvirker hver forretningstransaksjon minst to kontoer. Kontoer debiteres eller krediteres basert på transaksjonen og kontotypen, men debetbeløpet er alltid likt kreditbeløpet.
En debetpostering føres på venstre side av en konto. Debetposteringer øker saldoene på eiendels- og kostnadskontoer og reduserer saldoene på egenkapital-, gjelds- eller inntektskontoer.
På den annen side føres en kreditpostering på høyre side av en konto. Krediteringer øker saldoene på inntekts-, egenkapital- og gjeldskontoer og reduserer saldoene på eiendels- og kostnadskontoer.
Selv om regnskapsprogramvare kan gjøre regnskapsposteringer for deg, er det viktig å lære dem slik at du forstår logikken bak hvordan transaksjoner registreres.
Med dette grunnlaget på plass er her de tre gyldne reglene for regnskap:
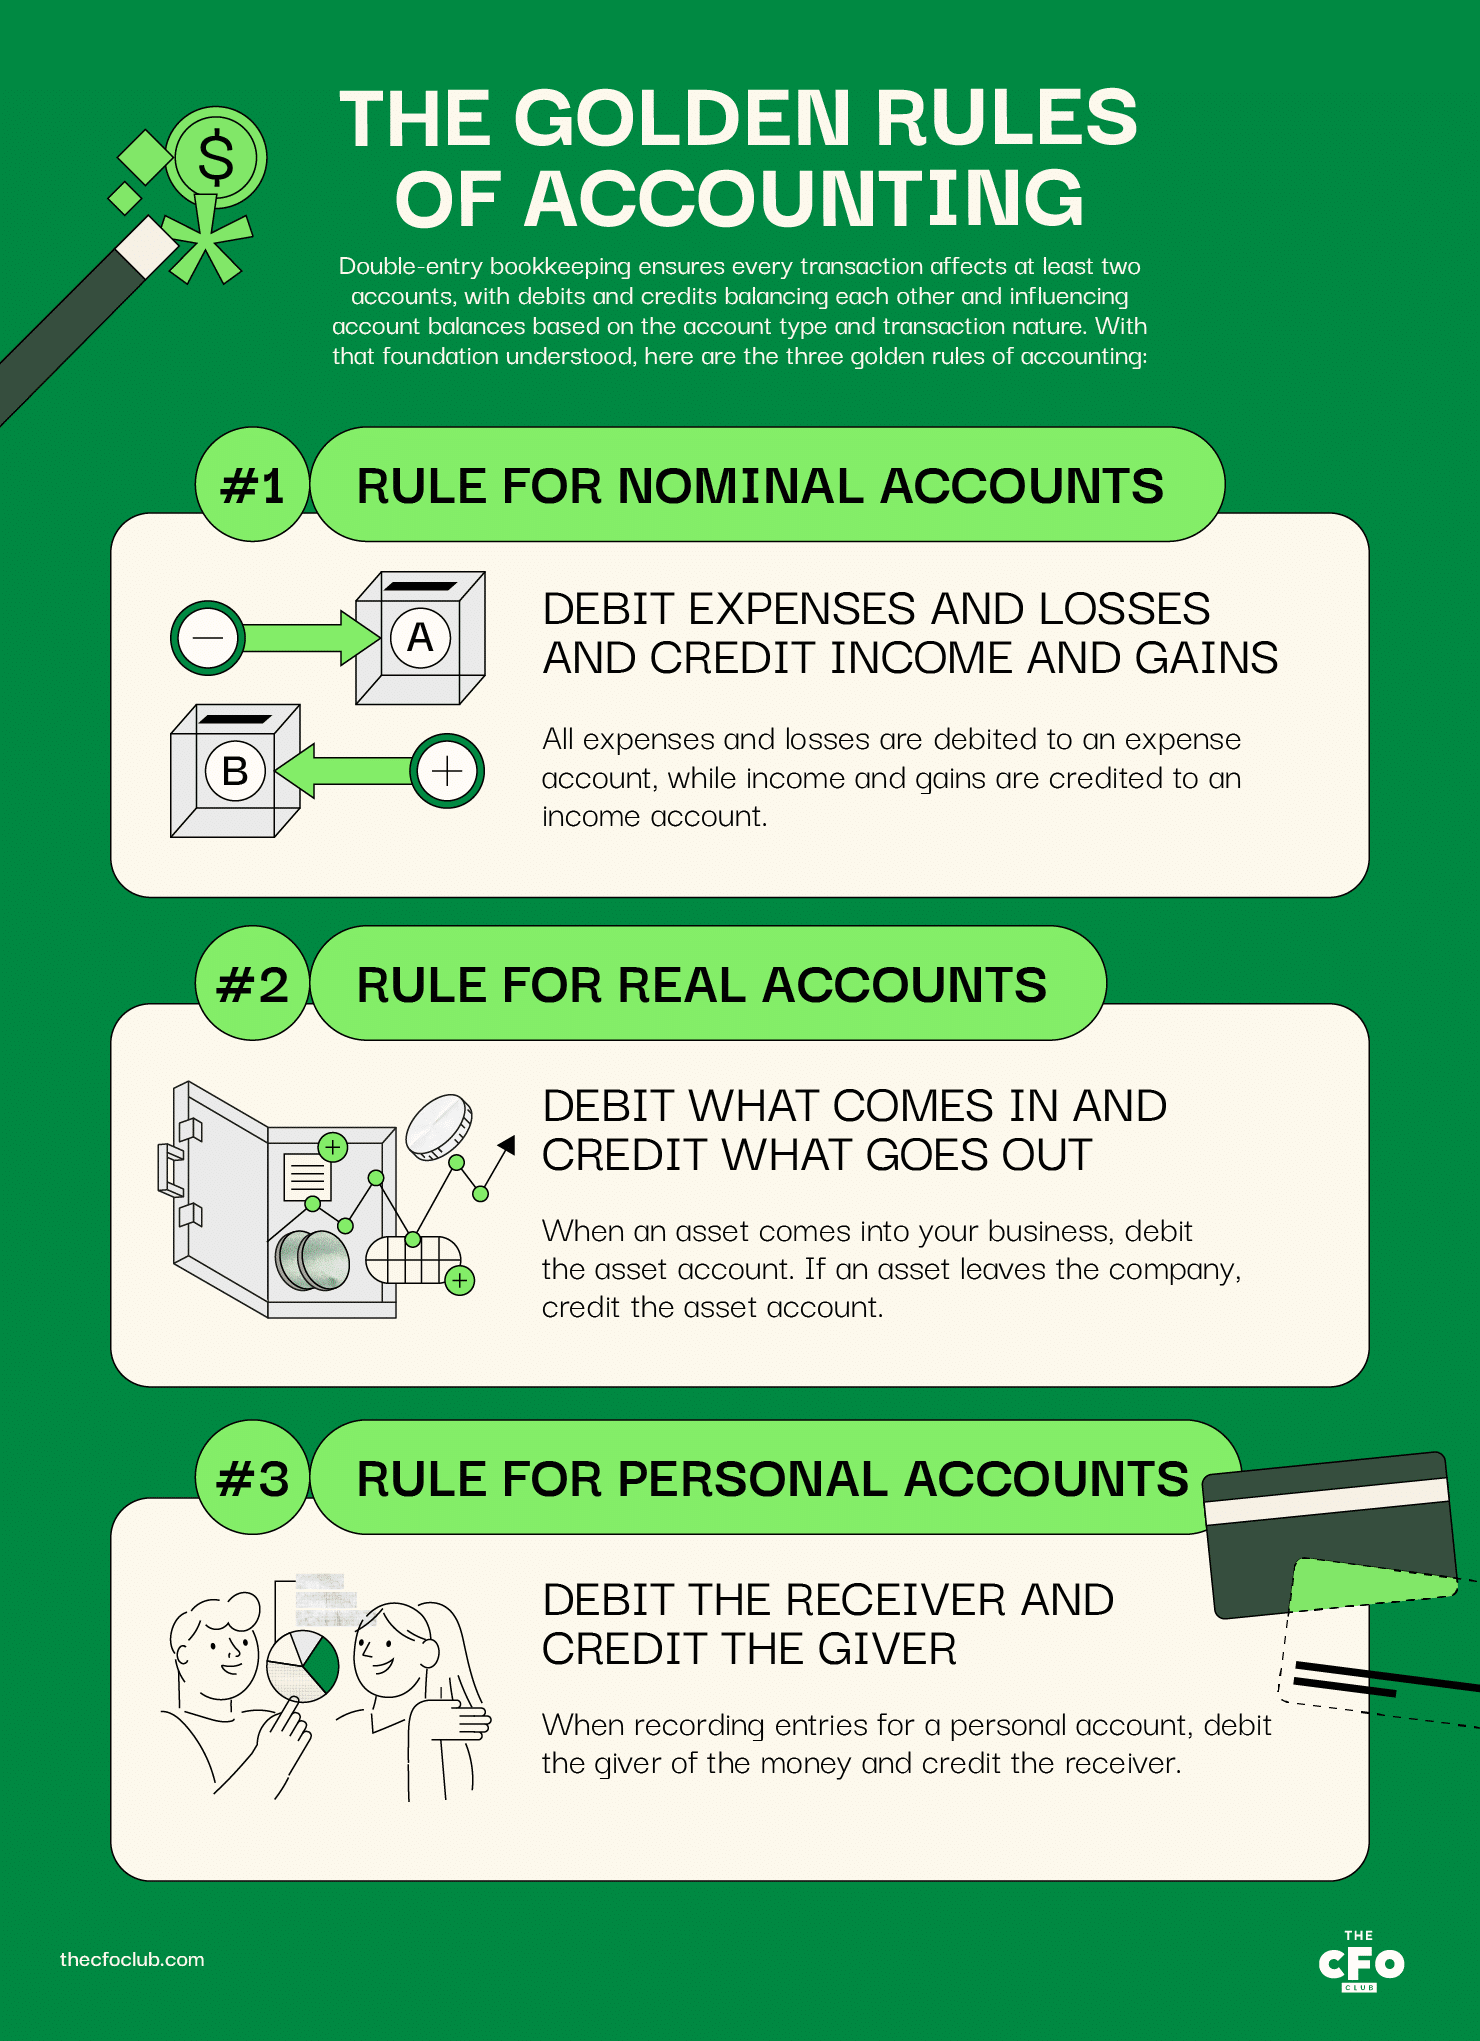
Regel for nominelle kontoer: Debiter kostnader og tap, og krediter inntekter og gevinster
Alle kostnader og tap debiteres en kostnadskonto, mens inntekter og gevinster krediteres en inntektskonto.
Her er noen eksempler:
- Debiter kontoen for kontorrekvisita når du bruker 50 $ på kontorrekvisita til virksomheten din
- Debiter aktivakontoen for å registrere avskrivningskostnader
- Krediter rentekontoen når du mottar 100 $ i renter på selskapets bankinnskudd
- Krediter salgskontoen når en kunde registrerer seg for et årsabonnement
Regel for reelle kontoer: Debiter det som kommer inn, og krediter det som går ut
Når en eiendel kommer inn i virksomheten din, debiterer du aktivakontoen. Hvis en eiendel forlater selskapet, krediterer du aktivakontoen.
La oss for eksempel anta at virksomheten din (Selskap X) låner penger fra vennens virksomhet (Selskap Y).
Kontanter kommer inn i virksomheten din, så du debiterer kontantkontoen med beløpet som er lånt.
Her er noen flere eksempler:
- Debiter aktivakontoen når du bruker 5 000 $ på en eiendel for å forbedre effektiviteten
- Debiter kreditoren når du tilbakebetaler pengene du lånte fra dem
- Krediter aktivakontoen når du selger den aktuelle eiendelen
- Krediter kassekredittkontoen når du låner penger ved hjelp av kassekreditten
Regel for personlige kontoer: Debiter mottakeren og krediter giveren
Når du registrerer posteringer på en personlig konto, debiterer du den som gir pengene, og krediterer mottakeren.
La oss bruke det samme eksempelet som tidligere.
Selskap Y har lånt penger til virksomheten din. For å registrere dette oppretter du en ny konto i regnskapet for Selskap Y og krediterer kontoen med beløpet som er lånt.
Kontoen til Selskap Y vil nå ha en kreditsaldo og vises som en forpliktelse i balansen din.
Her er flere eksempler:
- Debiter kontoen til Selskap Y når virksomheten din selger en eiendel til Selskap Y, og Selskap Y lover å betale neste år
- Krediter kontoen til Selskap Y når du låner ytterligere penger fra Selskap Y
- (Ved et ansvarlig selskap) Krediter din egen konto i selskapet når du tilfører ytterligere kapital til virksomheten
- (Ved et ansvarlig selskap) Debiter kontoen din i selskapet når du tar ut kapital fra virksomheten
Eksempel på regnskapets tre gyldne regler
La oss se på et eksempel der vi bruker alle tre reglene sammen.
La oss anta at vennens selskap (Selskap Y) skylder selskapet ditt 20 000 $. Du har bestemt deg for å kjøpe brukte møbler fra Selskap Y for å gjøre opp kontoen. Møblenes nåværende markedsverdi er 19 750 $.
Selskap Y tilbyr markedsføringstjenester. Siden du trenger hjelp til å kjøre annonser, har du bestemt deg for å gjennomføre et pilotprosjekt på 500 $ med Selskap Y for å kjøre annonser.
Etter at du har kjøpt møblene og brukt Selskap Ys annonseringstjenester, betaler du Selskap Y 250 $ (20 000 $ - 19 750 $ - 500 $) kontant.
Her er hvordan journalposten skal se ut:
| Kontotype | Konto | Debet ($) | Kredit ($) | Gjeldende regel |
|---|---|---|---|---|
| KontotypeReell konto | KontoMøbler | Debet ($)19,750 | Kredit ($) | Gjeldende regelDebiter det som kommer inn |
| KontotypeNominell konto | KontoAnnonseringskostnad | Debet ($)$500 | Kredit ($) | Gjeldende regelDebiter kostnader og tap |
| KontotypeReell konto | KontoKontanter | Debet ($) | Kredit ($)$250 | Gjeldende regelKrediter det som går ut |
| KontotypePersonlig konto | KontoSelskap Y | Debet ($) | Kredit ($)$20,000 | Gjeldende regelKrediter giveren |
Selve journalposten er de tre midterste kolonnene; du ville ikke skrevet «kontotype» eller «gjeldende regel» i regnskapet. Jeg tok dem bare med for å gjøre forklaringen enklere.
Møbelkontoen, som er en reell konto, vil vises i balansen.
Annonseringskostnaden vil vises i resultatregnskapet.
Kontantbeholdningen vil bli redusert med 250 $ i balansen din.
Og til slutt vil Selskap Y ikke lenger vises som en debitor i balansen din.
Fordeler med regnskapsregler
I tillegg til å gi et logisk rammeverk for systemet med dobbelt bokholderi, gir regnskapets tre gyldne regler følgende fordeler:
- Universell struktur for registrering av finansielle transaksjoner: Alle virksomheter i alle land over hele verden bruker systemet med dobbelt bokholderi for å føre regnskapet sitt. Derfor hjelper det å forstå regnskapets gyldne regler finansielle fagpersoner over hele verden med å forstå og tolke finansiell informasjon.
- Enhetlig tolkning: Ensartethet i regnskapsprosesser og -logikk eliminerer tvetydighet. Ved å følge de gyldne reglene sikrer man at enhver person som leser regnskapsføringene, tydelig forstår transaksjonen.
- Sammenlignbarhet: Regnskapets gyldne regler gjør regnskapene til det samme selskapet over tid og regnskapene til andre selskaper sammenlignbare.
- Nøyaktige regnskaper: Balansen må gå opp, og resultatregnskapet må vise et nøyaktig nettoresultat. Regnskapsreglene bidrar til at korrekte posteringer registreres, slik at regnskapene dine også har større sannsynlighet for å være nøyaktige.
Selv om ikke alle land over hele verden følger GAAP (jeg ser på deg, USA), har de gyldne reglene mange likheter når det gjelder den tiltenkte effekten, og bidrar til å redusere forskjellene i global finansiell rapportering.
More Articles
Hvem er pålagt å følge regnskapsreglene?
Regnskapsreglene gjelder for alle virksomheter som fører regnskap … altså alle. Dette skiller seg fra andre regnskapskrav, som vanligvis krever mindre omfattende rapportering fra små virksomheter enn fra børsnoterte selskaper.
IRS tillater for eksempel at et selskap eller et partnerskap med gjennomsnittlige årlige bruttoinntekter på under $27 million de siste tre årene bruker kontantbasert regnskapsføring. Avhengig av virksomhetens størrelse kan det hende du må følge kontantregnskapsføring, modifisert kontantregnskapsføring eller periodiseringsbasert regnskapsføring.
Alle virksomheter må imidlertid fortsatt registrere transaksjoner i samsvar med finansreglene for systemet med dobbelt bokholderi.
FAQ
De tre gyldne reglene – forenklet
Regnskapets tre gyldne regler er ganske enkelt et forenklet rammeverk for nøyaktig registrering av transaksjoner. Du kan trenge litt øvelse for å lære deg disse reglene, men når du er komfortabel med dem, er du klar til å lære mer avanserte regnskapsbegreper.
Hvis du ønsker flere regnskapsbegreper og innsiktsfulle artikler om økonomi for SaaS-økonomidirektører levert til innboksen din, kan du abonnere på nyhetsbrevet til The CFO Club.