

Mer enn 80 % av små bedrifter mislykkes på grunn av problemer med kontantstrømmen. Det første steget for å håndtere dem er en konkret forståelse av kontantstrøm og kontantstrømoppstillinger.
Slik kan du forstå det grunnleggende i – og utarbeide din egen – kontantstrømoppstilling, samt finne noen nyttige innsikter i oppstillingen din.
Hva er en kontantstrømoppstilling?
En kontantstrømoppstilling er et finansielt dokument som viser virksomhetens kilder til kontanter (som inntekter, salg av eiendeler eller innhenting av kapital) og bruk av kontanter (som driftskostnader, kjøp av eiendeler eller tilbakebetaling av kapital).
Det er én av de tre finansielle oppstillingene selskaper utarbeider i samsvar med GAAP (generelt aksepterte regnskapsprinsipper).
Komponenter
Kontantstrømoppstillinger er delt inn i tre deler:
- Kontantstrøm fra driftsaktiviteter: Kontantstrømmer fra virksomhetens drift, som salg av varelager, innkreving av kundefordringer og betaling til kreditorer.
- Kontantstrøm fra investeringsaktiviteter: Kontantstrømmer fra salg eller kjøp av eiendeler som tomter og omsettelige verdipapirer.
- Kontantstrøm fra finansieringsaktiviteter: Kontantstrømmer fra finansieringsaktiviteter, som utstedelse av aksjer eller tilbakebetaling av gjeld.
Utarbeidingsmetoder
Det finnes to metoder for å utarbeide en kontantstrømoppstilling. Den eneste forskjellen mellom metodene er hvordan transaksjonene presenteres under kontantstrøm fra driftsaktiviteter:
- Direkte metode: Den direkte metoden innebærer å liste opp kontantstrømmene fra driftsaktiviteter for å finne netto kontanter generert eller brukt fra driftsaktiviteter.
- Indirekte metode: Den indirekte metoden innebærer å avstemme nettoresultatet mot netto kontantstrøm fra driftsaktiviteter.
I henhold til ASC 230-10-45-29 må selskaper foreta en avstemming fra nettoresultat til netto kontantstrøm fra driftsaktiviteter, uavhengig av om de bruker direkte eller indirekte metode. Derfor bruker de fleste selskaper den indirekte metoden for å utarbeide en kontantstrømoppstilling, og det er denne metoden vi bruker i eksemplene våre.
Formålet med kontantstrømoppstillingen
Selv om kontanter er viktig for alle virksomheter, er det spesielt avgjørende for en virksomhet i sterk vekst. Hvis du er i en fase med høy vekst, trenger virksomheten din rikelig med ressurser – flere ansatte, bedre infrastruktur, kontorlokaler – og alt dette krever kontanter.
Ved å overvåke selskapets kontantstrøm kan du forberede deg på en mulig likviditetskrise. Du kan iverksette tiltak for å opprettholde likviditeten, slik at du ikke må sette veksten på pause hvis kundene dine er forsinket med betalingene sine.
En kontantstrømoppstilling gir kontekst til lønnsomheten din. Anta at dine nåværende inntekter er $1 million med en nettomargin på 90 %.
Du smiler mens du ser på resultatoppstillingen din … Så snur du siden til kontantstrømoppstillingen, som forteller deg at 50 % av inntektene dine ($500,000) ikke er mottatt kontant. Disse 50 % skal komme fra din største kunde, og hvis de går konkurs, mangler du $500,000. Plutselig blir du bekymret.
Grunnen til at resultatoppstillingen og kontantstrømoppstillingen kan fortelle ulike historier, er periodiseringsprinsippet i regnskapsføringen – også kjent som standard praksis i moderne regnskapsføring. På grunn av denne praksisen er kontantstrømoppstillinger svært viktige.
Have an account? Log In
Slik utarbeider du en kontantstrømoppstilling
De fleste regnskapsprogrammer kan generere en kontantstrømoppstilling for deg, men hvis du utarbeider den selv, kan du få en tydeligere forståelse av mekanismene – noe som igjen vil hjelpe deg med å trekke flere innsikter ut av oppstillingen din.
Før du begynner
Det første du trenger før du leser en kontantstrømoppstilling, er en grunnleggende forståelse av finansielle oppstillinger, regnskapsregler for bokføring med dobbelt bokholderi og grunnleggende regnskapsbegreper.
Deretter trenger du tallet for nettoresultat (tilgjengelig i resultatoppstillingen) og inngående kontantbeholdning (tilgjengelig i balansen din). Til slutt må du forstå formatet på en kontantstrømoppstilling utarbeidet etter den indirekte metoden.
Som nevnt tidligere faller alle postene i oppstillingen under tre overskrifter: driftsaktiviteter, investeringsaktiviteter og finansieringsaktiviteter.
Her er Metas kontantstrømoppstilling som eksempel:
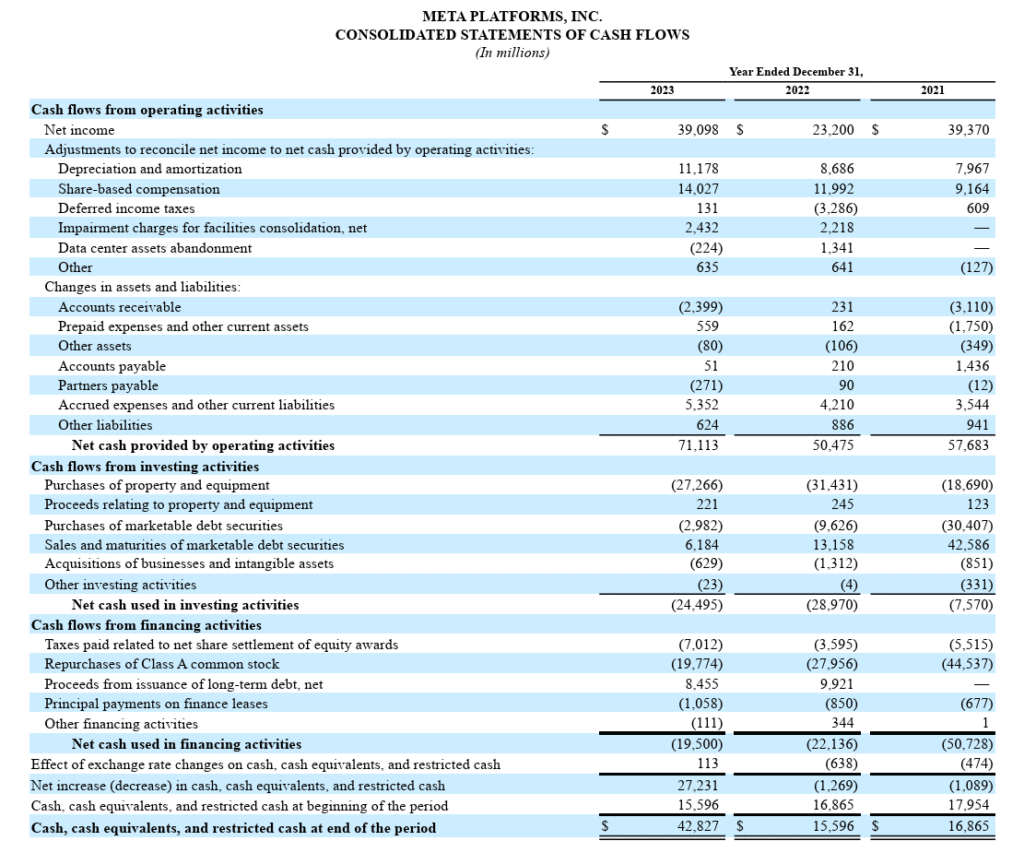
Alle disse tallene er tilgjengelige i resultatregnskapet (hvis det gjelder inntekt, gevinst, kostnad eller tap) eller balansen (hvis det gjelder en eiendel, forpliktelse eller egenkapitalpost).
Legg ganske enkelt til tre overskrifter i kontantstrømoppstillingen din (kontantstrøm fra drifts-, investerings- og finansieringsaktiviteter), og før opp kontanttransaksjonene slik det forklares i neste avsnitt. Husk at hvis du eier flere virksomheter, må du konsolidere økonomien din først.
1. Beregn kontantstrøm fra driftsaktiviteter
Den første kategorien du skal legge til i en kontantstrømoppstilling, er kontantstrøm fra driftsaktiviteter. Siden vi bruker den indirekte metoden, er den første posten du skal legge til under denne kategorien, nettoresultatet.
Forfatterens tips
\u003cem\u003e\u003cspan style=\u0022font-weight: 400;\u0022\u003ePS: Du må \u003ca href=\u0022https://thecfoclub.com/accounting/gaap-vs-non-gaap-cogs/#h-what-is-gaap:~:text=COGS%20can%20help.-,What%20is%20Non%2DGAAP%3F,-Non%2DGAAP%20measures\u0022\u003einkludere justeringer\u003c/a\u003e for å avstemme nettoresultatet mot netto kontantstrøm fra driftsaktiviteter.\u003c/span\u003e\u003c/em\u003e
Slik kan du beregne kontantstrøm fra driftsaktiviteter:
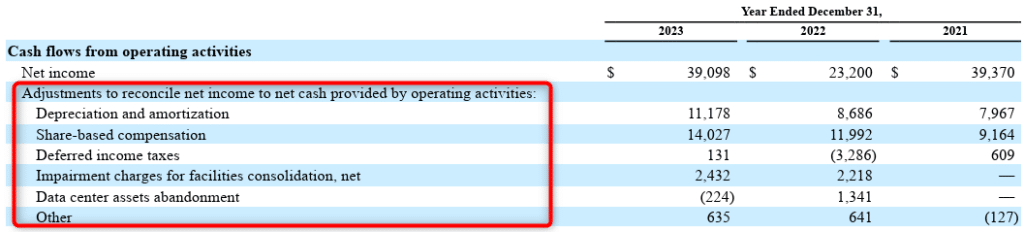
Trinn 1: Justeringer for ikke-kontante transaksjoner
Ikke-kontante kostnader (kostnader som ikke innebærer en kontantutbetaling), som avskrivninger og amortiseringer, må legges tilbake til nettoresultatet.
Ikke-kontante gevinster, som fortjeneste ved salg av en anleggseiendel, må trekkes fra nettoresultatet fordi hele kontantbeløpet som mottas fra salget (som inkluderer gevinsten), er inkludert under kontantstrøm fra investeringsaktiviteter. Gå gjennom resultatregnskapet for å finne alle ikke-kontante poster.
Kostnader som er regnskapsført, men ikke betalt, for eksempel kostnad for utsatt skatt, må legges tilbake til nettoresultatet. Utsatte kostnader finnes på eiendelssiden i balansen.
Trinn 2: Justeringer for endringer i arbeidskapital
Deretter må du gjøre justeringer for transaksjoner som innbetalinger fra debitorer, betalinger til kreditorer og forskuddsbetalte kostnader.
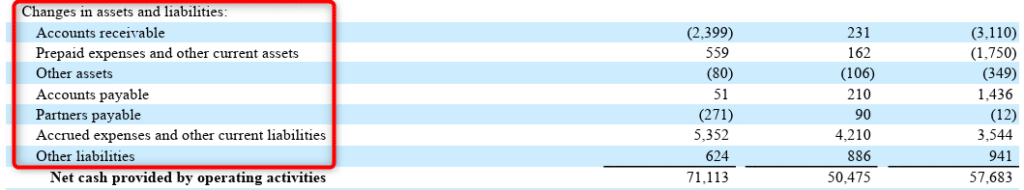
Det kan kreve litt arbeid å avgjøre om du skal legge til eller trekke fra en post for arbeidskapital, men med tiden blir det en selvfølge. I mellomtiden kan du følge denne regelen:
- Justering for endringer i omløpsmidler: Hvis saldoen på et omløpsmiddel (bortsett fra kontanter) øker, skal du trekke fra økningen når du beregner kontantstrøm fra driftsaktiviteter, og omvendt.
- Justering for endringer i samlede forpliktelser: Hvis saldoen på en kortsiktig forpliktelse øker, skal du legge til økningen når du beregner kontantstrøm fra driftsaktiviteter, og omvendt.
Hvis for eksempel saldoen på kundefordringer øker med $5,000 ved utgangen av en regnskapsperiode, trekker du fra $5,000 under kontantstrøm fra driftsaktiviteter. Hvis saldoen på leverandørgjeld på samme måte øker med $5,000, legger du beløpet til kontantstrømmen fra driftsaktiviteter.
Når du har lagt til alle postene, summerer du tallene for å beregne netto kontantstrøm fra driftsdelen.
Hvis dette tallet er negativt, har du et alvorlig problem fordi det viser at driften i selskapet ditt for øyeblikket ikke genererer et positivt kontantbidrag. Hvis dette ikke var tilsiktet (eller forventet), må du prioritere å få driften tilbake i pluss.
2. Beregn kontantstrøm fra investeringsaktiviteter
Deretter skal du beregne kontantstrømmen fra investeringsaktivitetene dine ved hjelp av beløpene for netto kapitalforbruk. Eksempler på investeringsaktiviteter inkluderer:
- Salg eller kjøp av tomter og bygninger
- Salg eller kjøp av omsettelige verdipapirer
- Salg eller kjøp av immaterielle eiendeler
- Avhending eller oppkjøp av virksomheter
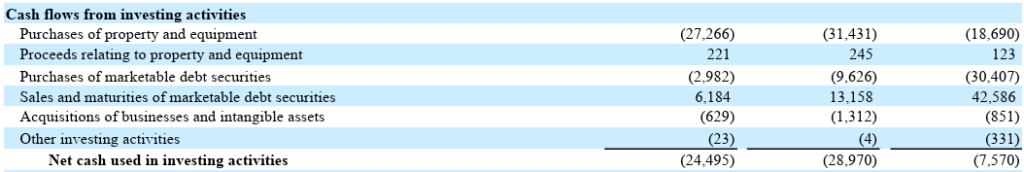
Det er ganske enkelt å fastslå om kontanter strømmer inn eller ut. Kapitalutgifter krever for eksempel en kontantbetaling, noe som betyr at kontanter strømmer ut. Når du selger en eiendel, strømmer kontanter inn.
Husker du gevinstene vi trakk fra ved salg av eiendeler under kontantstrøm fra driftsaktiviteter? De legges til igjen her fordi salgsprovenyet fra en eiendel inkluderer både kostnaden og gevinsten ved salget av eiendelen.
3. Beregn kontantstrøm fra finansieringsaktiviteter
Eksempler på poster under denne overskriften inkluderer:
- Utstedelse av egenkapital eller gjeldskapital (eller tilførsel av kapital selv hvis du er enkeltpersonforetak)
- Tilbakebetaling av egenkapital eller gjeldskapital
- Forpliktelser knyttet til kapitalleasing
- Utbetaling av utbytte
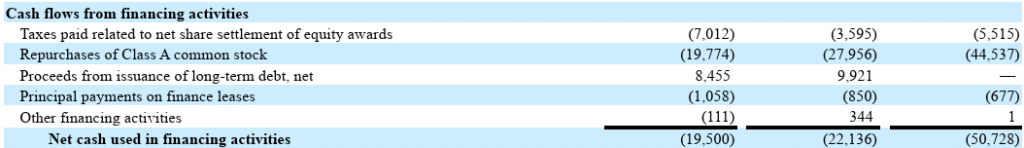
Det er også ganske enkelt å forstå hvordan kontanter beveger seg i denne kategorien. Hvis du skaffer kapital, enten egenkapital eller gjeld, strømmer kontanter inn. Kontanter strømmer ut når du betaler kapitalleasing eller utbytte.
Merk at rentebetalinger på gjeld ikke vises under denne delen. De vises faktisk ikke noe sted i kontantstrømoppstillingen når den indirekte metoden brukes, fordi de allerede er tatt med i nettoresultatet.
Hvis du imidlertid ikke har betalt renten, vises den som en kortsiktig forpliktelse i balansen. Det ubetalte rentebeløpet legges til under justeringer i arbeidskapitalen i delen for driftsaktiviteter i kontantstrømoppstillingen.
4. Beregn sluttbalansen
For å beregne sluttbalansen summerer du netto kontantstrøm for alle kategoriene og legger til den inngående kontantbeholdningen.
Det kan hende du må justere for svingninger i valutakurser hvis du har kontanter eller kontantekvivalenter i en utenlandsk valuta, slik Meta har.

Hva du bør se etter i en kontantstrømoppstilling
Her er eksempler på hvordan du kan bruke informasjonen i kontantstrømoppstillingen til å styre kontantbeholdningen og den økonomiske helsen:
Undersøk negativ kontantstrøm
Unge selskaper og selskaper i perioder med høy vekst har ofte negativ kontantstrøm. Mesteparten av kontantstrømmen kommer inn gjennom finansieringsaktiviteter og brukes på kjøp av eiendeler, ansettelse av medarbeidere og utvikling av produktet.
Hvis du har negativ kontantstrøm, bør du undersøke årsaken. Hvis du investerer i eiendeler og er i ferd med å gå tom for kontanter, bør du vurdere å skaffe mer kapital eller utsette kapitalutgifter. Hvis du taper kontanter på driften, kan mulige årsaker være en ugunstig kostnadsstruktur eller høye rentebetalinger.
Uansett bør du sikte mot å bevege deg mot positiv netto kontantstrøm over tid hvis du ønsker å forbli i virksomhet.
Se nærmere på positiv kontantstrøm
Positiv netto kontantstrøm kan noen ganger være misvisende. Selskaper kan oppnå positiv kontantstrøm ved å selge eiendeler eller ta på seg urimelig finansiell giring, selv når de blør kontanter gjennom driften.
Hvis du ikke er et ungt selskap og ser en negativ kontantstrøm fra driften, har du grunn til bekymring, selv om den kumulative netto kontantstrømmen er positiv.
Mer innsikt med fri kontantstrøm (FCF)
Det finnes to typer fri kontantstrøm: fri kontantstrøm til selskapet (FCFF) og fri kontantstrøm til egenkapitalen (FCFE).
More Articles
FCFF
FCFF forteller deg hvor mye kontanter virksomheten din genererer fra driften etter at investeringer er tatt med i beregningen. Formelen er:
FCFF = Kontantstrøm fra driftsaktiviteter - Investeringer
Det finnes flere måter å beregne FCFF på, men dette er den enkleste måten ved å bruke kontantstrømoppstillingen.
Poenget er å forstå virksomhetens evne til å generere kontanter etter at den har brukt penger på drift og kapitaleiendeler – to viktige ting for å holde virksomheten i gang.
FCFE
FCFE forteller deg hvor mye kontanter som er tilgjengelig for selskapets aksjonærer etter at alle utgifter, investeringer og gjeld er tatt med i beregningen. Formelen for FCFE er:
FCFE = Kontantstrøm fra driftsaktiviteter - Investeringer + Netto utstedt gjeld
Netto gjeld måler et selskaps evne til å betale ned gjeld under forutsetning av at den forfaller umiddelbart. Formelen er:
Netto gjeld = Kortsiktig gjeld + Langsiktig gjeld - Kontanter og kontantekvivalenter
Selskaper bruker FCFE til å betale utbytte, kjøpe tilbake aksjer eller finansiere vekst.
Det er avgjørende å forstå kontantbeholdningen
Kontanter holder virksomheten i gang. Å bare se på nettoresultatet og gå fornøyd hjem kan utvikle seg til en katastrofe – og historien viser at det vanligvis gjør det.
Klar for å videreutvikle ferdighetene dine som finansleder? Abonner på nyhetsbrevet vårt for ekspertråd, veiledninger og innsikt fra finansledere som former teknologibransjen.