Hvor CFO-er bør begynne med KI – og hva de bør unngå
Mitch Petracca
Grunnlegger av Finsider.ai
Mitch Petracca forklarer hvorfor CFO-er bør begynne med KI i gjentakbare økonomiprosesser, automatisere bekreftelsesarbeid og la vurderinger og ansvar forbli menneskelige.
Key Takeaways
Begynn i det små: Vellykket innføring av KI begynner med én målbar arbeidsflyt, dokumenterer verdien og utvides deretter til hele økonomifunksjonen.
Menneskelig vurdering: KI bør håndtere bekreftelse og mønstergjenkjenning, mens økonomimedarbeidere beholder konklusjoner, anbefalinger og ansvar.
Datakvalitet: Dårlig vedlikeholdte økonomidata begrenser KIs pålitelighet, noe som gjør opprydding nødvendig før man investerer i avanserte verktøy.
Økonomi i sanntid: Kontinuerlig regnskapsføring erstatter foreldede oversikter ved månedsslutt med løpende avstemminger, raskere oppdagelse av avvik og mer tidsriktige beslutninger fra ledelsen.
Dokumenterte resultater: Forward Firm reduserte tidsbruken per oppdrag med 40 prosent, samtidig som gjennomgangen av transaksjoner ble utvidet fra stikkprøver til full dekning av hovedboken.
Etter å ha hatt ulike lederroller innen økonomi grunnla Mitch Petracca Forward Firm, en fjernbasert CPA- og rådgivningstjeneste. Da AI senere fjernet begrensningene i arbeidsflytene hans, bygde han Finsider.ai for å støtte driftsmodellen sin.
Vi snakket med Mitch om hvordan AI endrer arbeidet til fagfolk innen økonomi. Han fortalte oss hvor man bør begynne, og hvor det er nødvendig å utvise forsiktighet.
Da AI-transformasjonen slo inn
Jeg heter Mitch Petracca. Jeg er CPA, administrerende partner i Forward Firm og nylig grunnlegger av Finsider.ai.
Kortversjonen av reisen min er at jeg startet karrieren i PwC og raskt la merke til hvor mye tid selv de beste teamene brukte på å bearbeide data før de kunne gi råd. Rensing, avstemming og gjenoppbygging av de samme analysene fra grunnen av, i hvert eneste oppdrag. Teknologien kunne ikke løse dette den gangen; det var ganske enkelt kostnaden ved å drive virksomhet.
Da jeg sluttet og bygde Forward Firm, bestemte jeg meg for å drive en annen type virksomhet. Fjernbasert, slank og bygget utelukkende på skalering. Vi tilbyr transaksjonsrådgivning, skatt, bokføring og rundt 50 oppdrag innen resultatkvalitet i året. Vi oppnår dette uten bemanningen en tradisjonell virksomhet ville trengt, ved å systematisere alt på en omfattende måte.
Men etter omtrent tre år støtte jeg stadig på den samme hindringen: Verktøyene i markedet var ikke utformet for praktikere som oss. De var laget for interne FP&A-team. Derfor bygde jeg verktøyet jeg skulle ønske jeg hadde. Det ble til Finsider, en AI-drevet plattform for finansiell intelligens som er utviklet for å omdanne uryddige kundedata til en datapakke klar for rådgivning på en brøkdel av tiden.
Det var da AI-transformasjonen slo inn for meg. Den var ikke abstrakt. Den kom av å se timevis forsvinne på arbeid som et godt utformet system kunne fullføre på få minutter.
More Articles
Slik kommer du i gang med AI
AI er en effektforsterker, ikke en transformasjonsstrategi i seg selv. Den gjør det du allerede har, raskere, grundigere og mer konsekvent. Hvis prosessene dine er godt utformet, forsterker AI resultatet. Hvis prosessene dine er ødelagte, skalerer AI det ødelagte resultatet raskere og i større volum.
Det første spørsmålet en CFO bør stille, er derfor ikke hvilket AI-verktøy som skal brukes. Det bør være: «Hva er det egentlig jeg prøver å gjøre raskere og bedre, og er dette noe det er verdt å gjøre raskere og bedre?» En CFO som automatiserer en rapporteringsprosess ingen leser, transformerer ikke økonomifunksjonen. Vedkommende automatiserer støy.
Dette er viktig fordi de fleste AI-initiativer innen økonomi mislykkes, ikke fordi teknologien er feil, men fordi problemet ble definert feil. Teknologien fungerte nøyaktig slik den var utformet. Den optimaliserte bare feil ting. Før du begynner, må du definere hva «bedre» betyr i form av et tall: syklustid, transaksjonsdekning, antall ansatte per oppdrag eller antall dager frem til avslutning. Hvis du ikke kan navngi måltallet du skal flytte, har du ikke et initiativ ennå. Du har et verktøy som leter etter et problem.
Når du har definert dette, begynner du med én arbeidsflyt, beviser den fullt ut og utvider deretter. Når du ser potensialet, er det fristende å bygge alt fra dag én. Dette går ut over produksjonsberedskapen, fordi alt tar lengre tid når du bygger på tvers av for mye på én gang. Velg noe som har ett tydelig riktig svar, en målbar tidskostnad og et åpenbart bevispunkt. Sett det i drift, lev med det, og gå deretter videre til neste arbeidsflyt.
Det gjorde ikke jeg, og kostnaden var tillit.
Hvorfor økonomiledere bør automatisere 80 % og beholde 20 % menneskelig
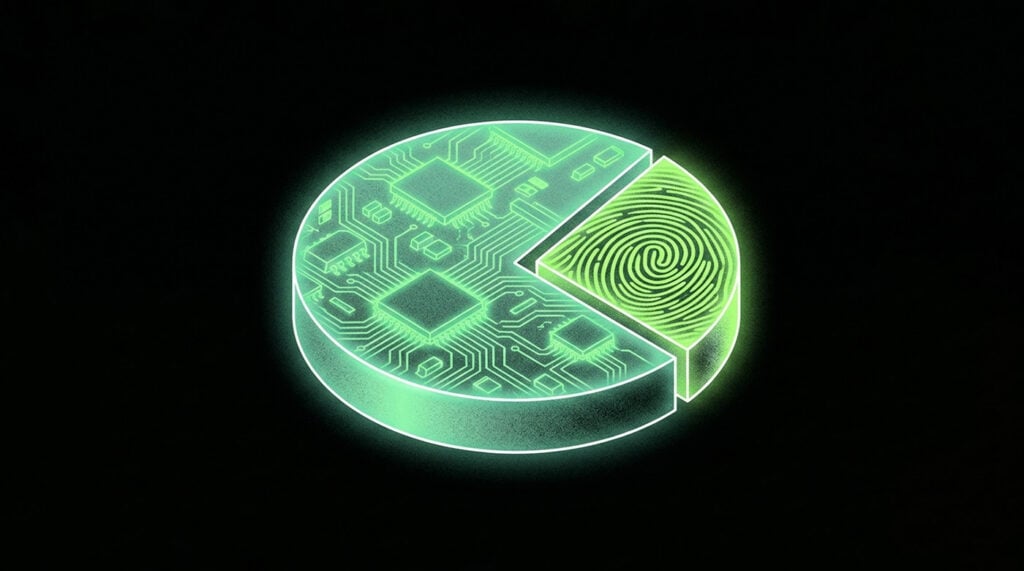
Når det gjelder hva mennesker og AI bør gjøre, ser jeg på det som en lagdelt struktur. Kontrollarbeid utgjør bunnen, analyse utgjør midten, og vurderingsevne utgjør toppen. AI har ansvaret for bunnen og støtter midten, men berører ikke toppen.
AI håndterer derfor transaksjonsklassifisering, kontantavstemming, avviksanalyse, identifisering av avvik på tvers av hele hovedboken, KPI-rapportering, aldersanalyse av kundefordringer og leverandørgjeld samt den første versjonen av datapakken. Disse aktivitetene prioriterer hastighet og dekning fremfor tolkning. En maskin kan skanne 100 prosent av transaksjonene mot 300 kontrollpunkter raskere og mer konsekvent enn noen medarbeider.
Vi bruker også AI i stor utstrekning i virksomhetens operative lag: møtereferater og kundesammendrag fra hver samtale, daglig bokføringsklassifisering med en maksimal frist på 48 timer for ukategoriserte poster, samt en helsescore for hver QBO-fil før vi tar fatt på et QoE-oppdrag. Dette er arbeidsflytautomatiseringer, ikke økonomiske beslutninger, men de skaper forutsetninger for bedre beslutninger.
Utelukkende menneskelige oppgaver omfatter alle QoE-konklusjoner, alle skattegodkjenninger, alle vurderinger av tilbakeføringer og alle klientanbefalinger. CPA-lisensen er knyttet til disse resultatene. KI kan hente frem dataene, markere avvikene og gjennomføre første gjennomgang. Jeg avgjør hva det betyr, og hva som skal gjøres med det.
Den samme logikken gjelder for prissetting og strukturering av transaksjoner. KI kan gi meg et sammenligningsgrunnlag, en marginreferanse og en avviksanalyse. Men å avgjøre om en klients EBITDA-tilbakeføring kan forsvares overfor et sofistikert QoE-team hos kjøperen, krever kontekst, erfaring og ansvarlighet. Det blir aldri overlatt til KI.
Mitt driftsprinsipp er: Automatiser de 80 prosentene som innebærer bekreftelse og mønstergjenkjenning. Beskytt de 20 prosentene som innebærer skjønn og ansvar. Å gjøre det motsatte er enten ineffektivt eller farlig.
Fordelene ved KI-integrasjon
Med KI reduserte vi tiden per oppdrag med 40 prosent hos Forward Firm. Det slanke teamet vårt gjennomfører rundt 50 QoE-oppdrag i året, og vi reduserte leveringstiden fra 3-4 uker til 2-3 uker. Det kortsiktige målet vårt er 1-2 uker. Det er ikke en prognose; det er utviklingen vår med dagens verktøy.
Vi økte transaksjonsdekningen fra bransjestandarden på 5-10 prosent til 100 prosent. Vi skanner hele hovedboken mot rundt 300 nøkkelordflagg i hvert oppdrag. Dette endrer kvaliteten på arbeidsproduktet, ikke bare hastigheten.
KOA-kartlegging, det vil si standardisering av klientens kontoplan mot modellen vår, oppnår automatisk 95 prosent nøyaktighet. Dette var en hel dags manuelt arbeid i starten av hvert nytt oppdrag. Nå bruker vi en ettermiddag på å gjennomgå de 5 prosentene som systemet flagger for et menneske.
Der KI trenger menneskelig støtte
Mitch gjentar
Å få erfarne økonomer til å stole på KI-resultater uten å gjennomføre manuelle kontroller, er et endringsledelsesproblem, ikke et programvareproblem.
Men alt er ikke positivt. Her er noen områder der effekten av KI har vært mindre enn forventet.
- Datakvalitet: Dette er den viktigste variabelen. KI er bare så god som det du mater den med. Vi har sett klientbøker med hovedbøker som er kodet så inkonsekvent at resultatet fra første gjennomgang krever betydelig menneskelig korrigering før det kan brukes. Du kan ikke omgå problemet med dårlige inndata ved hjelp av en bedre algoritme.
- Kalibrering av tillit: Å få erfarne økonomer til å stole på KI-resultater uten å gjennomføre manuelle kontroller, er et endringsledelsesproblem, ikke et programvareproblem. Det tok lengre tid enn utviklingen. Hvis jeg hadde visst dette, ville jeg ha utformet utrullingen slik at tillit ble bygget gjennom små, etterprøvbare trinn, i stedet for å ta i bruk hele funksjonaliteten og forvente at atferden skulle følge etter. Atferd følger bevis.
- Dekningshull: KI flagger visse kategorier korrekt – komplekse konserninterne transaksjoner, ikke-standardisert inntektsføring og enkelte skattejusteringer – men kan ikke fortelle deg hva du skal gjøre med dem. Seniorvurderinger er fortsatt nødvendige. Systemet synliggjør spørsmålet; CPA-en besvarer det.
- Fremoverskuende analyse: KI har vært transformativt for historisk analyse. Avstemminger, avvik, avviksdeteksjon og datapakker fra første gjennomgang. Alt dette fungerer. Det har ikke levert slik jeg forventet innen prognoser. Å utarbeide en forsvarlig 13-ukers likviditetsprognose, en inntektsprognose som skiller pris fra volum, eller en scenariomodell som en finansdirektør eller långiver vil basere seg på, krever fortsatt betydelig menneskelig utarbeidelse. Verktøy kan synliggjøre historiske drivere. De produserer ennå ikke brukbare fremoverskuende modeller.
- Skriftlige fremstillinger: En QoE-rapport er ikke bare en datapakke. Den inneholder en konklusjonsdel, en fremstilling av funnene og et sammendrag for ledelsen som kjøperen, kjøperens juridiske rådgivere og långiver vil lese nøye. KI kan utarbeide en disposisjon. Den kan strukturere en del. Men kvaliteten på skriftlige fremstillinger fra KI-verktøy er ennå ikke på et nivå der jeg kan overlevere dem til en motpart uten betydelig redigering. Jeg forventet større fremgang på dette området nå.
En QoE-arbeidsflyt fra virkeligheten
Den røde tråden: AI håndterer datainnhenting, standardisering, bekreftelse og mønstergjenkjenning. CPA-en har ansvaret for alle konklusjoner.
I flere tiår har finansielle kontroller og transaksjonstesting basert seg på antakelsen om at et godt utformet utvalg i praksis er nesten like godt som full dekning. Bransjestandarden for en QoE er 5 til 10 prosent av transaksjonene. Denne antakelsen var ikke tilfeldig. En reell begrensning lå til grunn: Full dekning var ikke mulig innenfor en rimelig tidsramme. Derfor utviklet yrket en metodikk rundt denne begrensningen og kalte den beste praksis. AI fjerner begrensningen.
Jeg skal ta deg gjennom et QoE-oppdrag fra det øyeblikket en avtale kommer inn, til det øyeblikket vi leverer rapporten. Dette er arbeidsflyten slik den fungerer i dag.
Før vi begynner på oppdraget. Når en ny klient kommer inn, kjører vi først QBO-filen gjennom CheckTheLevel, et verktøy som vurderer helsetilstanden til en QuickBooks-fil på en skala fra 0 til 100. Det flagger dupliserte leverandører, feilkonterte kontoer, manglende banktilkoblinger og inkonsistenser i klassifiseringen. Poengsummen forteller oss hvor mye manuell opprydding vi må sette av tid til, og hvor vi skal rette den første samtalen med klienten. Vi unngår overraskelser to uker inn i prosessen.
Datainnhenting. Vi bruker verktøyet vårt til å koble oss til hovedboken og banken. Det henter inn data gjennom Plaid og Railz, og synkroniseringen tar omtrent fem minutter. Plattformen kobler kontoplanen automatisk til den standardiserte modellen vår, med 95 prosent nøyaktighet. Den flagger de 5 prosentene den ikke kan koble med tilstrekkelig sikkerhet, for manuell gjennomgang.
Første analyse. Når dataene er på plass, kjører tre prosesser automatisk. For det første kontantavstemmingen: hovedbok mot bank, for hver konto og hver periode. For det andre en full gjennomgang av hovedboken: 300 nøkkelordbaserte flagg på tvers av 100 prosent av transaksjonene. For det tredje fluxanalyse: avvik fra periode til periode, med prosentvis og beløpsmessig endring synliggjort automatisk.
Lag for menneskelig gjennomgang. CPA-arbeidet starter her. Jeg gjennomgår de flaggede transaksjonene, flux-avvikene og COA-unntakene. Jeg utarbeider grunnlaget for tilbakeføringene: identifiserer hvilke poster i dette resultatregnskapet som er engangsposter, private for eieren eller ikke-operative, og vurderer om jeg kan forsvare hver enkelt overfor et sofistikert QoE-team hos kjøperen. Plattformen foretar ikke denne vurderingen. Plattformen gir meg et strukturert og prioritert sett med spørsmål. Jeg besvarer dem.
Samtalerytme. Fathom fanger opp hver klientsamtale, kobler seg automatisk til, transkriberer og lager et sammendrag. Innen 24 timer etter enhver klientsamtale ligger et skriftlig sammendrag i saken. Ingen notater faller mellom stolene. Oppfølgingspunktene er tydelige og tildelt.
Leveranse. Vi leverer en QoE-rapport med revisjonsvennlige arbeidsdokumenter, sporbarhet fra kilde til konklusjon og et sammendrag for ledelsen som er skrevet av oppdragsteamet, ikke generert av AI.
Den røde tråden: AI håndterer datainnhenting, standardisering, bekreftelse og mønstergjenkjenning. CPA-en har ansvaret for alle konklusjoner. Arbeidsflyten sikrer at jeg har bedre informasjon, raskere og med større dekning enn i noen tidligere prosess jeg har gjennomført, når jeg skal ta en vurdering.
Hvorfor CFO-er bør redesigne økonomifunksjonen for løpende regnskapsføring
Mitch gjentar
Redesignen krever ikke imponerende verktøy. Den krever trebeslutninger: Definer en standard for klassifiseringsforsinkelse og hold teamet ansvarlig, innfør en avstemmingskontroll som kjører etter hver synkronisering i stedet for ved periodeslutt, og flytt gjennomgangen av avvik fra en planlagt til en utløst aktivitet.
Jeg vil aller sterkest anbefale å redesigne selve avslutningssyklusen. Ikke bare en del av den, men hele arkitekturen.
De fleste økonomifunksjoner driver fortsatt regnskap som en satsvis prosess. Transaksjoner samler seg opp. Ved månedsslutt gjennomfører et team avstemminger, gjennomgang av klassifisering, avviksanalyse og rapportering. Avslutningen tar dager, noen ganger uker, og ledelsen leser et øyeblikksbilde som allerede er utdatert. Begrensninger knyttet til menneskelig arbeidstempo utformet denne arkitekturen. Begrensningen er borte, men arkitekturen består.
Løpende regnskapsføring er redesignen. I stedet for å samle opp og behandle transaksjoner i store mengder klassifiserer og avstemmer du dem i sanntid, flagger avvik når de oppstår og opprettholder en løpende, i stedet for periodisk, oversikt over den finansielle posisjonen. Månedssluttavslutningen finner fortsatt sted, men den blir en gjennomgang og godkjenning, ikke et byggeprosjekt.
Vi bruker denne modellen på bokføringssiden. Vi klassifiserer hver klients hovedbok daglig. Ukategoriserte poster har en maksimal behandlingstid på 48 timer. Avvik blir synlige samme uke som de oppstår, ikke seks uker senere når noen henter ut månedsrapporten. Før vi starter et QoE-oppdrag, vurderer vi helsetilstanden til QBO-filen for å identifisere mangler i datakvaliteten. Når vi utfører transaksjonsrådgivning, er regnskapet klart til å understøtte arbeidet.
Dette har en betydelig følgeeffekt. En CFO med et kontinuerlig og nøyaktig økonomisk bilde kan gi råd i sanntid. For øyeblikket gir de fleste CFO-er råd basert på data som er flere uker gamle, og modeller som er bygget på en avsluttet periode, der feil kan ha blitt korrigert i etterkant. Det er ikke et CFO-problem; det er et systemdesignproblem.
Redesignen krever ikke imponerende verktøy. Den krever tre beslutninger: Definer en standard for klassifiseringsforsinkelse og hold teamet ansvarlig, implementer en avstemmingskontroll som kjører etter hver synkronisering i stedet for ved periodeslutt, og flytt gjennomgangen av avvik fra en planlagt til en utløst aktivitet. Alle økonomiavdelinger kan ta disse prosess- og verktøybeslutningene i dag.
Hvorfor CFO-ens autoritet endres med AI-data i sanntid
Spørsmålet er: "Hva skjer med CFO-ens autoritet når dataene alltid er oppdaterte og alltid tilgjengelige?"
Akkurat nå har CFO-ens vurderinger tyngde, delvis fordi vedkommende har en kontekst som andre i rommet mangler, bygget opp gjennom å ha arbeidet med tallene over tid. Når AI gjør denne konteksten tilgjengelig for alle i sanntid, flyttes CFO-ens fortrinn fullstendig over til tolkning, kommunikasjon og ansvarlighet, og ledere som ikke har gjennomført denne overgangen, vil oppleve at rollen gradvis uthules uten å forstå hvorfor.
De CFO-ene som vil ha størst betydning om fem år, er ikke de som kjenner tallene best; det er de som kan fortelle deg hva tallene betyr, og stå inne for dem.
Fem råd til CFO-er
Jeg har fem råd til økonomiledere:
- Begynn med bekreftelsesarbeid, ikke vurderingsarbeid. Arbeidet med høyest avkastning og lavest risiko å ta i bruk AI på, er arbeid som i dag legger beslag på verdifulle arbeidstimer bare for å bekrefte hva som er riktig. Kontantavstemming, avviksanalyse, transaksjonsdekning og standardisering av kontoplanen. Dette arbeidet har et riktig svar. AI kommer frem til det raskere og mer fullstendig enn et menneske. Begynn der, bevis verdien og bygg intern tillit. Ikke begynn med prognoser eller strategisk narrativ for så å lure på hvorfor resultatet ikke er godt nok.
- Rydd opp i dataene før du kjøper verktøyet. Ingen ønsker å høre dette rådet fordi det tar tid og ikke er særlig glamorøst, men det er taket. Jeg har sett virksomheter ta i bruk dyre plattformer oppå inkonsekvent bokførte regnskaper, for deretter å skylde på AI når resultatet er upålitelig. Verktøyet er ikke problemet. Hvis hovedboken din er et rot, må du rydde opp i den først. Utnyttelsen kommer senere.
- Skill mellom det som omfattes av profesjonsansvaret ditt, og det som ikke gjør det, og vær tydelig overfor teamet ditt om dette. Det permanente skillet i økonomifaget går ikke mellom AI og mennesker. Det handler om ansvarlighet. Alt som bærer navnet ditt, godkjenningen din og anbefalingen din til et styre eller en långiver, er ditt ansvar. AI kan utarbeide analysen. Vurderingen og ansvaret ligger hos deg. Denne grensen flytter seg ikke, og hvis du lar den bli uklar, vil du til slutt måtte ta ansvar for en feil verktøyet har gjort.
- Ikke bare kjøp verktøy. Bygg et system. Et verktøy er en komponent. Driftslaget rundt det skaper utnyttelse: rutingslogikken, standardprosedyrene, de definerte eierne og overleveringene. Jeg har sett økonomiteam med gode verktøy og uten noe system levere resultater som ikke er bedre enn før. Systemet er det som betyr noe.
- AI setter ikke CFO-rollen i fare. CFO-en som ignorerer det, risikerer å sakke akterut for den som ikke gjør det. Dette er ikke en trussel; det er en observasjon av markedsstrukturen. Hvis konkurrenten din leverer en QoE på 10 dager, mens du leverer den på fire uker, vil markedet vise deg hvilken av de to som representerer fremtiden. Vinduet for å bygge denne kompetansen mens den fortsatt er en konkurransedifferensiator, er kortere enn de fleste tror.
Jeg har fem råd til økonomiledere: Begynn med bekreftelsesarbeid, ikke vurderingsarbeid. Rydd opp i dataene før du kjøper verktøyet. Skill mellom det som omfattes av profesjonsansvaret ditt, og det som ikke gjør det, og vær tydelig overfor teamet ditt om dette. Ikke bare kjøp verktøy. Bygg et system. AI setter ikke CFO-rollen i fare. CFO-en som ignorerer det, risikerer å sakke akterut for den som ikke gjør det.
Følg med
Du kan følge arbeidet til Mitch Petracca på LinkedIn. Ta også en titt på Finsider.ai.
Det kommer flere ekspertintervjuer på The CFO Club!