Regnskapsprinsipper er reglene virksomheter følger for å registrere og rapportere økonomiske forhold, og sikrer nøyaktighet, konsistens og samsvar med regelverket. Men det finnes ulike typer – og hvordan fungerer de egentlig?
Denne veiledningen forklarer regnskapsprinsipper på en praktisk måte, basert på innsikt fra mine mer enn 17 års erfaring innen regnskap og beste praksis, slik at du kan forbedre eller innføre arbeidet med å utforme regnskapsprinsipper. La oss komme i gang.
Hva er regnskapsprinsipper?
Regnskapsprinsipper er prinsippene, konvensjonene og praksisene som styrer hvordan økonomiteamet ditt utarbeider og presenterer selskapets finansregnskap.
Disse prinsippene gir et rammeverk for konsistens, åpenhet, finansiell rapportering og opprettholdelse av regnskapsmessig nøyaktighet, noe som er viktig for interessenter som investorer, kreditorer og tilsynsmyndigheter.
Ulike typer regnskapsprinsipper
Det finnes fem hovedtyper regnskapsprinsipper, blant annet:
- Prinsipper for inntektsføring: Disse prinsippene beskriver når og hvordan inntekter innregnes i finansregnskapet, noe som er nødvendig for å forstå selskapets salgsresultater. Dette kan omfatte
- Metoder for lagerverdsettelse: Dette er et viktig aspekt ved regnskapsprinsippene, der selskapet kan velge mellom flere metoder (først inn, først ut (FIFO), sist inn, først ut (LIFO), eller metoden med veid gjennomsnittlig kostnad). Hver metode påvirker varekostnaden og dermed selskapets lønnsomhet og skatteforpliktelser.
- Prinsipper for verdsettelse av eiendeler: Prinsipper for verdsettelse av eiendeler er retningslinjene selskapet bruker for å fastsette hvor mye eiendelene er verdt i regnskapet. De hjelper deg med å avgjøre hvordan du først skal registrere ting som utstyr, eiendom eller lagerbeholdning – og hvordan verdien skal justeres over tid.
- Prinsipper for kostnadsføring: Prinsipper for kostnadsføring er reglene et selskap følger for å avgjøre når og hvordan kostnader skal registreres i regnskapet. De sikrer at kostnadene knyttes til riktig regnskapsperiode – vanligvis når kostnaden bidrar til å generere inntekter, ikke bare når kontantene betales.
- Avskrivningsprinsipper: Disse prinsippene avgjør hvordan selskapet fordeler kostnaden for fysiske eiendeler over den forventede brukstiden. Vanlige metoder omfatter lineære avskrivninger, saldoavskrivninger og avskrivninger basert på produsert mengde.
Regnskapsprinsipper er aldri faste, men de må alle følge standardene som er fastsatt av IFRS- eller GAAP-regelverket.
Regnskapsprinsipper etter IFRS og GAAP
IFRS (Internasjonale standarder for finansiell rapportering) og GAAP (Generelt aksepterte regnskapsprinsipper) er to viktige rammeverk som veileder selskaper i utarbeidelsen av finansregnskapet.
IFRS er mer prinsippbasert og brukes globalt, mens GAAP er mer regelbasert og hovedsakelig brukes i USA. Her er et eksempel på hvordan IFRS- og GAAP-regelverket kan variere for noen av regnskapsprinsippene jeg beskrev ovenfor:
| Prinsipptype | IFRS | GAAP |
| Lagerverdsettelse | Må verdsettes til det laveste av kostpris og netto realisasjonsverdi. Tillater ikke LIFO, men tillater omvurdering av enkelte eiendeler. | Må verdsettes til det laveste av kostpris og markedsverdi. Tillater både FIFO og LIFO, men tillater ikke omvurdering. |
| Avskrivningsprinsipper | Krever komponentavskrivninger. Modellen må gjenspeile mønsteret for de økonomiske fordelene. | Anbefaler bare komponentavskrivninger, men dette er ikke nødvendig. Gir større konsistens ved bruk av en valgt metode. |
| Inntektsføring | Kan innregne inntekter basert på overføringen av kontrollen over varer eller tjenester til kunder. | Inntekter må bare innregnes når de er realisert eller realiserbare og opptjent. |
Konservative og aggressive regnskapsprinsipper
Selskapets ledelsesfilosofi og bransjestandarder vil også påvirke valget mellom disse regnskapsprinsippene. Opplysninger om regnskapsprinsipper og konsistens i den finansielle rapporteringen bør også tas i betraktning.
Konservative prinsipper
Konservative prinsipper legger gjerne vekt på forsiktighet og varsomhet, noe som ofte fører til lavere rapporterte inntekter og høyere kostnader.
Denne tilnærmingen er utformet for å unngå å overvurdere selskapets økonomiske stilling og forberede seg på mulige tap. De kan skape langsiktig stabilitet og tillit blant interessentene, mens aggressive prinsipper kan tiltrekke seg investorer som søker høyere avkastning.
For eksempel kan et selskap under konservative retningslinjer velge å inntektsføre inntekter først når det er uunngåelig at de vil bli mottatt, for eksempel ved å vente til kontantene er innbetalt i stedet for å inntektsføre dem på salgstidspunktet.
Aggressive retningslinjer
Aggressive regnskapsretningslinjer fokuserer på å maksimere rapportert inntekt og økonomiske resultater.
Selskaper som benytter aggressive retningslinjer, kan inntektsføre periodiseringer for inntekter for tidlig eller utsette kostnader for å forbedre resultatene. Disse regnskapsretningslinjene kan skape et inntrykk av vekst, selv om de innebærer risiko for fremtidige korrigeringer som kan påvirke selskapets omdømme og troverdighet.
Et eksempel på aggressiv regnskapsføring er å inntektsføre salgsinntekter før produktet eller tjenesten er levert, noe som kan villede interessenter om selskapets faktiske resultater.
Have an account? Log In
Eksempler på regnskapsretningslinjer
La oss bryte ned all denne informasjonen ytterligere. Nedenfor bruker jeg to eksempler på inntektsføring med de konservative og aggressive alternativene for to store, men svært ulike tilfeller:
- I programvarebransjen: I et programvareselskap kan inntekter for eksempel inntektsføres når programvaren er levert og kunden har tilgang, i stedet for når betalingen mottas. Dette er i tråd med generelt aksepterte regnskapsprinsipper (GAAP) og internasjonale standarder for finansiell rapportering (IFRS).
- I produksjonsbransjen: Retningslinjene for inntektsføring kan være mer komplekse i et produksjonsselskap på grunn av produksjonssyklusen. Inntekter vil bli inntektsført når de produserte varene er sendt til kunden og risikoene og fordelene ved eierskapet er overført. Denne retningslinjen bør inneholde spesifikke kriterier for å fastslå når produksjon og levering er fullført, slik at det sikres konsistens på tvers av regnskapsperioder.
Det er viktig å dokumentere alle regnskapsretningslinjer, for eksempel retningslinjen for inntektsføring, og dokumentasjonen bør inneholde begrunnelsen bak hver retningslinje, relevante regulatoriske referanser og eksempler på transaksjoner.
Ved å føre grundige registre viser du at du overholder kravene under revisjoner, og du tydeliggjør retningslinjene for de ansatte.
Slik utarbeider og bruker du regnskapsretningslinjer
Nå vet du altså hvordan regnskapsretningslinjer fungerer. Men hvordan bruker du dem? Hvis du er ny innen regnskap, kan du følge disse trinnene som jeg bruker for å etablere og bruke regnskapsretningslinjer:
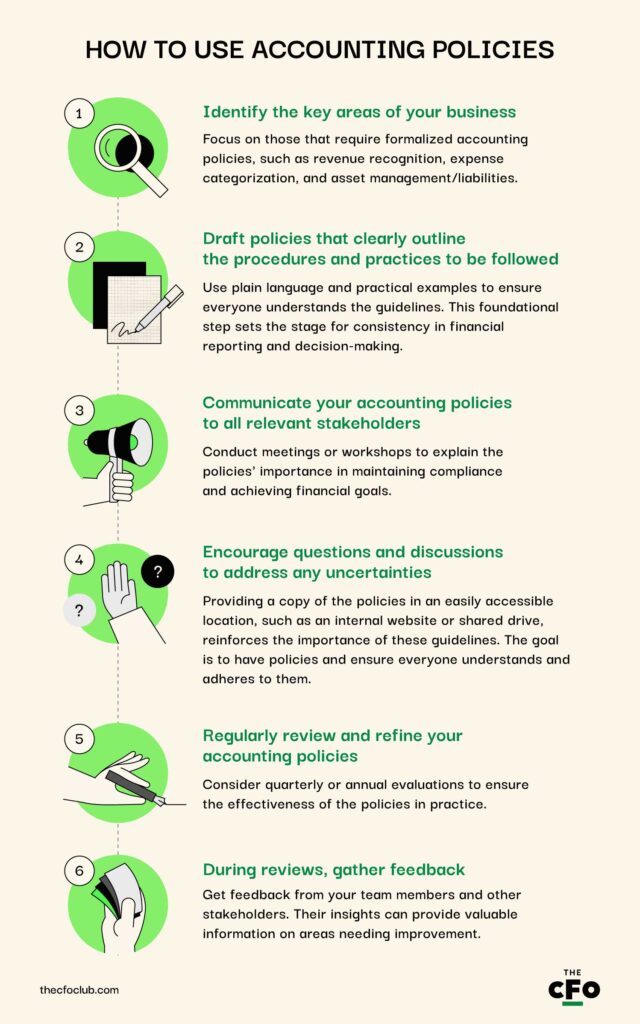
5 fordeler med regnskapsretningslinjer
Regnskapsretningslinjer er ikke bare et kjekt tillegg. De er nødvendige for å sikre at virksomheten har et etablert rammeverk og standarder for økonomiske prosesser. Men det er ikke alt. Regnskapsretningslinjer gir også disse ytterligere fordelene:
- Åpenhet om selskapets kontantstrøm og økonomiske transaksjoner, noe som øker tilliten blant interne og eksterne interessenter
- Nøyaktige data for trygg og velinformert beslutningstaking
- Forbedret effektivitet innen drift og økonomisk rapportering
- Bedre overholdelse av regulatoriske standarder og lover
Ved å etablere retningslinjer for åpen økonomisk rapportering og beslutningstaking kan virksomheten redusere sannsynligheten for feil og svindel. Denne proaktive tilnærmingen til risikostyring beskytter selskapets eiendeler og sikrer integriteten til den økonomiske informasjonen.
Viktigste kjennetegn ved regnskapsretningslinjer
Hver type regnskapsretningslinje har sine egne kjennetegn. Her ser vi nærmere på hva du kan forvente av hver av de sentrale regnskapsretningslinjene:

Hold det enkelt
Når du fastsetter kjennetegnene ved regnskapsretningslinjene, bør du holde det enkelt. Utvikle en målrettet tilnærming som er i tråd med selskapets og teamets strategi og behov.
Inntektsføring
Denne funksjonen i regnskapsprinsippene bestemmer når og hvordan inntekter registreres i resultatoppstillingene, noe som kan ha betydelig innvirkning på selskapets økonomiske resultater.
La oss for eksempel anta at selskapet ditt inntektsfører inntekter på salgstidspunktet. I så fall kan det vise høyere inntekter på kort sikt sammenlignet med et selskap som bruker en langsiktig kontraktsmetode, for eksempel fullføringsgrad.
Verdsettelse av eiendeler
Selskapet ditt må bestemme hvordan eiendelene skal klassifiseres og verdsettes, enten ved bruk av historisk kost, virkelig verdi eller en kombinasjon av begge. Dette valget påvirker balansen og virksomhetens generelle økonomiske helse.
Hvis selskapet ditt for eksempel bruker virkelig verdi for investeringene sine, kan det gi et mer nøyaktig bilde av den økonomiske situasjonen. Historisk kost kan derimot gi større stabilitet i den økonomiske rapporteringen.
Det er avgjørende å velge den riktige typen regnskapsprogramvare som samsvarer med selskapets, bransjens og prinsippenes behov.
Kategorisering av kostnader
Hvordan du kategoriserer kostnader er avgjørende for nøyaktig økonomisk rapportering. Prinsipper for kategorisering av kostnader – driftskostnader kontra investeringer – kan påvirke selskapets lønnsomhet og skatteforpliktelser. Et tydelig skille mellom disse kostnadene sikrer at regnskapet gjenspeiler selskapets faktiske resultater.
Hvis en kostnad for eksempel balanseføres, kan det føre til høyere fortjeneste på kort sikt, mens umiddelbar kostnadsføring vil redusere fortjenesten, men gi et mer konservativt bilde av den løpende driften.
Ulemper ved regnskapsprinsipper
Selv om regnskapsprinsipper spiller en avgjørende rolle i den økonomiske rapporteringen, kan de føre til følgende ulemper og utfordringer.
Kompleksitet og forvirring
Kompleksitet i regnskapsstandarder kan hindre effektiv beslutningstaking i virksomheter. Dette gjelder særlig små virksomheter, som kan ha problemer med å navigere i de kompliserte regnskapsprinsippene, noe som kan føre til feiltolkning eller feilaktig anvendelse.
Stivbent økonomisk rapportering
Når regnskapsprinsipper først er etablert, kan de bli svært inngrodde, noe som gjør det vanskelig å tilpasse seg endrede forretningsmiljøer eller regulatoriske krav. Dette kan føre til utdaterte praksiser som kanskje ikke gjenspeiler selskapets nåværende drift eller økonomiske stilling på en nøyaktig måte.
Regelmessig gjennomgang og oppdatering av regnskapsprinsippene er avgjørende for å sikre at de forblir relevante og praktiske.
Manipulering av prinsipper
Opp gjennom årene har mediene vært fulle av historier om selskaper som ikke har hatt solide regnskapsprinsipper, eller som har hatt prinsipper som kan manipuleres, noe som har ført til villedede interessenter og svekket tillit. Kollapsen til fremtredende selskaper på grunn av regnskapsskandaler er en tydelig påminnelse om de potensielle konsekvensene av uetisk regnskapspraksis.
Beste praksis for regnskapsprinsipper
Det er nødvendig å etablere et realistisk, konseptuelt rammeverk for regnskapsprinsipper for enhver organisasjon som ønsker å maksimere effektiviteten og sikre etterlevelse.
Oppretthold klarhet og enkelhet
Komplekse og innviklede prinsipper kan føre til misforståelser og feil i den økonomiske rapporteringen. Sørg for at du utarbeider klare og enkle prinsipper som er lett tilgjengelige for alle relevante interessenter, og gjennomgå og oppdater disse prinsippene regelmessig slik at de gjenspeiler gjeldende regnskapsregler, forskrifter og beste praksis.
Involver andre interessenter
Samarbeid mellom økonomiteam, operative avdelinger og juridiske rådgivere fører til mer omfattende og praktiske prinsipper. Hver avdeling bidrar med sitt unike perspektiv og sin ekspertise, noe som kan hjelpe deg med å identifisere potensielle utfordringer og løsninger som kanskje ikke er tydelige for én enkelt avdeling. Ved å inkludere alle relevante parter kan du utarbeide etterlevelsesvennlige og praktiske prinsipper som samsvarer med selskapets overordnede strategiske mål.
Vær smidig
Aktualitet og fleksibilitet er avgjørende. Oppretthold en smidig tilnærming til regnskapsprinsippene dine, og velg riktig regnskapsløsning for å støtte økonomiteamet ditt og hjelpe det med å tilpasse seg endrede regelverk og markedsforhold.
Gjennomfør kontinuerlig opplæring og utdanning
Regnskapsteamene bør ha god kjennskap til eventuelle endringer eller justeringer i regnskapsprinsippene for å sikre at de forstår rollene og ansvarsområdene sine. Regelmessige opplæringsøkter, workshops eller seminarer kan informere dem om de nyeste reglene, verktøyene og regnskapsmetodene for å forbedre etterlevelsen.
Den beste måten å forbedre driften på
Gjør ressurser som håndbøker eller nettkurs tilgjengelige for å legge til rette for og støtte læringsprosessen deres og fremme en kultur for etterlevelse og ansvarlighet.
More Articles
Verktøy for å effektivisere regnskapsprinsippene dine
Automatisert regnskapsprogramvare gir store fordeler, som avanserte funksjoner og maler for regnskapsprinsipper som hjelper virksomheten din med å effektivisere og administrere regnskapsprosessene på en effektiv måte.
Automatisering reduserer sannsynligheten for menneskelige feil og sikrer at transaksjoner registreres nøyaktig og i sanntid, noe som er avgjørende for etterlevelse. Usikker på hvor du skal finne regnskapsverktøyene? Her er noen av de beste vi har funnet.
- 8. Reckon One
Videre læring om regnskapsprosesser
Regnskapsprinsippene dine er ryggraden i den daglige regnskapsføringen, den økonomiske rapporteringen og beslutningstakingen. Ved å implementere beste praksis, utnytte teknologi og forplikte seg til kontinuerlig læring kan virksomheten din skape et solid rammeverk som støtter etterlevelse og operasjonell effektivitet.
Men ikke stopp der. Se etter verktøy, sertifiseringer, bøker og nyhetsbrev som disse for å holde regnskapskompetansen på topp.
- Verktøy: Vi har valgt ut den mest populære regnskapsprogramvaren for å hjelpe deg med å administrere økonomien effektivt og redusere kostnadene.
- Sertifiseringer: Ønsker du å styrke troverdigheten og den økonomiske ekspertisen din? Her får du en oversikt over fordelene og kravene som kan hjelpe deg med å velge de beste sertifiseringene som passer målene dine.
- Bøker: Greit nok, regnskap er kanskje ikke verdens mest spennende tema, men det å vite hva du skal gjøre – og hva du IKKE skal gjøre – kan utgjøre en enorm forskjell for virksomheten din. Ta en titt på noen av de beste regnskapsbøkene som kan hjelpe deg med å legge grunnlaget for suksess.
- Nyhetsbrev: Har du ikke tid til å lese en hel bok? Her er de beste regnskapsnyhetsbrevene for å få innsikt, oppdateringer og strategier innen økonomistyring.
Bli med for mer innsikt i regnskapsprinsipper
Klar for å videreutvikle ferdighetene dine som regnskapsfaglig? Abonner på vårt gratis nyhetsbrev.