Tap og aksjebasert godtgjørelse er en del av drifts-DNA-et til teknologiske oppstartsbedrifter. Dette resulterer i en mindre kjent post i balansen kalt utsatte skattefordeler (DTA-er). Selv om DTA-er sjelden skaper overskrifter, kan de ha en konkret innvirkning på kontantstrømmen din.
I denne veiledningen bruker jeg erfaringen min som tidligere regnskapsfører til å forklare det grunnleggende om DTA-er, hvordan de havner i balansen din, og hva som skjer med dem over tid. La oss sette i gang.
Hva er utsatte skattefordeler?
Utsatte skattefordeler (DTA-er) er fremtidige skattefordeler som oppstår på grunn av midlertidige forskjeller mellom regnskapsmessig og skattemessig behandling.
I motsetning til eiendom og kjøretøy er DTA-er immaterielle finansielle eiendeler. De reduserer skatteforpliktelsen i fremtidige perioder og vises i balansen når:
- Det er mer sannsynlig enn ikke at fordelen vil bli realisert (i henhold til GAAP)
- Det er sannsynlig (i henhold til IFRS)
DTA-er vises vanligvis som langsiktige eiendeler, med mindre fordelen forventes innen 12 måneder. De kan utløpe hvis de ikke brukes innen de lovbestemte fremføringsperiodene, så rettidig utnyttelse er avgjørende, særlig hvis du driver et tapsbringende SaaS- eller teknologiselskap som er inne i en periode med høyt kontantforbruk, eller forbereder en børsnotering.
Hvorfor er utsatte skattefordeler verdifulle?
DTA-er bidrar til å redusere fremtidig skatteforpliktelse og øke kontantstrømmen etter skatt når fordelene realiseres.
Selv om dette kanskje ikke virker som et stort pengebeløp for mange, kan det utgjøre et betydelig beløp for kapitalintensive SaaS- og teknologiselskaper med høye kostnader på forhånd og aksjebasert godtgjørelse. For disse selskapene gjenspeiler DTA-er flere år med akkumulerte tap som sparer dem for betydelige skattebeløp når de blir lønnsomme.
Dette betyr også at en DTA ikke alltid reduserer skatteforpliktelsen, selv om den står i balansen din. Reduksjonen i skatteregningen avhenger av fremtidig skattepliktig inntekt – ingen inntekt, ingen fordel.
Utsatte skattefordeler: Utløsende hendelser
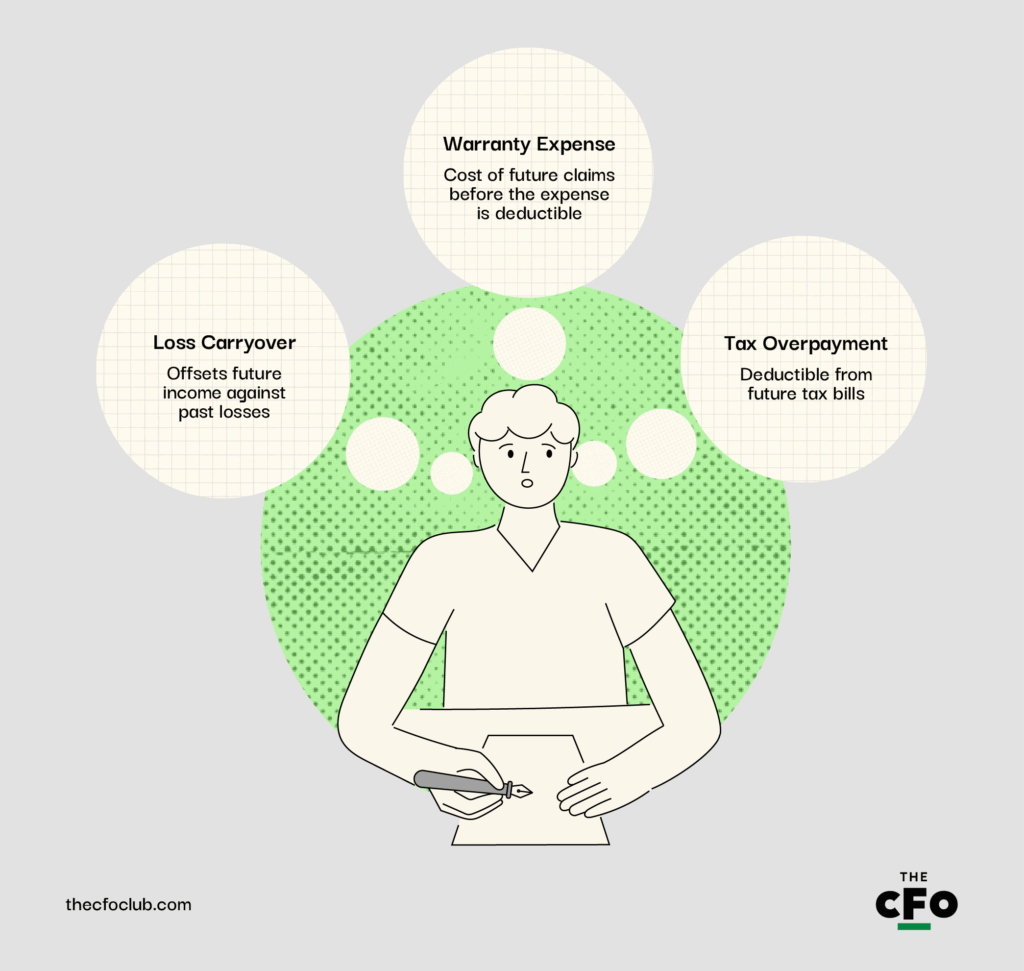
Nå som du forstår hva utsatte skattefordeler er, skal vi se på hvilke hendelser eller konsepter innen finansregnskap som kan føre til at det oppstår en DTA i balansen din.
Have an account? Log In
Fremføring av tap
Fremføring av tap (også kalt fremføring av skattemessig underskudd) er muligheten til å motregne fremtidig inntekt mot tidligere tap, noe som skaper en DTA. Dette er vanlig i SaaS- og teknologiselskaper som opplever lange perioder med høyt kontantforbruk før de blir lønnsomme.
Tenk for eksempel på en SaaS-oppstartsbedrift som rapporterer et netto tap på $10 million i 2024 på grunn av høye kostnader til forskning og utvikling og kundeanskaffelse. Etter skattelovgivningen kan selskapet fremføre dette tapet for å motregne fremtidig skattepliktig inntekt, for eksempel i 2026. Dette reduserer skatteforpliktelsen og forbedrer kontantstrømmen i 2026.

Forfatterens tips
Fremførbare underskudd kan se generøse ut, men husk at de ikke forblir urørte ved endringer i eierkontrollen. Oppkjøp, rekapitaliseringer eller til og med finansieringsrunder kan utløse begrensninger i IRC §382, som begrenser hvor mye skattepliktig inntekt et selskap kan motregne hvert år med NOL fra før endringen etter at det har skjedd en eierendring.
Garantikostnader
Garantikostnader skaper DTA-er når selskaper regnskapsfører kostnaden for fremtidige krav før den faktiske kostnaden er fradragsberettiget skattemessig.
Anta at et SaaS-selskap som selger IoT-enheter, selger smarte sensorer for $5 millioner og anslår fremtidige garantikostnader på $500,000. Dette estimatet påvirker resultatregnskapet i dag, men skattemyndighetene tillater ikke fradrag før kravene er betalt.
Resultatet? En DTA i balansen som gjenspeiler denne tidsforskjellen.
For mye innbetalt skatt
Selskaper betaler ofte for mye inntektsskatt på grunn av konservative antakelser eller tidsforskjeller i når kostnader regnskapsføres. Dette overskuddet kan trekkes fra fremtidige skatteregninger, noe som betyr at det er en DTA.
Si at et teknologiselskap avskriver servere aggressivt etter en akselerert metode over fem år for regnskapsformål, men bruker lineære avskrivninger skattemessig. Forskjellen øker den skattepliktige inntekten i de første årene og skaper en DTA som reverseres i fremtidige år.
Advarende eksempel
Dette er bare et eksempel. De fleste selskaper foretrekker å fremskynde avskrivningene for å redusere skatteforpliktelsen.
Andre vanlige årsaker til DTA-er
I tillegg til fremføring av underskudd, garantikostnader og for mye innbetalt skatt finnes det flere andre årsaker til at DTA vises i et selskaps balanse. Her er noen andre vanlige årsaker jeg har erfart i løpet av karrieren:
- Skattemessige egenskaper: Skattemessige egenskaper som fremførbare netto driftsunderskudd og fremførbare skattefradrag (inkludert utenlandske skattefradrag og AMT-fradrag) resulterer i DTA-er. Faktisk er disse ofte de mest vesentlige DTA-ene som vises i et selskaps finansregnskap.
- Aksjebasert avlønning: Egenkapitalbaserte tildelinger som kostnadsføres i regnskapet, men som ikke er skattemessig fradragsberettigede før de innløses, resulterer i DTA-er.
- Avsetninger for tap på fordringer: Avsetninger for usikre fordringer som regnskapsføres tidlig i regnskapet, men som først er fradragsberettigede skattemessig når fordringen faktisk avskrives, resulterer i DTA-er.
- Periodiserte kostnader: Poster som bonuser, provisjoner og feriepenger som er periodisert, men som først er fradragsberettigede når de betales i henhold til skattelovgivningen, resulterer i DTA-er.
- Forskjeller i aktivering av forskning og utvikling: I henhold til amerikansk skattereform (IRC §174) må visse kostnader til forskning og utvikling nå aktiveres og amortiseres, noe som skaper en tidsforskjell mellom regnskap og skatt og resulterer i DTA-er.
- Tidspunkt for inntektsføring: I henhold til ASC 606 utsetter SaaS-selskaper ofte inntektsføringen, men skattereglene kan kreve tidligere inntektsføring, noe som resulterer i DTA-er.
Kalkulator for utsatte skattefordeler
Utsatt skattefordel beregnes ved å multiplisere den midlertidige forskjellen mellom rapportert inntektsskatt og skatteforpliktelsen i henhold til skattelovgivningen med den gjeldende skattesatsen:
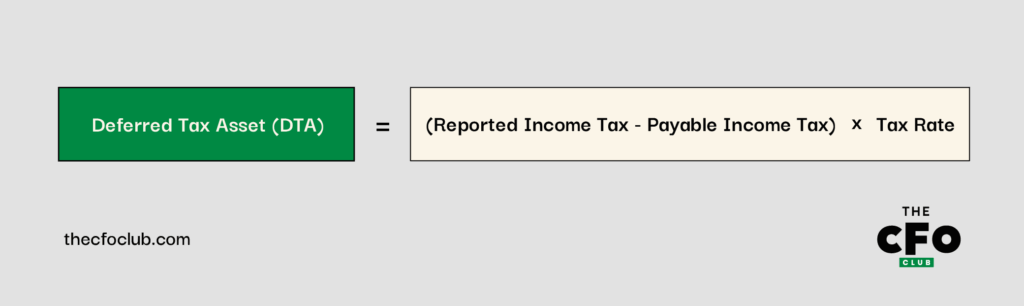
Du kan også bruke kalkulatoren vår for utsatte skattefordeler – skriv bare inn rapportert inntektsskatt, betalbar inntektsskatt og skattesats.
Eksempel på beregning av DTA
Anta at SaaS-selskapet ditt periodiserte $100,000 i ansattbonuser i desember 2024. Beløpet ble regnskapsført som en kostnad i henhold til GAAP, men etter skattereglene er bonusene først skattemessig fradragsberettigede når de betales i januar 2025.
Dette vil føre til en midlertidig forskjell som øker den nåværende skatteforpliktelsen og skaper en DTA. Her er en sammenligning av resultatregnskapet ditt rapportert i henhold til GAAP og IRC-reglene:
| Post | GAAP ($) | IRC ($) |
| Inntekter | 1,000,000 | 1,000,000 |
| Driftskostnader | (700,000) | (700,000) |
| Periodisert kostnad | (100,000) | (0) |
| Resultat før skatt | 200,000 | 300,000 |
| Inntektsskatt @ 25% | (50,000) | (75,000) |
Ifølge disse oppstillingene er det en midlertidig forskjell mellom rapportert og faktisk resultat før skatt på $100,000 på grunn av bonusene:
$100,000=$300,000-$200,000
Så den utsatte skattefordelen i dette eksempelet ville vært $25,000 ved å bruke beregningen ovenfor:
$25,000=$100,000 x 25%
Du kan også beregne dette ved å trekke rapportert skatt fra faktisk skatteforpliktelse, noe som gir samme resultat på $25,000 – eller bruke kalkulatoren vår.
Reduserte utsatte skattefordeler og hva de betyr
Utsatte skattefordeler reduseres over tid etter hvert som de underliggende midlertidige forskjellene reverseres. Fremførbare netto driftstap (NOL) er den vanligste årsaken til reversering av utsatte skattefordeler.
I henhold til IRS-reglene kan selskaper bruke tap fra tidligere perioder til å motregne fremtidig skattepliktig inntekt. Når selskapet ditt endelig går med overskudd etter flere år med tap (typisk for SaaS- og teknologiselskaper), tas NOL i bruk og den skattepliktige inntekten reduseres. Reduksjonen i skatteforpliktelsen reduserer den utsatte skattefordelen i balansen.
Økonomisk sett er dette en god ting. En redusert utsatt skattefordel signaliserer bedre lønnsomhet. Det betyr også at selskapet ditt bruker sine «oppsparte» skattefordeler og tidligere tap til å redusere kontantutbetalingene i dag.
Mindre kontanter, høyere kontantstrøm
Når du betaler mindre kontant i skatt, øker du den operasjonelle kontantstrømmen og forbedrer verdsettelsesmåltall som avkastning på fri kontantstrøm eller EBITDA-til-kontantstrøm-konvertering – dette kan være spesielt nyttig i forkant av en børsnotering eller finansieringsrunder.
More Articles
Verdsettelsesreserver for utsatte skattefordeler
En verdsettelsesreserve er en avsetning mot en utsatt skattefordel. Den opprettes når selskapet mener det er usannsynlig at fordelen vil bli realisert fullt ut.
Verdsettelsesreserve er i hovedsak regnskapsspråk for: «Vi har en skattefordel på papiret, men vi er ikke sikre på at vi vil få tilstrekkelig skattepliktig inntekt til å bruke den.»
GAAP krever at du oppretter en verdsettelsesreserve når det er mer sannsynlig enn ikke (det vil si mer enn 50 % sannsynlig) at deler av eller hele den utsatte skattefordelen ikke vil bli brukt. Dette er ofte tilfellet for SaaS- og teknologiselskaper med langvarige driftsunderskudd eller uforutsigbare inntektsmodeller.
Forfatterens tips
Avsetninger er estimater, så du må vurdere dem på nytt regelmessig, særlig hvis prognosene endres eller sannsynligheten for lønnsomhet øker.
Anta at et selskap har $30 millioner i fremførbare NOL, som tilsvarer $7.5 millioner i utsatt skattefordel. Prognosene viser imidlertid fortsatt tap de neste årene og ingen tydelig vei til lønnsomhet. I så fall kan revisor kreve en fullstendig eller delvis verdsettelsesreserve. Dette reduserer den utsatte skattefordelen i balansen og belastes resultatregnskapet som en skattekostnad.
En reserve for utsatt skattefordel påvirker ikke kontantstrømmen, men kan påvirke en investors oppfatning av virksomheten din og utløse opplysninger om utsatt skatt.
Utsatt skattefordel kontra utsatt skatteforpliktelse
Utsatte skattefordeler og utsatte skatteforpliktelser (DTL) oppstår begge fra midlertidige forskjeller mellom regnskapsmessig og skattepliktig inntekt, men de gjenspeiler motsatte utfall.
En DTL oppstår når et selskap betaler mindre skatt nå, men vil skylde mer i fremtiden på grunn av fremskyndede skattefradrag eller utsatt inntektsføring. DTL-er skyldes vanligvis skatteforskjeller som følge av fremskyndede avskrivninger, avdragsvise salg eller at inntekter inntektsføres tidligere skattemessig enn i regnskapet.
Her er en oversikt over forskjellene mellom utsatt skattefordel og utsatt skatteforpliktelse:
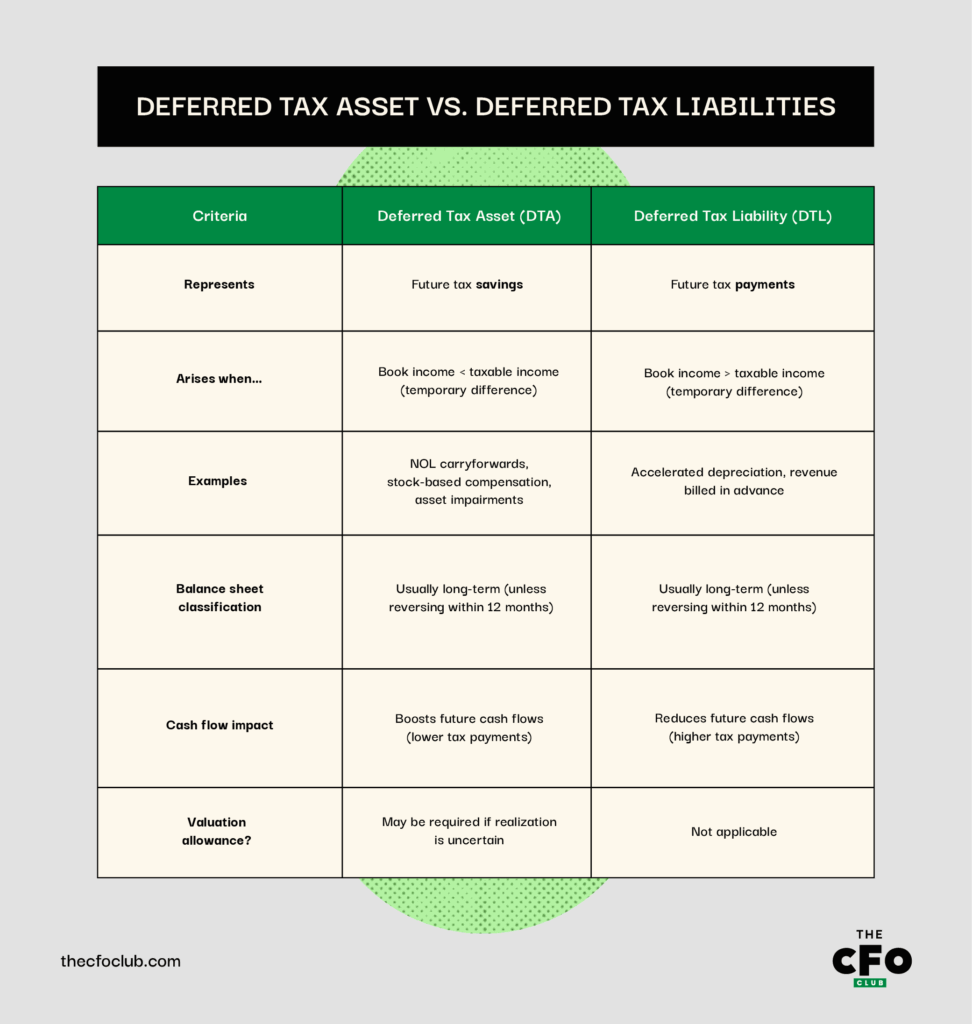
Hvis du noen gang er usikker på om en hendelse vil føre til en utsatt skattefordel eller utsatt skatteforpliktelse, kan du spørre deg selv:
- Fører selskapet en kostnad i dag som ikke er fradragsberettiget skattemessig før senere? Hvis ja, oppretter det sannsynligvis en utsatt skattefordel.
- Har selskapet hatt tap som kan fremføres? Hvis ja, fører det til en utsatt skattefordel (fremførbart NOL).
- Fradragsfører selskapet mer skattemessig nå enn i regnskapet (for eksempel ved avskrivninger)? Hvis ja, oppretter det sannsynligvis en utsatt skatteforpliktelse.
- Inntektsføres inntekten skattemessig nå, men utsettes i regnskapet? Det oppretter sannsynligvis en utsatt skatteforpliktelse (vanlig ved abonnementsmodeller).
Tenk på DTA-er som fremtidige skattemessige «kreditter» og DTL-er som fremtidig «gjeld» i form av skatt. Ved å håndtere tidspunktet for disse forskjellene kan du påvirke den effektive skattesatsen og kontantstrømprofilen din.
Gå utover tallene
Da jeg jobbet med aksjeanalyse, ba jeg alltid kundene om å tenke på historien tallene prøvde å fortelle, i stedet for bare å fokusere på pris. Jeg vil oppfordre deg til å bruke det samme prinsippet her.
DTA-er forteller en historie om selskapets tidligere resultater og fremtidige forventninger. En økende DTA kan gjenspeile akkumulerende tap eller midlertidige forskjeller i tidspunktet for kostnadsføring. På den annen side signaliserer en synkende DTA ofte bedre inntekter eller reversering av tidligere tidsforskjeller. Og verdsettelsesreserver? De signaliserer forsiktighet.
Å få historien riktig er nøkkelen til å forstå den økonomiske virkeligheten din. Klar til å fordype deg i DTA-tallet i balansen din? Vil du videreutvikle ferdighetene dine som økonomifagperson? Abonner på vårt gratis nyhetsbrev for ekspertråd, veiledninger og innsikt fra finansledere som former teknologibransjen.