Ledende SaaS-selskaper har en bruttomargin på 80–90 %. Hvis bruttomarginen din er lavere, bør du se nærmere på varekostnadene (COGS) og sammenligne dem med konkurrentenes. Men sørg for at du ser på både GAAP- og ikke-GAAP-COGS.
COGS i resultatregnskapet er GAAP-COGS. Ikke-GAAP-COGS vises utenfor resultatregnskapet, vanligvis som en justering av GAAP-COGS.
Ved å lære forskjellen mellom GAAP- og ikke-GAAP-COGS forstår vi logikken bak avstemmingen mellom disse to tallene. I denne veiledningen hjelper jeg deg med å skille mellom GAAP- og ikke-GAAP-COGS og forklare relevansen av begge typene.
Hva er GAAP?
GAAP (Generelt aksepterte regnskapsprinsipper) er et sett med prinsipper som alle børsnoterte selskaper i USA må følge.
GAAP standardiserer finansiell rapportering gjennom ensartede regler og formater, noe som gjør regnskapet enklere å analysere og sammenligne.
Det finnes imidlertid tilfeller der GAAP-rapportering ikke gir et nøyaktig bilde av selskapets driftsresultater.
La oss for eksempel si at du nylig har ansatt flere medarbeidere i kundestøtten fordi du forventer en kraftig økning i etterspørselen i andre halvdel av året. COGS øker betydelig som følge av denne beslutningen, noe som fører til at bruttomarginen krymper.
Den krympende bruttomarginen kan være et varselsignal for investorer. Men det er her ikke-GAAP-COGS kan være nyttig.
Hva er ikke-GAAP?
Ikke-GAAP-mål beregnes ved å justere tallene i resultatregnskapet, kontantstrømoppstillingen og balansen for å vise et nøyaktig bilde av de økonomiske resultatene.
Disse tallene utelater vanligvis engangsutgifter eller ikke-kontante kostnader, for eksempel kostnader knyttet til oppkjøp og restrukturering, verdifall på immaterielle eiendeler og avskrivninger på anleggsmidler.
Ikke-GAAP-rapportering er ikke et lovpålagt krav. Mange store selskaper gjør imidlertid ikke-GAAP-justeringer av GAAP-tallene.
Eksempler på ikke-GAAP-poster er fri kontantstrøm, netto gjeld og ikke-GAAP-resultatmål som EBITDA (resultat før renter, skatt, avskrivninger og amortiseringer) og justert resultat per aksje (EPS).
Have an account? Log In
Slik beregner du GAAP-COGS for SaaS
GAAP foreskriver ikke en bestemt metode for å beregne COGS for SaaS-selskaper. Standardpraksisen for tjenesteselskaper er imidlertid å beregne COS (kostnad for salg).
COS er i prinsippet det samme som COGS. For å avgjøre om du bør inkludere en kostnad i COS, kan du spørre deg selv: Ville tjenesten stoppet opp eller blitt raskt dårligere uten denne kostnaden?
Dette vil vanligvis inngå i COGS for et SaaS-selskap:
- Personalkostnader som direkte kan knyttes til driften av produksjonsmiljøet (dette kan være kostnadene for DevOps- eller infrastrukturteamet)
- Personalkostnader for kundestøtte og kundefunksjoner med fokus på kundebevaring (ikke kundeansvar)
- Alle andre personalkostnader som er direkte knyttet til leveringen av tjenesten
- Hosting (for eksempel AWS eller Azure)
- Tredjepartsprogramvare eller data du bruker til å levere tjenesten
- Kostnader for profesjonelle tjenester i henhold til relevante regnskapsstandarder
Kostnadene legges til COGS ved bruk av regnskapsføring etter opptjeningsprinsippet.
Listen er heller ikke uttømmende. Det kan hende du må legge til flere kostnader, avhengig av hvordan virksomheten din er satt opp.
Hvis du for eksempel eier serverne du bruker til å levere SaaS-tjenesten, bør COS inkludere avskrivningene på disse eiendelene.
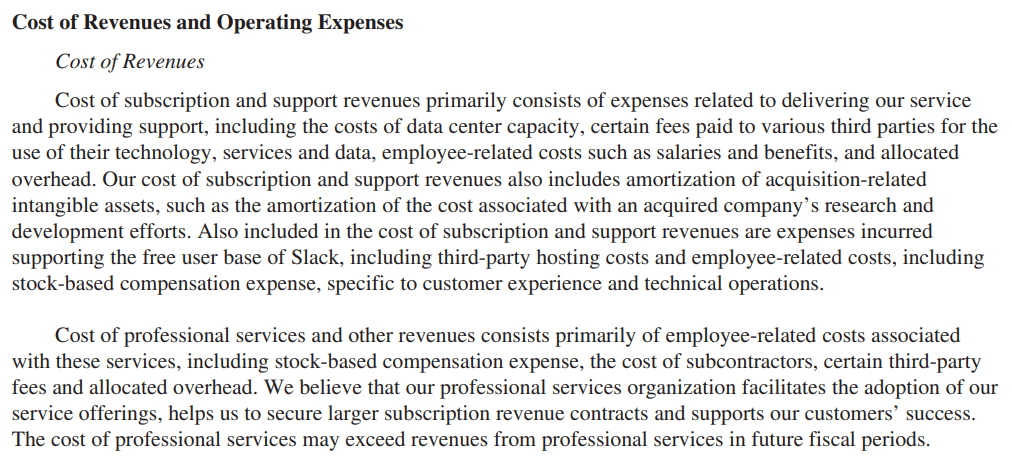
Her er et utdrag fra Salesforces årsrapport som forklarer hva som inngår i deres GAAP-COGS (omtalt som inntektskostnad):
Hvorfor det er en forskjell
FASB (Styret for standarder for finansiell regnskapsføring) og SEC (USAs verdipapir- og børstilsyn) har ansvaret for å utstede, endre og håndheve GAAP.
Hovedmålet med GAAP er å sikre nøyaktighet og konsistens i finansiell rapportering.
GAAP-prinsipper og -regler er en utmerket måte å kommunisere finansiell informasjon til interessenter på.
Du trenger imidlertid mer fleksibilitet for analyse eller for å vise interessentene selskapets faktiske resultater. Du kan for eksempel inkludere salgsprovisjoner i COGS for å få en bedre forståelse av hvor mye hvert salg bidrar til å dekke de faste kostnadene dine.
Ikke-GAAP-baserte måltall er et verdifullt analyseverktøy. Interessenter bør imidlertid utvise varsomhet når de vurderer gyldigheten av ikke-GAAP-baserte resultater fra tilfelle til tilfelle.
Grunnen? Ikke-GAAP-baserte tall kan noen ganger være misvisende, særlig ved analyse av selskaper som bruker andre regnskapsstandarder, for eksempel IFRS (internasjonale standarder for finansiell rapportering).
Hvorfor det er viktig
Å forstå forskjellene i hvordan GAAP- og ikke-GAAP-basert COGS beregnes, gjør det mulig for deg å avstemme disse forskjellene.
Evnen til å bryte ned kostnadene som er innbakt i GAAP-COGS for å beregne ikke-COGS til analyseformål er en verdifull ferdighet for enhver SaaS-CFO.
Selv om børsnoterte selskaper er pålagt å bruke GAAP i finansiell rapportering, kan de velge å bruke ikke-GAAP-basert COGS for å vise mer nøyaktige resultater.
Ikke-GAAP-basert COGS inkluderer kostnader som er direkte knyttet til leveringen av tjenesten, for eksempel salgsprovisjoner, som ikke er inkludert i GAAP-COGS.
Dette gjør det mulig for interessenter og investorer å forstå selskapets lønnsomhet og kostnadsstruktur mer nøyaktig.
Selskaper bruker ofte ikke-GAAP-baserte måltall for å øke optimismen blant investorer.
Faktisk rapporterte 77 % av selskapene i Dow Jones Industrial Average ikke-GAAP-basert EPS (resultat per aksje). Selv Amazon bruker ikke-GAAP-baserte måltall i regnskapet sitt:
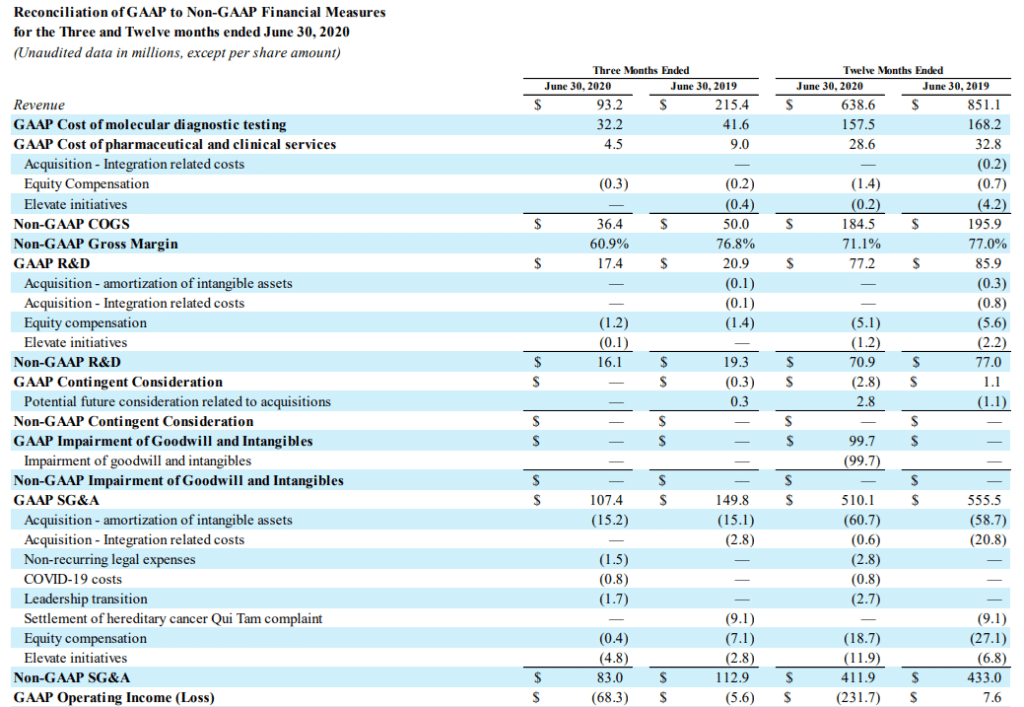
Hvis du er en SaaS-CFO som analyserer en konkurrents 10K, kan det derfor være nyttig å forstå de ikke-GAAP-baserte måltallene for å forbedre analysen din.
Viktige forskjeller
Nedenfor finner du de viktigste forskjellene mellom GAAP- og ikke-GAAP-basert COGS.
Hva som skal inkluderes
GAAP krever at COGS inkluderer kostnader som er direkte knyttet til produksjonen av varer eller leveringen av tjenester.
Beregningen av SaaS-COGS er litt annerledes. Kostnader som lønn til kundestøtteteamet, som vanligvis holdes utenfor COGS, inkluderes i SaaS-COGS.
Ikke-GAAP-basert SaaS-COGS er mer fleksibel. Du kan inkludere alle kostnader du mener er direkte knyttet til leveringen av tjenesten, eller utelate engangskostnader og ikke-kontante kostnader.
Eksempler inkluderer salgsprovisjoner eller produktutviklingskostnader. Hvis du for eksempel inkluderer salgsprovisjon i COGS, får du et tydeligere bilde av bruttomarginen i SaaS-virksomheten din etter at du har tatt hensyn til direkte variable kostnader som salgsprovisjon.
Ikke-GAAP-basert COGS er også en utmerket måte å vise interessentene en oppdeling av kostnadsstrukturen og bruttofortjenesten på. Det gjør det mulig for interessentene å vurdere produktets levedyktighet og identifisere kostnadsdrivere som kan bidra til å forbedre bruttomarginen.
Formål
FASB og SEC krever at børsnoterte selskaper bruker GAAP i finansiell rapportering. GAAP sikrer at beregningen av COGS er ensartet og lett forståelig for investorer og andre interessenter.
Små selskaper er ikke pålagt å følge GAAP, men det anbefales likevel at du følger GAAP, fordi långiverne og kreditorene dine kan ønske å se regnskaper som er i samsvar med GAAP.
Långivere kan legge til en lånebetingelse når de innvilger et lån, som krever at du følger GAAP. Derfor følger de fleste amerikanske selskaper GAAP.
Du kan legge til ikke-GAAP COGS i regnskapet for å gi investorer mer informasjon eller innsikt. De er også et godt verktøy for å analysere kostnadsstrukturen din og identifisere måter å forbedre bruttomarginen på.
Fleksibilitet
Siden ikke-GAAP-baserte finansielle nøkkeltall ikke er standardiserte, gir de større fleksibilitet. Du kan velge å inkludere kostnader som gjenspeiler COGS mest nøyaktig.
GAAP-baserte nøkkeltall er derimot standardiserte. Du kan ikke inkludere en kostnad i COGS som ifølge GAAP må behandles som en driftskostnad.
Ikke-GAAP-baserte nøkkeltall gir riktignok større mulighet for skjønnmaling. SEC liker imidlertid ikke at selskaper er for aggressive med de ikke-GAAP-baserte tallene sine.
«Når de ansatte vurderer hva som er en normal driftskostnad, ser de på arten av og effekten av den ikke-GAAP-baserte justeringen, og hvordan den henger sammen med selskapets drift, inntektsgenererende aktiviteter, forretningsstrategi, bransje, og regulatoriske miljø.»
-SEC
Å bruke for aggressive ikke-GAAP-baserte tall eller unnlate å opplyse om ikke-GAAP-baserte nøkkeltall kan bli en kostbar feil. SEC bøtela DXC Technology Company (DXC) 8 millioner dollar for villedende opplysninger og manglende tilstrekkelige kontrollmekanismer for opplysninger om ikke-GAAP-baserte nøkkeltall.
Poenget er å bruke ikke-GAAP-baserte nøkkeltall for å gi et tydeligere bilde av selskapets faktiske finansielle stilling, ikke villede investorer med overdrevent optimistiske tall.
More Articles
Sammenlignbarhet
Siden GAAP-tall beregnes ved hjelp av en standardisert prosedyre, kan de sammenlignes på tvers av tid og selskaper.
For eksempel inkluderer alle SaaS-selskaper kostnaden for hosting i COGS, men utelater salgsprovisjoner.
Denne enhetligheten gjør GAAP COGS sammenlignbar. Derfor vil långivere og investorer aldri bare basere seg på ikke-GAAP-tall.
Ikke-GAAP COGS kan inkludere en rekke andre kostnader, blant annet salgsprovisjoner, reklamekostnader og lønningene til kundeansvarsteamet.
Selskaper står fritt til å velge hva de vil inkludere i sin ikke-GAAP COGS. Denne mangelen på enhetlighet gjør ikke-GAAP-baserte nøkkeltall usammenlignbare.
Et samlet bilde
GAAP og ikke-GAAP COGS er like viktige tall. Det viktigste er å kjenne forskjellene mellom dem og vite når du bør fokusere på hvilket tall. GAAP COGS gir enhetlighet og gjør COGS for ulike selskaper sammenlignbar. Ikke-GAAP COGS bidrar til å avstemme forskjellene mellom den operasjonelle virkeligheten og GAAP COGS.
Vil du ha flere artikler om regnskap og finans for SaaS-CFO-er? Abonner på nyhetsbrevet til The CFO Club og motta ukentlige artikler om regnskap og finans.